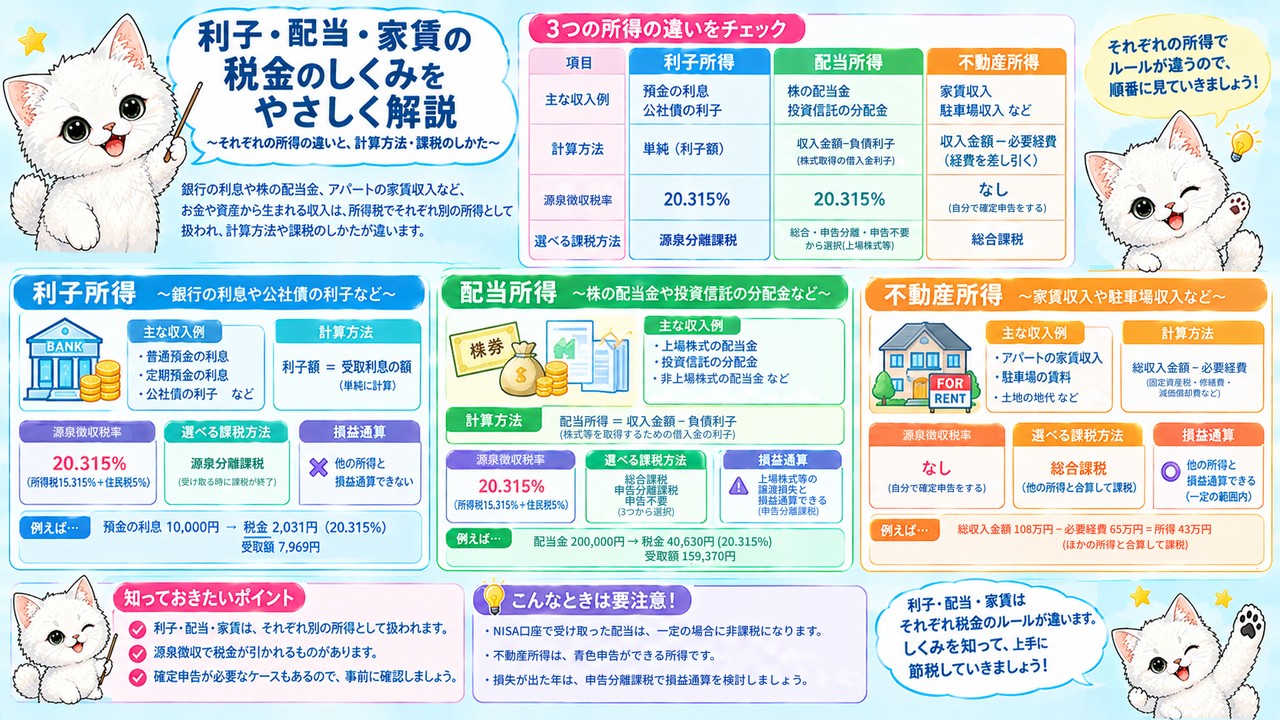
「銀行の利息や株の配当金から、知らないうちに税金が引かれている」「アパートの家賃収入は、どうやって申告すればいいの?」と気になったことはありませんか。利子・配当・家賃は、どれもお金や資産から生まれる収入ですが、所得税ではそれぞれ別の所得として扱われ、計算方法も課税のしかたも違います。違いを知らないままだと、払わなくてよい税金を払ったり、必要な申告を忘れたりすることもあります。
本記事では、利子所得・配当所得・不動産所得について、それぞれの範囲と計算式、源泉徴収の税率、選べる課税方法、損益通算の注意点までをわかりやすく整理します。具体的な金額の例を使って説明するので、読み終えるころには、自分が受け取っている利子や配当、家賃にどのように税金がかかるのかがわかります。
3つの所得は、計算式と課税方法の違いを押さえれば決して難しくありません。まずは身近な利子所得から、一緒に確認していきましょう。
利子所得とは?計算方法と課税のしくみ
利子所得は預貯金や公社債の利子による所得
利子所得とは、預貯金や公社債の利子などによる所得のことです。 銀行にお金を預けて受け取る利息も、所得税の対象になる所得のひとつです。
利子所得に含まれる主なものは、預貯金の利子、公社債の利子、公社債投資信託の収益分配金などです。公社債の利子は、国債や地方債、公募公社債などの特定公社債等の利子と、それ以外の一般公社債等の利子に分かれます。利子所得の計算はとてもシンプルで、利子所得=収入金額です。事業所得や不動産所得のように必要経費を差し引くことはなく、受け取った利子の額がそのまま所得金額になります。利子を受け取るために特別な費用がかかることはほとんどないため、このような計算になっていると考えるとわかりやすいでしょう。
たとえば、定期預金の利子を年間で10万円受け取った場合、利子所得の金額は10万円です。預金を引き出すときの手数料や、銀行まで出かけた交通費などを差し引くことはできません。公社債投資信託の収益分配金も、受け取った金額がそのまま利子所得になります。普通預金の利子がわずか数百円でも、同じように利子所得として扱われます。
利子所得は、受け取った利子の金額がそのまま所得になると覚えておきましょう。ただし、課税のしかたは利子の種類によって変わるため、次で詳しく確認します。所得税全体の流れは、所得税の計算の4ステップの記事でも整理しています。
預貯金の利子は20.315%の源泉分離課税で終わる
預貯金の利子は源泉分離課税となり、受け取るときに20.315%が差し引かれて課税が終わります。 自分で確定申告をする必要はありません。
源泉分離課税とは、ほかの所得と合算せず、支払いを受けるときに一定の税率で税金が差し引かれ(源泉徴収され)、それで課税関係が終わるしくみです。税率の20.315%の内訳は、所得税15%、復興特別所得税0.315%、住民税5%です。預貯金の利子や一般公社債等の利子が、この源泉分離課税の対象です。 利子所得の課税方法は、本来はほかの所得と合算する総合課税が原則ですが、総合課税となるのは一部の外国債券等の利子などに限られ、身近な預貯金の利子は例外の源泉分離課税になっています。
たとえば、預金の利子が10万円の場合、所得税15,000円、復興特別所得税315円、住民税5,000円の合計20,315円が差し引かれ、実際に口座に入るのは79,685円です。通帳に記帳される利息の金額が、思っていたより少ないと感じるのはこのためです。金融機関が示している金利は税引前の数字であることが多いため、手取りを知りたいときは約8割と考えておくと目安になります。
預貯金の利子は、受け取った時点で税金の手続きがすべて終わっていると考えてよいでしょう。会社員の人が確定申告をするかどうかを考えるときも、預貯金の利子は含めずに判断できます。源泉分離課税の所得は、ほかの所得と合算しないためです。
特定公社債等の利子は申告分離課税か申告不要を選べる
国債や公募公社債などの特定公社債等の利子は、申告分離課税の対象で、申告不要を選ぶこともできます。 預貯金の利子とは、選べる課税方法が違います。
特定公社債等の利子や公募公社債投資信託の収益分配金も、受け取るときに20.315%が源泉徴収されます。そのうえで、確定申告をして申告分離課税を選ぶか、確定申告をしない申告不要を選ぶかを決められます。申告分離課税とは、ほかの所得と分けて税額を計算し、確定申告で納めるしくみです。申告分離課税を選ぶと、上場株式等の譲渡損失と損益通算できるため、株式の売却で損が出た年には有利になることがあります。一方、損失がない年は、申告不要を選べば手間をかけずに済みます。
たとえば、個人向け国債の利子を年2万円受け取り、同じ年に上場株式の売却で10万円の損失が出たとします。申告不要なら、利子から差し引かれた税金はそのままです。申告分離課税を選んで確定申告すれば、利子2万円と損失10万円を差し引きでき、源泉徴収された4,063円が戻る可能性があります。反対に、損失がなければ申告しても税金は変わらないため、申告不要を選ぶ人が多くなります。債券のしくみは債券の基本の記事も参考にしてください。
特定公社債等の利子は、ほかの投資の損益とあわせて申告するかどうかを選べるのがポイントです。株式や投資信託もあわせて持っている人は、確定申告のときに一度比べてみましょう。
配当所得とは?計算方法と3つの課税方法
配当所得は「収入金額−負債利子」で計算する
配当所得とは、株式の配当金や投資信託の収益分配金などによる所得で、収入金額から株式等を取得するための負債利子を差し引いて計算します。 利子所得と違い、差し引けるものがある点が特徴です。
配当所得の対象になるのは、株式の配当金や、公社債投資信託以外の投資信託の収益分配金などです。公社債投資信託の収益分配金は利子所得になるため、同じ投資信託でも種類によって所得の区分が変わります。株式投資信託の収益分配金は配当所得、公社債投資信託の収益分配金は利子所得と区別して覚えておきましょう。計算式は、配当所得=収入金額−株式等を取得するための負債利子です。お金を借りて株式を買った場合、その借入金の利子を差し引けます。
たとえば、借入金で株式を購入し、その年の配当金を30万円受け取ったとします。この借入金の利子を5万円支払っていれば、配当所得の金額は30万円から5万円を引いた25万円です。自分の手持ち資金だけで株式を買った人は負債利子がないため、受け取った配当金がそのまま配当所得になります。また、差し引けるのは株式等を取得するための借入金の利子だけで、生活費のための借入金の利子などは差し引けません。
配当所得は、借入金で株式を買ったときだけ、その利子を差し引けると覚えておきましょう。多くの個人投資家は借入金を使わないため、配当金の額がそのまま所得金額になります。株式のしくみは株式の基本の記事でも紹介しています。
上場株式等と上場株式等以外で源泉徴収の税率が違う
配当金は受け取るときに源泉徴収され、その税率は上場株式等なら20.315%、上場株式等以外なら20.42%です。 住民税が含まれるかどうかが大きな違いです。
上場株式等の配当の20.315%は、所得税15%、復興特別所得税0.315%、住民税5%の合計です。一方、上場株式等以外(非上場株式等)の配当の20.42%は、所得税20%と復興特別所得税0.42%で、住民税は含まれません。非上場株式等の配当は総合課税が原則で、配当を受け取るときに源泉徴収された所得税は、確定申告によって精算します。ただし、少額配当であれば申告不要とすることができます。少額配当とは、1銘柄について1回の配当金額が「10万円×配当金の計算期間の月数÷12か月」以下のものです。
たとえば、上場株式の配当金20万円なら、源泉徴収されるのは40,630円で、手取りは159,370円です。非上場株式の配当金10万円なら、所得税20,000円と復興特別所得税420円の20,420円が差し引かれます。少額配当の上限は、年1回(計算期間12か月)の配当なら10万円、半年ごと(計算期間6か月)の配当なら5万円です。
配当の税金は、上場か非上場かで税率と課税方法が変わることを押さえておきましょう。なお、NISA口座で受け取る配当は、一定の場合は非課税になります。
上場株式等の配当は3つの課税方法から選ぶ
上場株式等の配当は、総合課税・申告分離課税・申告不要の3つから課税方法を選べます。 どれを選ぶかで、配当控除と損益通算が使えるかどうかが変わります。
原則の総合課税を選ぶと、ほかの所得と合算して確定申告します。税額から差し引ける配当控除が使えますが、上場株式等の譲渡損失とは損益通算できません。申告分離課税を選ぶと、ほかの所得と分けて確定申告します。配当控除は使えませんが、上場株式等の譲渡損失と損益通算できます。 申告不要を選ぶと、源泉徴収だけで課税関係が終わります。手間はかかりませんが、配当控除も損益通算も使えません。配当控除とは、配当所得がある場合に所得税額から一定額を差し引ける税額控除のことです。
たとえば、上場株式の配当金を20万円受け取り、同じ年に別の株式の売却で30万円の損失が出たとします。申告分離課税を選んで確定申告すれば、配当20万円と損失30万円を差し引きでき、配当にかかる所得はゼロになります。差し引きでは10万円の損失が残り、配当から源泉徴収された40,630円は戻ってくる可能性があります。申告不要を選ぶと、損失があっても配当の税金はそのままです。総合課税を選んだ場合も、配当控除は使えますが、損失と差し引くことはできません。
上場株式等の配当は、損失があれば申告分離課税、手間を省くなら申告不要というように、状況に合わせて選びましょう。投資の税金全体は金融商品と税金の記事でも整理しています。
不動産所得とは?対象になるものと計算方法
不動産所得になるもの・ならないもの
不動産所得とは、土地の賃貸料やマンション・アパートの家賃収入など、不動産の貸付けによる所得です。 建物や土地を持っている人が、それを他人に使わせることで生まれる所得といえます。ただし、貸付けに関係する収入でも、不動産所得にならないものがあります。
不動産所得になるのは、食事を提供しないアパートなどの賃貸収入や、保管責任を負わない月極駐車場の貸付けなどです。反対に、食事を提供する下宿や、保管責任を負う時間貸し駐車場は、事業所得または雑所得になります。従業員宿舎の家賃収入は、事業所得です。また、貸家5棟以上、アパート等10室以上といった事業的規模で貸し付けていても、不動産の貸付けによる所得であれば不動産所得です。事業所得にはならない点に注意しましょう。
たとえば、アパートを12室貸している人は事業的規模にあたりますが、家賃収入は不動産所得です。一方、自宅の空き部屋に学生を住まわせて毎日の食事も出している場合は、不動産所得ではなく事業所得または雑所得になります。同じ「部屋を貸す」でも、サービスの内容によって所得の区分が変わるのです。駐車場も同じで、月極で場所を貸すだけなら不動産所得、時間貸しで車を預かる責任を負うなら事業所得または雑所得になります。
不動産所得かどうかは、単に不動産を貸しているだけか、ほかのサービスも提供しているかで判断しましょう。不動産所得は、事業所得や山林所得と同じく青色申告ができる所得です。
不動産所得にあたらない副業の収入などが対象になる雑所得は、「年金や副業収入は何所得?|雑所得の計算方法と公的年金等控除をわかりやすく解説」で詳しく解説しています。
不動産所得は「総収入金額−必要経費」で計算する
不動産所得は、総収入金額から必要経費を差し引いて計算します。 青色申告をしている場合は、さらに青色申告特別控除額を差し引きます。
総収入金額には、家賃収入や地代収入のほか、礼金、更新料、一定の場合の権利金、敷金や保証金のうち返還を要しないものも含まれます。入居者に返さない敷金や保証金は、収入として数える点を覚えておきましょう。必要経費には、固定資産税・都市計画税・不動産取得税、修繕費、損害保険料、減価償却費、青色事業専従者への給与、別生計の親族への給与、賃貸開始後の借入金の利子などがあります。経費にできるのは、その不動産を貸すためにかかった費用だけです。課税方法は、ほかの所得と合算する総合課税です。
たとえば、月8万円のアパート1室を1年間貸し、礼金8万円と返還しない敷金4万円を受け取った場合、総収入金額は108万円です。必要経費が、固定資産税・都市計画税10万円、修繕費15万円、損害保険料3万円、減価償却費25万円、借入金の利子12万円の合計65万円なら、不動産所得は108万円から65万円を引いた43万円になります。減価償却費は実際にお金が出ていかない経費ですが、建物の価値が減った分として差し引けます。
不動産所得は、収入に含めるものと経費にできるものを正しく分けることが大切です。減価償却や必要経費の考え方は、事業所得の記事もあわせて読むと理解が深まります。
赤字の損益通算と売却したときの注意点
不動産所得の赤字はほかの所得と損益通算できますが、土地を取得するための借入金の利子に相当する部分は対象外です。 また、貸していた不動産を売ったときの所得は、不動産所得になりません。
不動産所得は、修繕費や減価償却費がかさむと赤字になることがあります。この赤字は給与所得などほかの黒字の所得と差し引きでき、これを損益通算といいます。ただし、土地の取得に要した借入金の利子は、必要経費にはなるものの、損益通算の対象外です。また、賃貸していた家屋や土地などの不動産を売却したことによる所得は、不動産所得ではなく譲渡所得になります。譲渡所得は、所有期間などによって計算方法や課税方法が変わる別の所得です。
たとえば、給与所得が500万円の会社員に、不動産所得の赤字が60万円あったとします。この赤字のうち20万円が土地を取得するための借入金の利子だった場合、損益通算できるのは残りの40万円だけです。給与所得500万円から40万円を差し引き、総所得金額は460万円になります。赤字の全額を通算できると思い込んでいると、税額を少なく見積もってしまうので注意しましょう。
不動産所得は、赤字の扱いと売却したときの所得区分に注意が必要です。賃貸物件を持っている人や、これから持とうとしている人は、借入金の使い道も含めて確認しておきましょう。
不動産を売ったときの譲渡所得の計算は、「資産を売ったら税金はどうなる?|譲渡所得と山林所得の計算をわかりやすく解説」で詳しく解説しています。
▼ 次に読みたい記事
まとめ|利子・配当・不動産所得の違いを整理しよう
3つの所得の計算式と課税方法を振り返り
利子所得・配当所得・不動産所得は、それぞれ計算式と課税方法が違います。 3つを並べて比べると、違いがはっきりします。
利子所得は「収入金額」がそのまま所得で、預貯金の利子は20.315%の源泉分離課税、特定公社債等の利子は申告分離課税か申告不要を選べます。配当所得は「収入金額−株式等を取得するための負債利子」で計算し、上場株式等なら総合課税・申告分離課税・申告不要の3つから選べます。不動産所得は「総収入金額−必要経費」で計算し、総合課税でほかの所得と合算します。 また、不動産所得は青色申告ができる所得で、必要経費を差し引ける点も、利子所得・配当所得との大きな違いです。
たとえば、ここまでの例では、預金の利子10万円は20,315円が差し引かれて課税が終わり、上場株式の配当20万円は40,630円が源泉徴収されました。アパート1室の不動産所得は43万円で、これは給与所得などと合算して税額を計算します。利子と配当は受け取るときに源泉徴収されますが、不動産所得は自分で確定申告をして税金を納めるのが基本です。同じ「お金を貸す・持つ・貸し付ける」ことで得た収入でも、税金の計算方法はこれだけ違うのです。
3つの所得は、計算式・源泉徴収・課税方法の選び方をセットで覚えておくと整理しやすくなります。
自分の所得を確認するためにできること
まずは、自分が受け取っている利子・配当・家賃がどの所得にあたり、どの課税方法になっているかを確認してみましょう。 手元の書類で確かめられます。
預貯金の利子は、通帳や取引明細で税引前と税引後の金額を見比べると、源泉徴収された税金がわかります。株式や投資信託の配当は、証券会社から届く年間取引報告書で確認できます。損失が出た年は、申告分離課税で損益通算すると税金が戻る可能性があるため、確定申告をするかどうか検討してみましょう。会社員でも、給与所得と退職所得以外の所得が20万円を超えると、確定申告が必要になります。
たとえば、年間取引報告書を見て、配当から源泉徴収された税額と、株式の売却損益の合計を並べてみてください。売却損が出ているのに配当の税金が差し引かれたままなら、確定申告で取り戻せるかもしれません。不動産を貸している人は、収入と必要経費の一覧を作り、返還しない敷金や更新料を収入に入れ忘れていないかをチェックしましょう。経費の領収書をまとめておくと、確定申告の準備がぐっと楽になります。
利子・配当・不動産所得のしくみを知っておくと、税金を払いすぎず、申告漏れも防げるようになります。手元の書類で自分の所得を確かめることから始めてみましょう。
会社員の給与所得の計算は、「給与所得控除はいくら?|年収別の計算方法と給与所得のしくみをわかりやすく解説」で詳しく解説しています。