「債券って聞いたことはあるけれど、しくみがよくわからない」「個人向け国債は安全そうだけど、どれを選べばいいの?」と感じている人は多いのではないでしょうか。利息はいくらもらえるのか、途中で売ったら損をしないのか、気になる点もたくさんあります。債券は預金より高い利回りが期待できる一方で、金利や発行体の信用によって価格が動くこともあります。しくみを知らないまま買うのは、少し不安ですよね。
本記事では、債券の基本用語と種類から、個人向け国債の変動10年・固定5年・固定3年の違いや中途換金のしくみ、4つの利回り、価格変動リスクや信用リスクまでをわかりやすく整理します。具体的な数字を使って説明するので、読み終えるころには、債券の選び方と買う前の注意点がひととおりわかります。
債券のしくみとリスクを理解して、自分の目的に合った債券を選ぶことが、安心して債券投資を始めるための近道です。まずは債券の基本から一緒に確認していきましょう。
債券とは?|しくみと種類をやさしく整理
債券とは|国や企業にお金を貸して利息を受け取るしくみ
債券とは、国や企業などが投資家からお金を借りるときに発行する、借用証書のようなものです。 債券を買うことは、発行した国や企業にお金を貸すことと同じで、その見返りとして利息を受け取れます。
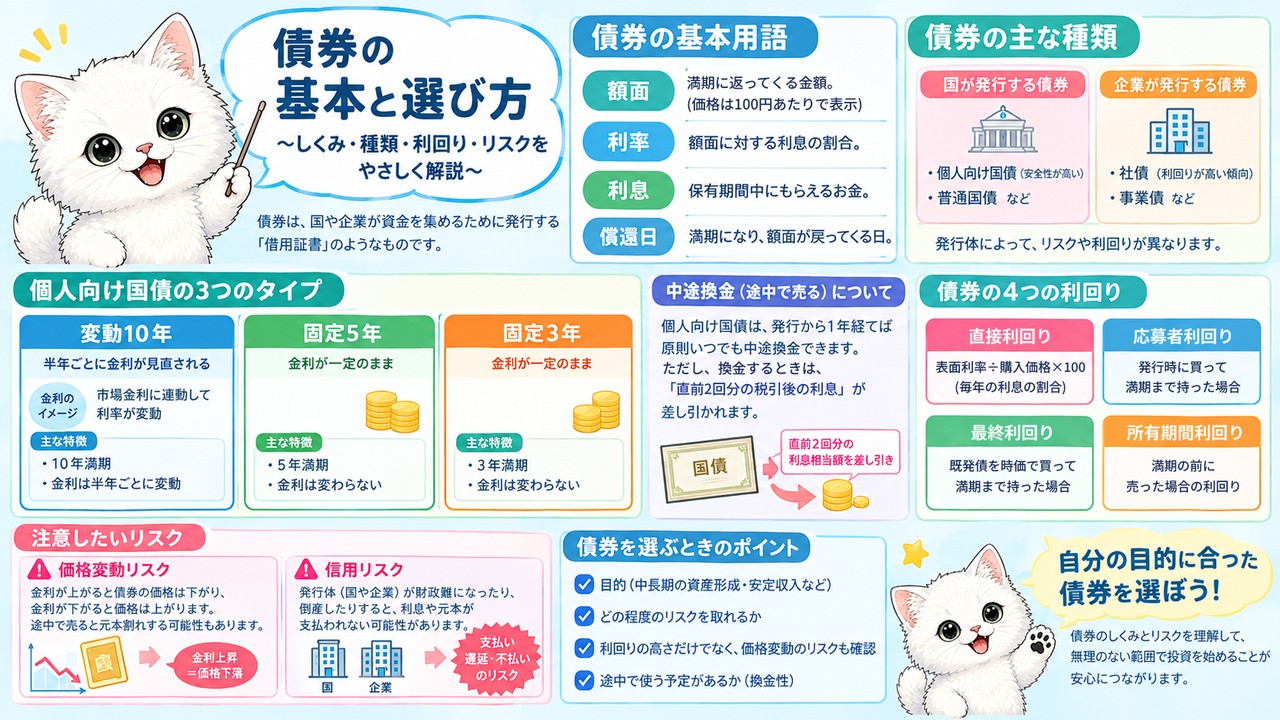
債券には、国が発行する国債、地方公共団体が発行する地方債、一般の事業会社が発行する社債、金融機関が発行する金融債などがあります。債券の多くは、満期までの期間や利率があらかじめ決まっているため、将来受け取る金額の見通しを立てやすいのも特徴です。債券を理解するには、いくつかの用語を押さえておくと便利です。返済の期限を償還期限(満期)、満期に返ってくる金額を額面、額面に対する利息の割合を表面利率(クーポンレート)といいます。表面利率は発行時に決まり、利付債なら満期まで同じ利率で利息が支払われます。発行価格は、額面100円あたりの価格で表されます。額面と同じ100円で発行されるものをパー発行、額面より低い価格で発行されるものをアンダー・パー発行、額面より高い価格で発行されるものをオーバー・パー発行といいます。
たとえば、額面100円の債券が97円で発行されればアンダー・パー発行、101円で発行されればオーバー・パー発行です。どちらの場合も、満期まで持っていれば額面の100円で償還されます。97円で買った人は満期に3円の差益が、101円で買った人は1円の差損が出ることになります。また、債券は満期の前に、そのときの時価で売ることもできます。時価は、そのときの金利や発行体の信用によって変わるため、買った価格より高く売れることもあれば、安くなることもあります。なお、債券の取引は、株式と違って取引所よりも、証券会社などの店頭で売り手と買い手が直接取引する相対取引が中心です。
債券は、満期まで持てば額面で戻り、途中で売るなら時価になるというしくみが基本です。この2つの違いを理解しておくと、債券の値動きやリスクの話もぐっとわかりやすくなります。
債券の種類|利付債と割引債、新発債と既発債、円建てと外貨建て
債券は、利息の払い方、新しく発行されたものかどうか、通貨の3つの面から分類できます。 種類によって、利息の受け取り方やリスクが変わるので、買う前に確認しておきましょう。
まず、利息の払い方による分類です。利付債は定期的に一定の利息が支払われる債券で、割引債は利息が支払われない代わりに、額面より低い価格で発行され、満期に額面で償還される債券です。 次に、新しく発行されたかどうかによる分類です。新たに発行される債券を新発債、すでに発行され市場で取引されている債券を既発債といいます。最後に、通貨による分類です。払込み・利払い・償還が円で行われるものを円建て債券、外貨で行われるものを外貨建て債券といいます。なお、個人向け国債は、利付債で、円建ての新発債にあたります。
たとえば、割引債を96円で買うと、満期には100円で償還されます。途中で利息は受け取れませんが、差額の4円が利息の代わりになります。途中で利息を受け取らない分、満期にまとめて利益を受け取るイメージです。また、外貨建て債券は、円建て債券より金利が高いことがありますが、円に戻すときの為替レートによって、受け取る金額が円ベースで増えたり減ったりする点に注意が必要です。新発債は発行時に決められた価格で買い、既発債はそのときの時価で買う点も違います。
債券を選ぶときは、利息をいつ受け取りたいか、為替の影響を受けてもよいかを考えることが大切です。はじめて債券を買うなら、為替の影響を受けない円建て債券から検討すると安心です。外貨建て債券を買う場合は、金利だけでなく為替の動きもあわせて確認しましょう。
外貨建て債券の種類や為替リスクは、「円安・円高で何が変わる?|外貨建て金融商品のしくみ」で解説しています。
個人向け国債のしくみ|変動10年・固定5年・固定3年の違い
個人向け国債とは|1万円から買える個人のための国債
個人向け国債は、購入者を個人に限定した国債で、1万円から気軽に買えるのが特徴です。 国が元本と利息の支払いを行うため、はじめての債券投資にも選ばれやすい商品です。
国が発行する債券なので、社債などに比べて信用リスクが低いと考えられています。個人向け国債は、額面1万円単位で購入でき、毎月発行されています。利息は6カ月ごとに支払われます。どれだけ市場の金利が下がっても、年0.05%の最低保証金利があります。 また、募集条件や中途換金のときの換金額は、どの金融機関で買っても同じです。銀行や証券会社によって条件が変わらないので、使い慣れた金融機関で安心して購入できます。なお、受け取る利息には20.315%の税金が源泉徴収されます。内訳は、所得税15%、復興特別所得税0.315%、住民税5%です。
たとえば、100万円分の個人向け国債を買った場合、金利が最低の0.05%まで下がっても、年500円(税引前)の利息は必ず受け取れます。金額は小さく感じるかもしれませんが、預金の金利が低いときでも下限が決まっているのは安心材料です。変動10年でも固定5年・固定3年でも、この下限は同じです。毎月発行されているので、買いたいときに買いやすいのもうれしい点です。なお、2026年12月募集分(2027年1月発行分)から、一部の法人なども購入できるようになる予定です。
個人向け国債は、少ない金額から始められ、利息の下限もある、手軽な債券です。最低保証金利0.05%と、1万円から買えることを覚えておきましょう。購入は、銀行や証券会社、郵便局などの窓口やインターネットでできます。
債券の利子や売却益にかかる税金は、「投資の利益にかかる税金はいくら?|金融商品と税金のしくみ」をご覧ください。
3つの種類の違い|変動10年・固定5年・固定3年の選び方
個人向け国債には、変動10年・固定5年・固定3年の3種類があり、金利の決まり方と満期までの期間が違います。 金利がこれから上がりそうか、下がりそうかで選び分けるのが基本です。
変動10年は、満期が10年で、金利が半年ごとに見直される変動金利です。適用利率は「基準金利×0.66」で決まります。 固定5年は満期が5年で、適用利率は「基準金利−0.05%」です。固定3年は満期が3年で、適用利率は「基準金利−0.03%」です。固定の2つは、満期まで金利が変わりません。変動10年は半年ごとに利率が見直されるため、金利の上昇についていけるのがメリットです。基準金利は、市場の国債の利回りをもとに決められます。どの種類も、計算した利率が0.05%を下回る場合は、最低保証金利の0.05%が適用されます。
たとえば、仮に基準金利が1.0%だとすると、変動10年は1.0%×0.66で0.66%、固定5年は1.0%−0.05%で0.95%、固定3年は1.0%−0.03%で0.97%です。この時点だけを見ると固定のほうが高く見えますが、変動10年は半年ごとに金利が見直されるので、市場の金利が上がれば受け取る利息も増えていきます。反対に、市場の金利が下がれば変動10年の利息は減りますが、0.05%を下回ることはありません。
金利が上がりそうなら変動10年、下がりそうなら固定5年や固定3年を選ぶのが基本です。お金を使う予定の時期も考えて、満期の長さもあわせて選びましょう。迷ったときは、満期までお金を使わずにおけるかどうかも考えて決めると安心です。
1年たてば中途換金できる|差し引かれる金額のしくみ
個人向け国債は、発行から1年たてば、額面1万円単位で国に買い取ってもらう「中途換金」ができます。 ただし、中途換金をすると、一定の金額が差し引かれます。
中途換金のときに差し引かれる金額は、「直前2回分の各利子(税引前)相当額×(100%−20.315%)」で計算します。20.315%は、利息にかかる税金の割合です。つまり、税引き後の利息のおよそ1年分を返すイメージです。1年以上持っていれば、それまでに受け取った利息で差し引かれる分をまかなえるため、元本割れしにくいしくみです。換金額はどの金融機関でも同じです。なお、発行から1年未満でも、保有者が亡くなった場合や大きな災害で被害を受けた場合などは、例外的に換金できることがあります。
たとえば、額面100万円、年利率1.0%の個人向け国債を中途換金するとします。利息は半年ごとに5,000円なので、直前2回分の利息は合わせて1万円です。これに79.685%を掛けると7,968.5円になり、約7,969円が換金額から差し引かれます。これは、1年分の税引き後の利息とちょうど同じ金額です。
発行から1年たてば、急にお金が必要になったときでも換金できるのは、個人向け国債の大きなメリットです。ただし、最初の1年間は原則として中途換金できないので、すぐに使う予定のあるお金は避けましょう。換金の手続きは、購入した金融機関で行います。
債券の利回りとリスク|買う前に知っておきたい注意点
債券の利回りの基本|直接利回りなど4つの利回り
債券の利回りとは、投資した金額に対して、利息と償還差損益の合計が1年あたりどれくらいになるかを表す割合です。 債券の利回りには、直接利回り・応募者利回り・最終利回り・所有期間利回りの4つがあります。
直接利回りは、購入価格に対する毎年の利息収入の割合で、「表面利率÷購入価格×100」で求めます。表面利率と利回りは同じものではない点に注意しましょう。残りの3つは、利息に加えて、買った価格と戻ってくる金額の差(1年あたり)も含めて計算します。応募者利回りは発行時に買って満期まで持った場合、最終利回りはすでに発行された債券を時価で買って満期まで持った場合、所有期間利回りは満期の前に売った場合の利回りです。 なお、計算結果は小数点以下第3位を四捨五入して表すのが一般的です。
たとえば、表面利率2%の債券を104円で買うと、直接利回りは2÷104×100で約1.92%です。表面利率1.5%、発行価格99円、償還期限4年の債券を発行時に買って満期まで持つと、応募者利回りは約1.77%になります。同じ表面利率1.5%の債券を残存2年の時点で101円で買うと、満期に1円の差損が出るため、最終利回りは約0.99%に下がります。99円で発行時に買い、3年後に102円で売れば、所有期間利回りは約2.53%です。
利回りは、表面利率だけでなく、いくらで買っていくらで戻るかで決まります。買う価格が額面より高いと利回りは下がり、低いと上がることを覚えておきましょう。途中で売るか、満期まで持つかによって、使う利回りが変わります。それぞれの計算方法をくわしく知りたい方は、債券利回りとは?基本からリスクまでわかりやすく解説!もあわせてご覧ください。
価格変動リスク|金利が上がると債券価格は下がる
債券には、市場金利の変動によって価格が変わる「価格変動リスク(金利変動リスク)」があります。 市場金利が上がると債券価格は下がり、利回りは上がります。反対に、市場金利が下がると債券価格は上がり、利回りは下がります。
市場金利が上がると、新しく発行される債券の利率も高くなります。すると、低い利率の古い債券を持っているより、新しい債券を買うほうが得だと考えられ、古い債券が売られて価格が下がります。また、価格の変動幅は、残存期間が長い債券ほど、表面利率が低い債券ほど大きくなります。 残存期間や表面利率による価格の動きやすさを表す指標がデュレーションです。デュレーションは元本の平均回収期間を表し、表面利率が低いほど、残存期間が長いほど長くなります。
たとえば、表面利率1%の債券を持っているときに、市場金利が上がって利率2%の新しい債券が出たとします。同じお金で2%の利息がもらえるなら、1%の債券をほしがる人は減るので、1%の債券の価格は下がります。残存期間が10年の債券と1年の債券では、金利が同じだけ動いても、10年の債券のほうが価格は大きく動きます。なお、残存期間と利回りの関係を表したグラフをイールドカーブといいます。通常は残存期間が長いほど利回りが高い右上がりの「順イールド」になりますが、景気が悪くなって金利が下がると予想されるときは、右下がりの「逆イールド」になることもあります。また、順イールドのときは、時間がたって残存期間が短くなるにつれて利回りが下がり、債券価格が上がることで利益が得られます。これをロールダウン効果といいます。
満期まで持つつもりなら、途中の価格の上下は大きな問題になりません。途中で売る可能性があるなら、金利の動きと残存期間の長さに注意することが大切です。反対に、金利が下がる局面では、持っている債券の価格が上がり、売却益が期待できることもあります。
金利が動くしくみと、生活やお金への影響は「金利変動とは?お金の価値が変わる理由」で解説しています。
信用リスク・流動性リスク・カントリーリスク|格付けBBB以上が投資適格債
債券には、価格変動リスクのほかに、信用リスク・流動性リスク・カントリーリスクもあります。 特に、発行体がお金を返せなくなる信用リスクは、格付けで確認できます。
信用リスク(デフォルトリスク)とは、債券の元本や利息の支払いが遅れたり、支払われなかったりするリスクです。その目安となるのが、ムーディーズやS&Pなどの格付機関がつける格付けです。S&Pの場合、「AAA」から「D」までの記号で表され、「BBB」以上が投資適格債、「BB」以下が投資不適格債(ハイ・イールド債、ジャンク債)と呼ばれます。格付けが高いほど信用リスクが低いので人気が集まり、債券価格は高く、利回りは低くなります。また、取引量が少なく、売りたいときにすぐ売れなかったり、希望する価格で売れなかったりするリスクを流動性リスク、その国の政治や経済の情勢による国の信用リスクをカントリーリスクといいます。流動性リスクは、取引量の少ない社債などで起こりやすいリスクです。
たとえば、AAA格で利率1%のA社債と、B格で利率8%のB社債があったとします。利息だけを比べるとB社債が魅力的に見えますが、高い利率は、お金が返ってこないかもしれないリスクの高さの裏返しです。同じ発行体の債券でも、格付機関や発行時期によって格付けが違うことがあり、格付けが上げ下げされることもあります。格付けは債券を選ぶときの大切な目安ですが、将来を約束するものではない点にも注意しましょう。
債券を選ぶときは、利率の高さだけでなく、格付けや取引のしやすさも確認しましょう。利率が高すぎる債券ほど、信用リスクも高いと考えることが、失敗を防ぐポイントです。格付けは、証券会社の商品説明などで確認できます。
▼ 次に読みたい記事
まとめ|債券のしくみとリスクを知って安心して投資しよう
債券と個人向け国債のポイントを振り返ろう
債券は、国や企業にお金を貸して利息を受け取る金融商品で、しくみとリスクを知っておけば、安定した資産運用に役立ちます。 最後に、この記事のポイントを振り返りましょう。
債券は、満期まで持てば額面で償還され、途中で売るなら時価になります。利付債と割引債、新発債と既発債、円建てと外貨建てといった種類があります。個人向け国債は1万円から買え、最低保証金利0.05%があり、発行から1年たてば中途換金できます。 変動10年は「基準金利×0.66」で半年ごとに見直され、固定5年は「基準金利−0.05%」、固定3年は「基準金利−0.03%」です。利回りは買う価格によって変わり、市場金利が上がると債券価格は下がり、その変動幅は残存期間が長いほど、表面利率が低いほど大きくなります。信用リスクは格付けで確認でき、BBB以上が投資適格債です。格付けが高い債券ほど価格は高く、利回りは低くなります。
たとえば、金利の上昇に備えたいなら変動10年の個人向け国債、満期と受け取る利息をはっきりさせたいなら固定5年や固定3年、というように目的に合わせて選べます。社債などを買うときは、格付けがBBB以上の投資適格債かどうかを確かめ、利率の高さだけで飛びつかないようにしましょう。外貨建て債券を選ぶ場合は、為替の動きにも気を配りましょう。
債券のしくみとリスクを理解して、自分の目的に合った債券を選ぶことが、安心して債券投資を始めるための近道です。まずは個人向け国債の3つの種類を比べるところから始めてみてください。