「投資で利益が出たら、税金はどのくらいかかるの?」「確定申告は必要なの?」と不安に感じている人は多いのではないでしょうか。預金の利子や株の配当、投資信託の分配金など、金融商品によって税金のルールは少しずつ違います。しくみを知らないままだと、払わなくてよい税金を払ったり、戻ってくるはずの税金を受け取り損ねたりすることもあります。
本記事では、預貯金・債券・株式・投資信託の税金のしくみと、配当の課税方法の選び方、損益通算や繰越控除、税金がかからないNISAのポイントまでをわかりやすく整理します。具体的な金額の例を使って説明するので、読み終えるころには、自分の取引にどんな税金がかかり、どうすれば手取りを増やせるかがわかります。
金融商品の利益には基本的に20.315%の税金がかかりますが、口座や課税方法を上手に選べば負担を減らせます。まずは身近な預貯金の税金から一緒に確認していきましょう。
預貯金・債券の税金はどう決まる?基本の20.315%を押さえよう
税率20.315%の内訳と源泉分離課税のしくみ
預貯金の利子にかかる税金は、利子の20.315%です。 利子は税金の区分でいうと利子所得にあたり、受け取るときに税金が差し引かれます。
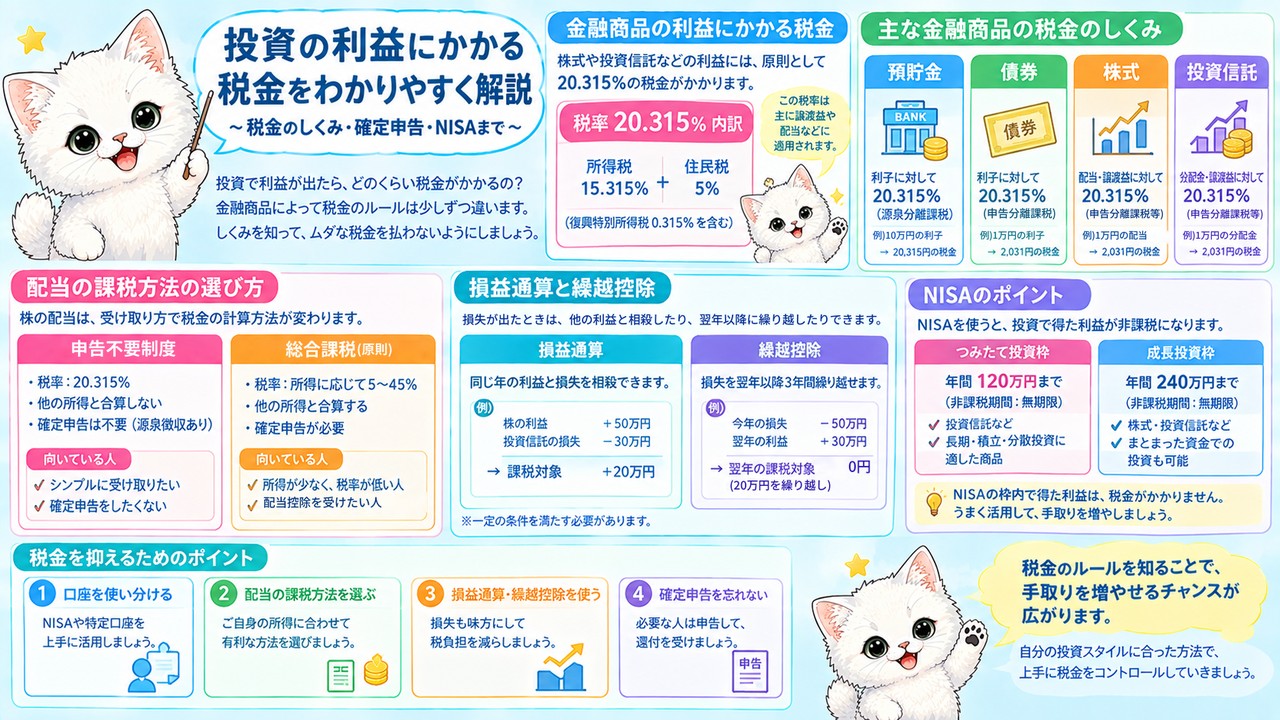
20.315%の内訳は、所得税15%、復興特別所得税0.315%、住民税5%です。復興特別所得税は所得税額の2.1%で、15%×2.1%=0.315%となります。預貯金の利子は源泉分離課税といって、金融機関が税金を差し引いた時点で課税が終わるしくみです。ほかの所得と合計する必要はなく、自分で確定申告をすることもありません。給与が多い人も少ない人も、税率は同じ20.315%です。所得が増えると税率が上がる給与の税金とは、この点が大きく違います。
たとえば、200万円を年0.4%の定期預金に1年間預けたとします。利息は8,000円です。所得税と復興特別所得税で1,225円、住民税で400円、合わせて1,625円が差し引かれ、手取りは6,375円になります。通帳に記帳される利息は、すでに税金を引いたあとの金額です。金利の高い商品を比べるときも、表示されている金利は税金を引く前の数字なので、実際に受け取れるのはおよそ8割だと考えておくと計画を立てやすくなります。
金融商品の税金を考えるときは、まず「利益の20.315%が税金」という基本を覚えておきましょう。このあと説明する債券や株式、投資信託でも、多くの場合この税率が使われます。
外貨預金の為替差益など、外貨建て金融商品の税金は「円安・円高で何が変わる?|外貨建て金融商品のしくみ」で解説しています。
債券は特定公社債と一般公社債で扱いが違う
債券の税金は、その債券が「特定公社債等」か「一般公社債等」かで変わります。 個人が買いやすい債券のほとんどは、特定公社債等です。
特定公社債等には、国債、地方債、外国国債、公募公社債、上場公社債などがあり、公募の公社債投資信託も含まれます。一方、一般公社債等は、特定公社債等以外の債券で、少人数に向けて発行される私募公社債などが代表例です。一般公社債等の利子は、預貯金と同じく20.315%の源泉分離課税で課税が終わります。特定公社債等の利子は利子所得として申告分離課税の対象になり、税率は20.315%です。 利子を受け取るときに20.315%が源泉徴収されるので、確定申告をしない「申告不要」を選ぶこともできます。申告不要を選ぶ場合は、利子ごとに選択できるので、手間をかけたくない人には便利なしくみです。
たとえば、利率0.4%の個人向け国債や固定利付国債を200万円分持っていれば、1年間の利子は8,000円です。預金と同じく1,625円が源泉徴収され、手取りは6,375円になります。わざわざ申告しなくても、受け取った時点で手続きは終わっています。ただし、あとで説明する損益通算を使いたい場合は、あえて申告分離課税で確定申告することもできます。
国債など身近な債券は特定公社債等にあたり、利子は20.315%が源泉徴収され、申告するかどうかを選べると覚えておきましょう。私募債など一般公社債等を買う機会は少ないので、まずは特定公社債等のルールを押さえれば十分です。
債券の売却益・償還差益は申告分離課税
特定公社債等を途中で売って得た売却益や、満期に受け取る償還差益は、譲渡所得として申告分離課税の対象になります。 税率は利子と同じ20.315%です。
償還差益とは、額面より安く買った債券が満期を迎え、額面で返ってきたときの差額のことです。申告分離課税は、ほかの所得とは分けて税額を計算し、確定申告をするしくみです。ここで大事なのは、特定公社債等の売却益や償還差益、利子は、上場株式等の売却損益や配当と損益通算できるという点です。損益通算とは、利益と損失を差し引きして、税金のかかる所得を減らすことです。以前は債券の売却益は原則として非課税でしたが、現在は株式と同じように課税される代わりに、株式との損益通算ができるようになっています。
たとえば、額面100万円の債券を98万円で買い、満期まで持って100万円で償還されたとします。償還差益は2万円で、税金は4,063円です。同じ年に株式で売却損が出ていれば、この2万円と差し引きして税金を減らせます。逆に、額面より高く買った債券を満期まで持つと償還差損が出ますが、この損失も株の利益と差し引きできます。
債券の利益は、利子も売却益・償還差益も20.315%です。株式と組み合わせて損益通算できるので、株と債券の両方を持つ人は覚えておくと役立ちます。損益通算を使う場合は確定申告が必要なので、年末に1年間の損益を確認しておきましょう。
株式の税金と確定申告|配当・売却益の課税方法を選ぶ
配当金は3つの課税方法から選べる
上場株式の配当金は配当所得となり、受け取るときに20.315%が源泉徴収されます。 そのうえで、総合課税、申告分離課税、申告不要の3つから課税方法を選べます。
何もしなければ総合課税が原則です。総合課税を選んで確定申告すると、給与などほかの所得と合計して税額を計算し、配当控除という税額控除を受けられます。ただし、株の売却損と損益通算はできません。申告分離課税を選ぶと、配当控除は受けられませんが、上場株式等の売却損と損益通算ができます。申告不要を選ぶと、源泉徴収だけで手続きが終わる代わりに、配当控除も損益通算も使えません。配当控除は、配当に対して法人税と所得税が二重にかかることを調整するためのしくみで、所得税と住民税から一定額が差し引かれます。
たとえば、配当金を10万円受け取ると、20,315円が源泉徴収され、手取りは79,685円です。同じ年に株の売却損が10万円あったなら、申告分離課税を選んで確定申告すれば、差し引きで所得がゼロになり、源泉徴収された20,315円が戻ってきます。申告不要のままにしていたら、この20,315円は戻りません。
課税方法は、所得の多さや損失の有無で有利なものが変わります。損失があれば申告分離課税、所得が少なければ総合課税というように、自分の状況にあわせて選びましょう。迷ったときは、源泉徴収で終わる申告不要を基本にして、損失が出た年だけ申告を検討するという考え方もあります。
売却益は申告分離課税、口座の種類で手間が変わる
上場株式を売って得た利益は譲渡所得となり、申告分離課税で税率は20.315%です。 確定申告が必要かどうかは、どの口座で取引しているかで決まります。
株式の取引をする口座には、特定口座と一般口座があります。特定口座は、証券会社が1年間の売買損益を計算してくれる口座です。そのうち「源泉徴収あり」の特定口座を選ぶと、証券会社が税金を差し引いて納めてくれるので、確定申告をしなくてすみます。 「源泉徴収なし」の特定口座(簡易申告口座)は、証券会社が作る年間取引報告書を使って自分で確定申告します。一般口座は、損益の計算から申告まで、すべて自分で行う口座です。特定口座は1つの証券会社につき1口座しか開けないので、複数の証券会社を使う人は、それぞれの口座の損益を合わせて申告するかどうかも考える必要があります。
たとえば、源泉徴収ありの特定口座で株を売り、30万円の利益が出たとします。売却したときに60,945円が自動で差し引かれ、税金の手続きはそれで終わります。会社員で確定申告に慣れていない人にとっては、手間がかからない口座です。
株の売却益の税率はどの口座でも同じです。手間を減らしたいなら源泉徴収ありの特定口座を選ぶのが、初心者にはわかりやすい方法です。ただし、年の途中で口座の源泉徴収の有無は変えられないため、その年の最初の取引の前に選んでおきましょう。
損益通算と3年間の繰越控除で税金を減らす
株で損失が出たときは、損益通算と繰越控除を使うと税金を減らせます。 どちらも上場株式等の損失だからこそ使えるしくみです。
損益通算できる範囲は決まっています。上場株式等の売却損益、申告分離課税を選んだ配当、特定公社債等の利子や売却損益・償還差損益の間で差し引きできます。非上場株式などの一般株式等とは損益通算できません。 また、損益通算をしても引ききれなかった損失は、確定申告をすれば翌年以後3年間にわたって繰り越し、毎年の利益から差し引けます。これを繰越控除といいます。源泉徴収ありの特定口座で配当を受け取るようにしておくと、同じ口座内の売却損と配当は自動的に通算されます。
たとえば、株Aで30万円の利益、株Bで10万円の損失が出たとします。損益通算すると課税されるのは20万円で、税金は40,630円です。通算しなければ60,945円かかるので、20,315円の差になります。また、1年目に50万円の損失が出て、2年目に20万円、3年目に40万円の利益が出た場合、繰越控除を使えば3年目に課税されるのは10万円だけです。2年目は残った損失30万円を翌年へ繰り越し、3年目の利益40万円から差し引くので、税金は20,315円ですみます。
損益通算と繰越控除は、株で損をしたときのダメージを小さくするための大切なしくみです。繰越控除を受けるには、損失が出た年から毎年確定申告をすることが条件です。源泉徴収ありの特定口座でも、損失を繰り越したいときは申告を忘れないようにしましょう。
投資信託の税金と、税金がかからないNISA
分配金は普通分配金と元本払戻金に分かれる
投資信託の分配金には、税金がかかる普通分配金と、税金がかからない元本払戻金(特別分配金)の2種類があります。 どちらになるかは、個別元本と比べて決まります。
個別元本とは、その人が投資信託を買ったときの平均の取得価額のことです。分配金を出したあとの基準価額が個別元本以上なら、分配金はすべて利益から出たものとみなされ、普通分配金になります。基準価額が個別元本を下回った場合、下回った部分は元本の払い戻しとみなされ、元本払戻金として非課税になります。 普通分配金は配当所得として20.315%が源泉徴収されます。総合課税を選べば配当控除も受けられますが、外貨建て資産や株式以外の資産の割合が75%を超える投資信託は対象外です。分配金を受け取らずに再投資するコースを選んでも、普通分配金には同じように税金がかかる点に注意しましょう。
たとえば、個別元本が1万口あたり10,000円の投資信託で、決算日の基準価額が10,300円、分配金が500円だったとします。分配後の基準価額は9,800円なので、300円が普通分配金、200円が元本払戻金です。この人の個別元本は、9,800円に下がります。次の決算からは、この9,800円を基準に普通分配金か元本払戻金かが判定されます。
分配金が多いからといって、必ずしも利益が出ているわけではありません。元本払戻金は自分のお金が戻ってきただけと理解しておきましょう。
解約・売却したときの利益の計算方法
投資信託を解約・償還・売却して得た利益は譲渡所得となり、申告分離課税で税率は20.315%です。 利益は、受け取った金額から取得費を差し引いて計算します。
ポイントは、手数料の扱いです。買うときに払った購入時手数料は取得費に含めます。解約のときに差し引かれる信託財産留保額は、受け取る金額から引かれます。取得費には手数料も含めて計算するので、手数料の分だけ利益は小さくなります。同じ投資信託を何回かに分けて買った場合は、個別元本と同じように平均の取得価額で取得費を計算します。なお、公社債投資信託の分配金や売却益は、株式投資信託ではなく債券と同じルールで課税されます。分配金は特定公社債等の利子と同じ利子所得として扱われ、売却益は上場株式等と損益通算できます。
たとえば、1万口あたり12,000円の投資信託を50万口買い、購入時手数料が2.2%だったとします。取得費は600,000円に手数料13,200円を加えた613,200円です。その後、1万口あたり13,000円で解約し、信託財産留保額が0.3%引かれると、受取額は648,050円です。利益は34,850円で、税金は7,079円になります。
解約益の計算では、手数料や信託財産留保額を忘れずに入れることが大切です。特定口座なら証券会社が計算してくれますが、しくみを知っておくと、利益と税金の関係を正しくつかめます。一般口座で取引している場合は、取引報告書をもとに自分で計算して確定申告する必要があります。
NISAなら運用益が非課税
NISA口座で投資した株式や投資信託の売却益や配当・分配金には、税金がかかりません。 通常なら20.315%かかる税金がゼロになるのが最大のメリットです。
NISAには、つみたて投資枠(年120万円)と成長投資枠(年240万円)があり、2つを併用できます。生涯の非課税保有限度額は1,800万円で、そのうち成長投資枠は1,200万円までです。18歳以上が対象で、非課税で持てる期間に期限はありません。注意点として、NISA口座の損失はほかの口座の利益と損益通算できず、繰越控除もできません。 NISA口座は1人1口座で、使わなかった年の非課税枠を翌年に繰り越すこともできません。 株の配当を非課税にするには、証券会社の口座で配当を受け取る株式数比例配分方式を選ぶ必要があります。また、2027年1月からは、0〜17歳を対象にした「こどもNISA」が始まる予定です。
たとえば、成長投資枠で買った投資信託が値上がりし、30万円の利益が出たとします。特定口座なら60,945円の税金がかかりますが、NISA口座ならまるごと手取りになります。売却した分の非課税枠は、翌年以降に買った金額ベースで復活するので、枠を使い直すこともできます。
NISA口座で持つ商品は、長く持ち続けたいものを中心に選ぶと非課税のメリットを生かせます。運用益をそのまま受け取れるNISAは、投資初心者こそ優先して使いたい制度です。くわしいしくみや使い方は新NISAの記事で解説しています。
▼ 次に読みたい記事

まとめ|金融商品の税金を知って手取りを増やそう
商品ごとの課税ルールを一覧で振り返り
預貯金、債券、株式、投資信託の利益には、基本的に20.315%の税金がかかります。 違うのは、課税方法と、損益通算ができるかどうかです。商品名が違っても、税金のルールはいくつかのパターンに分けられるので、一度整理すれば迷いにくくなります。
ここまでの内容を振り返ると、預貯金の利子は源泉分離課税で、受け取った時点で課税が終わります。特定公社債等の利子は申告分離課税で、申告不要も選べます。株の配当は総合課税、申告分離課税、申告不要の3つから選べます。株や債券、投資信託の売却益は申告分離課税です。そして、上場株式等と特定公社債等の間では損益通算ができ、損失は3年間繰り越せます。 投資信託の分配金のうち元本払戻金は非課税で、NISA口座なら運用益そのものが非課税です。
たとえば、株で損失が出た年に、債券の償還差益や株の配当があれば、申告分離課税を選んで確定申告すると税金が戻ることがあります。しくみを知っているかどうかで、同じ運用成績でも手取りが変わります。反対に、NISA口座で出た損失はほかの口座と通算できないので、値下がりが心配な商品をどの口座で持つかも考えておくとよいでしょう。
金融商品の税金は、商品ごとの違いを知ると整理しやすくなります。確定申告が必要かどうかも、口座の種類と課税方法を選んだ時点でほぼ決まります。税率は同じでも課税方法と通算の可否が違う、と覚えておきましょう。
今日からできる口座選びと確認ポイント
初心者がまず取り組みたいのは、NISA口座と源泉徴収ありの特定口座を組み合わせて使うことです。 税金を減らしながら、確定申告の手間も抑えられます。
確認したいポイントは3つです。1つ目は、非課税で運用できるNISAの枠を優先して使うことです。長く持つほど非課税のメリットが大きくなるので、早めに始めるほど有利です。2つ目は、NISAの枠を超える分や、NISAで買えない商品は、源泉徴収ありの特定口座で取引することです。3つ目は、損失が出た年は確定申告をして、損益通算や繰越控除で税金を取り戻せないか確認することです。所得税のしくみ全体を知りたい人は、所得税の基本もあわせて読んでみてください。
たとえば、毎月のつみたてはNISAのつみたて投資枠で行い、個別株の売買は成長投資枠と特定口座を使い分ける、という方法があります。こうしておけば、利益の多くを非課税にでき、残りも証券会社が自動で税金を処理してくれます。年末には証券会社から届く年間取引報告書で、その年の損益と納めた税金を確認する習慣をつけると安心です。
税金のしくみは、知っているだけで手取りを増やせる知識です。自分の口座の種類と課税方法を一度確認するところから始めてみましょう。