「米ドル預金や米国株に興味があるけれど、為替のしくみがよくわからない」「外貨建ての商品は、どれを選べばいいの?」と感じている人は多いのではないでしょうか。外貨建て金融商品は、円の預金より高い金利や海外の成長を取り込める一方で、為替レートの動き次第では円に戻したときに損をすることもあります。手数料や税金のルールも、円の商品とは違う点がたくさんあります。
本記事では、TTS・TTBといった為替レートのしくみと為替リスクから、外貨預金・外国株式・外国債券・外貨建てMMF・FXの特徴と税金までを、わかりやすく整理します。具体的な数字を使って説明するので、読み終えるころには、自分の目的に合った外貨建て金融商品を選ぶための考え方が身につきます。
為替のしくみと各商品の特徴を理解して、目的に合った外貨建て金融商品を選ぶことが、外貨投資で失敗しないための近道です。まずは為替レートの基本から一緒に確認していきましょう。
外貨建て金融商品とは?|為替レートと為替リスクの基本
外貨建て金融商品とは|米ドルやユーロで取引する商品
外貨建て金融商品とは、取引の価格が米ドルや豪ドル、ユーロなどの外貨で表されている金融商品のことです。 円の預金や国内の株式とは違い、運用の成果に為替の動きが加わるのが大きな特徴です。
代表的な外貨建て金融商品には、外貨預金、外国株式、外国債券、外貨建てMMFなどの外国投資信託、外国為替証拠金取引(FX)があります。外貨建て金融商品に投資するときは、まず円を外貨に換えてから預けたり買ったりし、最後に外貨を円に戻して受け取ります。そのため、外貨建て金融商品の損益は「商品そのものの値動きや利息」と「為替レートの変動」の2つで決まります。 海外の金利が日本より高いときは、円の預金より多くの利息が期待できる一方、為替の動き次第では円に戻したときに損をすることもあります。
たとえば、日本の預金金利が低く、米国の金利が年4%前後のときは、同じ1年間の預金でも米ドル建てのほうがずっと多くの利息を受け取れます。ただし、円に戻すときに円高が進んでいれば、利息の分以上に損が出ることもあります。利息の高さだけを見て選ぶと、思わぬ結果になることがあるのです。反対に、円安が進めば、利息に加えて為替差益も受け取れるので、円の預金では得られない大きな利益になることもあります。
外貨建て金融商品は、日本円だけに偏らずにお金を持つ「通貨の分散」にも役立ちます。日本で円安が進むと輸入品の値段が上がりやすくなりますが、外貨を持っていれば、その影響をやわらげることにもつながります。利息や値上がりだけでなく、為替レートの影響もセットで考えることが、外貨投資の第一歩です。また、商品によって手数料や税金のルールも違うので、あわせて確認しておきましょう。
TTS・TTM・TTB|為替レートは「銀行の立場」で考える
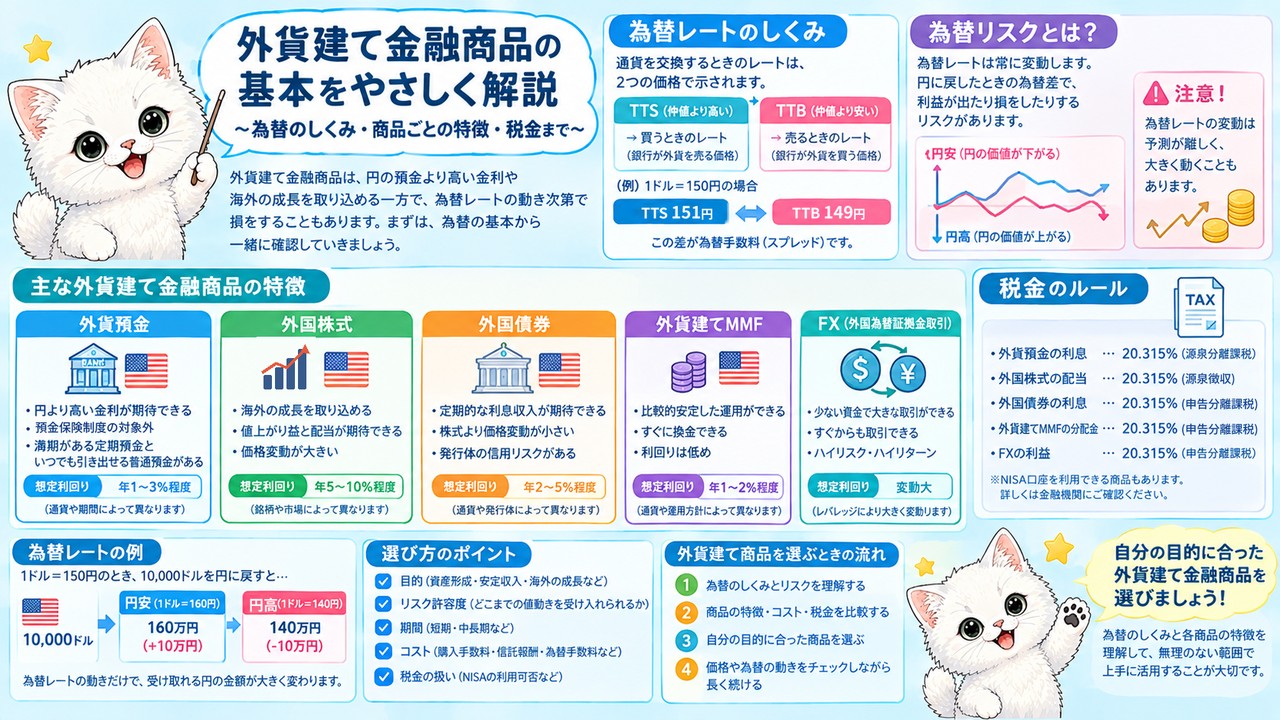
円と外貨を交換するときのレートには、TTS・TTM・TTBの3つがあります。 どのレートが使われるかは、銀行などの金融機関の立場で考えるとわかりやすくなります。
TTM(仲値)は、その日の基準となる為替レートです。TTS(対顧客電信売相場)は、私たちが円を外貨に換えるときのレートで、金融機関から見ると外貨を「売る(Selling)」ときのレートです。反対に、TTB(対顧客電信買相場)は、私たちが外貨を円に換えるときのレートで、金融機関から見ると外貨を「買う(Buying)」ときのレートです。TTSはTTMより高く、TTBはTTMより低く設定されていて、この差が実質的な為替手数料になります。米ドルの場合、TTMとの差は1円程度が一般的ですが、通貨や金融機関によってはもっと大きくなることもあります。たとえば外貨預金の払い戻しで外貨を円に換えるときは、TTBが使われます。
たとえば、ある日のTTMが1ドル150円で、TTSが151円、TTBが149円だったとします。1万ドルを買うには、TTSの151円で151万円が必要です。もしすぐに円に戻すと、TTBの149円で149万円になります。為替がまったく動かなくても、往復で2万円が手数料として差し引かれることになるのです。つまり、外貨投資は最初から手数料の分だけマイナスの状態でスタートすると考えておくとよいでしょう。
為替手数料は、金融機関や商品によって大きく違います。外貨を買うときはTTS、円に戻すときはTTBと覚え、TTMとの差がどれくらいあるかを確認してから取引しましょう。
為替リスク|円安で為替差益、円高で為替差損
外貨建て金融商品には、為替レートの変動によって損益が変わる為替リスクがあります。 為替の変動で生じた利益を為替差益、損失を為替差損といいます。
外貨建て金融商品を持っている間に円安になると、外貨の価値が上がるので、円に戻したときの金額が増えて為替差益が出ます。反対に円高になると、外貨の価値が下がるので、円に戻したときの金額が減り、為替差損が出ます。外貨建ての商品は、円安になると為替差益、円高になると為替差損が発生すると覚えておきましょう。また、TTSとTTBの差があるため、買ったときと同じレートで戻しても損が出る点にも注意が必要です。為替の動きについては、【図解】金融変動とは?お金の価値が変わる理由と賢い付き合い方をわかりやすく解説でもくわしく紹介しています。
たとえば、TTS151円で1万ドルを買い、年4%の外貨定期預金に1年間預けたとします。税引後の利息を加えた元利合計は10,318.74ドルです。満期のTTBが149円なら約153.7万円で、最初の151万円より約2.7万円の利益です。ところが、満期のTTBが139円まで円高になると約143.4万円になり、約7.6万円の損になります。この例では、満期のTTBが約146.34円より円高になると、元本割れになる計算です。1年間で7円ほど円高になるだけで利息の分が消えてしまうので、為替の影響がいかに大きいかがわかります。
外貨投資では、何円になったら元本割れになるのかを計算しておくと安心です。金利が高くても、円高になれば損をすることがあるので、余裕資金で無理なく取り組みましょう。
外貨預金と外国株式|しくみと税金の違い
外貨預金|預金保険の対象外で、外貨定期預金は原則中途換金できない
外貨預金は、外貨で行う預金で、しくみは円の預金とほとんど同じです。 ただし、預金保険制度の対象外であることや、税金のルールが円預金と違う点に注意が必要です。
外貨預金には、外貨普通預金や外貨定期預金などがあります。円の預金と同じように利息を受け取れますが、外貨預金は預金保険制度の保護の対象外です。万が一、金融機関が破綻した場合でも、元本や利息は保護されません。また、外貨定期預金は原則として満期まで中途換金できません。税金については、利息は利子所得として20.315%の源泉分離課税になります。為替差益は雑所得として総合課税の対象ですが、預け入れるときに為替予約を付けた場合は、為替差益も源泉分離課税になります。預金保険制度については、預金はいくらまで守られる?|預金保険制度と金融の関連法規をわかりやすく整理もあわせてご覧ください。
たとえば、1万ドルを年4%の外貨定期預金に1年間預けると、税引前の利息は400ドルです。このうち20.315%の81.26ドルが差し引かれ、手元に残る利息は318.74ドルになります。さらに、満期に円に戻したときに為替差益が出た場合は、その差益は雑所得として、給与所得などとあわせて税金が計算されます。一方、為替差損が出た場合は、ほかの雑所得の利益と差し引きできることがあります。
外貨預金は、手軽に始められる外貨建て金融商品ですが、円預金と同じ感覚で選ぶのは禁物です。預金保険の対象外で、外貨定期預金は原則として途中で引き出せないことを理解したうえで、使う予定のないお金で預けましょう。金融機関によっては、外貨普通預金なら必要なときに引き出せるので、目的に応じて使い分けるのもひとつの方法です。
外国株式|外国証券取引口座が必要で、取引方法は3種類
外国株式とは、外国の企業が発行している株式のことで、取引するには証券会社に外国証券取引口座を開設する必要があります。 取引の方法は3種類あり、税金のルールは国内株式とほぼ同じです。
外国株式の取引方法には、外国取引・国内委託取引・国内店頭取引の3つがあります。外国取引は、証券会社が投資家の注文を取り次いで、外国の市場で売買する方法です。国内委託取引は、国内の証券取引所に上場している外国株式を売買する方法で、受渡日は国内株式と同じく約定日を含めて3営業日目です。国内店頭取引は、証券会社が持っている外国株式を、国内で売買する方法です。外国取引では、現地の市場の取引時間に合わせて注文することになるため、日本時間の夜に売買が成立することもあります。どの方法で取引する場合も、外国証券取引口座の開設が必要です。税金は国内株式と同じで、売却益は譲渡所得として申告分離課税、配当金は配当所得として源泉徴収されます。ただし、外国株式の配当金には配当控除は適用されず、外国税額控除は適用されます。
たとえば、米国の証券取引所に上場している会社の株を、日本の証券会社を通じて米国の市場で買うのが外国取引です。一方、東京証券取引所に上場している外国企業の株を買うのが国内委託取引です。注文の出し方や受渡しのルールは、株を始める前に知りたいこと|株式のしくみと取引ルールをわかりやすくで紹介しています。
外国株式は、世界の成長企業に投資できるのが魅力です。株価の値動きに加えて為替の影響も受けるので、2つのリスクがあることを意識して投資しましょう。また、外国取引では、売買手数料に加えて為替手数料もかかることが多いので、コストも確認しておくと安心です。
外貨建て商品を含む金融商品の税金の全体像は、「投資の利益にかかる税金はいくら?|金融商品と税金のしくみ」をご覧ください。
外国債券・外貨建てMMF・FX|特徴とリスクを比べよう
投資信託そのもののしくみやコストは、「投資信託を始める前に知りたいこと|しくみとコスト」で解説しています。
外国債券|ショーグン債・サムライ債・デュアルカレンシー債の違い
外国債券とは、発行者・発行場所・通貨のいずれかが外国である債券のことです。 払込み・利払い・償還をどの通貨で行うかによって、いくつかの種類に分けられます。
外国債券を取引するときも、証券会社に外国証券取引口座を開設する必要があります。払込み・利払い・償還のすべてが外貨で行われる債券を外貨建て外債といい、このうち外国の発行者が日本国内で発行するものをショーグン債といいます。払込み・利払い・償還のすべてが円で行われる債券は円建て外債で、外国の発行者が日本国内で発行するものをサムライ債、発行者を問わずユーロ市場(日本以外の金融市場)で円建てで発行するものをユーロ円債といいます。さらに、複数の通貨が使われる二重通貨建て債券もあります。払込みと利払いが円で償還が外貨のものをデュアルカレンシー債、払込みと償還が円で利払いが外貨のものをリバース・デュアルカレンシー債といいます。税金は国内の債券と同じです。
たとえば、海外の会社が日本で、円で払い込み、利息も償還も円で受け取る債券を発行すれば、それはサムライ債です。同じ海外の会社が日本で米ドル建てで発行すれば、ショーグン債になります。また、円で買って利息も円で受け取り、満期の償還金だけ米ドルで受け取るのがデュアルカレンシー債で、償還のときの為替レートによって円に換えた金額が変わります。デュアルカレンシー債は、円建ての債券より利率が高めに設定されることが多いですが、その分、償還時の為替リスクを負うことになります。債券の基本は、金利が上がると債券はどうなる?|債券のしくみと選び方をわかりやすくでも解説しています。
外国債券は、どの部分が外貨なのかによって為替リスクの大きさが変わります。「払込み・利払い・償還」のどこが外貨かを確認することが、外国債券を選ぶときのポイントです。
外貨建てMMF|手数料が安く、いつでも換金できる外貨の置き場所
外貨建てMMFは、外国の法律にもとづいて設定された外国投資信託の代表的な商品で、外貨のまま手軽に運用できるのが特徴です。 外貨預金と比べて使いやすい点が多くあります。
外国投資信託とは、ファンドの国籍が外国にあり、外国の法律にもとづいて設定される投資信託です。外貨建てMMFは外国籍の公社債投資信託で、外貨建ての公社債や短期の金融商品などで運用され、株式はいっさい組み入れられていません。申込手数料は無料で、いつでも信託財産留保額などのペナルティなしで換金できます。 また、外貨預金と比べて為替手数料が安く、外貨建てMMFだけを利用するのであれば、外国証券取引口座の口座管理料もかかりません(口座の開設は必要です)。なお、為替差益を含む売却益は、譲渡所得として課税されます。
たとえば、米ドルを持っておきたいけれど、近いうちに外国株式を買うかもしれない、という場合を考えてみましょう。外貨定期預金だと原則として満期まで引き出せませんが、外貨建てMMFならいつでも換金できるので、外貨の待機場所として使いやすいのです。為替手数料も外貨預金より安いことが多く、円と外貨を行き来する回数が多い人ほど差が出ます。さらに、外貨建てMMFは毎日収益が計上され、月末にまとめて再投資されるので、利息のような収益も少しずつ積み上がっていきます。
外貨建てMMFは、外貨を手軽に、低いコストで持っておきたい人に向いています。ただし、元本は保証されておらず、為替リスクもあるので、外貨預金と同じように余裕資金で利用しましょう。
FX(外国為替証拠金取引)|少ない資金で大きな取引ができるハイリスクな取引
FX(外国為替証拠金取引)とは、一定の証拠金を担保として預け、外国通貨の売買を行う取引です。 少ない資金で大きな金額の取引ができる反面、損失も大きくなりやすいハイリスク・ハイリターンの取引です。
FXでは、預けた証拠金の何倍もの金額の外貨を売買できます。このしくみをレバレッジといい、倍率には法令で上限が定められています。 個人の場合、レバレッジの上限は25倍です。為替レートが予想どおりに動けば、少ない資金で大きな利益を得られますが、予想と反対に動くと、証拠金を上回る損失が出ることもあります。損失が一定の水準を超えると、追加の証拠金を求められたり、自動的に取引が決済されたりするしくみもあります。FXは、為替の値動きそのもので利益を狙う取引なので、外貨預金や外国債券のように、利息を受け取りながらじっくり持つ商品とは性格が大きく違います。
たとえば、証拠金10万円をレバレッジ25倍で使うと、250万円分の取引ができます。1ドル150円なら約1万6,667ドル分です。この場合、為替が1円動くだけで、約1万7,000円の損益になります。証拠金10万円に対して、1円の動きで2割近くも増えたり減ったりする計算です。為替は1日に1円以上動くことも珍しくないので、短い期間で証拠金の多くを失うおそれがあります。
FXは、しくみをよく理解し、損失に耐えられる範囲で行うことが大前提です。レバレッジを低めに設定したり、損失を限定する注文を活用したりして、リスクを管理することが欠かせません。外貨投資を始めたばかりの人は、まずはFX以外の商品から検討するのがおすすめです。慣れるまでは、少額で値動きの感覚をつかむことから始めましょう。
先物・オプションなど、証拠金を使うほかのデリバティブ取引は「デリバティブとは?|先物・オプション取引と金投資の基本」をご覧ください。
▼ 次に読みたい記事
まとめ|為替のしくみを知って外貨建て金融商品を上手に選ぼう
外貨建て金融商品のポイントを振り返ろう
外貨建て金融商品は、高い金利や海外の成長を取り込めるのが魅力ですが、為替リスクや手数料、税金のルールを理解して選ぶことが大切です。 最後に、この記事のポイントを振り返りましょう。
円を外貨に換えるときはTTS、外貨を円に換えるときはTTBが使われ、その差が為替手数料になります。外貨建ての商品は、円安になると為替差益、円高になると為替差損が出ます。外貨預金は預金保険制度の対象外で、利息は20.315%の源泉分離課税、為替差益は原則として雑所得の総合課税です。外国株式や外国債券を取引するには外国証券取引口座が必要で、外国株式の配当金には配当控除はなく、外国税額控除が使えます。外国債券は、払込み・利払い・償還のどこが外貨かで種類が分かれます。外貨建てMMFは手数料が安く、いつでもペナルティなしで換金できます。
たとえば、外貨をとりあえず持っておきたいなら外貨建てMMF、決まった期間預けて利息を受け取りたいなら外貨定期預金、海外の企業に投資したいなら外国株式、決まった利息を受け取りながら持ち続けたいなら外国債券、というように目的に合わせて選べます。FXはレバレッジによって損益が大きくなり、短期間で大きな損失が出ることもあるので、慣れてから慎重に検討しましょう。どの商品を選ぶ場合も、円に戻すときの為替レートで手取りがいくらになるかを計算しておくと安心です。
為替のしくみと各商品の特徴を理解して、目的に合った外貨建て金融商品を選ぶことが、外貨投資で失敗しないための近道です。まずは、円安・円高になったときに自分の資産がどう変わるかを計算するところから始めてみてください。