「消費税は、預かった分をそのまま納めればいいの?」「簡易課税とインボイスの特例は、どちらを使えば得なの?」と疑問に思ったことはありませんか。消費税の納める金額は、売上げで預かった消費税だけでは決まらず、仕入れで支払った消費税をどう差し引くかによって大きく変わります。さらに、インボイス制度が始まってからは、2割特例や経過措置など新しいルールも増え、どれが自分に当てはまるのかわかりにくくなっています。
本記事では、原則課税の計算方法と還付のしくみ、簡易課税制度の条件とみなし仕入率、届出書の期限、インボイス制度と2割特例・3割特例などの支援措置、消費税の申告期限についてわかりやすく整理します。具体的な金額で計算するので、読み終えるころには、自分の事業に合った消費税の計算方法と、納める金額の目安がわかるようになります。
消費税の計算は、「何を差し引けるか」と「どの方法を選ぶか」を押さえれば決して難しくありません。まずは、原則課税の計算方法から、一緒に確認していきましょう。
原則課税の計算方法と還付
納付税額は売上げの消費税から仕入れの消費税を引いて計算
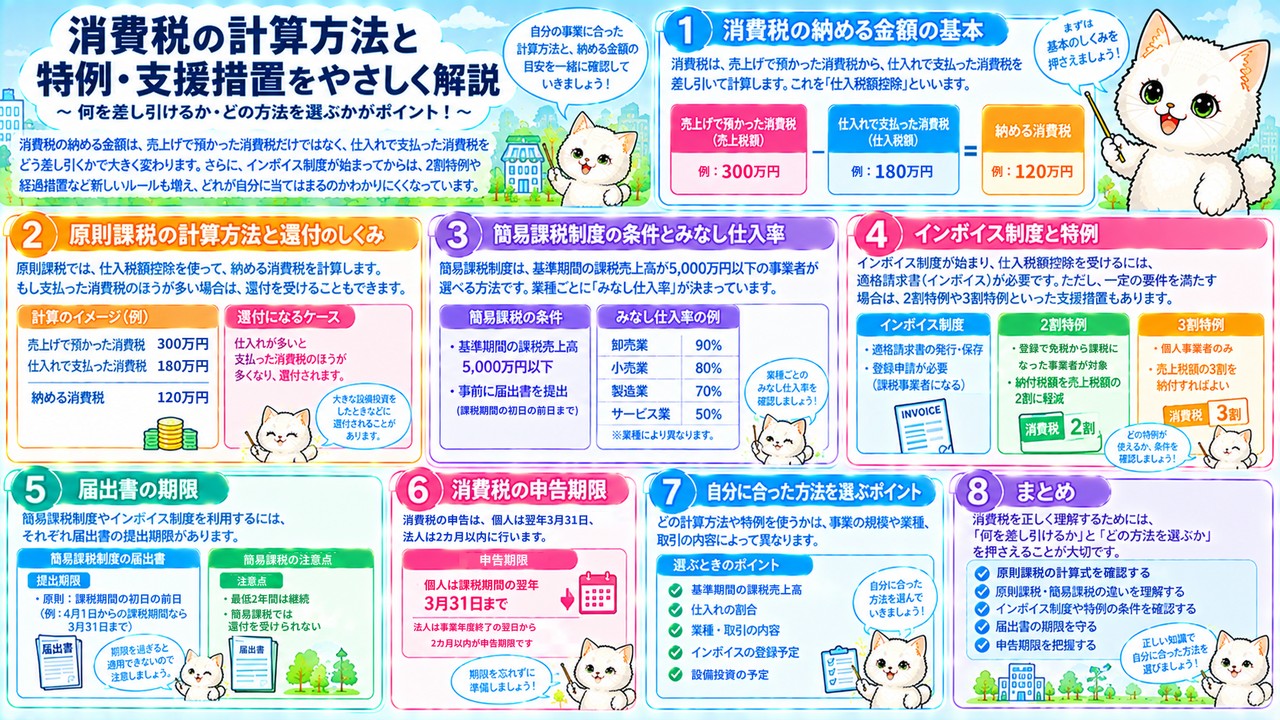
原則課税では、課税売上げに係る消費税額から、課税仕入れに係る消費税額を差し引いて、納付する消費税額を計算します。 仕入れで支払った消費税を差し引くことを、仕入税額控除といいます。
事業者は、商品を売るときに消費者から消費税を預かる一方で、商品の仕入れや経費の支払いのときに、仕入先に消費税を支払っています。もし預かった消費税をそのまま納めると、仕入先が納める分と合わせて、同じ取引に何度も消費税がかかってしまいます。そこで、売上げで預かった消費税から、仕入れで支払った消費税を差し引いた差額だけを納めるしくみになっているのです。 このように、取引の段階ごとに付け加えた価値の分だけ課税されるのが、消費税の特徴です。
たとえば、課税売上高が税抜3,000万円の小売店の場合、売上げに係る消費税額は3,000万円×10%=300万円です。商品の仕入れや経費などの課税仕入れが税抜1,800万円であれば、仕入れに係る消費税額は180万円になります。納付税額は300万円−180万円=120万円です。給与や保険料のように消費税がかからない支払いは、課税仕入れには含まれないので注意しましょう。帳簿をつけるときは、支払いごとに消費税がかかっているかどうかを区分しておく必要があります。
原則課税の納付税額は、「売上げの消費税−仕入れの消費税」と覚えておきましょう。
仕入れの消費税が多い年は還付を受けられる
原則課税では、課税仕入れに係る消費税額が、課税売上げに係る消費税額より多い場合、差額の還付を受けることができます。 計算式の答えがマイナスになったときは、納付ではなく還付になるのです。
還付が生じやすいのは、店舗の建築や大型の設備投資をした年や、輸出の取引が多い事業者です。設備投資をした年は、建物や機械の代金に含まれる消費税を、まとめて仕入れの消費税として差し引けます。ただし、還付を受けられるのは課税事業者が原則課税で計算した場合で、免税事業者や簡易課税を選んだ事業者は還付を受けられません。 還付を受けたい年がわかっている場合は、事前に課税事業者を選択しておく必要があります。
たとえば、課税売上高が税抜1,000万円の飲食店が、同じ年に店舗の改装と厨房機器の購入で、税抜1,600万円の課税仕入れをしたとします。売上げに係る消費税額は100万円、仕入れに係る消費税額は160万円なので、100万円−160万円で60万円の還付を受けられます。同じ年に簡易課税を選んでいた場合は、仕入れの消費税を実額で差し引けないので、還付は受けられません。大きな設備投資の予定がある年は、計算方法の選び方で手元に残るお金が大きく変わります。
原則課税は、「仕入れの消費税が多ければ還付」と覚えておきましょう。
仕入れの消費税を全額差し引ける条件
仕入れに係る消費税額を全額差し引けるのは、課税売上割合が95%以上で、かつ、課税売上高が5億円以下の場合です。 この条件を満たさないと、仕入れの消費税の一部しか差し引けません。
課税売上割合とは、課税売上高と非課税売上高の合計額のうち、課税売上高が占める割合のことです。非課税売上げのために使った仕入れの消費税まで差し引けると、消費税を納めていない売上げについても控除を受けることになってしまいます。そのため、非課税売上げが一定以上ある事業者は、課税売上げに対応する分だけを差し引くように計算します。住宅の家賃収入のような非課税売上げがある事業者は、課税売上割合を確認しておくことが大切です。
たとえば、雑貨店の売上げが税抜2,000万円で、ほかに非課税のアパートの家賃収入がない場合は、課税売上割合は100%なので、仕入れの消費税を全額差し引けます。一方、雑貨店の売上げが2,000万円、住宅の家賃収入が500万円の場合は、課税売上割合は2,000万円÷2,500万円=80%となり、95%未満なので全額は差し引けません。中小の事業者の多くは課税売上割合が95%以上になりますが、不動産賃貸もしている人は注意が必要です。
全額控除の条件は、「課税売上割合95%以上」かつ「課税売上高5億円以下」と覚えておきましょう。
簡易課税制度とみなし仕入率
簡易課税は基準期間の課税売上高5,000万円以下で選べる
基準期間における課税売上高が5,000万円以下の事業者は、原則課税に代えて簡易課税制度を選択することができます。 簡易課税制度では、実際の仕入れの消費税ではなく、業種ごとのみなし仕入率を使って計算します。
原則課税では、すべての仕入れや経費について、消費税がかかっているかどうかを区分して記録する必要があり、中小の事業者には大きな事務負担になります。簡易課税制度では、課税売上げに係る消費税額に、みなし仕入率を掛けた金額を、仕入れに係る消費税額とみなします。つまり、売上げの消費税だけで納付税額を計算できるので、事務の手間を大きく減らせるのです。
たとえば、課税売上高が税抜3,000万円の小売業の事業者が簡易課税を選んだ場合、売上げに係る消費税額は300万円です。小売業のみなし仕入率は80%なので、仕入れに係る消費税額は300万円×80%=240万円とみなされ、納付税額は300万円−240万円=60万円になります。実際の仕入れがいくらであっても、売上げの金額と業種だけで納付税額が決まります。原則課税で計算した前の例の120万円と比べると、実際の仕入れが少ない事業者ほど、簡易課税のほうが有利になりやすいことがわかります。
簡易課税は、「基準期間の課税売上高5,000万円以下」で選べる、と覚えておきましょう。
みなし仕入率は第1種90%から第6種40%
みなし仕入率は、第1種事業の卸売業が90%、第2種事業の小売業が80%、第3種事業の製造業・建設業・農業等が70%、第4種事業の飲食店業等が60%、第5種事業の金融業・保険業・運輸通信業・サービス業が50%、第6種事業の不動産業が40%です。 仕入れの割合が大きい業種ほど、高い率が決められています。
卸売業は、仕入れた商品をそのまま販売するため、売上げに占める仕入れの割合が大きくなります。一方、サービス業や不動産業は、商品の仕入れがほとんどなく、人の労働や物件の貸付けで売上げを得るため、みなし仕入率が低く決められています。なお、農林水産業のうち、軽減税率が適用される飲食料品の譲渡については、第2種事業として80%のみなし仕入率を使います。
たとえば、課税売上高が税抜1,200万円のWebデザイナーは、サービス業なので第5種事業です。売上げに係る消費税額120万円に50%を掛けた60万円を差し引き、納付税額は60万円になります。同じ1,200万円の売上げでも、卸売業なら120万円×90%=108万円を差し引けるので、納付税額は12万円です。どの業種に当たるかで納付税額が大きく変わるため、複数の事業をしている場合は、売上げを業種ごとに区分して記録しておきましょう。
みなし仕入率は、「卸売90%・小売80%・製造70%・飲食60%・サービス50%・不動産40%」の順に覚えておきましょう。
簡易課税制度選択届出書の期限と2年継続
簡易課税制度を適用するには、適用を受けようとする課税期間の初日の前日までに、「消費税簡易課税制度選択届出書」を提出する必要があります。 事業を開始した日の属する課税期間から適用したい場合は、その課税期間中に提出すれば認められます。
簡易課税制度は、届出をしなければ適用されず、自動的に有利なほうで計算してくれるわけではありません。また、簡易課税制度を選択した場合には、最低2年間は継続して適用しなければなりません。簡易課税では還付を受けられないため、設備投資の予定がある年に簡易課税を選んでいると、損をすることがあります。 原則課税と簡易課税のどちらが有利かは、実際の仕入れの割合とみなし仕入率を比べて判断します。
たとえば、課税売上高が税抜2,000万円のサービス業の事業者で、実際の課税仕入れが600万円の場合を考えます。原則課税なら200万円−60万円=140万円、簡易課税なら200万円−200万円×50%=100万円なので、簡易課税のほうが40万円少なくなります。一方、課税仕入れが1,400万円ある年なら、原則課税は200万円−140万円=60万円になり、原則課税のほうが有利です。届出の前に、2年間の売上げと仕入れの見込みで比べておきましょう。
簡易課税は、「前日までに届出」「最低2年間は継続」「還付はなし」と覚えておきましょう。
インボイス制度と消費税の申告期限
インボイスは仕入税額控除に必要な請求書
インボイス制度とは、一定の項目が記載された適格請求書(インボイス)を受け取った場合のみ、仕入税額控除の適用を受けることができるという制度です。 正式には、適格請求書等保存方式といいます。
インボイスは、売手が買手に、正確な税率や消費税額を伝えるためのもので、登録番号や消費税額など、一定の事項が記載されていなければなりません。一定の事項が記載されていれば、請求書の形式はどのようなものでもかまいません。インボイスを発行できるのは、税務署長の登録を受けた適格請求書発行事業者だけで、課税事業者でなければ登録を受けられません。売手は、課税事業者である買手からインボイスの交付を求められたら、発行しなければなりません。
たとえば、原則課税で計算している工務店が、外注先の大工さんに税込55万円を支払ったとします。大工さんがインボイスを発行していれば、工務店は5万円を仕入れの消費税として差し引けます。大工さんが登録していない免税事業者であれば、インボイスを受け取れないので、原則として5万円を差し引くことはできません。そのため、課税事業者の取引先からは、インボイスの登録を求められることが多いのです。登録するかどうかの判断のしかたは、消費税の基本と免税事業者の記事で解説しています。
インボイス制度は、「インボイスがないと、買手は仕入れの消費税を差し引けない」と覚えておきましょう。
2割特例・3割特例などの負担軽減の措置
免税事業者からインボイスの登録をした事業者などの負担を軽くするため、売上げに係る消費税額の2割を納税額とする2割特例などの支援措置があります。 2割特例の対象期間は、2026年9月末を含む課税期間までです。
2割特例は、インボイスの登録により免税事業者から課税事業者になった事業者が対象です。さらに新設の3割特例では、2027年分と2028年分について、売上げに係る消費税額の30%を納税額とすることができますが、対象は個人事業者のみで、法人は対象外です。また、基準期間の課税売上高が1億円以下などの事業者は、1万円未満の課税仕入れについて、帳簿の保存だけで仕入税額控除を受けられます。 免税事業者からの課税仕入れも、一定割合は仕入税額控除を受けられる経過措置があり、その割合は2026年10月1日から2028年9月30日までは70%です。
たとえば、インボイス登録をしたフリーランスの個人事業主で、課税売上高が税抜500万円、売上げに係る消費税額が50万円の場合、2026年分は2割特例で50万円×20%=10万円が納税額です。2027年分も同じ売上げなら、3割特例で50万円×30%=15万円になります。また、課税事業者が免税事業者から税込11万円の仕入れをした場合、消費税相当額1万円の70%の7,000円を差し引けます。特例は年ごとに使えるかどうかが変わるので、その年に使える方法を確認しましょう。
インボイスの支援措置は、「2割特例」「3割特例は個人のみ」「少額特例」「免税事業者からの仕入れは70%」と覚えておきましょう。
消費税の申告期限は個人3月31日・法人2カ月以内
消費税の確定申告期限は、個人の場合は課税期間の翌年1月1日から3月31日まで、法人の場合は課税期間(事業年度)終了の日の翌日から2カ月以内です。 個人の消費税の申告期限は、所得税の3月15日とは違う点に注意が必要です。
個人の課税期間は1月1日から12月31日までの1年間で、翌年の3月31日までに申告と納付を行います。法人の課税期間は事業年度なので、決算日の翌日から2カ月以内が期限です。ただし、法人税の申告期限の延長の特例を受ける法人については、消費税の申告期限を1カ月延長する特例の適用が認められます。 FPの試験では、個人の消費税の申告期限を「3月15日まで」とするひっかけがよく出題されます。
たとえば、2026年分の消費税を申告する個人事業主は、2027年1月1日から3月31日までに申告します。所得税の確定申告は3月15日までなので、2週間ほど遅い期限です。3月31日が決算日の会社であれば、消費税の申告期限は5月31日で、延長の特例を受けると6月30日になります。期限を過ぎると延滞税などがかかるので、所得税や法人税と一緒にスケジュールを管理しておきましょう。
消費税の申告期限は、「個人は翌年3月31日まで」「法人は2カ月以内」と覚えておきましょう。法人税の申告期限は、法人税の税率と申告の記事で解説しています。
まとめ|消費税の計算方法とインボイスの特例を押さえよう
消費税の計算とインボイスのポイントを振り返り
原則課税では、売上げに係る消費税額から仕入れに係る消費税額を差し引いて納付税額を計算し、マイナスになれば還付を受けられます。 仕入れの消費税を全額差し引けるのは、課税売上割合95%以上かつ課税売上高5億円以下の場合です。
基準期間の課税売上高が5,000万円以下なら、簡易課税制度を選んで、みなし仕入率(卸売業90%〜不動産業40%)で計算できます。簡易課税は届出が必要で、最低2年間は継続しなければならず、還付は受けられません。インボイス制度では、インボイスを受け取らないと仕入税額控除を受けられず、登録した小規模な事業者には2割特例や3割特例などの支援措置があります。 申告期限は、個人が翌年3月31日まで、法人が事業年度終了の日の翌日から2カ月以内です。
たとえば、課税売上高が税抜1,200万円のサービス業の個人事業主なら、簡易課税では納付税額が60万円になります。インボイス登録で免税事業者から課税事業者になった人は、2割特例や3割特例と比べて、有利な方法を選べることがあります。計算方法によって納付税額が変わるので、毎年見直すことが大切です。届出の期限や継続しなければならない期間もあるため、売上げと仕入れの見込みが変わったときは、早めに次の年の方法を決めておきましょう。
消費税の計算は、「原則課税・簡易課税・特例」の3つを比べて選ぶと整理しておきましょう。
自分に合う計算方法を試算してみよう
消費税の計算方法を身につけるには、自分の売上げと仕入れの金額を使って、原則課税と簡易課税、使える特例のそれぞれで納付税額を試算してみることが一番の近道です。 数字で比べると、どの方法が有利かがはっきりわかります。
まずは、前年の課税売上高と課税仕入れの金額を帳簿から集計し、原則課税の納付税額を計算します。次に、自分の業種のみなし仕入率で簡易課税の納付税額を計算します。インボイス登録で課税事業者になった人は、2割特例や3割特例の金額も出してみましょう。簡易課税を選ぶ場合は、適用したい課税期間の初日の前日までに届出が必要なので、早めに比べておくことが大切です。
たとえば、来年に店舗の改装を予定している人は、簡易課税を選ぶと還付を受けられないため、原則課税のままにしておくほうが有利な場合があります。反対に、仕入れの少ないサービス業で売上げが安定している人なら、簡易課税にすると納付税額と事務の手間の両方を減らせる可能性があります。所得税の計算と申告は確定申告と源泉徴収の記事、事業所得のしくみは事業所得の記事で解説しています。
消費税の計算方法とインボイスの特例を知っておくと、毎年の納税額を見通せるようになり、事業のお金の計画も立てやすくなります。