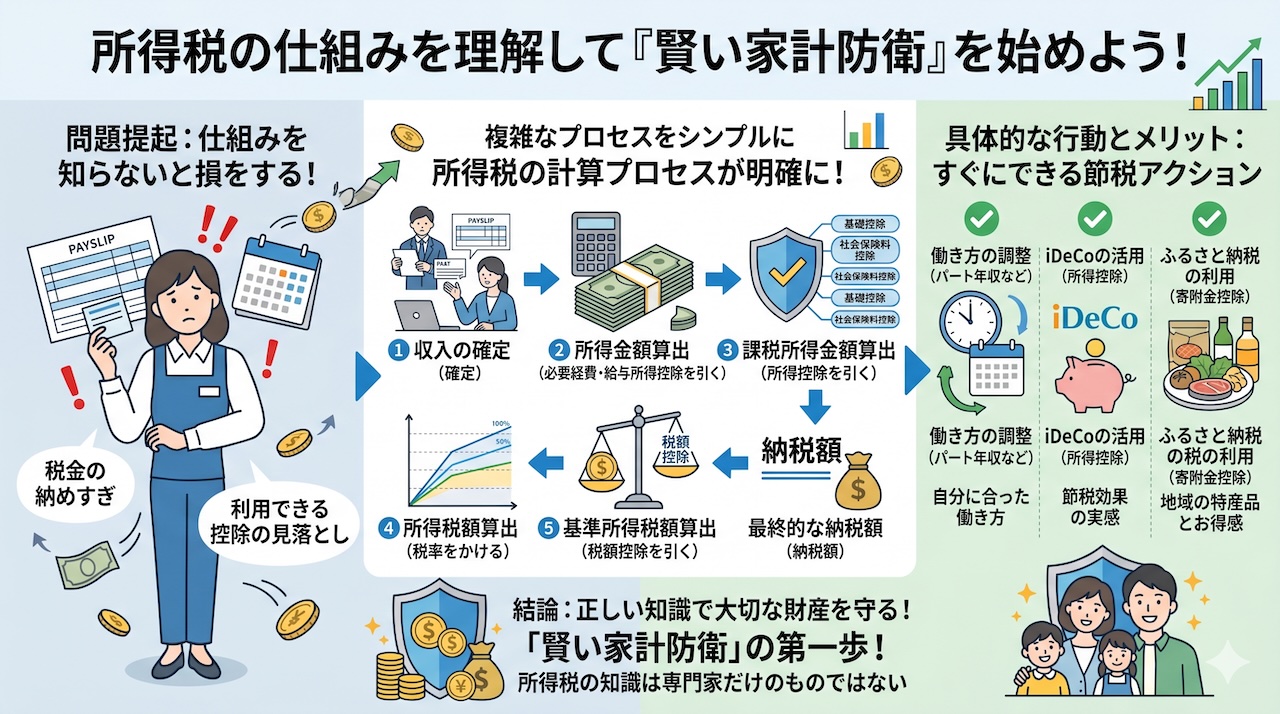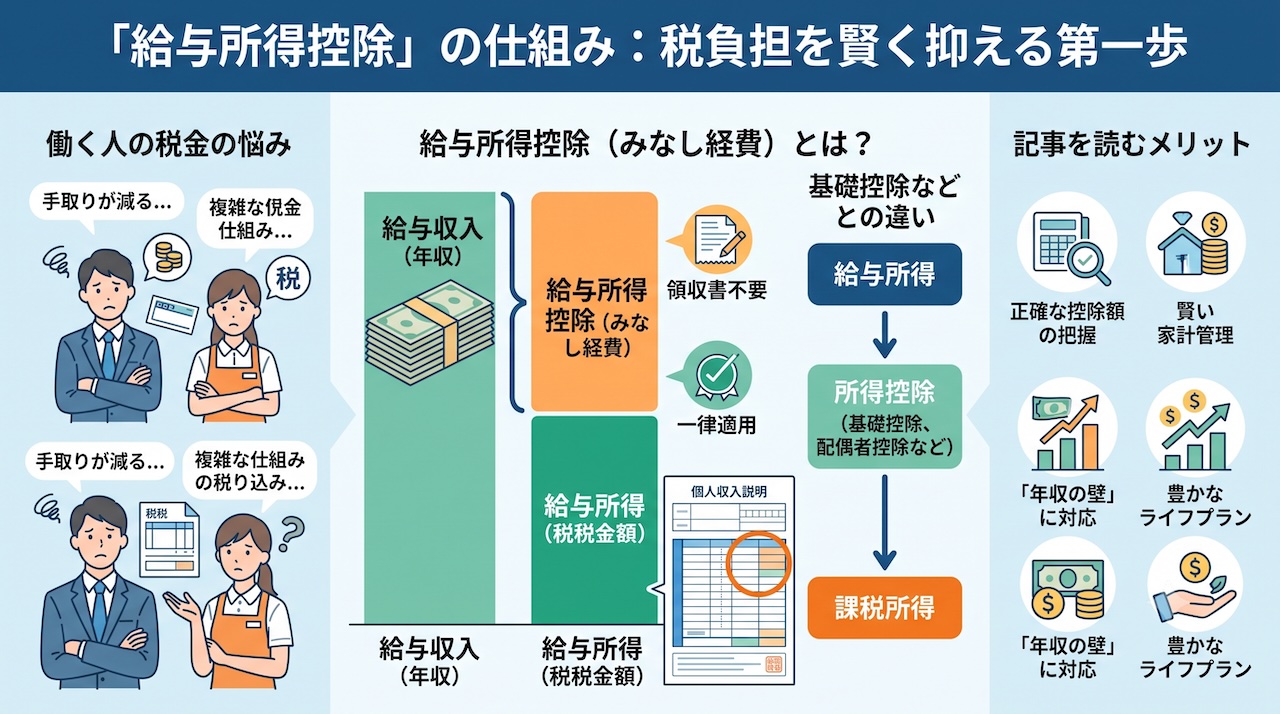
毎月の給与明細や年末調整の時期になると、「税金が引かれて手取りが減ってしまう」と悩むことはありませんか?
実は、会社員やパート、アルバイトとして働く方には、税金の負担を軽くするための「給与所得控除」という仕組みが用意されています。しかし、その役割や、基礎控除など他の控除との違いを正しく理解できていない人は少なくありません。
本記事では、給与所得控除の基本となる「みなし経費」の仕組みから、その他の所得控除との根本的な違い、そして最新の税制改正を反映した具体的な控除額の計算方法までを徹底解説します。
この記事を読むことで、ご自身の年収からいくら控除されるのかが明確になり、損をしないための家計管理や、「年収の壁」を意識した最適な働き方の選択ができるようになります。
給与所得控除を正しく把握し、適切に申告することは、税負担をかしこく抑え、安心できる豊かなライフプランを設計するための第一歩です。令和8年度(2026年度)には、物価高騰への対応として大規模な税制改正が行われ、私たちの「手取り額」に直結する重要な変更が加えられます。まずは基礎知識から、最新の改正情報を交えて詳しく解説します。確認していきましょう。
給与所得控除とはサラリーマンの経費
給与所得控除とは、会社員やパート・アルバイトなどの給与所得者が、仕事をする上で必要となる諸経費を、収入から一律に差し引くことができる仕組みのことです。 自営業者が実費で経費を計上するのと同様に、会社員にも「概算の経費」を認めることで、税負担の公平性を保っています。
なぜ、会社員には個別の領収書による経費精算ではなく「給与所得控除」という一律の枠が設けられているのでしょうか。それは、膨大な数の会社員一人ひとりが「スーツ代」「文具代」「書籍代」などを個別に税務署へ申告し、それを税務署が精査することは、事務負担の観点から現実的ではないからです。
また、会社員であっても仕事に従事するためには、衣服を整え、スキルアップのための自己研鑽に励み、日々の業務に必要な物品を自費で購入する場面が多々あります。これらは本来「所得(利益)」を生み出すためのコストです。そのため、憲法25条が保障する生存権や担税力(税金を負担する能力)の観点から、収入のすべてに課税するのではなく、標準的な経費分をあらかじめ差し引いた「給与所得」に対して課税するという仕組みが採用されています。
具体的なエピソードを交えて考えてみましょう。例えば、営業職の方であれば、清潔感のあるスーツや靴、カバンを整えることは業務上必須です。また、内勤の方であっても、最新のITツールを使いこなすための勉強代や、日々の仕事で使う細かな事務用品を自腹で補うこともあるでしょう。
令和8年度(2026年度)の税制改正では、近年の物価高の影響を考慮し、この「最低保障額」が大幅に引き上げられます。令和7年までは最低65万円だった控除額が、令和8年および9年には特例として**74万円(本則69万円+特例5万円)**にまでアップします。
これにより、例えば年収が190万円以下の方であれば、一律で74万円を経費として差し引くことができます。さらに、もし実際の仕事関連の支出がこの額を大幅に超えるような特殊なケース(職務上の旅費や転居費、資格取得費など)については、「給与所得者の特定支出控除」という、実費ベースで追加控除を受けられる特例も別途用意されています。しかし、一般的な会社員にとっては、この「給与所得控除」という概算経費の枠こそが、最も身近で強力な節税の味方となります。
給与所得控除は、私たちが日々働くために費やしている目に見えないコストを、税法上が「経費」として認めてくれる重要な制度です。 令和8年度の改正によって、物価上昇という社会情勢を反映した、より現実に即した手厚いサポートへと進化を遂げることになります。
給与所得控除額はいくら?
給与所得控除額は、その年の給与収入(年収)に応じて段階的に計算されます。令和8年度分からは、最低保障額が74万円に引き上げられるとともに、中低所得層に向けた控除額の拡充が図られます。
給与所得控除額が年収に連動して変動するのは、収入が多い人ほど仕事に関連する支出(交際費、自己研鑽費、身の回り品への投資など)も増えるという経験則に基づいています。しかし、低所得層においては、収入に対する生活維持コストの割合が非常に高いため、最低限差し引くことができる「最低保障額」を底上げすることで、低所得者の生活を守る役割を果たしています。
特に令和8年度改正では、2年ごとに消費者物価指数の変化率を乗じて控除額を見直す「物価スライド制」が導入されました。これにより、インフレで生活費がかさむ局面でも、税負担が実質的に増えすぎないよう調整される仕組みが整ったのです。
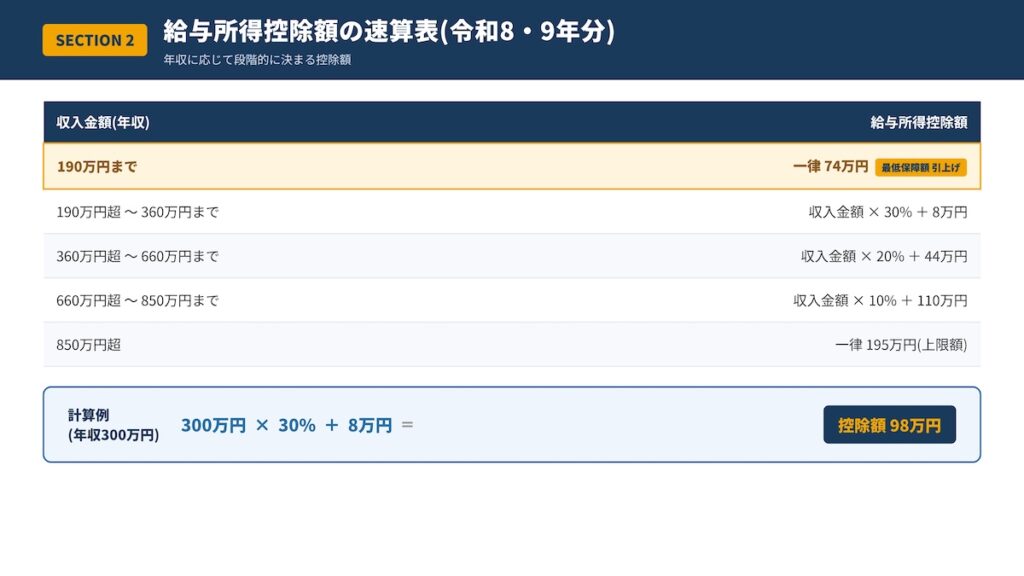
令和8年分および令和9年分における具体的な計算式(速算表)は、以下のようになります(一部特例を含む)。
- 収入金額190万円まで:一律 74万円(最低保障額)
- 収入金額190万円超 360万円まで:収入金額 × 30% + 8万円
- 収入金額360万円超 660万円まで:収入金額 × 20% + 44万円
- 収入金額660万円超 850万円まで:収入金額 × 10% + 110万円
- 収入金額850万円超:一律 195万円(上限額)
具体的なシミュレーションをしてみましょう。例えば、年収(支払金額)が300万円の会社員の場合、計算式は「300万円 × 30% + 8万円 = 98万円」となります。この方の「給与所得」は、300万円 - 98万円 = 202万円として計算の土台に乗ることになります。
また、年収が850万円を超える高所得者の場合、控除額は195万円で頭打ちとなります。これは、一定以上の高収入を得ている層については、それ以上の経費を税金で配慮する必要性が相対的に低いと判断されているためです。
今回の改正で特に注目すべきは、年収190万円以下の方です。これまでは65万円だった控除額が74万円に増えるため、単純計算で9万円分の「課税されない枠」が増えたことになります。これは、パートやアルバイトで働く方々にとって、手取りを減らさずにより長く働ける環境を整える「年収の壁」対策の大きな柱となっています。
令和8年度の給与所得控除は、年収に応じて決まる従来の仕組みを維持しつつ、物価高対策として全体的な底上げが行われています。 自分の年収がどの区分に該当し、いくらの控除を受けられるかを知ることは、適正な納税と賢い家計管理の第一歩と言えるでしょう。
基礎控除などの所得控除との違い
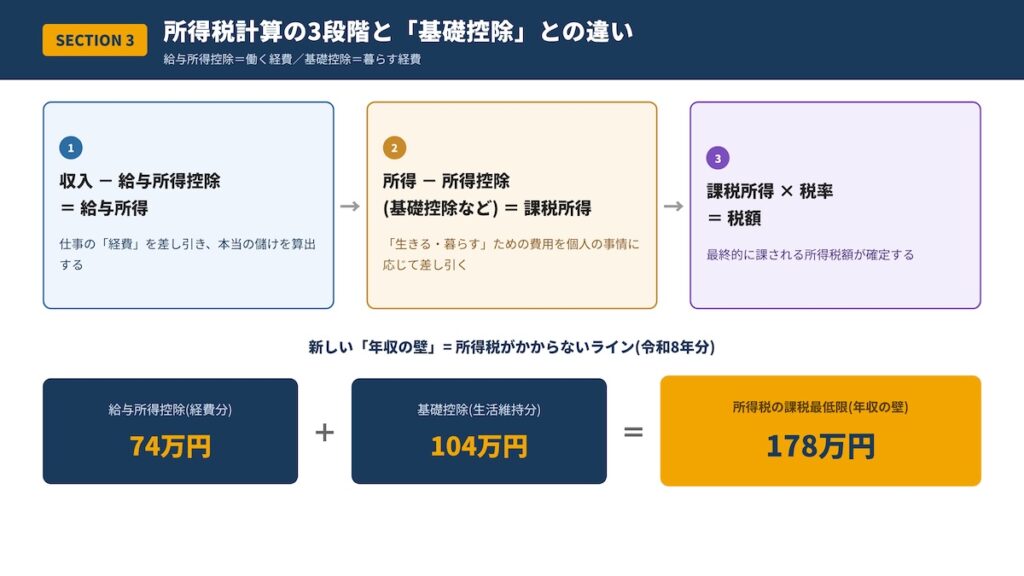
給与所得控除が「所得(儲け)を算出するための経費」であるのに対し、基礎控除などの所得控除は、算出された所得からさらに「個人の事情(生存、家族、健康など)を考慮して差し引くもの」です。 計算のステップが異なり、この両方を組み合わせることで、最終的な税額が決まります。
所得税の計算は、大きく分けて「三段階」で行われます。
- 収入 - 給与所得控除 = 給与所得(所得の計算)
- 所得 - 所得控除(基礎控除等) = 課税所得(税率をかける対象の計算)
- 課税所得 × 税率 = 税額
このように、まず「仕事の経費(給与所得控除)」を引いて「本当の儲け」を出し、そこからさらに「人間として生きるための最低限の費用(基礎控除)」や「家族を養う費用(扶養控除)」などを引くことで、個々の納税者の生活実態に合わせた公平な課税を実現しています。給与所得控除は「働くこと」に対する配慮、所得控除は「暮らすこと」に対する配慮と言い換えることもできます。
令和8年度改正における「所得税がかからないライン」の激変を例に挙げると、違いが明確になります。
令和8年分からは、基礎控除も大幅に拡充されます。合計所得金額が489万円以下の場合、基礎控除額はこれまでの48万円から最大**104万円(本則62万円+特例42万円)**へと引き上げられます。
ここで、先ほどの「給与所得控除(最低74万円)」と合わせて考えてみましょう。
- 給与所得控除(経費分):74万円
- 基礎控除(生活維持分):104万円
- 合計:178万円
この「178万円」がいわゆる新しい「年収の壁(所得税の課税最低限)」です。年収178万円までであれば、まず経費として74万円が引かれ(所得104万円)、そこからさらに基礎控除として104万円が引かれるため、課税所得が0円となり、所得税が発生しません。
所得控除には基礎控除のほかにも、社会保険料を支払った際の「社会保険料控除」や、医療費がかさんだ時の「医療費控除」、配偶者がいる場合の「配偶者控除」など、個人のライフステージに合わせた様々な種類があります。給与所得控除は会社員であれば誰でも自動的に(年収に応じて)決まりますが、所得控除の多くは「年末調整」や「確定申告」を通じて自ら申告しなければ適用されません。今回の基礎控除104万円についても、年末調整の書類に正しく記入して初めて適用される「申告主義」の制度である点には十分な注意が必要です。
給与所得控除と所得控除は、所得税を正しく計算するための車の両輪のような存在です。 特に令和8年度以降は、両方の控除額が大幅に増えることで、私たちの手元に残る「手取り」に大きな影響を与えます。それぞれの役割を正しく理解し、申告漏れのないよう手続きを行うことが、最大の節税対策となります。
まとめ
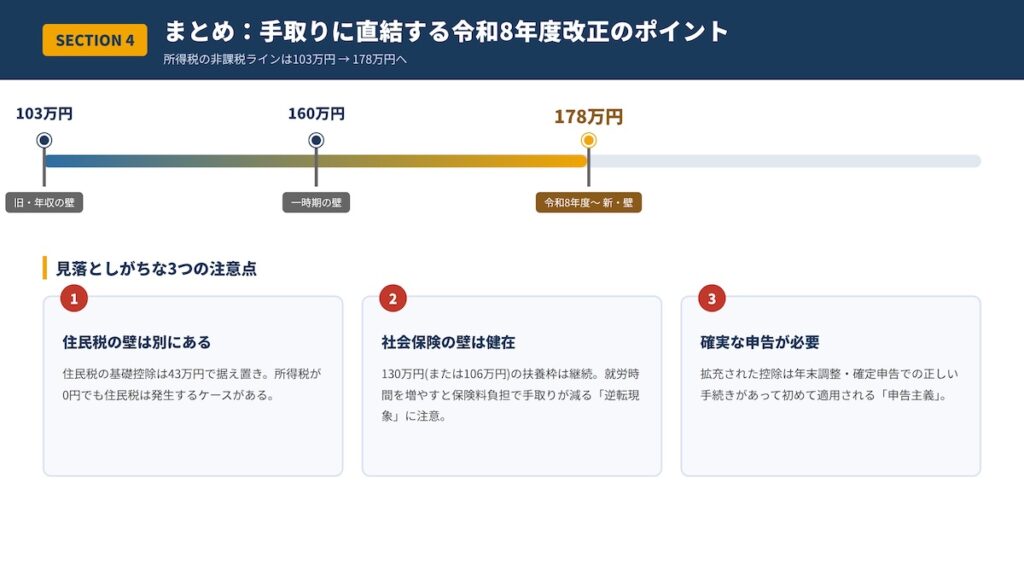
令和8年度(2026年度)の税制改正は、働く会社員にとって歴史的な転換点となります。
「給与所得控除」という名の概算経費が最低74万円に拡充され、さらには「基礎控除」が最大104万円にまで引き上げられることで、所得税の非課税ラインは従来の103万円(一時期は160万円)から「178万円」へと大幅に拡大します。これは、物価高に苦しむ家計を支えるとともに、働く意欲を削いできた「壁」を取り払うための政府の強力なメッセージでもあります。
しかし、注意点もいくつか存在します。
- 住民税の壁は別にある:所得税は178万円までかかりませんが、住民税の基礎控除額は43万円で据え置かれているため、所得税が0円でも住民税が発生するケースがあります。
- 社会保険の壁:130万円(または106万円)という社会保険の扶養枠は依然として残るため、税金面だけを見て就労時間を増やすと、社会保険料の負担で手取りが減る「逆転現象」に注意が必要です。
- 確実な申告が必要:これらの拡充された控除を受けるためには、年末調整や確定申告という手続きを確実に行う必要があります。
今後、2年ごとに物価に連動して控除額が見直される仕組みが定着していきます。私たちは常に最新の情報にアンテナを張り、賢く制度を活用していくことが、複雑な現代社会を生き抜くための必須スキルと言えるでしょう。この記事が、皆さまの税に対する理解を深め、より良い生活設計の一助となれば幸いです。