「法人税の税率は何%なの?」「会社の決算が終わったら、いつまでに申告すればいいの?」と疑問に思ったことはありませんか。法人税は、個人の所得税とは税率のしくみも申告の期限も大きく違います。さらに、法人税のほかに地方法人税や法人住民税、法人事業税もかかるため、全体像をつかめないまま納税の時期を迎えて慌ててしまう経営者も少なくありません。
本記事では、法人税の税率と中小法人の軽減税率、地方法人税と防衛特別法人税、青色申告承認申請書の期限と特典、確定申告と中間申告の期限、法人住民税と法人事業税のしくみについてわかりやすく整理します。具体的な金額で計算するので、読み終えるころには、会社の法人税額のおおよその金額と、申告・納付のスケジュールがわかるようになります。
法人の税金は、「税率」「申告期限」「地方税」の3つを押さえれば決して難しくありません。まずは、法人税の税率から、一緒に確認していきましょう。
法人税の税率と税額の計算
法人税の税率は原則23.2%の比例税率
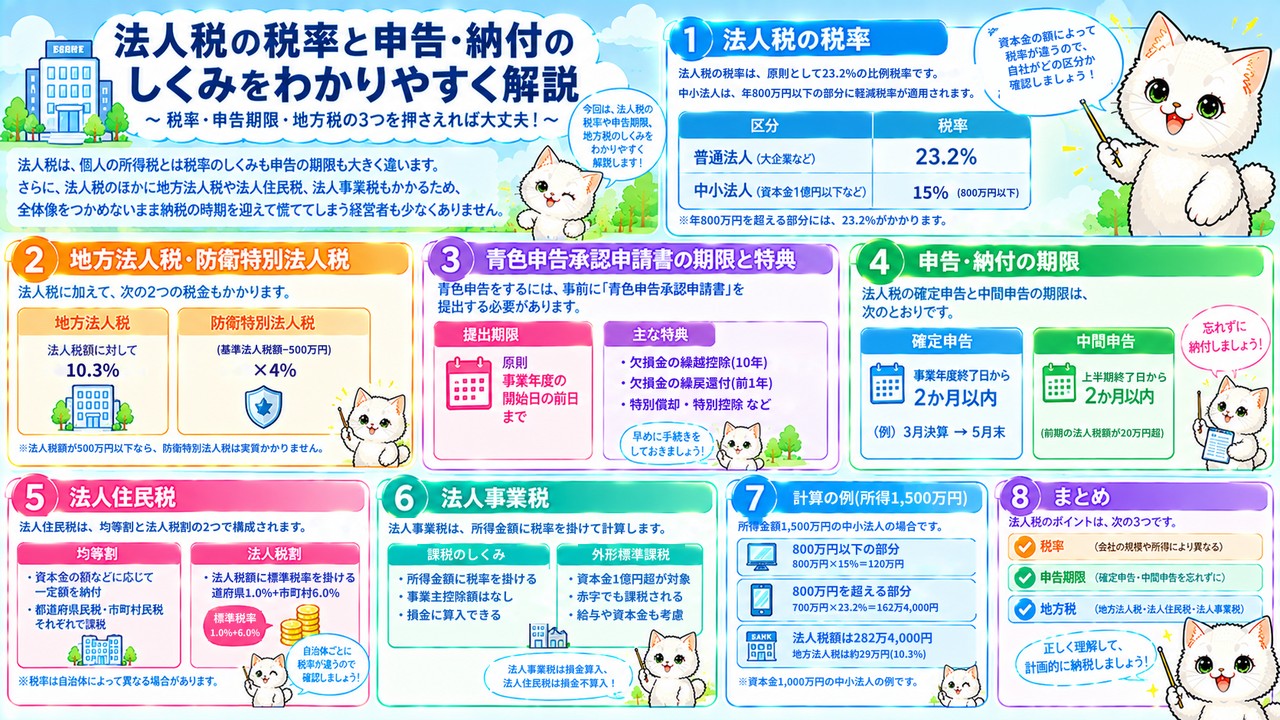
法人税は、法人の所得金額に法人税率を掛けて計算し、税率は原則として23.2%です。 この税率は、所得金額の大小にかかわらず一定の比例税率です。
個人の所得税は、所得が多いほど高い税率が適用される累進税率ですが、法人税は比例税率なので、所得が増えても税率は変わりません。期末の資本金が1億円を超える大法人には、所得金額の全体に23.2%の税率がかかります。ここでいう所得金額は、会計上の利益に申告調整を行ったあとの所得です。 決算書の利益にそのまま税率を掛けるわけではない点に注意しましょう。
たとえば、期末の資本金が5億円の会社で、所得金額が5,000万円の場合は、5,000万円×23.2%=1,160万円が法人税額になります。所得金額が1億円に増えても、税率は23.2%のままなので、法人税額は2,320万円とちょうど2倍になります。所得税のように、所得が増えるほど税率が上がっていくことはありません。法人税のほかに、法人住民税や法人事業税もかかるため、実際の税負担はこれより大きくなります。これらをすべて合わせた税負担の割合を実効税率といい、会社の利益にどれくらい税金がかかるかの目安になります。
法人税の税率は、「原則23.2%の比例税率」と覚えておきましょう。所得金額を求める申告調整のしくみは、法人税の基本と損金の記事で解説しています。
中小法人は年800万円以下の部分が15%
期末の資本金が1億円以下の一定の中小法人は、所得金額のうち年800万円以下の部分に15%の軽減税率が適用されます。 年800万円を超える部分には、原則どおり23.2%がかかります。
中小法人は、大法人に比べて資金力が小さいため、所得の少ない部分の税率を低くして負担を軽くしています。800万円以下の部分が15%、800万円超の部分が23.2%というように、所得を2段階に分けて計算します。ただし、所得金額が10億円を超える事業年度は、800万円以下の部分の税率が15%ではなく17%になります。 FPの試験では、区切りの金額が「1,000万円」ではなく「800万円」である点がよく問われます。個人事業税の事業主控除の290万円などと混同しないよう、数字をセットで覚えておきましょう。
たとえば、資本金1,000万円の中小法人で、所得金額が1,500万円の場合は、800万円以下の部分が800万円×15%=120万円、800万円を超える部分が(1,500万円−800万円)×23.2%=162万4,000円になります。合計すると、法人税額は282万4,000円です。同じ1,500万円の所得でも、大法人なら1,500万円×23.2%=348万円なので、中小法人は65万6,000円税金が少なくなります。所得金額が800万円以下の中小法人であれば、所得の全額に15%の税率がかかるので、税額の見当がつけやすくなります。
中小法人の税率は、「800万円以下は15%、超える部分は23.2%」と覚えておきましょう。
地方法人税10.3%と防衛特別法人税
法人税額には、その10.3%の地方法人税(国税)が上乗せされます。 さらに、2026年4月1日以後に開始する事業年度からは、防衛特別法人税も課されます。
地方法人税は、地方自治体の間の財源の格差を調整するために設けられた国税で、法人税額に10.3%を掛けて計算します。防衛特別法人税は、防衛力の抜本的な強化に必要な財源を確保するため、法人税額に上乗せして課される税金です。法人税の納税義務があるすべての法人が対象になり、「(基準法人税額−500万円)×4%」で計算します。基準法人税額から500万円を差し引くため、法人税額が500万円以下の法人には、実質的に防衛特別法人税はかかりません。
たとえば、先ほどの法人税額が282万4,000円の中小法人の場合、地方法人税は282万4,000円×10.3%で約29万円です。防衛特別法人税は、法人税額が500万円以下なので0円です。一方、法人税額が800万円の会社であれば、防衛特別法人税は(800万円−500万円)×4%=12万円になります。500万円の控除があるので、影響を受けるのは主に利益の大きな会社です。法人税額が500万円を超えるかどうかは、中小法人であれば、所得金額がおよそ2,440万円を超えるかどうかが目安になります。
法人税には、「地方法人税10.3%」と「防衛特別法人税(基準法人税額−500万円)×4%」が上乗せされると覚えておきましょう。
青色申告と法人税の申告・納付
青色申告承認申請書の提出期限
法人が青色申告の特典を受けるには、一定の期限までに「青色申告承認申請書」を所轄税務署長に提出し、承認を受けなければなりません。 原則の期限は、青色申告の承認を受けようとする事業年度開始の日の前日です。
すでに事業を行っている法人が、翌事業年度から青色申告をする場合は、その事業年度が始まる前日までに申請書を提出します。新しく設立した法人の場合は、「設立の日から3カ月後」と「最初の事業年度終了の日」のいずれか早い日の前日が期限です。個人の青色申告の期限が「3月15日まで」や「開業から2カ月以内」であるのに対して、法人は期限の決め方が違う点に注意しましょう。
たとえば、3月決算の会社を2026年7月1日に設立した場合、設立から3カ月後は10月1日、最初の事業年度終了の日は2027年3月31日です。早いほうの10月1日の前日である9月30日までに申請書を提出します。一方、同じ3月決算の会社を2027年1月10日に設立した場合は、3カ月後の4月10日より、最初の事業年度終了の日である3月31日のほうが早いので、その前日の3月30日が期限になります。
法人の青色申告は、「事業年度開始の日の前日まで」「新設法人は3カ月後か最初の事業年度終了の日の早いほうの前日まで」と覚えておきましょう。個人の青色申告は、青色申告の記事で解説しています。
青色申告の特典は欠損金の繰越控除と繰戻還付
法人の青色申告の主な特典は、青色欠損金の繰越控除、青色欠損金の繰戻還付、特別償却・特別控除などです。 赤字が出た年にこそ、青色申告の効果が大きく表れます。
青色欠損金の繰越控除は、青色申告書を提出した法人が、その事業年度に生じた欠損金を翌年以降10年間繰り越せる制度です。青色欠損金の繰戻還付は、利益が出て法人税を納めた翌期に欠損金が生じた場合に、その欠損金を前期に繰り戻して法人税の還付を受けられる制度です。繰戻還付ができるのは前1年間のみで、資本金1億円以下の一定の中小企業だけが使えます。 特別償却や特別控除は、一定の設備投資などをしたときに、通常より多く償却したり、税額から差し引いたりできる制度です。どれも青色申告をしていなければ使えないため、法人を設立したら早めに申請書を出しておきましょう。
たとえば、前期の所得金額が1,000万円で法人税を166万4,000円納めた中小法人が、今期に500万円の欠損金を出したとします。繰戻還付を使えば、前期の所得のうち500万円分に対応する法人税として、166万4,000円×500万円÷1,000万円=83万2,000円の還付を受けられます。繰越控除を選んで翌期以降の所得と相殺することもできるので、資金繰りに合わせて選びましょう。すぐに現金が必要な会社にとっては、納めた税金が戻ってくる繰戻還付は心強い制度です。
青色申告の特典は、「欠損金は10年繰越」「繰戻還付は前1年で中小企業のみ」と覚えておきましょう。
確定申告は2カ月以内、中間申告と納税地
法人は、原則として各事業年度終了の日の翌日から2カ月以内に、法人税の確定申告と納付をしなければなりません。 前期の法人税額が一定以上の法人は、事業年度の途中で中間申告も行います。
確定申告の期限は、株主総会の開催の特例を受ける場合は3カ月以内、一定の場合には6カ月以内に延長されます。中間申告は、事業年度が6カ月を超える法人で、前期の法人税額(年額)が20万円を超える法人が、上半期の分について行います。期限は、上半期終了の日の翌日から2カ月以内です。法人税の納税地は、内国法人であれば本店または主たる事務所の所在地で、納税地に異動があった場合は、異動前の納税地の所轄税務署長に届け出ます。
たとえば、3月31日が決算日の会社は、5月31日までに確定申告と納付を行います。前期の法人税額が60万円であれば、4月1日から9月30日までの分について、11月30日までに中間申告と納付をします。12月31日が決算日の会社なら、確定申告の期限は翌年2月末日です。外国法人で国内に事務所がある場合は、その事務所の所在地が納税地になります。本店を移転した会社は、移転前の納税地を管轄する税務署長に異動の届出をすることになるので、移転先の税務署と間違えないようにしましょう。
法人税の申告期限は、「確定申告も中間申告も2カ月以内」と覚えておきましょう。個人の確定申告の期限は、確定申告と源泉徴収の記事で解説しています。
法人住民税と法人事業税
法人住民税は均等割と法人税割で構成される
法人住民税は、法人に対する道府県民税と市町村民税で、均等割と法人税割で構成されています。 法人税割は、法人税額に税率を掛けて計算します。
均等割は、所得の有無にかかわらず課税される部分で、道府県民税は資本金等の額に応じて、市町村民税は資本金等の額と従業員数に応じて課税されます。そのため、赤字の法人でも均等割は納める必要があります。法人税割の標準税率は、道府県民税が1.0%、市町村民税が6.0%です。標準税率とは、地方自治体が通常用いるべき税率で、必要があれば条例でほかの税率を定めることができます。
たとえば、法人税額が200万円の会社の法人税割は、道府県民税が200万円×1.0%=2万円、市町村民税が200万円×6.0%=12万円で、合計14万円です。これに均等割を加えた金額が、法人住民税の負担になります。一方、欠損金があって法人税額が0円の会社は、法人税割も0円ですが、均等割だけは毎年納めます。個人住民税の均等割と所得割に似たしくみと考えるとわかりやすいでしょう。均等割の金額は、資本金等の額や従業員数が大きいほど高くなるため、規模の大きな会社ほど負担が増えます。
法人住民税は、「均等割」と「法人税額に掛ける法人税割」の2つと覚えておきましょう。個人住民税のしくみは、住民税と事業税の記事で解説しています。
法人事業税には事業主控除がない
法人事業税は、法人の事業に対して課される税金で、法人の所得金額に税率を掛けて計算します。 個人事業税とは違い、事業主控除額の290万円はありません。
個人事業税は、事業の所得から事業主控除額の290万円を差し引いてから税率を掛けますが、法人事業税にはこの控除がありません。そのため、所得金額が少ない法人でも、所得があれば法人事業税がかかります。また、法人事業税は、納付した事業年度の損金に算入できます。法人住民税は損金不算入、法人事業税は損金算入という違いは、FPの試験でもよく問われるポイントです。
たとえば、所得が600万円の個人事業主であれば、290万円を差し引いた310万円に個人事業税の税率がかかります。一方、所得金額が600万円の法人は、290万円を差し引かずに、600万円全体をもとに法人事業税を計算します。個人事業主が法人成りを考えるときは、法人事業税だけでなく、法人住民税の均等割など、赤字でもかかる税金も含めて比べることが大切です。所得が少ないうちは、個人事業のほうが税負担が軽くなる場合もあります。法人化するかどうかは、所得の見込みと税金の種類をあわせて判断しましょう。
法人事業税は、「事業主控除なし」「損金算入できる」と覚えておきましょう。
資本金1億円超の法人は外形標準課税
資本金が1億円を超える法人には、所得金額以外の要素も考慮した外形標準課税が適用されます。 外形標準課税は、法人事業税の計算方法の1つです。
通常の法人事業税は所得金額をもとに計算するため、赤字の法人には法人事業税がかかりません。しかし、大きな法人は、赤字であっても道路や上下水道などの行政サービスを受けています。そこで、資本金1億円超の法人には、所得だけでなく、給与の支払額や資本金の額など、事業の規模を表す要素も考慮して課税します。資本金が1億円以下の法人でも、前事業年度が外形標準課税の対象で、資本金と資本剰余金の合計額が10億円を超えている場合は、外形標準課税が適用されます。
たとえば、資本金が5億円の会社は、その年が赤字でも、事業の規模に応じて法人事業税を納める必要があります。一方、資本金1,000万円の中小法人は、外形標準課税の対象外なので、赤字の年は法人事業税がかかりません。資本金を1億円以下に減らして外形標準課税を逃れることを防ぐため、資本剰余金を含めた金額でも判定するしくみになっています。外形標準課税の対象になると、赤字の年でも税負担が生じるため、資本金の額を決めるときの判断材料の1つになります。
外形標準課税は、「資本金1億円超の法人の法人事業税」と覚えておきましょう。
▼ 次に読みたい記事
まとめ|法人税の税率と申告のルールを押さえよう
法人税の税率と申告のポイントを振り返り
法人税の税率は原則23.2%の比例税率で、中小法人は年800万円以下の部分に15%の軽減税率が適用されます。 さらに、法人税額の10.3%の地方法人税と、(基準法人税額−500万円)×4%の防衛特別法人税が上乗せされます。
青色申告承認申請書は、原則として事業年度開始の日の前日までに提出し、新設法人は3カ月後と最初の事業年度終了の日の早いほうの前日が期限です。青色申告の特典には、欠損金の10年繰越、中小企業の繰戻還付などがあります。確定申告は事業年度終了の日の翌日から2カ月以内、中間申告は上半期終了の日の翌日から2カ月以内です。法人住民税は均等割と法人税割、法人事業税は事業主控除がなく、資本金1億円超の法人には外形標準課税が適用されます。
たとえば、所得金額1,500万円の中小法人なら、法人税は282万4,000円で、地方法人税が約29万円かかります。さらに法人住民税の法人税割と均等割、法人事業税も納めるため、法人税だけを見て税負担を考えると、実際の負担より少なく見積もってしまいます。税金の種類ごとに、計算のもとになる金額と税率を確認しておくことが大切です。申告の期限を過ぎると、加算税や延滞税がかかるほか、2期続けて遅れると青色申告の承認を取り消されることもあるため、期限の管理も欠かせません。
法人の税金は、「法人税・地方法人税・防衛特別法人税」と「法人住民税・法人事業税」に分けて整理しておきましょう。
自社の決算日と申告期限を確認しよう
法人税のしくみを身につけるには、自社の決算日から申告期限と中間申告の期限を書き出し、所得金額から税額を試算してみることが一番の近道です。 期限と税額がわかれば、納税資金の準備もしやすくなります。
まずは、決算日の翌日から2カ月後の確定申告の期限と、前期の法人税額が20万円を超える場合の中間申告の期限をカレンダーに書き込みましょう。次に、今期の所得金額の見込みを、800万円以下の部分と超える部分に分けて、法人税額を計算します。そのうえで、地方法人税や法人住民税、法人事業税も加えた全体の税負担を見積もります。これから法人を設立する人は、青色申告承認申請書の期限を設立前に確認しておきましょう。
たとえば、所得金額が800万円以下に収まる見込みであれば、法人税は所得の15%が目安です。所得金額が600万円なら法人税は90万円、地方法人税はその10.3%で約9万円と見積もれます。益金と損金のルールは法人税の基本と損金の記事、決算書の読み方は決算書と財務分析の記事で解説しています。
法人税の税率と申告のルールを知っておくと、納税の時期と金額を前もって見通せるようになり、会社の資金繰りにも余裕が生まれます。