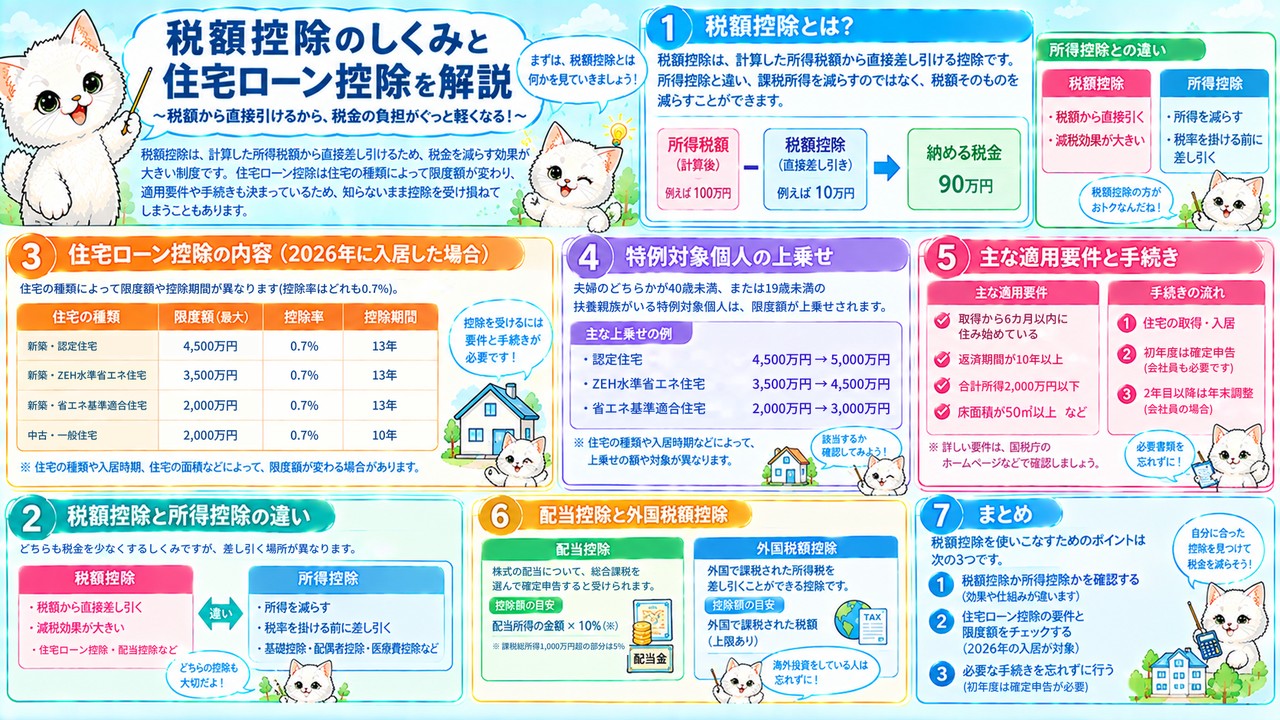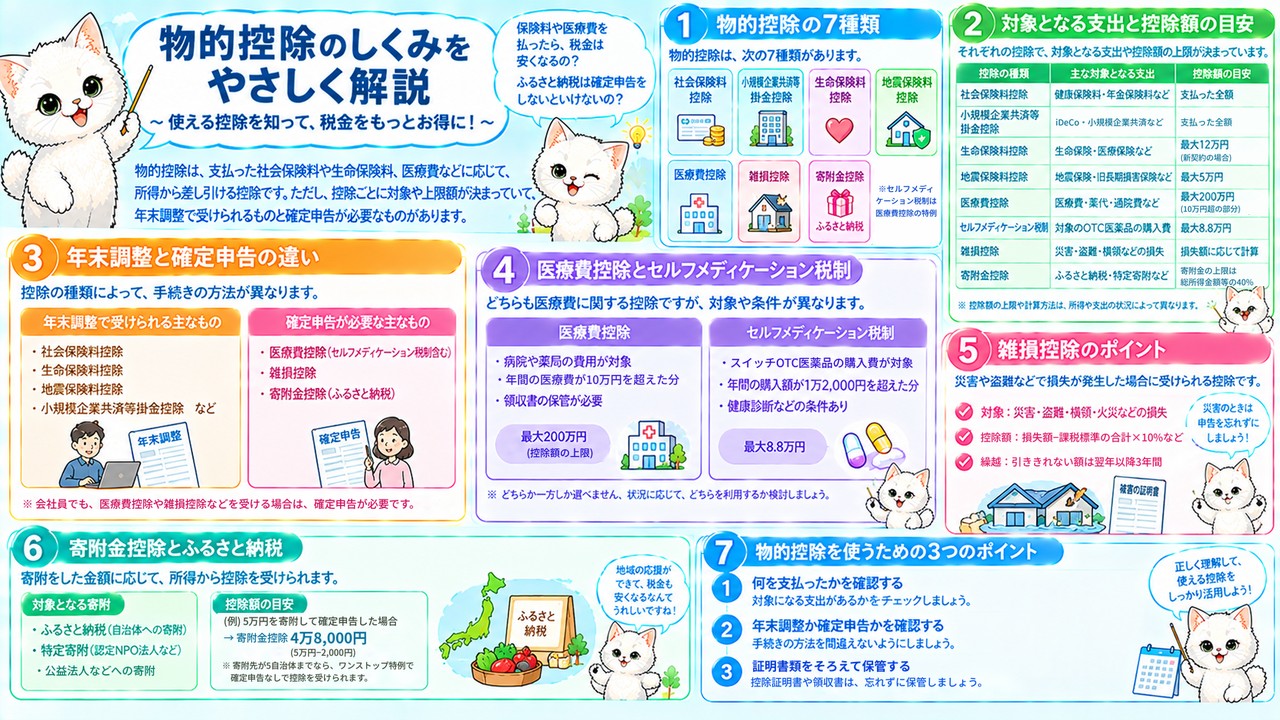
「所得税って、どうやって計算しているの?」「速算表の見方がよくわからない」と感じたことはありませんか。所得税は、課税所得金額に税率を掛けて計算します。ただし、所得の種類によって速算表を使うものと一律の税率を掛けるものがあり、さらに復興特別所得税も加わるため、しくみが複雑に見えてしまいます。
本記事では、所得税の税額計算の流れ、速算表の使い方と計算例、山林所得の5分5乗方式、土地・建物や株式等の譲渡所得の税率、復興特別所得税について、わかりやすく整理します。具体的な金額で計算するので、読み終えるころには、自分の所得税額を速算表で見積もれるようになります。
税額の計算は、「どの所得か」と「どの税率を使うか」を順に確認すれば決して難しくありません。まずは、税額の計算が所得税の計算のどこにあたるかから、一緒に確認していきましょう。
所得税の税額計算とは?課税所得金額に税率を掛けるしくみ
税額の計算は所得税の4つ目のステップ
所得税の税額は、課税所得金額に税率を掛けて計算します。 この計算は、所得税を求める4つのステップのうち、最後の4つ目にあたります。
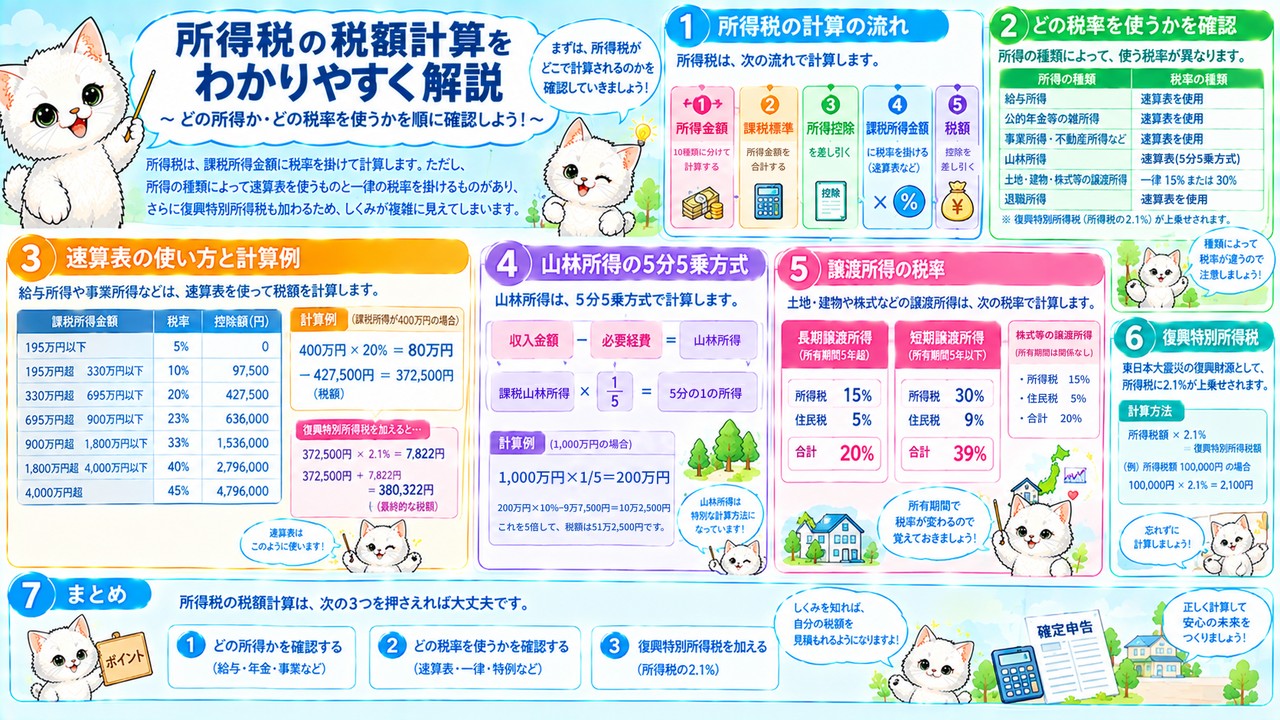
所得税は、1つ目で所得を10種類に分けて所得金額を計算し、2つ目で各所得金額を合計して課税標準を出します。3つ目で課税標準から所得控除を差し引き、課税所得金額を求めます。そして4つ目で、課税所得金額に税率を掛けて所得税額を計算します。この金額を算出税額といいます。さらに、算出税額から住宅ローン控除などの税額控除を差し引いた金額が、最終的に納める申告納税額になります。
たとえば、課税所得金額が400万円の会社員なら、税率を掛けた算出税額は37万2,500円です。この人が住宅ローン控除を10万円受けると、所得税は27万2,500円になります。これに復興特別所得税が加わった金額が、その年に納める税金です。会社員の場合は、この計算を勤務先が年末調整で行ってくれます。一方、個人事業主や、副業の所得が20万円を超える会社員などは、自分で確定申告をして税額を計算します。どちらの場合も、税率を掛ける前の課税所得金額が正しく求められているかが、税額を左右するポイントです。
税額の計算は、「算出税額」から「税額控除」を引いて「申告納税額」を求める流れで押さえましょう。ステップ1〜3の流れは、所得税の計算の4ステップの記事で解説しています。
総合課税と分離課税で使う税率が違う
所得税の税率は、所得の種類によって、速算表を使うものと、一律の税率を掛けるものに分かれます。 どちらで計算するかは、その所得が総合課税か分離課税かで決まります。
総合課税の所得をまとめた課税総所得金額と、分離課税の退職所得、山林所得は、所得が多いほど税率が高くなる速算表を使って計算します。一方、土地や建物を売った譲渡所得や、株式等を売った譲渡所得は、ほかの所得と分けて計算する分離課税で、金額にかかわらず一律の税率を掛けます。 土地や建物は所有期間によって30%か15%、株式等は15%です。
たとえば、給与所得と不動産所得がある人は、2つを合計した課税総所得金額に速算表の税率を当てはめます。同じ人が土地を売って利益が出た場合は、その譲渡所得だけを別に計算し、15%などの税率を掛けます。最後に、それぞれの税額を合計した金額が算出税額になります。分離課税の所得は、ほかの所得がいくら多くても税率が上がらないため、課税総所得金額が大きい人ほど、総合課税よりも税負担が軽くなることがあります。逆に、所得が少ない人にとっては、速算表の5%や10%よりも高い税率になる場合もあります。
所得税の計算では、まず「速算表を使う所得」か「一律の税率の所得」かを確認しましょう。所得の合計の考え方は、課税標準の記事も参考にしてください。
超過累進課税は増えた部分だけ税率が上がる
所得税は、課税所得金額を段階に分けて、上の段階に進むほど高い税率をかける超過累進課税のしくみです。所得全体に高い税率がかかるわけではありません。
課税所得金額は、195万円以下、195万円超330万円以下、330万円超695万円以下のように、7つの段階に分かれています。税率は5%から始まり、10%、20%、23%、33%、40%、45%と上がっていきます。ただし、高い税率がかかるのは、その段階を超えた部分の金額だけです。 そのため、所得が少し増えて上の段階に入っても、手取りが逆に減ることはありません。
たとえば、課税所得金額が200万円の人は、195万円までの部分に5%、195万円を超えた5万円の部分に10%がかかります。税額は9万7,500円+5,000円=10万2,500円です。200万円全体に10%を掛けた20万円にはならないのです。所得が増えれば税額も増えますが、増えた部分にだけ高い税率がかかると考えるとわかりやすいでしょう。収入が増えると税率が上がって損をするのでは、と心配する人もいますが、超過累進課税では、所得が増えた分以上に税金が増えることはありません。昇給や副業の収入は、増えた分の一部が税金になると考えておけば十分です。
超過累進課税は、「段階ごとに税率が上がる」しくみとして覚えておきましょう。所得の多い人ほど多くの税金を負担することで、税負担の公平を保つ考え方です。
所得税の速算表の使い方と計算例
所得税の速算表は7段階、税率5%〜45%
所得税の速算表は、超過累進課税の税額を1回の計算で求められるようにした表です。 「課税所得金額×税率−控除額」の式で税額を出せます。
速算表の区分と計算式は、195万円以下が×5%、195万円超330万円以下が×10%−9万7,500円、330万円超695万円以下が×20%−42万7,500円です。695万円超900万円以下は×23%−63万6,000円、900万円超1,800万円以下は×33%−153万6,000円、1,800万円超4,000万円以下は×40%−279万6,000円、4,000万円超は×45%−479万6,000円です。控除額は、下の段階を低い税率で計算した分の差を、まとめて差し引くための金額です。
たとえば、課税所得金額が400万円の場合、段階ごとに計算すると、195万円×5%=9万7,500円、135万円×10%=13万5,000円、70万円×20%=14万円で、合計37万2,500円です。速算表なら、400万円×20%−42万7,500円=37万2,500円と、1回の計算で同じ答えになります。控除額の42万7,500円は、195万円までを20%ではなく5%で、195万円超330万円までを20%ではなく10%で計算した差額の合計です。しくみがわかると、控除額の数字も覚えやすくなります。
速算表は、「税率」と「控除額」をセットで使うと覚えておきましょう。
速算表を使った税額の計算例
速算表を使うときは、まず課税所得金額がどの段階に入るかを確認し、その段階の税率と控除額を当てはめます。 1,000円未満の端数は、課税所得金額の段階で切り捨てます。
計算の手順は3つです。1つ目に、課税標準から所得控除を差し引いて課税所得金額を求めます。2つ目に、速算表で該当する段階を探します。3つ目に、「課税所得金額×税率−控除額」で税額を計算します。課税所得金額が増えると、税率も控除額も大きくなります。 段階を読み間違えると税額が大きく変わるため、区分の境目に注意しましょう。
たとえば、課税所得金額が250万円の人は、195万円超330万円以下の段階なので、250万円×10%−9万7,500円=15万2,500円です。課税所得金額が800万円の人は、695万円超900万円以下の段階なので、800万円×23%−63万6,000円=120万4,000円です。課税所得金額は3.2倍ですが、税額は約7.9倍になり、超過累進課税の影響がよくわかります。また、税額を課税所得金額で割った実際の負担率は、250万円の人が約6.1%、800万円の人が約15%です。速算表の税率23%がそのまま課税所得金額全体にかかるわけではない点も確認しておきましょう。
速算表は、段階を確認してから計算式に当てはめる手順で使いましょう。課税所得金額を求める所得控除は、人的控除の記事と物的控除の記事で解説しています。
退職所得と山林所得の税額、5分5乗方式
退職所得と山林所得も、速算表を使って税額を計算します。ただし、山林所得は「課税山林所得÷5×税率×5」で計算する5分5乗方式を使う点が特徴です。
退職所得は、ほかの所得と合計しない分離課税ですが、課税退職所得金額に速算表を当てはめて税額を出します。退職金を受け取るときに「退職所得の受給に関する申告書」を提出していれば、この計算による税額が源泉徴収され、原則として確定申告は不要です。山林所得は、長い年月をかけて育てた木を売って得る所得なので、1年にまとめて高い税率がかかると負担が重くなります。そこで、所得を5で割って低い税率で計算し、その税額を5倍する方法で、税金の負担を軽くしています。
たとえば、課税退職所得金額が300万円の場合、300万円×10%−9万7,500円=20万2,500円です。課税山林所得が1,000万円の場合は、1,000万円÷5=200万円に速算表を当てはめ、200万円×10%−9万7,500円=10万2,500円、これを5倍して51万2,500円です。5分5乗方式を使わずに1,000万円で計算すると176万4,000円になるので、大きな差がつきます。退職所得も、退職金から退職所得控除額を差し引いたあとに2分の1を掛けて課税退職所得金額を求めるため、長年の勤務に対する退職金の税負担は軽くなるように配慮されています。
退職所得と山林所得は速算表を使い、山林所得だけは5分5乗方式と覚えておきましょう。退職所得の計算は退職所得の記事で紹介しています。
分離課税の税率と復興特別所得税
土地・建物の譲渡所得は短期30%・長期15%
土地や建物を売った譲渡所得は、所有期間が5年以内なら短期譲渡所得で税率30%、5年を超えるなら長期譲渡所得で税率15%です。住民税は、短期が9%、長期が5%です。
所有期間は、売った年の1月1日時点で判定します。そのため、実際に持っていた期間が5年を少し超えていても、売った年の1月1日時点で5年以内であれば短期譲渡所得になります。短期と長期で税率が2倍違うため、売る時期によって税金が大きく変わります。 土地や建物の譲渡所得は、給与所得などと合計せず、分離課税で計算します。
たとえば、土地を売って1,000万円の譲渡所得が出た場合、長期譲渡所得なら所得税150万円、住民税50万円で、合計200万円です。短期譲渡所得なら所得税300万円、住民税90万円で、合計390万円になります。同じ利益でも190万円の差があるため、売る年の1月1日時点で所有期間が5年を超えるかどうかを確認することが大切です。たとえば2021年5月に買った土地は、2026年1月1日時点では所有期間が5年以内なので、2026年中に売ると短期譲渡所得です。2027年1月1日時点では5年を超えるため、2027年に売れば長期譲渡所得になります。
土地・建物の譲渡所得は、「1月1日時点で5年」と「30%・15%」をセットで覚えておきましょう。譲渡所得の計算は、譲渡所得と山林所得の記事で解説しています。
株式等の譲渡所得は15%
上場株式や公社債などを売った譲渡所得は、所有期間に関係なく、所得税15%の一律の税率で計算します。住民税は5%です。
株式等に係る譲渡所得も、ほかの所得と合計しない分離課税です。保有期間が1年でも10年でも、税率は変わりません。所得税15%に住民税5%を合わせると、税率は20%です。さらに、所得税には復興特別所得税が加わるため、実際の税率は所得税15.315%と住民税5%で、合計20.315%になります。証券会社の特定口座で源泉徴収ありを選ぶと、この税率で税金が差し引かれ、確定申告をしなくても課税関係が終わります。一般口座で取引した場合は、自分で利益を計算して確定申告をする必要があります。
たとえば、上場株式を売って100万円の利益が出た場合、所得税は15万円、復興特別所得税を含めると15万3,150円、住民税は5万円です。合計で20万3,150円の税金がかかります。同じ100万円の利益を、税率30%の短期譲渡所得の土地で得た場合と比べると、株式等の税率は低めに設定されているといえます。なお、上場株式等の譲渡損失は、上場株式等の配当などと損益通算できるほか、翌年以降3年間繰り越せます。NISA口座で売った株式等の利益は非課税なので、この15%の税金はかかりません。
株式等の譲渡所得は、「所有期間に関係なく15%」と覚えておきましょう。
復興特別所得税は所得税額の2.1%
復興特別所得税は、東日本大震災からの復興の財源を確保するため、所得税額に2.1%を掛けて課される税金です。 2013年から2047年までの35年間にわたって課されます。
復興特別所得税額は、「基準所得税額×2.1%」で計算します。基準所得税額は、非永住者以外の居住者であれば、すべての所得に対する所得税額のことで、ほとんどの人がこれにあてはまります。源泉徴収では、所得税率に1.021を掛けた合計税率で、所得税と復興特別所得税をまとめて計算します。税率15%なら、15%×1.021=15.315%です。また、2027年以降は、復興特別所得税の税率が1.1%に引き下げられる一方で、防衛特別所得税として1%が新たに課される予定です。上乗せ率の合計は変わりませんが、復興特別所得税の課税期間は、もともとの25年から10年延長されています。
たとえば、所得税額が37万2,500円の人の復興特別所得税は、37万2,500円×2.1%=7,822円(1円未満切り捨て)です。所得税とあわせて38万322円を納めることになります。上場株式の利益100万円にかかる所得税15万円の場合は、復興特別所得税が3,150円で、合計15万3,150円です。源泉徴収の合計税率15.315%で計算した金額と一致することがわかります。
復興特別所得税は、「所得税額×2.1%」と「15.315%」をセットで覚えておきましょう。
▼ 次に読みたい記事
まとめ|所得税の計算方法を知って税額を正しく見積もろう
税額計算のポイントを振り返り
所得税の税額は、課税所得金額に税率を掛けて算出税額を求め、そこから税額控除を差し引いて計算します。課税総所得金額、退職所得、山林所得は速算表を使い、譲渡所得は一律の税率を掛けます。
速算表は7段階で、税率は5%から45%まで上がる超過累進課税です。「課税所得金額×税率−控除額」で、1回の計算で税額を出せます。山林所得は5分5乗方式で計算し、税金の負担を軽くします。土地・建物の譲渡所得は、1月1日時点の所有期間が5年以内なら30%、5年超なら15%、株式等の譲渡所得は15%です。所得税には、さらに所得税額の2.1%の復興特別所得税が加わります。
たとえば、課税所得金額400万円の会社員の所得税は37万2,500円、復興特別所得税を加えると38万322円です。同じ人が上場株式で100万円の利益を得た場合は、別に所得税と復興特別所得税で15万3,150円がかかります。所得の種類ごとに計算方法を分けて考えることが大切です。さらに住宅ローン控除などの税額控除を受ければ、算出税額からその金額が直接差し引かれます。税率だけでなく、税額控除まで含めて考えると、実際に納める税金がわかります。
税額計算は、「どの所得か」「どの税率か」を順に確認すると理解しやすくなります。
自分の税額を速算表で計算してみよう
所得税のしくみを身につけるには、自分の源泉徴収票の数字を使って、実際に速算表で税額を計算してみることが一番の近道です。
会社員であれば、源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を差し引くと、課税所得金額の目安がわかります。その金額を速算表に当てはめ、復興特別所得税の2.1%を加えれば、源泉徴収税額とほぼ同じ金額になるはずです。住宅ローン控除などの税額控除を受けている場合は、そこから控除額を差し引きます。 計算した金額と源泉徴収票の金額が近いかを確認すると、理解が深まります。
たとえば、給与所得控除後の金額が500万円、所得控除の合計額が200万円の人は、課税所得金額が300万円です。300万円×10%−9万7,500円=20万2,500円に、復興特別所得税の2.1%を加えると、20万6,752円になります。源泉徴収票の「源泉徴収税額」と比べて、大きな差がないかを確かめてみましょう。差がある場合は、所得控除の金額や税額控除の有無を見直すと原因がわかります。住宅ローン控除や配当控除などの税額控除は、税額控除の記事で解説しています。
所得税の計算方法を知っておくと、副業や資産の売却で税金がどれくらいかかるかを、前もって見積もれるようになります。