「青色申告にすると、どれくらい税金が安くなるの?」「白色申告と何が違うのかよくわからない」と感じたことはありませんか。青色申告は、帳簿をきちんとつけて申告する人が、最高65万円の特別控除など、さまざまな特典を受けられる制度です。ただし、青色申告ができる所得の種類や、申請の期限、控除額の要件が決まっているうえ、2027年分からは控除額のしくみも変わるため、知らないまま損をしてしまうこともあります。
本記事では、青色申告と白色申告の違い、青色申告の要件と申請の期限、青色申告特別控除の金額と2027年分からの改正、青色事業専従者給与や純損失の繰越控除などの特典についてわかりやすく整理します。具体的な金額で計算するので、読み終えるころには、青色申告でどれくらい税金が変わるのかと、始めるための手続きがわかるようになります。
青色申告は、「誰ができるか」「いつまでに申請するか」「どんな特典があるか」を押さえれば決して難しくありません。まずは、青色申告とは何かから、一緒に確認していきましょう。
青色申告とは?白色申告との違いと要件
青色申告は帳簿にもとづいて申告するしくみ
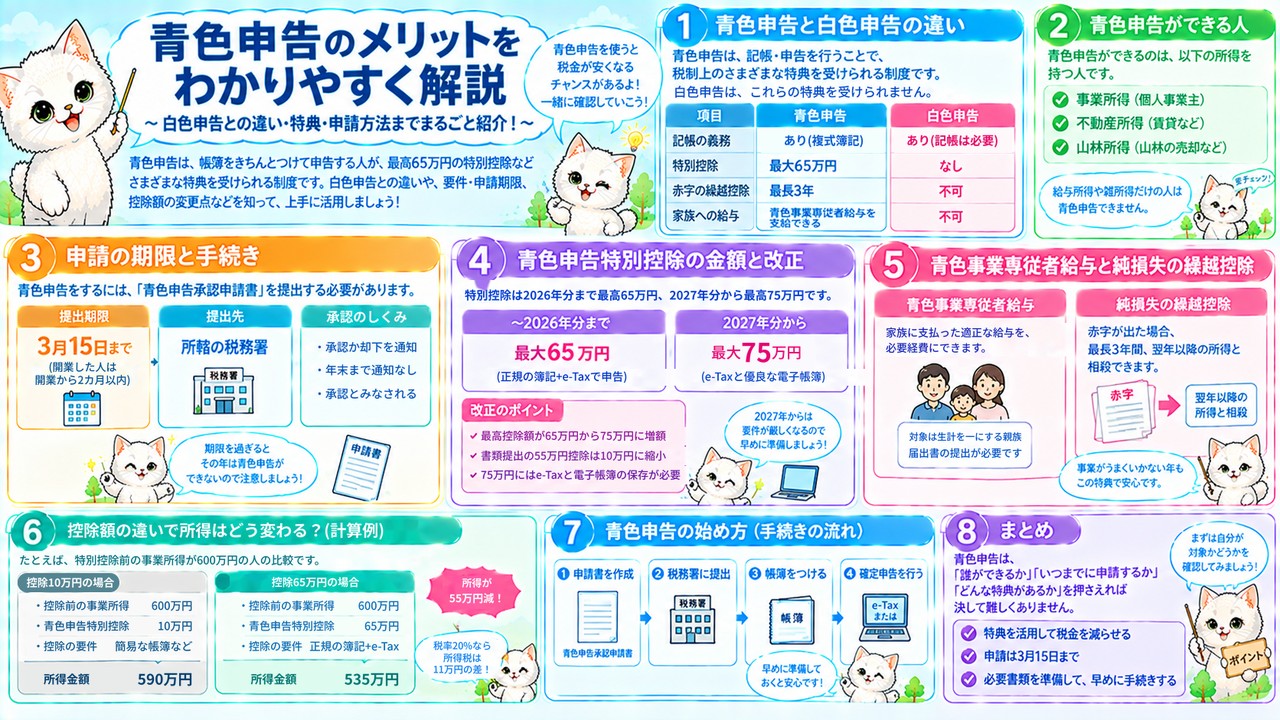
青色申告とは、複式簿記にもとづいて取引を帳簿に記録し、その記録をもとに所得税を計算して申告することです。 青色申告以外の申告は、白色申告といいます。
日本の所得税は、納税者が自分で所得と税額を計算して申告する申告納税方式です。正しく申告してもらうためには、日々の取引をきちんと記録しておくことが欠かせません。そこで、一定の帳簿を備えて正しく記録している人には、青色申告を認め、税金の面でさまざまな特典を与えています。帳簿づけの手間がかかる分、白色申告よりも税金が少なくなるしくみになっているのです。 白色申告でも帳簿の記帳と保存は必要ですが、青色申告のような特典はありません。
たとえば、同じように事業所得がある2人の個人事業主でも、青色申告をしている人は、所得から最高65万円の青色申告特別控除を差し引けるほか、家族に支払った給与を必要経費にしたり、赤字を翌年以降に繰り越したりできます。白色申告の人は、これらの特典を受けられません。青色申告と白色申告のどちらを選んでも、所得税の税率や計算の流れそのものは変わらず、所得金額を計算する段階で差がつくと考えるとわかりやすいでしょう。会計ソフトを使えば、複式簿記の帳簿も日々の入力だけで作成できるため、以前より青色申告を始めやすくなっています。
青色申告は、「帳簿をつける代わりに特典を受けられる申告」と覚えておきましょう。
青色申告ができるのは不動産・事業・山林所得、帳簿は7年保存
青色申告ができるのは、不動産所得、事業所得、山林所得がある人です。 「不・事・山(富士山)は青い」と覚えると、3つの所得を忘れません。
青色申告の要件は3つあります。1つ目は、不動産所得、事業所得、山林所得のいずれかがあることです。2つ目は、「青色申告承認申請書」を税務署に提出していることです。3つ目は、一定の帳簿書類を備えて取引を正しく記録し、保存していることです。帳簿書類の保存期間は、原則として7年間です。 給与所得や雑所得だけの人は、青色申告をすることはできません。 副業の収入が雑所得にあたる会社員も、青色申告の対象外です。
たとえば、アパートを1棟持っていて家賃収入がある会社員は、不動産所得があるので青色申告ができます。一方、会社員が副業で原稿を書いて得た収入が、事業ではなく雑所得にあたる場合は、青色申告はできません。FPの試験でも、「雑所得を生ずべき業務を行う者は青色申告ができる」という選択肢は誤りなので、3つの所得を正確に覚えておきましょう。なお、事業所得か雑所得かは、収入の規模や継続性、帳簿の有無などから判断されます。副業でも、事業として本格的に行い、帳簿をつけている場合は事業所得になることがあります。
青色申告の対象は「不動産・事業・山林」の3つと押さえておきましょう。それぞれの所得の計算は、事業所得の記事や不動産所得の記事で解説しています。
承認申請は3月15日まで、開業した人は2カ月以内
青色申告をしたい人は、青色申告をしようとする年の3月15日までに、「青色申告承認申請書」を税務署に提出します。 その年の1月16日以後に開業した人は、開業した日から2カ月以内に提出します。
申請書を受け取った税務署長は、青色申告を承認するか、却下するかを通知します。12月31日までに通知がない場合は、青色申告が承認されたものとみなされます。 11月1日から12月31日までに開業した人は、翌年2月15日までに通知がなければ承認されたとみなされます。また、青色申告をやめるときは、やめようとする年の翌年3月15日までに「青色申告の取りやめ届出書」を提出します。
たとえば、2026年4月10日に開業した人が、2026年分から青色申告をしたい場合は、2カ月以内である6月10日までに申請書を提出します。すでに事業をしている人が2027年分から青色申告に切り替える場合は、2027年3月15日までに提出します。開業届と一緒に青色申告承認申請書を出しておけば、提出し忘れる心配がありません。期限を過ぎると、その年は白色申告になってしまうので注意しましょう。一度承認を受ければ、取りやめ届出書を出さない限り、翌年以降も毎年青色申告を続けられます。
青色申告の申請は、「3月15日まで」と「開業から2カ月以内」をセットで覚えておきましょう。
青色申告特別控除は最高65万円、2027年分から75万円
55万円・65万円控除の要件
青色申告特別控除は、青色申告をすることで、所得金額から55万円(電子申告などの要件を満たすと65万円)を差し引ける制度です。 所得金額が減るので、所得税と住民税が少なくなります。
55万円の控除を受けるには、事業的規模の不動産所得または事業所得がある人が、正規の簿記の原則にもとづいて作成した貸借対照表と損益計算書を確定申告書に添付し、法定申告期限内に申告することが必要です。不動産所得の事業的規模とは、貸家であればおおむね5棟以上、アパートなどであればおおむね10室以上を貸し付けている規模のことです。さらに、e-Taxで申告するなどの電子申告等の要件を満たすと、控除額は65万円になります。 書類で提出するか、e-Taxで提出するかによって、控除額が10万円変わるのです。
たとえば、青色申告特別控除を差し引く前の事業所得が600万円の人が、55万円の控除を受けると所得は545万円、65万円の控除を受けると535万円になります。65万円の控除を受けた場合と10万円の控除しか受けられなかった場合を比べると、所得の差は55万円です。所得税の税率が20%の人であれば、所得税だけで11万円の差になり、住民税も5万5,000円少なくなります。所得が少なくなると、所得をもとに計算する国民健康保険料が下がる場合もあります。
55万円・65万円の控除は、「事業的規模」「正規の簿記」「期限内申告」の3つを満たすことが条件です。
10万円控除になる場合
55万円・65万円の控除の要件を満たさない青色申告者は、青色申告特別控除が10万円になります。 帳簿のつけ方が簡易なものである場合や、申告が期限に遅れた場合などがあてはまります。
10万円控除になる主な場合は、不動産所得が事業的規模でない場合、正規の簿記ではなく簡易な帳簿で記帳している場合、山林所得だけの場合などです。 また、正規の簿記で帳簿をつけていても、法定申告期限を過ぎてから確定申告書を提出した場合は、55万円・65万円の控除は受けられず、10万円控除になります。期限に1日でも遅れると、控除額が大きく下がってしまう点に注意が必要です。
たとえば、アパートを6室だけ貸している人は、10室以上という事業的規模の目安に届かないため、青色申告をしても控除額は10万円です。また、正規の簿記で帳簿をつけている個人事業主が、3月15日の期限を過ぎて3月20日に申告した場合は、65万円の控除を受けられたはずが10万円になります。所得の差は55万円になるため、期限内に申告することがとても大切です。
10万円控除でも、白色申告と比べれば所得を10万円少なくできるため、青色申告をするメリットはあります。
10万円控除は、「規模が小さい」「簡易な帳簿」「期限に遅れた」場合と覚えておきましょう。
2027年分からの改正、75万円控除と控除なし
2027年分からは、青色申告特別控除の金額が見直され、最高75万円の控除が受けられるようになります。 一方で、書類で提出する人や簡易な帳簿の人は、控除額が少なくなります。
2027年分からの控除額は、正規の簿記の原則にもとづく記帳に加えて、e-Taxで申告し、優良な電子帳簿を保存している人が75万円です。正規の簿記とe-Taxでの申告の人は65万円のままです。正規の簿記でも書類で提出する人は、2026年分までの55万円から10万円に縮小されます。簡易な帳簿の人は、前々年の不動産所得または事業所得の収入金額が1,000万円以下なら10万円、1,000万円を超えると控除なしになります。 これからはe-Taxでの申告と電子帳簿の保存が、控除を多く受けるための鍵になります。
たとえば、2026年分まで正規の簿記で帳簿をつけ、書類で申告して55万円の控除を受けていた人が、2027年分も書類で申告すると、控除額は10万円になり、所得が45万円増えます。所得税の税率が10%の人であれば、所得税が4万5,000円増える計算です。e-Taxで申告すれば65万円、さらに優良な電子帳簿を保存すれば75万円の控除を受けられます。簡易な帳簿で収入金額が1,000万円を超える人は控除がなくなるため、正規の簿記に切り替えることも検討しましょう。
2027年分からは「75万円・65万円・10万円・控除なし」の4段階になると覚えておきましょう。
青色申告のそのほかの特典
青色事業専従者給与は必要経費になる
青色申告者が、青色事業専従者に支払った給与のうち適正な金額は、必要経費にすることができます。 青色事業専従者とは、青色申告者と生計を一にする親族で、その事業にもっぱら従事している人のことです。
通常、生計を一にする家族に支払った給与は、必要経費にすることができません。しかし、青色申告者であれば、「青色事業専従者給与に関する届出書」を税務署に提出し、届出書に記載した金額の範囲内で給与を支払うと、必要経費に算入できます。ただし、仕事の内容に比べて不相当に高い金額は、必要経費になりません。また、青色事業専従者として給与を受け取った家族は、配偶者控除や扶養控除の対象にはなりません。 必要経費が増えるので、事業所得が減り、税金が少なくなります。
たとえば、個人事業主が、事業を手伝う妻に月10万円、年間120万円の給与を支払う場合、届出書を提出していれば、120万円を必要経費にできます。事業所得が120万円減るため、所得税の税率が20%の人であれば、所得税が24万円少なくなる計算です。ただし、妻には給与所得として税金がかかる場合があるため、家族全体の税金で考えることが大切です。届出書は、青色事業専従者給与を必要経費にしようとする年の3月15日まで(1月16日以後に開業した人などは2カ月以内)に提出します。
青色事業専従者給与は、「届出書の提出」と「届け出た金額の範囲内」がポイントです。
純損失の3年繰越控除と繰戻還付
青色申告者は、事業などで純損失(赤字)が出た場合に、その純損失を翌年以降3年間にわたって、各年の所得から控除できます。 また、前年も青色申告をしていれば、損失額を前年の所得から差し引いて、前年分の所得税の還付を受けることもできます。
純損失とは、損益通算をしても引ききれなかった損失のことです。白色申告の場合は、原則としてその年の赤字はその年だけで終わりますが、青色申告であれば、翌年以降に繰り越して将来の所得と相殺できます。これを純損失の繰越控除といいます。一方、前年の所得から差し引いて、すでに納めた所得税を取り戻す方法を、純損失の繰戻還付といいます。開業したばかりで赤字が出やすい時期ほど、青色申告の効果が大きくなります。
たとえば、2026年に300万円の純損失が出た人は、2027年の所得が100万円なら全額を差し引いて0円にし、残りの200万円を2028年に繰り越します。2028年の所得が150万円なら0円にして、残りの50万円を2029年に繰り越し、2029年の所得200万円から差し引いて150万円にします。こうして3年間で、300万円の赤字をすべて活用できます。繰越控除を受けるためには、損失が出た年に青色申告で確定申告をし、その後も毎年続けて確定申告をする必要があります。
純損失の繰越控除は「3年間」、繰戻還付は「前年も青色申告」と覚えておきましょう。損益通算のしくみは、課税標準と損益通算の記事で解説しています。
棚卸資産の低価法と廃業した年の扱い
青色申告者は、棚卸資産を低価法で評価することができます。 低価法とは、年末に残った商品などの棚卸資産を、原価と時価のいずれか低いほうの金額で評価する方法です。
棚卸資産の評価方法は、原則として原価法です。しかし、青色申告者は低価法を選べるため、商品の値下がりを決算に反映できます。年末の在庫の評価額が低くなると、売上原価(必要経費)が増えるため、事業所得が減って税金が少なくなります。なお、青色申告の対象となる事業を廃業した場合は、廃業した年分の所得税については青色申告の特典を受けられますが、翌年以降は受けられません。 低価法も、在庫を多く抱える小売業などにとって大切な特典です。
たとえば、年末に原価100万円の商品が売れ残っていて、時価が80万円に下がっている場合、原価法では在庫を100万円で評価しますが、低価法では80万円で評価できます。その結果、売上原価が20万円増え、事業所得が20万円少なくなります。所得税の税率が10%の人であれば、所得税が2万円少なくなる計算です。翌年はその80万円が期首の在庫になるため、商品が売れたときの売上原価は小さくなりますが、値下がりの損失を早めに経費として計上できる点がメリットです。
低価法は、「原価と時価のいずれか低いほう」と覚えておきましょう。
▼ 次に読みたい記事
まとめ|青色申告の特典を知って税金を減らそう
青色申告のポイントを振り返り
青色申告は、複式簿記にもとづいて帳簿をつけ、その記録をもとに申告するしくみです。不動産所得、事業所得、山林所得がある人が、承認申請書を提出することで利用できます。
承認申請は、青色申告をしようとする年の3月15日まで、1月16日以後に開業した人は開業から2カ月以内です。青色申告特別控除は、事業的規模で正規の簿記などの要件を満たすと55万円、e-Taxで申告すると65万円、それ以外は10万円です。2027年分からは、優良な電子帳簿の保存で75万円になる一方、書類で提出する人は10万円に縮小されます。このほか、青色事業専従者給与の必要経費算入、純損失の3年繰越控除と繰戻還付、棚卸資産の低価法などの特典があります。
たとえば、事業所得が600万円の人が、65万円の控除を受けられずに10万円の控除になると、所得は55万円増え、税率20%なら所得税が11万円増えます。帳簿をきちんとつけて期限内にe-Taxで申告することが、青色申告の特典をいかすポイントです。家族に給与を支払っている人や、開業したばかりで赤字が出やすい人は、青色事業専従者給与や純損失の繰越控除の効果も大きくなります。
青色申告は、「対象の所得」「申請の期限」「特典の種類」の3点で整理しておきましょう。
青色申告を始める手順
青色申告を始めるには、まず青色申告承認申請書を期限までに提出し、日々の取引を帳簿に記録することから始めます。 会計ソフトを使えば、複式簿記の帳簿や貸借対照表も作りやすくなり、日々の入力から決算書まで自動でまとめられます。
開業する人は、開業届と一緒に青色申告承認申請書を提出しておくと安心です。家族に給与を支払う予定があれば、青色事業専従者給与に関する届出書も忘れずに提出しましょう。2027年分からの改正を見すえて、e-Taxでの申告や、優良な電子帳簿の保存にも対応しておくと、最高75万円の控除を受けられます。 確定申告は3月15日の期限内に行い、控除額が10万円に下がらないように注意しましょう。
たとえば、2026年4月10日に開業した人は、6月10日までに申請書を提出し、2026年分から青色申告を始められます。最初の年は赤字になっても、純損失を3年間繰り越せるので、翌年以降の税金を減らせます。なお、個人事業税の計算では青色申告特別控除を差し引けないため、住民税と事業税の記事もあわせて確認しておきましょう。確定申告の期限やルールは、確定申告と源泉徴収の記事で解説しています。
青色申告の特典を知っておくと、事業や不動産の収入にかかる税金を、正しい手続きで減らせるようになります。