「会社の利益と、法人税がかかる所得は同じじゃないの?」「交際費は全部経費にできるの?」と疑問に思ったことはありませんか。法人税は、決算書の利益にそのまま税率を掛けて計算するわけではありません。経費として支払ったのに税金が減らない支出もあるため、ルールを知らないと、法人税の見積もりが大きくずれてしまいます。
本記事では、法人税の基本と所得金額の計算のしくみ、申告調整の4つの種類、受取配当等の益金不算入、交際費等の範囲と損金算入限度額、損金になる税金とならない税金、寄附金の扱いについてわかりやすく整理します。具体的な金額で計算するので、読み終えるころには、会計上の利益から所得金額を求める流れと、損金になる支出の見分け方がわかるようになります。
法人税は、「益金と損金の違い」と「申告調整の流れ」を押さえれば決して難しくありません。まずは、法人税とは何かから、一緒に確認していきましょう。
法人税とは?益金と損金で所得金額を計算するしくみ
法人税は法人の事業年度の所得にかかる税金
法人税とは、法人(会社)の各事業年度の所得に対して課される税金です。 個人の所得にかかる所得税と同じように、法人がもうけた分に税金がかかるしくみになっています。
所得税は1月1日から12月31日までの暦年で計算しますが、法人税は事業年度ごとに計算します。事業年度とは、法人が定款などで定めた会計期間のことで、3月決算の会社であれば4月1日から翌年3月31日までが1つの事業年度です。また、納税義務の範囲は法人の種類によって異なります。国内に本店または主たる事務所がある内国法人は、日本国内で稼いだ所得だけでなく、海外で稼いだ所得についても納税義務を負います。 一方、内国法人以外の外国法人は、日本国内で稼いだ所得についてのみ納税義務を負います。
たとえば、東京に本店がある会社が、海外の支店でも利益を上げている場合は、国内の利益と海外の利益をあわせた所得に法人税がかかります。一方、海外に本店がある会社が日本に支店を置いている場合は、日本国内で稼いだ所得だけが法人税の対象です。12月決算の会社であれば、1月1日から12月31日までが事業年度となり、個人の所得税と同じ期間で所得を計算することになります。事業年度は1年を超えない範囲で会社が自由に決められるため、繁忙期を避けて決算月を選ぶ会社も多くあります。
法人税は、「法人の事業年度ごとの所得にかかる税金」と覚えておきましょう。個人の所得税のしくみは、所得税の計算の4ステップの記事で解説しています。
会計上の利益と所得金額は計算のしかたが違う
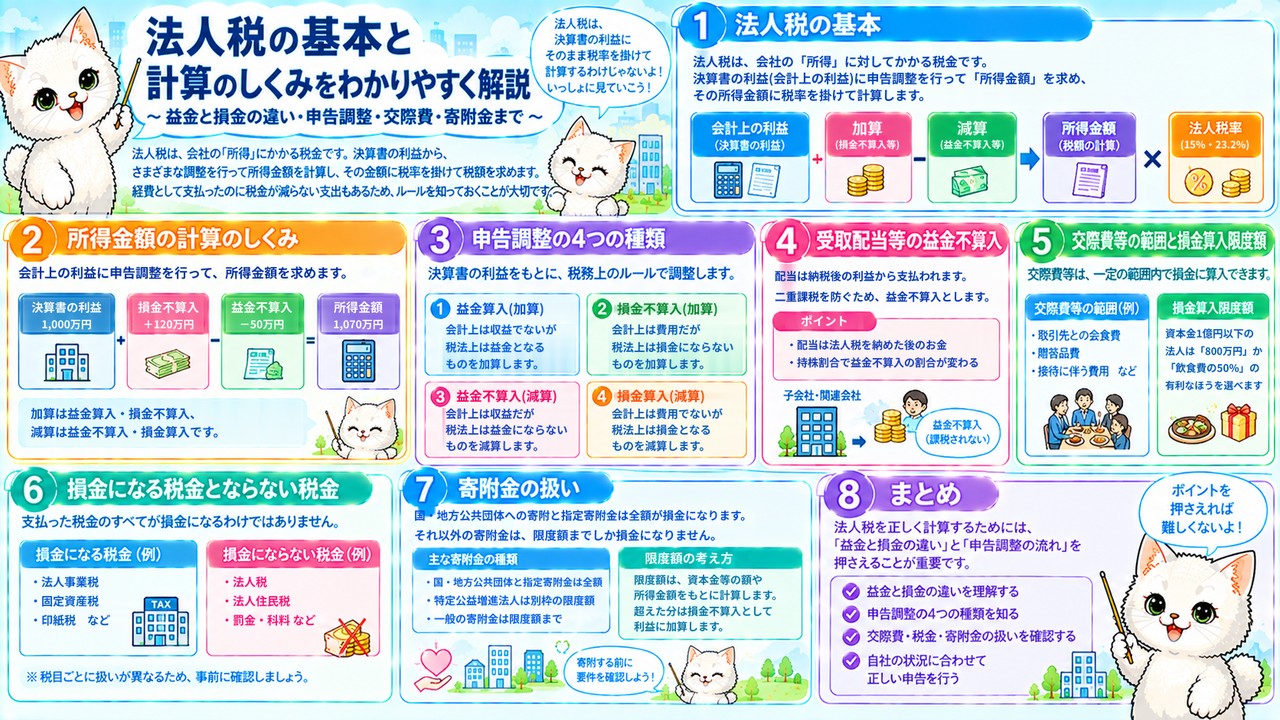
法人税は、会計上の利益ではなく、「益金−損金」で計算した所得金額に税率を掛けて計算します。 益金は税法上の収益、損金は税法上の費用のことです。
会社は、株主や銀行などの利害関係者に経営成績や財政状態を開示するため、日々の取引を帳簿に記録しています。これを企業会計といい、企業会計では「収益−費用」で各事業年度の利益を計算します。しかし、税金を計算するときは、税法上のルールで集計した益金と損金を使います。収益と益金、費用と損金は、それぞれ範囲が少しずつ違うため、会計上の利益と所得金額は一致しません。 たとえば、会計上は費用でも、税法上は損金にならないものがあります。
たとえば、ある会社の1年間の収益が1億円、費用が9,000万円であれば、会計上の利益は1,000万円です。ところが、費用の中に損金として認められない支出が含まれていれば、その分だけ損金は少なくなり、所得金額は会計上の利益より大きくなります。反対に、会計上は収益でも益金にならないものがあれば、所得金額は会計上の利益より小さくなります。会社の決算書の利益と、法人税の計算のもとになる所得金額は、別のものだと考えておくとわかりやすいでしょう。会計は会社の実態を正しく伝えるため、税法は税金を公平に計算するためのルールなので、目的の違いがそのまま差になって表れます。
会計上の利益は「収益−費用」、所得金額は「益金−損金」と区別して覚えておきましょう。
申告調整は益金算入・損金不算入・益金不算入・損金算入の4つ
会計上の利益をもとに、税法との違いを加算・減算して所得金額を求める手続きを、申告調整といいます。 申告調整には、益金算入、損金不算入、益金不算入、損金算入の4つがあります。
会計上の利益を計算したあとで、もう一度、益金と損金を集計し直すのは二度手間です。そこで、会計上の利益をスタートにして、違いがある部分だけを調整します。益金算入は、会計上は収益ではないが税法上は益金となるもの、損金不算入は、会計上は費用だが税法上は損金とならないもので、どちらも利益に加算します。益金不算入は、会計上は収益だが益金とならないもの、損金算入は、会計上は費用ではないが損金となるもので、どちらも利益から減算します。
たとえば、会計上の利益が1,000万円の会社で、交際費のうち損金にならない部分が120万円、益金にならない受取配当が50万円あったとします。損金不算入の120万円は加算し、益金不算入の50万円は減算するので、所得金額は1,000万円+120万円−50万円=1,070万円です。この1,070万円に税率を掛けて、法人税額を計算します。実際の申告では、この調整を法人税の申告書の別表という書類で行います。加算と減算の項目を一覧にしておくと、毎年の決算で同じ調整を忘れずに行えます。
申告調整は、「加算が益金算入と損金不算入、減算が益金不算入と損金算入」とセットで覚えておきましょう。
受取配当と交際費のルール
受取配当等は益金不算入で二重課税を防ぐ
法人が株式の配当金を受け取った場合、会計上は収益として計上しますが、税法上は一定の額が益金不算入となります。 益金不算入の分には、法人税がかかりません。
配当金は、配当を支払う会社が、法人税を納めたあとの利益から支払っています。つまり、配当金はすでに法人税が課された後のお金です。それにもかかわらず、配当を受け取った会社でもう一度法人税をかけてしまうと、同じ利益に二重に税金がかかることになります。このような二重課税を排除するため、配当を受け取った側では、益金不算入とする扱いになっているのです。 益金不算入となる割合は、配当を出す会社の株式をどれくらい持っているかによって変わります。
たとえば、取引先の株式を持っている会社が、その年に50万円の配当金を受け取り、その全額が益金不算入になる場合を考えます。会計上は受取配当金50万円を収益に計上しますが、法人税の計算では申告調整で50万円を減算します。その結果、この配当金には法人税がかかりません。配当を出した会社の段階で法人税を納めているので、全体として同じ利益に1回だけ課税されることになります。グループ会社から配当を受け取る親会社にとっては、とくに大切なしくみです。なお、株式を持っている割合が小さい場合は、配当の一部だけが益金不算入になり、残りには法人税がかかります。
受取配当等の益金不算入は、「二重課税を防ぐためのしくみ」と覚えておきましょう。
交際費等に当たるもの・当たらないもの
交際費等とは、法人が得意先や仕入先など、事業に関係する者に対して、接待や贈答などをした場合の支出のことです。 接待の飲食代やタクシー代、取引先へのお歳暮やお中元、お祝い金や香典などが当てはまります。
一方、名前が似ていても、交際費等に当たらない支出もあります。社名入りのカレンダーや手帳、うちわなどを作る費用は広告宣伝費、もっぱら従業員の慰安のために行う運動会や旅行などの費用は福利厚生費、会議のときの弁当代や茶菓子代は会議費になります。また、取引先との飲食代のうち、1人あたり1万円以下の一定の飲食代は、交際費等から除かれます。 なお、社内の役員や従業員だけで行う飲食は、この1万円以下の扱いの対象になりません。
たとえば、得意先の担当者と自社の社員あわせて4人で会食し、代金が3万6,000円だった場合は、1人あたり9,000円なので、交際費等から除かれて会議費などとして処理できます。同じ4人で4万8,000円だった場合は、1人あたり1万2,000円になるため、全額が交際費等になります。1人あたりの金額は、飲食代の合計を参加人数で割って判定するので、参加者の人数や名前を記録しておくことが大切です。領収書に、飲食の日付、参加者の氏名や関係、人数を書き添えて保存しておくと、あとで区分を確認するときにも困りません。
交際費等は、「接待や贈答の支出」と「1人1万円以下の飲食は除外」をセットで押さえておきましょう。
交際費の損金算入限度額は800万円か飲食費の50%
会計上は交際費等を全額費用にしますが、税法上は原則として損金不算入となり、一定の金額までしか損金に算入できません。 損金算入できる限度額は、期末の資本金の額によって決まります。
資本金が1億円以下の法人は、「年間の交際費等の支出額のうち800万円以下の全額」と「年間の交際費等の支出額のうち飲食支出額の50%」のどちらかを選べます。資本金が1億円を超え100億円以下の法人は、飲食支出額の50%だけが損金算入の限度額です。資本金などが100億円を超える法人は、交際費等を損金に算入することはできません。 中小企業ほど、交際費を損金にしやすいしくみになっているのです。
たとえば、資本金3,000万円の会社が、年間1,000万円の交際費等を支出し、そのうち飲食費が700万円だった場合を考えます。800万円まで全額の方法なら800万円、飲食費の50%の方法なら350万円なので、800万円を選び、200万円が損金不算入になります。一方、交際費等が年間2,000万円で、そのうち飲食費が1,800万円の会社なら、50%の方法の900万円のほうが800万円より大きいため、こちらを選ぶと有利です。どちらの方法を選ぶかは毎年判断できるので、決算のたびに両方を計算して比べましょう。
交際費の限度額は、「中小法人は800万円か飲食費の50%の有利なほう」と覚えておきましょう。
租税公課と寄附金の損金算入
損金になる税金は法人事業税や固定資産税
法人が納めた税金のうち、法人事業税、固定資産税、印紙税、登録免許税、都市計画税、不動産取得税などは、損金に算入できます。 これらは、事業を行うために必要な経費と同じように扱われます。
法人が納める税金や公的な負担金をまとめて、租税公課といいます。租税公課には、損金に算入できるものと、損金に算入できないものがあります。事業を続けるうえで必要になる税金は、損金として扱われます。たとえば、事務所や工場の土地・建物にかかる固定資産税や都市計画税、不動産を買ったときの不動産取得税や登録免許税、契約書に貼る印紙税などです。法人事業税も、法人の所得にかかる税金ですが、損金に算入できる点がポイントです。
たとえば、ある会社が1年間に、固定資産税60万円、印紙税5万円、法人事業税40万円を納めた場合は、合計105万円を損金に算入できます。会計上も租税公課として費用に計上しているので、申告調整は必要ありません。不動産を買った年には、不動産取得税や登録免許税も加わります。法人事業税は、納付した事業年度の損金に算入するため、前の事業年度の分を今年納めた場合は、今年の損金になります。
損金になる税金は、「法人事業税・固定資産税・印紙税など、事業に必要な税金」と覚えておきましょう。法人事業税と法人住民税のしくみは、法人住民税と法人事業税も扱う法人税の税率の記事で解説しています。
損金にならない法人税・法人住民税と罰科金
法人税や法人住民税、罰金や科料、印紙税の過怠税などは、損金に算入できません。 会計上は費用に計上していても、申告調整で利益に加算します。
法人税や法人住民税は、法人の所得に対して課される税金そのものなので、損金には算入しない扱いになっています。また、罰金や科料、交通反則金、印紙を貼り忘れたときの過怠税などは、制裁的な意味がある支出です。もし損金算入を認めると、そのぶん法人税が減ってしまい、制裁の意味がなくなってしまうため、損金不算入とされています。 FPの試験では、法人住民税と法人事業税の扱いの違いがよく問われます。
たとえば、会社が社用車の駐車違反で反則金1万8,000円を支払い、会計上は雑費として費用に計上した場合でも、法人税の計算では1万8,000円を加算します。また、契約書に印紙を貼り忘れて、本来の印紙税の3倍にあたる過怠税を納めた場合も、損金にはなりません。法人住民税の本税を納めたときも、損金に算入されないので、申告調整で加算することになります。損金不算入の支出が多いほど、会計上の利益よりも所得金額が大きくなり、法人税の負担が重く感じられる原因になります。経費として払ったのに税金が減らない支出がある、ということを知っておきましょう。
損金にならない税金は、「法人税・法人住民税」と「制裁的な罰科金や過怠税」と覚えておきましょう。
寄附金は全額損金算入と限度額までの2種類
国や地方公共団体への寄附金と指定寄附金は全額を損金に算入できますが、一般の寄附金や特定公益増進法人への寄附金は、一定の限度額までしか損金に算入できません。 寄附先によって、扱いが大きく変わります。
法人が支出する寄附金は、事業との関係がはっきりしないことが多いため、無制限に損金算入を認めると、寄附を使って法人税を減らせてしまいます。そこで、公共性の高い寄附先には全額の損金算入を認め、それ以外の寄附先には限度額を設けています。指定寄附金とは、公益を目的とする事業を行う法人などに対する寄附金のうち、財務大臣が指定したものです。特定公益増進法人への寄附金は、一般の寄附金とは別枠で限度額が設けられているため、一般の寄附金より損金にしやすくなっています。
たとえば、会社が地元の市に100万円を寄附した場合は、全額を損金に算入できます。一方、取引のない団体に100万円を寄附した場合は、一般の寄附金として限度額の範囲内でしか損金に算入できず、限度額を超えた分は損金不算入として利益に加算します。限度額は、資本金等の額や所得金額をもとに計算するため、会社の規模やもうけによって変わります。寄附をする前に、寄附先が国や地方公共団体、指定寄附金、特定公益増進法人のどれに当たるかを確認しておきましょう。
寄附金は、「国・地方公共団体と指定寄附金は全額」「それ以外は限度額まで」と覚えておきましょう。
▼ 次に読みたい記事
まとめ|法人税の益金と損金のルールを押さえよう
法人税の基本と損金のポイントを振り返り
法人税は、法人の各事業年度の所得にかかる税金で、会計上の利益ではなく「益金−損金」で計算した所得金額に税率を掛けて計算します。実際には、会計上の利益に申告調整を行って所得金額を求めます。
申告調整は、益金算入と損金不算入を加算し、益金不算入と損金算入を減算します。受取配当等は二重課税を防ぐため益金不算入、交際費等は1人1万円以下の一定の飲食代を除き、中小法人なら800万円か飲食費の50%までが損金になります。租税公課のうち、法人事業税や固定資産税は損金算入、法人税・法人住民税・罰科金は損金不算入です。 寄附金は、国・地方公共団体と指定寄附金は全額、そのほかは限度額まで損金算入できます。
たとえば、会計上の利益が1,000万円の会社でも、交際費の限度超過額や罰金を加算し、受取配当の益金不算入を減算すれば、所得金額は1,000万円とは違う金額になります。決算書の利益だけを見て法人税を見積もると、思ったより税金が多くなったり少なくなったりするため、加算と減算の項目を確認することが大切です。とくに交際費と損金にならない税金は、毎年のように加算項目になりやすいので、決算前に金額を把握しておくと安心です。
法人税の計算は、「会計上の利益に申告調整をして所得金額を出す」という流れで整理しておきましょう。
自社の交際費と租税公課を確認しよう
法人税のしくみを身につけるには、自社や身近な会社の交際費と税金の支払いを、損金になるもの・ならないものに分けてみることが一番の近道です。 会計上の費用がすべて損金になるわけではないことが、実感としてわかります。
まずは、交際費等の年間の支出額と、そのうちの飲食費を確認し、800万円の方法と50%の方法のどちらが有利かを計算してみましょう。次に、1人1万円以下の飲食を会議費などとして正しく区分できているかを見直します。そのうえで、納めた税金を損金になるものとならないものに分けておくと、申告調整の項目が見えてきます。中小企業の経営者は、交際費の限度額と損金不算入の税金を知っておくだけでも、法人税の見積もりがぐっと正確になります。
たとえば、交際費が年間900万円の会社なら、800万円を超える100万円が損金不算入になる可能性があります。飲食費の割合が高い場合は、50%の方法と比べて有利なほうを選びましょう。減価償却や役員給与の損金算入のルールは役員給与と減価償却の記事、法人税の税率や申告期限は法人税の税率と申告の記事で解説しています。
益金と損金のルールを知っておくと、会社の利益と税金の関係が見えるようになり、経営の判断にも役立てられるようになります。