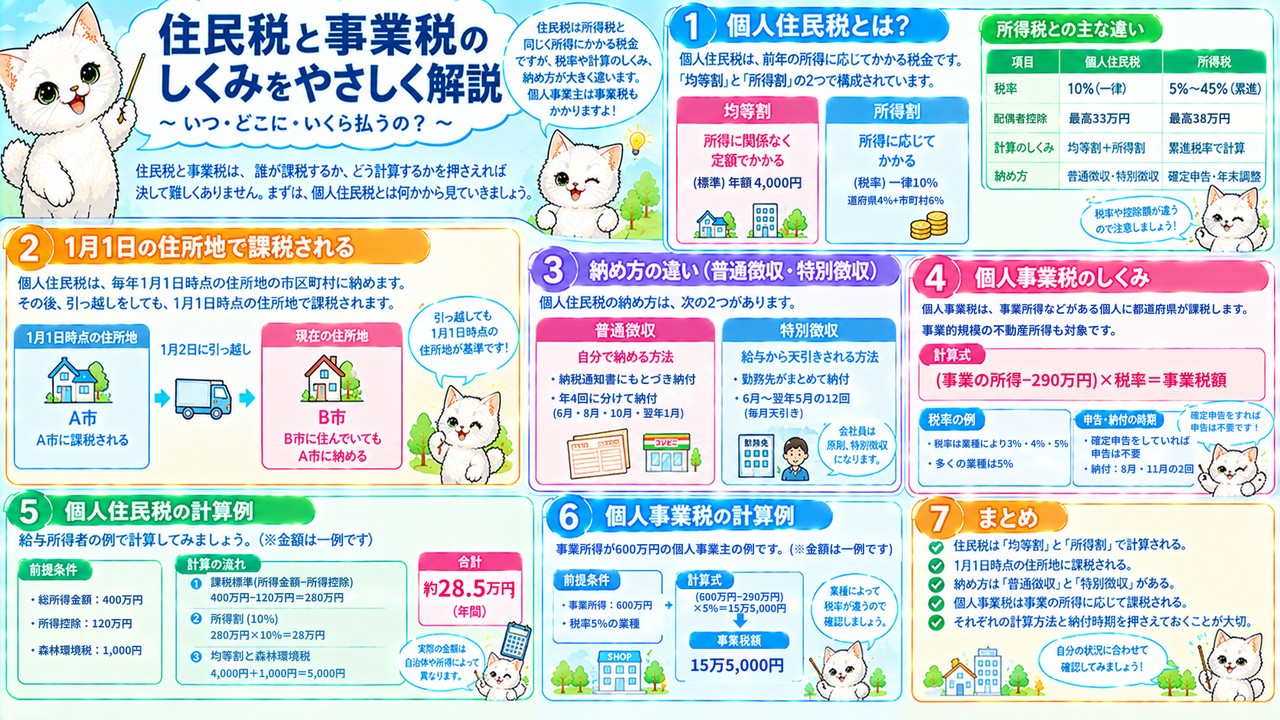
「住民税は、いつ・どこに・いくら払っているの?」「個人事業主になると、事業税もかかるって本当?」と疑問に思ったことはありませんか。住民税は、所得税と同じく所得にかかる税金ですが、税率や計算のしくみ、納め方が所得税とは大きく違います。さらに、個人事業主には個人事業税もかかるため、しくみを知らないと、思ったより税金が多く感じたり、納付の時期に慌てたりしてしまいます。
本記事では、個人住民税の均等割と所得割、所得税との控除額の違い、1月1日の住所地で課税されるしくみ、普通徴収と特別徴収、個人事業税の計算式と申告・納付についてわかりやすく整理します。具体的な金額で計算するので、読み終えるころには、自分の住民税と事業税がいくらになるのかを見積もれるようになります。
住民税と事業税は、「誰が課税するか」と「どう計算するか」を押さえれば決して難しくありません。まずは、個人住民税とは何かから、一緒に確認していきましょう。
個人住民税とは?均等割と所得割のしくみ
住民税は道府県民税と市町村民税の2つ
個人住民税とは、都道府県が課税する道府県民税と、市町村が課税する市町村民税をあわせた税金です。 東京都の場合は、都民税と特別区民税になります。
所得税は国に納める国税ですが、住民税は、住んでいる都道府県と市区町村に納める地方税です。集められた住民税は、教育や福祉、ごみの収集、道路の整備など、身近な行政サービスに使われます。ただし、納めるときは、道府県民税と市町村民税をまとめて市区町村に納付し、市区町村から都道府県に道府県民税の分が払い込まれます。納税者は、2つの税金を別々に手続きする必要はありません。
たとえば、横浜市に住んでいる会社員は、神奈川県の県民税と横浜市の市民税を、まとめて横浜市に納めています。東京都世田谷区に住んでいる人は、都民税と特別区民税を、まとめて世田谷区に納めます。給与明細の「住民税」の欄に記載されている金額は、この2つを合計したものです。会社員の場合は、勤務先が毎月の給与から差し引いて、住んでいる市区町村にまとめて納めてくれます。住民税の通知書を見ると、内訳としてそれぞれの金額が記載されています。引っ越しをすると、納める先の都道府県と市区町村が変わるため、住民税の金額も自治体の税率に応じて少し変わることがあります。
住民税は、「都道府県の税金」と「市区町村の税金」の2つでできていると覚えておきましょう。所得税のしくみは、所得税の計算の4ステップの記事で解説しています。
均等割は4,000円、所得割は一律10%
個人住民税は、所得の大小にかかわらず一定額が課税される均等割と、所得に比例して課税される所得割で構成されています。 均等割は道府県民税が1,000円、市町村民税が3,000円、所得割は道府県民税4%と市町村民税6%で、合計10%です。
所得割は、「(所得金額−所得控除額)×10%」で計算します。所得税は、所得が多いほど高い税率がかかる累進課税ですが、住民税の所得割は、所得にかかわらず一律10%の比例税率です。 所得税と住民税では、税率のしくみがまったく違うのです。 なお、均等割と所得割の金額は標準税率で、条例により異なる金額を定めることができます。所得が一定額以下の人は、均等割や所得割がかからない非課税になる場合もあります。また、住民税とは別に、国税である森林環境税として年1,000円が課され、均等割とあわせて市区町村が徴収します。
たとえば、総所得金額が400万円で、住民税の所得控除の合計額が120万円の人は、所得割が(400万円−120万円)×10%=28万円です。内訳は、道府県民税が11万2,000円、市町村民税が16万8,000円になります。これに均等割4,000円と森林環境税1,000円を加えると、細かい調整を考えない場合の年税額は28万5,000円です。所得割は所得に比例するので、所得控除後の金額が100万円増えれば、住民税は10万円増えると考えると見積もりやすくなります。
住民税は、「均等割4,000円」と「所得割10%」で計算すると覚えておきましょう。所得税の累進課税は、税額の計算の記事で解説しています。
住民税の所得控除は所得税より少ない
個人住民税にも、所得税と同じような所得控除がありますが、所得税と比べて控除額が少なくなっています。 そのため、同じ人でも、住民税の課税所得は所得税の課税所得より大きくなります。
住民税の所得控除には、基礎控除、配偶者控除、扶養控除、社会保険料控除、生命保険料控除、医療費控除など、所得税とほぼ同じ種類があります。しかし、配偶者控除や扶養控除などの人的控除は、所得税より控除額が少なく設定されています。たとえば、一般の配偶者控除は、所得税では最高38万円ですが、住民税では最高33万円です。 住民税の計算では、所得税の控除額をそのまま使えない点に注意しましょう。
たとえば、所得税の税率が10%の会社員が配偶者控除を受けると、所得税は38万円×10%=3万8,000円少なくなります。住民税では、33万円×10%=3万3,000円少なくなります。控除額は所得税のほうが大きいですが、住民税は税率が一律10%なので、所得税の税率が5%の人であれば、所得税の減税額1万9,000円より住民税の減税額のほうが大きくなります。所得控除を1つ増やすと、所得税と住民税の両方が少なくなるため、控除の申告を忘れないことが大切です。
住民税の所得控除は、「種類は同じでも、金額は所得税より少ない」と覚えておきましょう。所得税の人的控除は、人的控除の記事で解説しています。
住民税の課税と納付のしくみ
1月1日の住所地で、前年の所得をもとに課税
個人住民税は、その年の1月1日に住所がある市区町村で、前年の所得金額をもとに課税されます。 所得税が「その年の所得」に課税されるのに対して、住民税は「前年の所得」に課税される点が大きな違いです。
住民税を納める先は、1月1日時点の住所地で決まります。そのため、1月2日以降に引っ越しても、その年度の住民税は、1月1日に住んでいた市区町村と都道府県に納めます。また、前年の所得をもとに計算するため、退職して収入がなくなった年でも、前年に所得があれば住民税がかかります。 退職した翌年に、住民税の支払いが負担に感じられるのはこのためです。
たとえば、2026年1月1日に東京都練馬区に住んでいた人が、2026年3月に横浜市へ引っ越した場合、2026年度の住民税は、2025年の所得をもとに、練馬区と東京都に納めます。横浜市に納めるのは、2027年1月1日にも横浜市に住んでいれば、2027年度の住民税からです。また、2026年3月に会社を退職した人は、2026年度の住民税として、2025年の給与にかかる税金を納める必要があります。退職時に残りの住民税を最後の給与からまとめて差し引くか、自分で納めるかは、退職する時期や本人の希望によって変わります。
住民税は、「1月1日の住所地」と「前年の所得」をセットで覚えておきましょう。
賦課課税方式で税額は自治体が計算する
個人住民税は、地方公共団体が税額を計算して納税者に通知し、その通知にもとづいて納税者が納付する賦課課税方式です。 納税者が自分で税額を計算する必要はありません。
所得税は、納税者が自分で所得と税額を計算して申告する申告納税方式です。一方、住民税は、市区町村が、勤務先から提出される給与支払報告書や、税務署に提出された確定申告書の情報をもとに税額を計算します。そのため、所得税の確定申告をした人は、住民税の申告を別にする必要はありません。 ただし、所得税の確定申告が不要な人でも、副業の所得などがある場合は、市区町村に住民税の申告をする必要があります。
たとえば、会社員が副業で15万円の雑所得を得た場合、所得税は20万円以下なので確定申告が不要ですが、住民税にはこの基準がないため、住民税の申告をします。住民税の申告の期限は、所得税の確定申告と同じ3月15日です。申告をすると、市区町村が副業の所得も含めて住民税を計算し、通知書を送ってくれます。FPの試験では、「個人住民税は、納税者が自分で税額を計算して申告・納付しなければならない」という選択肢は誤りなので注意しましょう。
住民税は、「自治体が計算して通知する賦課課税方式」と覚えておきましょう。確定申告のルールは、確定申告と源泉徴収の記事で解説しています。
普通徴収は年4回、特別徴収は年12回
個人住民税の納付方法には、自分で納める普通徴収と、給与から天引きされる特別徴収の2つがあります。 普通徴収は年4回、特別徴収は年12回に分けて納めます。
普通徴収は、市区町村から送られてくる納税通知書で、年税額を6月、8月、10月、翌年1月の4回に分けて納付する方法です。個人事業主や年金受給者などが中心です。一方、特別徴収は、勤務先が毎月の給料から住民税を天引きし、本人に代わって市区町村に納める方法です。 特別徴収では、6月から翌年5月までの12回に分けて天引きされます。 会社員は、原則として特別徴収で住民税を納めます。
たとえば、年税額が24万円の会社員は、特別徴収で6月から翌年5月まで、毎月2万円ずつ給料から差し引かれます。年税額が12万円の個人事業主は、普通徴収で6月、8月、10月、翌年1月に3万円ずつ納めます。住民税の新しい年度は6月から始まるため、会社員の給与明細の住民税の金額は、毎年6月に切り替わります。転職や退職で特別徴収ができなくなった場合は、残りの住民税を普通徴収に切り替えて、自分で納めることになります。なお、年金受給者の住民税は、年金から天引きされる特別徴収になる場合もあります。
普通徴収は「4回」、特別徴収は「12回」と回数で覚えておきましょう。
個人事業税のしくみ
事業所得と事業的規模の不動産所得に都道府県が課税
個人事業税は、事業所得や事業的規模の不動産所得がある個人に対して、都道府県が課税する地方税です。 会社員の給与所得には、個人事業税はかかりません。
個人事業税の対象は、法律で定められた事業を行う個人の事業所得と、事業的規模で行う不動産所得です。事業所得であっても、一定の事業は対象外になります。不動産所得は、貸家であればおおむね5棟以上、アパートなどであればおおむね10室以上といった、事業的規模で行っている場合に対象になります。 住民税は市区町村に納めますが、個人事業税は都道府県に納める点も違いです。
たとえば、フリーランスのデザイナーとして事業所得がある人や、アパートを15室貸している人には、個人事業税がかかる可能性があります。一方、会社員が副業で得た雑所得や、アパートを3室だけ貸している人の不動産所得には、原則として個人事業税はかかりません。同じ不動産の貸付けでも、規模によって事業税の対象になるかどうかが変わる点は、所得税の青色申告特別控除の55万円・65万円の判定と似ています。副業の収入が事業所得にあたり、所得が290万円を超える場合は、会社員であっても個人事業税がかかる点には注意が必要です。
個人事業税は、「事業所得」と「事業的規模の不動産所得」が対象と覚えておきましょう。事業所得の計算は、事業所得の記事で解説しています。
税額は(所得−290万円)×3〜5%
個人事業税の税額は、「(事業の所得の金額−事業主控除額290万円)×税率」で計算します。 税率は業種によって異なり、3%から5%です。
事業の所得の金額は、事業所得と事業的規模の不動産所得をもとに計算します。そこから、事業主控除として290万円を差し引きます。そのため、事業の所得が290万円以下の人には、個人事業税はかかりません。税率は業種によって3%、4%、5%に分かれていて、多くの業種は5%です。 個人事業税の計算では、青色申告特別控除を差し引くことはできません。
たとえば、青色申告特別控除を差し引く前の事業所得が600万円で、税率が5%の業種の人は、(600万円−290万円)×5%=15万5,000円の個人事業税がかかります。所得税では65万円の青色申告特別控除を差し引いて535万円で計算しますが、個人事業税では600万円をもとに計算します。事業所得が250万円の人は、290万円以下なので個人事業税はかかりません。なお、事業を始めた年など、営業期間が1年に満たない場合は、事業主控除の290万円が月割りで計算されます。
個人事業税は、「290万円を引いて3〜5%」と覚えておきましょう。青色申告特別控除は、青色申告の記事で解説しています。
申告は確定申告をしていれば不要、納付は8月と11月
事業の所得が290万円を超える人は、翌年3月15日までに個人事業税の申告が必要ですが、所得税の確定申告や住民税の申告をしていれば、事業税の申告は不要です。 納付は、原則として8月と11月の2回に分けて行います。
個人事業税は、住民税と同じく賦課課税方式です。所得税の確定申告書の情報が都道府県に送られるため、確定申告をしている個人事業主は、事業税のために別の申告をする必要はありません。都道府県税事務所が税額を計算し、送付される納税通知書によって、8月と11月の2回に分けて納付します。 納めた個人事業税は、その年の所得税の計算で必要経費にすることができます。
たとえば、2026年分の事業所得で個人事業税が15万5,000円になった人は、2027年8月と11月に分けて納付します。2027年に納めた15万5,000円は、2027年分の事業所得の計算で必要経費に入れられます。個人事業税は、所得税や住民税と違って、事業をしている人だけに届く税金なので、存在を知らない人も少なくありません。開業して最初の年に所得が大きく伸びた人は、翌年の夏に初めて納税通知書が届いて驚くことがあるため、あらかじめ納税資金を準備しておくと安心です。納税通知書が届いたら、金融機関の窓口やコンビニのほか、キャッシュレス決済などで納められる場合もあります。
個人事業税は、「確定申告をしていれば申告不要」「8月と11月に納付」と覚えておきましょう。
▼ 次に読みたい記事
まとめ|住民税と事業税のしくみを知って納税に備えよう
住民税と事業税のポイントを振り返り
個人住民税は、道府県民税と市町村民税をあわせた地方税で、均等割と所得割で構成されています。均等割は道府県民税1,000円と市町村民税3,000円、所得割は一律10%です。
住民税は、1月1日の住所地で前年の所得をもとに課税され、自治体が税額を計算して通知する賦課課税方式です。所得控除の金額は所得税より少なく、配偶者控除は所得税の38万円に対して住民税は33万円です。納付方法は、年4回の普通徴収と、給与から年12回天引きされる特別徴収があります。所得税が累進課税であるのに対して、住民税の所得割は一律10%の比例税率である点も、試験でよく問われるポイントです。個人事業税は、事業所得や事業的規模の不動産所得に都道府県が課税する税金で、(所得−290万円)×3〜5%で計算し、8月と11月に納めます。
たとえば、総所得金額が400万円で住民税の所得控除が120万円の人の住民税は、所得割28万円に均等割と森林環境税を加えて28万5,000円です。事業所得が600万円の個人事業主であれば、さらに個人事業税が15万5,000円かかります。所得税だけでなく、住民税と事業税まで含めて考えることで、実際の税負担がわかります。とくに独立して個人事業主になると、会社員のときにはなかった事業税と、普通徴収の住民税を自分で納めることになります。
住民税と事業税は、「誰が課税するか」「どう計算するか」「いつ納めるか」の3点で整理しておきましょう。
自分の住民税を確認しよう
住民税のしくみを身につけるには、毎年6月ごろに届く住民税の決定通知書を見て、所得割と均等割の金額を確認することが一番の近道です。 会社員は勤務先から、個人事業主は市区町村から通知書を受け取ります。
通知書には、前年の所得金額、所得控除の合計額、課税標準額、所得割と均等割の金額などが記載されています。課税標準額に10%を掛けた金額が、おおよその所得割になっているかを確かめてみましょう。引っ越しや退職、独立を予定している人は、翌年の住民税がどこに・いくらかかるかを、前もって見積もっておくと安心です。 個人事業主になる人は、住民税に加えて個人事業税の納税資金も準備しておきましょう。
たとえば、課税標準額が280万円と記載されていれば、所得割は280万円×10%=28万円が目安です。特別徴収の会社員であれば、年税額を12で割った金額が、毎月の給与から差し引かれています。通知書の数字と給与明細を見比べてみると、住民税のしくみがよくわかります。個人事業主の人は、確定申告書の事業所得から290万円を差し引いて、翌年の個人事業税のおおよその金額も計算しておきましょう。
住民税と事業税のしくみを知っておくと、引っ越しや退職、独立のときにも慌てずに、税金の支払いに備えられるようになります。