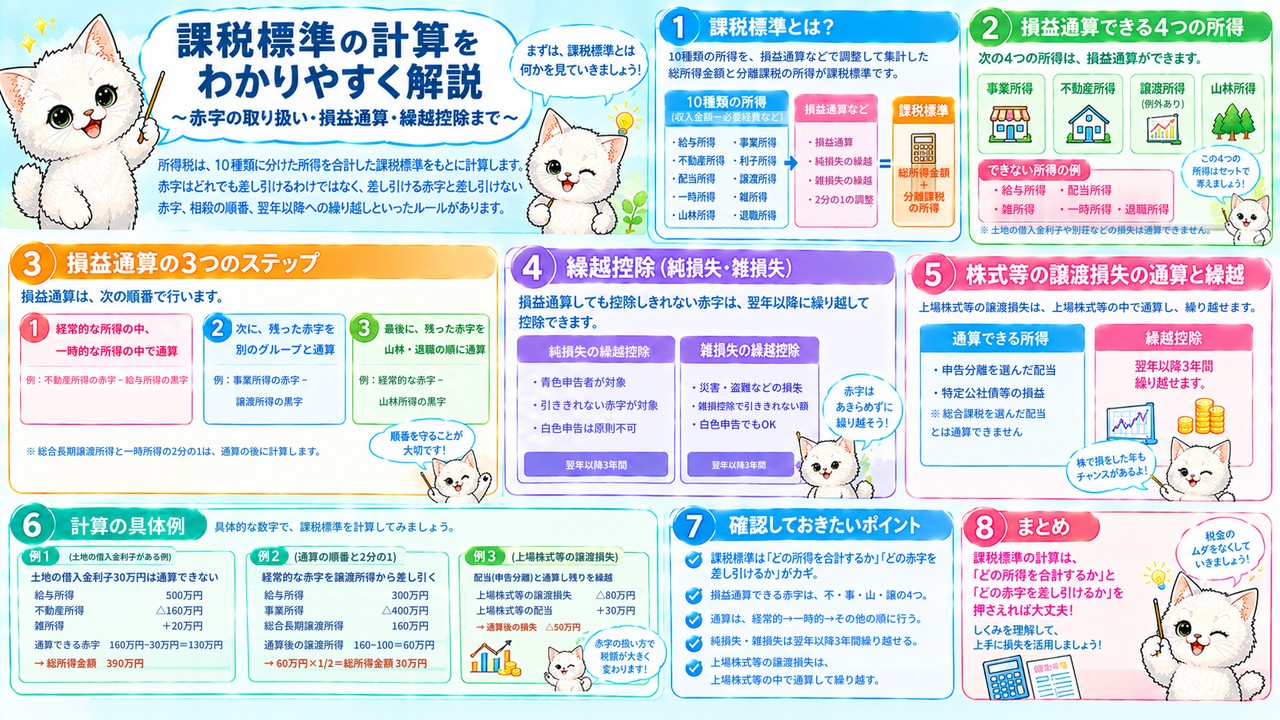
「副業で赤字が出たら、会社の給与と相殺できるの?」「株で損をした年の税金はどうなるの?」と気になったことはありませんか。所得税は、10種類に分けた所得を合計した課税標準をもとに計算します。ただし、赤字はどれでも差し引けるわけではなく、差し引ける赤字と差し引けない赤字、相殺の順番、翌年以降への繰り越しといったルールが決まっています。知らないままだと、使える損失を生かせずに税金を払いすぎることもあります。
本記事では、課税標準の意味と計算の流れ、損益通算できる4つの所得と例外、3つのステップで行う損益通算の順番、純損失・雑損失の繰越控除、株式等の譲渡損失の通算と繰越までをわかりやすく整理します。具体的な金額の例を使って説明するので、読み終えるころには、赤字が出た年の課税標準を自分で計算できるようになります。
課税標準の計算は、「どの所得を合計するか」と「どの赤字を差し引けるか」を押さえれば決して難しくありません。まずは課税標準とは何かから、一緒に確認していきましょう。
課税標準とは?所得を合計するまでの流れ
課税標準は課税の対象になる所得の合計額
課税標準とは、税金をかける対象になる所得の合計額のことです。 所得税は、この課税標準をもとに計算が進んでいきます。
所得税の計算は、大きく4つのステップで進みます。1つ目は、所得を10種類に分けて、それぞれの所得金額を計算するステップです。2つ目が、各所得金額を合計して課税標準を計算するステップで、この記事で扱う部分です。3つ目で課税標準から所得控除を差し引いて課税所得金額を出し、4つ目で税率を掛けて税額控除を差し引きます。2つ目のステップでは、単に所得を足すだけでなく、赤字と黒字を相殺する損益通算や、前の年から繰り越した損失を差し引く繰越控除もあわせて行います。 そのため、赤字が出た年の税金を考えるうえで、とても大切な段階です。
たとえば、会社員として給与を受け取りながら、アパートを1室貸している人を考えてみましょう。給与所得と不動産所得は、それぞれ別々に計算します。その2つを合計した金額が課税標準のもとになります。もし不動産所得が赤字であれば、その赤字を給与所得から差し引いてから合計します。どの所得をどのように合計するかによって、最終的な税額が変わってきます。給与所得だけの会社員は会社の年末調整で計算が終わりますが、ほかの所得がある人は、この合計の考え方を知っておくと確定申告で迷わずに済みます。
課税標準は、10種類の所得を1つにまとめる途中の段階と考えるとわかりやすいでしょう。所得税全体の流れは、所得税の計算の4ステップの記事で整理しています。
総所得金額と分離課税の所得に分けて集計する
課税標準は、すべての所得を1つにまとめるのではなく、総所得金額と、分離課税の所得の金額に分けて集計します。 所得の種類によって、税金の計算方法が違うためです。
利子所得、配当所得、不動産所得、事業所得、給与所得、一時所得、雑所得、総合課税の譲渡所得は、損益通算をしたうえで合計し、総所得金額にまとめます。一方、土地・建物を売ったときの分離短期譲渡所得と分離長期譲渡所得、株式等に係る譲渡所得、退職所得、山林所得は、ほかの所得とは合算せず、それぞれの金額のまま集計します。損益通算を終えた後、繰越控除を差し引く前の合計が合計所得金額で、ここから損失の繰越控除を差し引いて、最終的な総所得金額などが決まります。課税標準は、総所得金額と、分離課税で計算する所得の金額のセットと覚えておきましょう。
たとえば、給与所得400万円、不動産所得50万円、退職所得300万円がある人の場合、給与所得と不動産所得は合計して総所得金額450万円になります。一方、退職所得の300万円は総所得金額には加えず、別に退職所得の金額として集計します。退職金の税金が、給与の税金と別々に計算されるのはこのためです。同じように、土地を売った利益や株式を売った利益も、総所得金額とは別に集計して、それぞれの税率で税額を計算します。
課税標準を考えるときは、まず総合課税の所得か、分離課税の所得かを見分けることが出発点です。退職金の税金は、退職所得の記事でも解説しています。
一時所得と総合長期譲渡所得は2分の1にして合算する
総所得金額を計算するときに、一時所得と総合長期譲渡所得は、損益通算をした後の金額の2分の1だけを合算します。 すべての所得をそのまま足すわけではない点に注意が必要です。
一時所得は、懸賞の賞金や生命保険の満期保険金など、一時的に得た所得です。総合長期譲渡所得は、ゴルフ会員権や金地金、書画などを5年を超えて持ってから売った所得です。どちらも、長い期間かけて生じた利益や、たまたま得た利益であることから、税負担が重くなりすぎないよう、2分の1だけを総所得金額に加えるしくみになっています。また、給与所得がある人で所得金額調整控除が使える場合は、給与所得を計算する段階で差し引きます。
たとえば、給与所得が400万円、一時所得が60万円の人の総所得金額は、400万円+60万円×1/2=430万円です。一時所得を60万円のまま合算すると460万円になるので、2分の1にするかどうかで30万円の差が出ます。2分の1にするのは、特別控除を差し引いて一時所得の金額を出し、さらに損益通算を済ませた後です。計算の順番を間違えると金額が変わるので、「特別控除→損益通算→2分の1」の流れで覚えておきましょう。
総所得金額を計算するときは、一時所得と総合長期譲渡所得の2分の1を忘れないようにしましょう。一時所得の計算は、一時所得の記事でくわしく紹介しています。
損益通算とは?できる赤字とできない赤字
損益通算できるのは不動産・事業・山林・譲渡の4つの所得
損益通算とは、ある所得で生じた損失(赤字)を、ほかの所得の利益(黒字)と相殺することです。損益通算できる赤字は、不動産所得、事業所得、山林所得、譲渡所得の4つで生じたものに限られます。
10種類の所得のうち、赤字を他の所得と相殺できるのは、この4つだけです。頭文字をとって「不・事・山・譲」と覚えると便利です。たとえば、配当所得や雑所得、一時所得で赤字が出ても、その赤字はほかの所得から差し引けません。雑所得が赤字になった場合は、雑所得はなかったものとして0円で計算します。 損益通算は、赤字が出た年の税負担を、実際のもうけに近づけるためのしくみです。
たとえば、会社員が副業で事業所得の赤字を出した場合、その赤字は給与所得と損益通算できます。一方、副業の収入が雑所得にあたる場合は、赤字が出ても給与所得から差し引くことはできません。同じ副業の赤字でも、所得の区分によって税金の扱いが大きく変わるのです。副業が事業所得になるか雑所得になるかは、事業として継続して行っているかどうかで判断します。また、一時所得で支出が収入を上回っても、その赤字はほかの所得と差し引けません。
損益通算を考えるときは、赤字が出た所得が「不・事・山・譲」のどれかにあたるかを最初に確認しましょう。事業所得と雑所得の違いは、事業所得の記事や雑所得の記事でも解説しています。
損益通算できない例外を押さえる
不動産所得や譲渡所得の赤字でも、例外として損益通算できないものがあります。 試験でもよく問われるポイントなので、しっかり押さえておきましょう。
不動産所得の赤字のうち、土地を取得するために借りたお金の利子にあたる部分は、損益通算できません。建物を取得するための借入金の利子であれば、損益通算できます。譲渡所得では、別荘やクルーザー、1個30万円を超える宝石、ゴルフ会員権など、生活に通常必要でない資産を売って生じた損失は損益通算できません。また、土地・建物等の譲渡損失や、株式等の譲渡損失も、原則として損益通算できません。 ただし、一定の居住用財産の譲渡損失は要件を満たせば損益通算でき、上場株式等の譲渡損失にも一定の範囲で通算できるしくみがあります。
たとえば、別荘を売って200万円の損失が出ても、その損失を給与所得から差し引くことはできません。ゴルフ会員権を売って損をした場合も同じです。一方、自分で住んでいた家を買い替えたときの譲渡損失などは、一定の要件を満たせば、給与所得などと損益通算できることがあります。損益通算できる4つの所得でも、売ったものや借入金の使い道によって扱いが変わるのです。アパートを建てるために借りたお金のうち、建物の分と土地の分を分けて把握しておくことも大切です。
損益通算は、4つの所得の原則と、ここで紹介した例外をセットで覚えておきましょう。譲渡所得の区分は、譲渡所得と山林所得の記事でも整理しています。
計算例で損益通算後の総所得金額を求める
損益通算の考え方は、実際に計算してみるとよくわかります。不動産所得の赤字のうち、土地を取得するための借入金の利子にあたる部分は、赤字から除いてから通算します。
計算の手順は、まず各所得の金額を並べ、損益通算できない部分を取り除きます。不動産所得の赤字に土地の借入金の利子が含まれている場合は、その金額を赤字に足し戻して、損益通算できる赤字を小さくします。そのうえで、給与所得などの黒字から赤字を差し引き、雑所得などの黒字を加えて総所得金額を求めます。土地と建物をまとめて借入金で買った場合は、借入金の利子を土地の分と建物の分に分けて考えます。赤字の雑所得は0円として扱い、ほかの所得から差し引かない点にも注意しましょう。
たとえば、給与所得500万円、不動産所得の赤字160万円(必要経費のうち30万円は土地の取得に要した借入金の利子)、雑所得20万円の人の総所得金額は、500万円+(▲160万円+30万円)+20万円=390万円です。損益通算できる不動産所得の赤字は、160万円から30万円を除いた130万円になります。もし雑所得が20万円の赤字だった場合は、雑所得を0円として、500万円−130万円=370万円になります。雑所得の赤字20万円を差し引いて350万円とするのは誤りなので注意しましょう。
損益通算の計算では、通算できない部分を先に取り除くことがポイントです。不動産所得の計算は、利子・配当・不動産所得の記事でもくわしく解説しています。
損益通算の順番と損失の繰越控除
損益通算は3つのステップで行う
損益通算は、どの赤字をどの黒字から差し引くか、順番が決まっています。所得を経常的な所得、一時的な所得、その他の所得の3つのグループに分け、3つのステップで通算します。
経常的な所得は、利子所得、配当所得、不動産所得、事業所得、給与所得、雑所得です。一時的な所得は譲渡所得と一時所得、その他の所得は山林所得と退職所得です。ステップ1では、経常的な所得の中、一時的な所得の中で、それぞれ損益通算をします。ステップ2では、経常的な所得が赤字なら、その赤字を譲渡所得、一時所得の順に差し引き、一時的な所得が赤字なら、経常的な所得から差し引きます。ステップ3では、それでも残った赤字を山林所得、退職所得の順に差し引きます。山林所得の赤字は、経常的な所得、譲渡所得、一時所得、退職所得の順に差し引きます。総合長期譲渡所得と一時所得の2分の1は、損益通算をした後に計算します。
たとえば、給与所得300万円、事業所得の赤字400万円、特別控除後の総合長期譲渡所得160万円がある人の場合、ステップ1で経常的な所得は300万円−400万円=▲100万円になります。ステップ2でこの赤字を譲渡所得から差し引くと、160万円−100万円=60万円です。最後に総合長期譲渡所得の2分の1を計算して、総所得金額は30万円になります。先に160万円を2分の1にして80万円とし、そこから100万円を差し引くと計算が変わってしまうので、順番に気をつけましょう。
損益通算は、グループごとの順番を守って計算しましょう。
純損失と雑損失は翌年以降3年間繰り越せる
損益通算をしても差し引ききれなかった赤字は、翌年以降に繰り越せます。損益通算をしても控除しきれなかった損失を純損失といい、青色申告者は、原則として翌年以降3年間繰り越せます。
純損失は、一定の要件を満たした青色申告者であれば、翌年以降3年間にわたって繰り越し、各年の黒字の所得から差し引けます。一方、災害や盗難などで生活用の資産に損失が生じた場合は、所得から差し引く雑損控除を使えます。雑損控除をしても控除しきれなかった金額を雑損失といい、こちらも原則として翌年以降3年間繰り越せます。雑損失の繰越控除は、白色申告の場合でも適用できます。 なお、特定非常災害による損失にかかる純損失や雑損失は、損失の程度などに応じて、例外的に繰越期間が5年になります。
たとえば、青色申告をしている個人事業主が、2026年に事業所得で200万円の赤字を出し、ほかに所得がなかったとします。2027年の事業所得が150万円なら、繰り越した赤字のうち150万円を差し引いて所得は0円になり、残りの50万円は2028年に繰り越せます。2029年までに差し引ききれなかった分は、それ以降は使えなくなります。白色申告のままだと、2026年の赤字200万円は原則として翌年に繰り越せないため、青色申告かどうかで翌年以降の税金が変わります。
赤字が出た年は、青色申告かどうかと繰越期間を確認しておきましょう。
株式等の譲渡損失は上場株式等の中で通算・繰越できる
株式等の譲渡損失は、原則としてほかの所得と損益通算できませんが、上場株式等の譲渡損失は、上場株式等のグループの中で損益通算し、残った損失を翌年以降3年間繰り越せます。
上場株式等の譲渡損失は、上場株式等の配当等のうち申告分離課税を選んだもの、特定公社債等の利子等、特定公社債等の譲渡・償還損益と損益通算できます。総合課税を選んだ配当とは損益通算できない点に注意しましょう。損益通算をしても残った損失は、翌年以降3年間にわたって繰り越せます。繰越控除を受けるには、損失が出た年以降、毎年確定申告をする必要があります。一方、非上場株式などの一般株式等の譲渡損失は、上場株式等とは損益通算できず、残った損失を繰り越すこともできません。
たとえば、上場株式を売って80万円の譲渡損失が出て、同じ年に上場株式の配当を30万円受け取ったとします。配当について申告分離課税を選んで確定申告すれば、80万円−30万円で50万円の損失が残り、配当から源泉徴収された税金が戻ります。残った50万円は、翌年以降3年間の上場株式等の利益から差し引けます。確定申告をしなければ、配当の税金は差し引かれたままで、損失を繰り越すこともできません。
株式で損をした年は、確定申告で通算と繰越を検討しましょう。投資の税金は、金融商品と税金の記事でも整理しています。
▼ 次に読みたい記事
まとめ|課税標準の計算を理解して赤字を上手に生かそう
課税標準の計算を振り返り
課税標準は、10種類の所得を総所得金額と分離課税の所得の金額に分けて集計したものです。その途中で、損益通算と損失の繰越控除を行います。
総所得金額は、総合課税の所得を損益通算して合計し、一時所得と総合長期譲渡所得は2分の1だけを加えて計算します。損益通算できる赤字は、不動産所得、事業所得、山林所得、譲渡所得の4つに限られ、土地の借入金の利子や生活に通常必要でない資産の損失などは例外として通算できません。通算は、経常的な所得、一時的な所得、その他の所得の順番で行います。差し引ききれなかった純損失は青色申告者なら3年間、雑損失は白色申告者でも3年間繰り越せます。上場株式等の譲渡損失は、上場株式等の中で通算して3年間繰り越せます。
たとえば、ここまでの例では、給与所得500万円と不動産所得の赤字160万円、雑所得20万円の人の総所得金額は390万円でした。給与所得300万円、事業所得の赤字400万円、総合長期譲渡所得160万円の人は、通算の順番と2分の1の計算によって30万円になりました。赤字の扱い方ひとつで、課税標準の金額は大きく変わります。また、損益通算で差し引ききれなかった損失は、青色申告や確定申告を続けることで翌年以降に生かせることも確認しました。
課税標準は、「どの所得を合計するか」「どの赤字を差し引けるか」の2つで整理すると理解しやすくなります。
赤字が出たときに確認したいこと
赤字が出たときは、その赤字がどの所得で生じたか、損益通算や繰越控除の対象になるかを確認することが大切です。 確認しないまま申告すると、使える節税の機会を逃すことがあります。
まずは、赤字が「不・事・山・譲」のどれかにあたるかを確かめましょう。不動産所得の赤字なら、借入金の利子のうち土地の取得にあてた部分がいくらかを計算します。事業の赤字が大きく、その年に差し引ききれない場合は、青色申告をしていれば翌年以降に繰り越せます。株式で損失が出た場合は、証券会社の年間取引報告書で損益と配当の金額を確認し、確定申告で通算するかどうかを検討しましょう。
たとえば、副業の赤字を給与所得と通算したいなら、その副業が事業所得として認められる実態があるかを見直すことが大切です。これから個人事業を始める人は、青色申告の届出をしておくと、赤字が出た年に損失を繰り越せるようになります。災害や盗難にあった年は、雑損控除と雑損失の繰越も忘れずに検討しましょう。赤字の金額や繰り越した損失の残高をメモしておくと、翌年以降の確定申告がスムーズになります。
課税標準のしくみを知っておくと、赤字が出た年でも税金を正しく計算し、損失を上手に生かせるようになります。