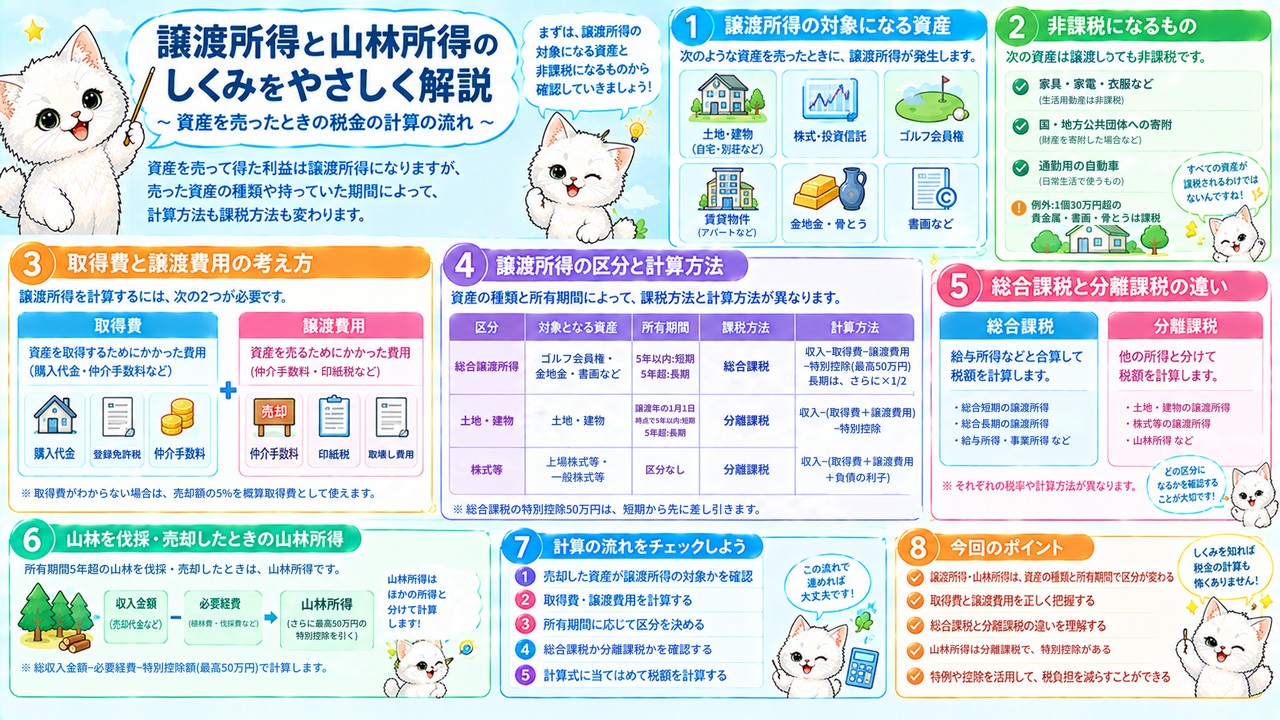
「親から相続した土地を売ったら、税金はどうなるの?」「株やゴルフ会員権を売って利益が出たときの計算方法がわからない」と悩んでいる人は多いのではないでしょうか。資産を売って得た利益は譲渡所得になりますが、売った資産の種類や持っていた期間によって、計算方法も課税方法も変わります。しくみを知らないままだと、使える控除を見落としたり、思わぬ税金に驚いたりすることもあります。
本記事では、譲渡所得の対象になる資産と非課税になるもの、取得費と譲渡費用の考え方、総合課税と分離課税に分かれる譲渡所得の区分と計算方法、そして山林を伐採・売却したときの山林所得までをわかりやすく整理します。具体的な金額の例を使って説明するので、読み終えるころには、資産を売ったときの税金の計算の流れがわかります。
譲渡所得と山林所得は、資産の種類と所有期間で区分を見分ければ決して難しくありません。まずは譲渡所得とは何かから、一緒に確認していきましょう。
譲渡所得とは?対象になる資産と非課税のもの
譲渡所得は土地・建物・株式などの資産を売って得た所得
譲渡所得とは、土地、建物、株式等、ゴルフ会員権、金地金(金の延べ棒)、書画、骨とうなどの資産を譲渡(売却)することによって生じる所得のことです。 持っている資産を売って利益が出たときの所得と考えるとわかりやすいでしょう。譲渡所得は、資産の値上がり益に対して課税される所得ともいえます。
譲渡所得の特徴は、売った資産の種類や所有期間によって、計算方法や課税方法が変わることです。土地・建物・株式等は分離課税、それ以外の資産は総合課税というように、同じ譲渡所得でも大きく扱いが分かれます。また、まぎらわしいのが不動産の売却です。賃貸していた家屋や土地などの不動産を売却したことによる所得は、不動産所得ではなく譲渡所得になります。不動産所得は貸付けによる所得であり、売却による所得は含まれないためです。
たとえば、アパートを経営していた人がそのアパートを土地ごと売った場合、毎月の家賃収入は不動産所得ですが、アパートと土地を売って得た利益は譲渡所得です。また、趣味で集めていた骨とう品を売った場合や、持っていたゴルフ会員権を売った場合も、利益が出れば譲渡所得になります。同じ資産から生まれる所得でも、貸して得たのか、売って得たのかで所得の区分が変わるのです。売った資産に応じて、どの区分になるかを最初に見分けることが計算の出発点です。
譲渡所得は、資産を売ったときに生じる所得と覚えておきましょう。所得税全体の流れは、所得税の計算の4ステップの記事で整理しています。
貸して得た家賃収入にかかる不動産所得は、「利子所得・配当所得・不動産所得とは?|計算式と課税方法をわかりやすく整理」で詳しく解説しています。
生活用動産の譲渡などは非課税
資産を売って得た所得のうち、家具や通勤用の自動車、衣服などの生活用動産を売った所得は非課税です。 ただし、生活用動産でも高額なものは課税されます。
生活用動産とは、日常生活に使っている家具や家電、通勤用の自動車、衣服などのことです。これらを売っても、通常は買ったときより安くなることが多く、税金をかける必要性が小さいため非課税とされています。ただし、貴金属や宝石、書画、骨とうなどで、1個(または1組)の価額が30万円を超えるものを売った所得は課税されます。 また、国や地方公共団体に財産を寄附した場合などの所得も非課税です。反対に、生活用動産を売って損失が出ても、その損失はなかったものとして扱われます。
たとえば、使わなくなったソファや冬物のコートをリサイクルショップに売った場合、その所得に税金はかかりません。1個20万円の指輪を売った場合も、30万円以下なので非課税です。一方、1点50万円の骨とう品を売った場合は、30万円を超えるため譲渡所得として課税の対象になります。フリマアプリで不用品を売るときも、この区別を知っておくと安心です。家具や衣服などは、買ったときの金額より高く売れることはほとんどないため、税金を心配する必要はあまりありません。
生活用動産は非課税ですが、貴金属や書画などで1個30万円を超えるものは課税される点を押さえておきましょう。
取得費と譲渡費用の考え方
譲渡所得は、売った金額(総収入金額)から、取得費と譲渡費用を差し引いて計算します。 取得費がわからない場合は、売った金額の5%を取得費にできます。
取得費とは、資産の購入代価に、その資産を取得するためにかかった付随費用を加えたものです。付随費用には、購入時の仲介手数料、登録免許税、印紙税などがあります。譲渡費用とは、資産を譲渡するために直接かかった費用で、譲渡時の仲介手数料、印紙税、取壊し費用などです。取得費が不明な場合や、収入金額(売却額)の5%に満たない場合は、収入金額の5%を取得費とすることができます。 これを概算取得費といいます。取得費や譲渡費用を正しく差し引けば、その分だけ譲渡所得が小さくなり、税金も少なくなります。
たとえば、祖父が昔に買った土地を3,000万円で売ったものの、いくらで買ったのかわからない場合は、3,000万円×5%=150万円を取得費にできます。譲渡費用として仲介手数料などが100万円かかったなら、3,000万円−(150万円+100万円)=2,750万円が、特別控除などを差し引く前の譲渡益です。実際の取得費が分かっていても、それが150万円より少なければ、150万円を使えます。相続した土地の場合も、亡くなった人が買ったときの金額などをもとに取得費を考えます。
古い資産を売るときは、買ったときの契約書や領収書を探すことが大切です。見つからなくても、概算取得費が使えることを覚えておきましょう。
譲渡所得の区分と計算方法
土地・建物・株式等以外は総合課税|短期と長期の違い
土地・建物・株式等以外の資産を売った譲渡所得は総合課税で、所有期間が5年以内なら総合短期譲渡所得、5年超なら総合長期譲渡所得になります。 長期の場合は、所得金額の2分の1だけをほかの所得と合算します。
ゴルフ会員権や金地金、書画、骨とうなどを売った譲渡所得は、総収入金額−(取得費+譲渡費用)−特別控除額で計算します。特別控除額は、短期と長期を合計して最高50万円です。同じ年に総合短期譲渡所得と総合長期譲渡所得の両方がある場合は、先に総合短期譲渡所得から特別控除額を差し引きます。総合長期譲渡所得は、計算した所得金額の2分の1だけを給与所得などと合算するため、長く持っていた資産ほど税負担が軽くなります。
たとえば、8年間持っていたゴルフ会員権を400万円で売り、取得費が250万円、譲渡費用が10万円だった場合、400万円−260万円−50万円=90万円が総合長期譲渡所得で、ほかの所得と合算するのは2分の1の45万円です。また、同じ年に3年間持っていた金地金の譲渡益30万円(短期)と、10年間持っていた書画の譲渡益80万円(長期)がある場合、特別控除50万円は短期から30万円、長期から20万円を差し引き、合算するのは長期の60万円の2分の1の30万円です。合算する金額が小さくなるため、長く持ってから売るほうが税金の面では有利になります。
総合課税の譲渡所得は、特別控除50万円は短期から、長期は2分の1という順番で計算しましょう。総合長期譲渡所得の2分の1は、特別控除を差し引いた後の金額に掛けます。
土地・建物は分離課税|1月1日時点の所有期間で判定
土地や建物を売った譲渡所得は分離課税で、譲渡した年の1月1日時点の所有期間が5年以内なら分離短期譲渡所得、5年超なら分離長期譲渡所得になります。 売った日ではなく、1月1日で判定する点に注意が必要です。
土地・建物の譲渡所得は、総収入金額−(取得費+譲渡費用)−特別控除額で計算し、給与所得などほかの所得とは合算せずに税額を計算します。短期か長期かによって税率が違うため、所有期間の判定はとても重要です。総合課税の譲渡所得は所有期間をそのまま数えますが、土地・建物の場合は、譲渡した年の1月1日時点で何年持っていたかで判定します。特別控除額は、マイホームを売った場合など一定の要件を満たすときに差し引けるもので、総合課税の50万円とは別のしくみです。相続で取得した土地は、亡くなった人の取得時期を引き継いで所有期間を判定します。
たとえば、2021年6月に買った土地を2026年9月に売った場合、売った時点では5年3か月持っていますが、2026年1月1日時点では4年7か月なので、分離短期譲渡所得になります。この土地を2027年1月以降に売れば、2027年1月1日時点で5年を超えるため、分離長期譲渡所得になります。数か月の違いで区分が変わることがあるのです。所有期間は、取得した日から譲渡した年の1月1日までの期間で数えます。
土地・建物を売るときは、「譲渡した年の1月1日時点で5年を超えているか」を必ず確認しましょう。
株式等は分離課税|短期・長期の区分はない
株式等を売った譲渡所得は分離課税で、土地・建物と違って短期・長期の区分はありません。 上場株式等と一般株式等に分けて計算します。
株式等の譲渡所得は、総収入金額−(取得費+譲渡費用+負債の利子)で計算します。借入金で株式を買って売った場合は、その借入金の利子も差し引けます。株式等は、上場株式等と一般株式等に分かれます。上場株式等には、上場株式やETF・J-REITなどの上場投資信託、国債・地方債・外国国債・公募公社債などの特定公社債、公募株式投資信託や公募公社債投資信託などが含まれます。上場株式等以外の株式等が一般株式等で、非上場の株式などがこれにあたります。上場株式等と一般株式等は、それぞれ別々に所得を計算するしくみになっています。
たとえば、上場株式を500万円で売り、取得費が400万円、売買手数料が5万円、株式を買うための借入金の利子が3万円だった場合、譲渡所得は500万円−(400万円+5万円+3万円)=92万円です。1年しか持っていなくても、10年持っていても、計算方法は同じです。損失が出た場合の扱いや配当との損益通算については、上場株式等かどうかでルールが変わります。株式の取引ルールは株式の基本、投資の税金は金融商品と税金の記事でも解説しています。
株式等の譲渡所得は、所有期間に関係なく分離課税と覚えておきましょう。
山林所得とは?計算方法と課税方法
山林所得は所有期間5年超の山林を伐採・売却して得た所得
山林所得とは、所有期間が5年を超える山林を伐採して売ったり、立木のままで売ったりすることによって生じる所得のことです。 木を育てて売る林業などで生じる所得です。
山林は、木を植えてから売れるようになるまで長い年月がかかります。何十年もかけて育てた木を売ったときの所得を、その年の1年間の所得としてほかの所得と同じように扱うと、税負担が重くなりすぎてしまいます。そこで、山林所得は独立した所得として扱われています。所有期間が5年以下の山林を伐採・譲渡したときの所得は、山林所得ではなく、事業所得または雑所得になります。山林所得になるかどうかは、所有期間で判断するのです。山林の伐採や売却は毎年あるものではなく、何十年に一度の大きな収入になることが多いのも特徴です。
たとえば、30年前に植林した山林の木を伐採して木材として売った場合や、伐採せずに立木のまま売った場合の所得は山林所得です。一方、3年前に買った山林の木を伐採して売った場合は、所有期間が5年以下なので、山林所得にはなりません。同じ山林の木を売る場合でも、持っていた期間によって所得の区分が変わります。所有期間は、山林を取得した日から伐採・譲渡した日までの期間で数えます。
山林所得は、「5年を超えて持っていた山林」を伐採・売却したときの所得と覚えておきましょう。
事業所得の計算は、「個人事業主の税金はどう計算する?|事業所得と必要経費をわかりやすく解説」で詳しく解説しています。
山林所得は「総収入金額−必要経費−特別控除額」で計算する
山林所得は、総収入金額から必要経費と特別控除額(最高50万円)を差し引いて計算します。 青色申告をしている場合は、さらに青色申告特別控除額を差し引けます。
計算式は、山林所得=総収入金額−必要経費−特別控除額(−青色申告特別控除額)です。総収入金額は、山林の伐採や立木の売却で得た金額です。必要経費には、植林費や育林のための費用、伐採や運搬にかかった費用などが含まれます。特別控除額は最高50万円で、総合課税の譲渡所得や一時所得と同じ金額です。こうして計算した山林所得は、ほかの所得とは分けて税額を計算する分離課税の対象になります。なお、総収入金額から必要経費を差し引いた残りが50万円に満たない場合、特別控除額はその残りの金額までしか差し引けません。
たとえば、立木を1,200万円で売り、植林や育林、伐採にかかった必要経費が500万円だった場合、山林所得は1,200万円−500万円−50万円=650万円です。この人が青色申告をしていれば、650万円からさらに青色申告特別控除額を差し引けます。長い年月をかけて育てた木の売却益を、まとめて計算するしくみになっています。必要経費が多いほど山林所得は小さくなるため、植林や手入れにかかった費用の記録を残しておくことが大切です。
山林所得は、必要経費と最高50万円の特別控除を差し引くことを押さえておきましょう。
同じく最高50万円の特別控除がある一時所得は、「臨時収入に税金はかかる?|一時所得の計算方法と50万円控除をわかりやすく解説」で詳しく解説しています。
山林所得は分離課税で青色申告もできる
山林所得は、ほかの所得とは合算しない分離課税で、不動産所得や事業所得と同じく青色申告ができる所得です。 2つの特徴が、税負担を考えるうえで大切です。
分離課税とは、給与所得や事業所得などとは合算せず、山林所得だけで税額を計算するしくみです。所得税は所得が多いほど税率が高くなるため、ほかの所得と合算しないことで、長年かけて育てた木を売った年に税率が高くなりすぎることを防いでいます。また、山林所得は、不動産所得・事業所得とあわせて、青色申告ができる3つの所得の一つです。青色申告をすると、青色申告特別控除などの特典を受けられます。青色申告をするには、事前に税務署へ申請し、帳簿をつけるなどの要件を満たす必要があります。
たとえば、給与所得が600万円ある会社員が、相続した山林の木を売って山林所得が650万円あった場合でも、給与所得と山林所得は別々に税額を計算します。2つを合計して1,250万円として高い税率を掛けるのではないため、税負担が抑えられるのです。長い年月の成果を1年でまとめて受け取る山林所得ならではの配慮といえます。なお、山林を土地ごと売った場合、立木の部分は山林所得ですが、土地の部分は譲渡所得になります。
山林所得は、分離課税と青色申告の2つの特徴をセットで覚えておきましょう。
▼ 次に読みたい記事
まとめ|譲渡所得と山林所得の違いを整理しよう
譲渡所得と山林所得の計算を振り返り
譲渡所得は資産を売って得た所得で、資産の種類と所有期間によって、総合課税と分離課税、短期と長期に分かれます。 山林所得は、5年を超えて持っていた山林を伐採・売却して得た分離課税の所得です。
土地・建物・株式等以外の資産は総合課税で、所有期間5年以内は総合短期、5年超は総合長期となり、特別控除は短期と長期を合わせて最高50万円で、長期は2分の1だけを合算します。土地・建物は分離課税で、譲渡した年の1月1日時点の所有期間で短期・長期を判定します。 株式等は分離課税で、短期・長期の区分はありません。生活用動産は非課税ですが、1個30万円を超える貴金属や書画などは課税されます。山林所得は、総収入金額から必要経費と最高50万円の特別控除額を差し引く分離課税の所得で、青色申告もできます。
たとえば、ここまでの例では、8年持っていたゴルフ会員権の譲渡益は特別控除を引いて90万円、合算するのは45万円でした。上場株式の譲渡所得は92万円、立木を売った山林所得は650万円でした。取得費がわからない土地は、売却額の5%を取得費にできることも確認しました。土地の場合は、1月1日時点の所有期間で短期・長期が変わることも大切なポイントでした。同じ「売った」でも、資産によって計算がこれだけ変わるのです。
譲渡所得と山林所得は、「何を売ったか」と「何年持っていたか」で整理すると理解しやすくなります。
資産を売る前に確認したいこと
資産を売る前には、その資産の区分と所有期間、取得費を確認しておくことが大切です。 売った後では、所有期間を変えることはできません。
まずは、売ろうとしている資産が、土地・建物、株式等、それ以外のどれにあたるかを確認しましょう。次に、いつ取得したかを調べて所有期間を数えます。土地・建物なら譲渡した年の1月1日時点で判定することも忘れないようにしましょう。取得費のわかる契約書や領収書を探しておくと、譲渡所得を正しく計算できます。見つからない場合は、売却額の5%の概算取得費を使えます。譲渡所得が出た場合は、会社員でも確定申告が必要になることがあるので注意しましょう。
たとえば、土地を売る予定がある人は、取得した年月を確認し、1月1日時点で5年を超えるかどうかを確かめてから売る時期を決めるとよいでしょう。高額な骨とう品や貴金属を売る人は、1個30万円を超えるかどうかを確認しておくと安心です。株式を売る人は、取得費や売買手数料を証券会社の取引報告書で確認できます。申告の時期が近づいてから慌てないよう、必要な書類は早めにそろえておきましょう。
譲渡所得と山林所得のしくみを知っておくと、売る時期や手続きを考えて、税金を正しく計算できるようになります。資産を売る前に、ここで学んだポイントを確認してみましょう。