「住宅ローン控除って、いくら税金が戻ってくるの?」「税額控除と所得控除は何が違うの?」と疑問に思ったことはありませんか。税額控除は、計算した所得税額から直接差し引けるため、税金を減らす効果が大きい制度です。ただし、住宅ローン控除は住宅の種類によって限度額が変わり、適用要件や手続きも決まっているため、知らないまま控除を受け損ねてしまうこともあります。
本記事では、税額控除のしくみと所得控除との違い、2026年に入居した場合の住宅ローン控除の限度額・控除率・控除期間、特例対象個人の上乗せ、主な適用要件と手続き、配当控除と外国税額控除についてわかりやすく整理します。具体的な金額で計算するので、読み終えるころには、自分が使える税額控除と受けるための手続きがわかるようになります。
税額控除は、「税額から直接引く」しくみと、住宅ローン控除の要件を押さえれば決して難しくありません。まずは、税額控除とは何かから、一緒に確認していきましょう。
税額控除とは?所得控除との違い
税額控除は所得税額から直接差し引く
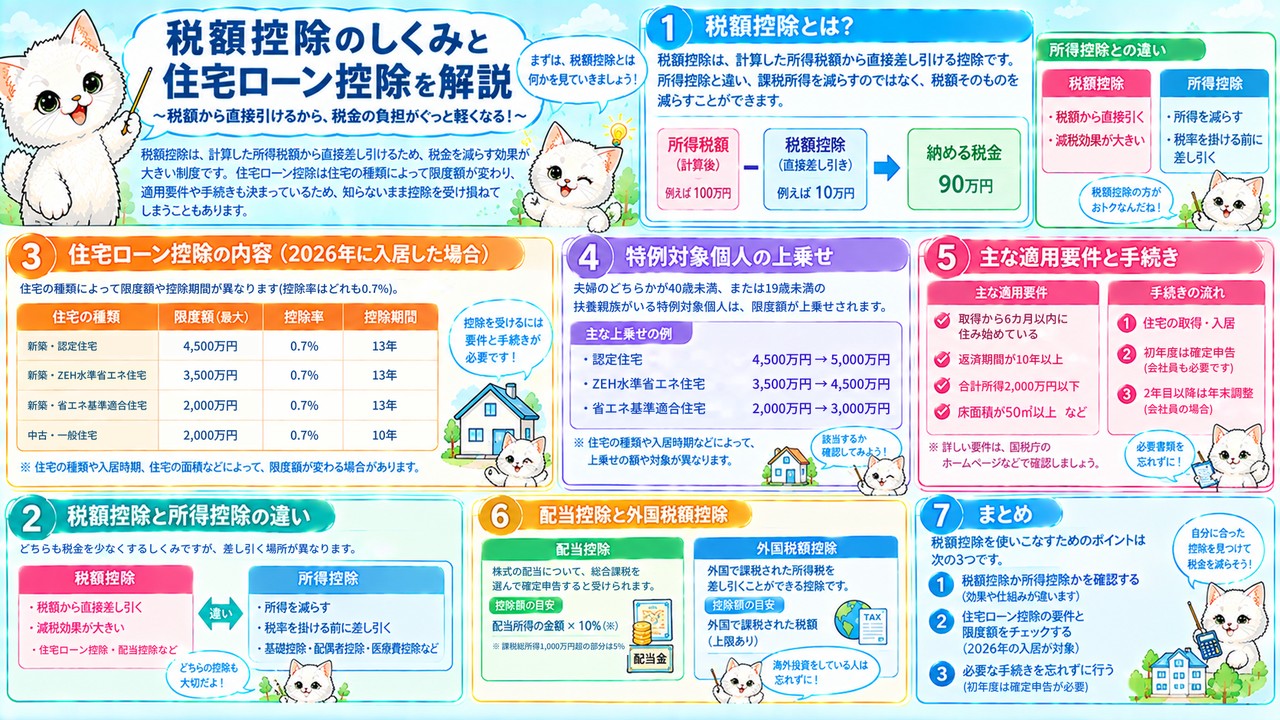
税額控除とは、税率を掛けて計算した所得税額から、直接差し引くことができる金額のことです。 差し引いたあとの金額が、最終的に納める申告納税額になります。
所得税は、所得を10種類に分けて所得金額を計算し、合計して課税標準を出したあと、所得控除を差し引いて課税所得金額を求めます。その課税所得金額に税率を掛けた金額が算出税額です。税額控除は、この算出税額から差し引く、所得税の計算の最後のステップにあたります。税額控除を差し引いた金額に、復興特別所得税を加えた金額を納めます。
たとえば、算出税額が30万円の人が、住宅ローン控除を20万円受けると、所得税は10万円になります。さらに配当控除を2万円受けられる場合は、所得税は8万円まで下がります。税額控除の金額が算出税額より多い場合でも、所得税がマイナスになって戻ってくるわけではなく、所得税は0円になります。ただし、住宅ローン控除だけは、引ききれない分を住民税から差し引ける場合があります。会社員であれば、税額控除の多くは年末調整や確定申告で反映され、源泉徴収票の「源泉徴収税額」に結果が表れます。
税額控除は、「算出税額から直接引く」と覚えておきましょう。所得税の計算全体の流れは、所得税の計算の4ステップの記事で解説しています。
所得控除と税額控除の効果の違い
所得控除と税額控除は、どちらも税金を少なくするしくみですが、所得控除は税率を掛ける前の所得から引き、税額控除は税率を掛けたあとの税額から引く点が違います。
所得控除は、課税所得金額を減らすことで税金を少なくします。そのため、所得控除によって減る税金は、控除額にその人の税率を掛けた金額です。一方、税額控除は、計算した税額そのものを減らします。同じ10万円でも、税額控除なら税金がそのまま10万円少なくなるため、効果は税額控除のほうが大きくなります。 所得控除には基礎控除や生命保険料控除、医療費控除などがあり、税額控除には住宅ローン控除などがあります。
たとえば、所得税の税率が10%の人が10万円の所得控除を受けると、減る所得税は10万円×10%=1万円です。同じ人が10万円の税額控除を受けると、所得税は10万円少なくなります。税率が20%の人でも、所得控除10万円で減る所得税は2万円なので、税額控除の効果の大きさがわかります。所得控除は税率が高い人ほど効果が大きくなりますが、税額控除は税率に関係なく、控除額の分だけ税金が減ります。
所得控除は「所得から引く」、税額控除は「税額から引く」と区別して覚えましょう。所得控除の種類は、人的控除の記事と物的控除の記事で整理しています。
主な税額控除は住宅ローン控除・配当控除・外国税額控除
税額控除にはいくつかの種類がありますが、主なものは住宅借入金等特別控除(住宅ローン控除)、配当控除、外国税額控除の3つです。
住宅ローン控除は、住宅ローンを利用して住宅を取得したり増改築したりした場合に、ローンの年末残高に一定の率を掛けた金額を差し引ける制度です。配当控除は、株式の配当所得について総合課税を選んで確定申告した場合に受けられます。外国税額控除は、外国で生じた所得に外国の税金がかかった場合に、日本の所得税から差し引ける制度です。どれも、税金の負担が重くなりすぎないように調整する目的があります。
たとえば、マイホームを住宅ローンで買った会社員は住宅ローン控除、国内企業の株式の配当を受け取っている人は配当控除、外国の投資信託などで外国の税金が差し引かれている人は外国税額控除が関係します。自分にあてはまる税額控除がないかを確認することで、税金を減らせる可能性があります。このほか、一定の寄附をした場合の寄附金特別控除や、住宅の耐震改修やバリアフリー改修をした場合の特別控除などもありますが、まずは代表的な3つを理解しておけば十分です。
税額控除は、「住宅ローン控除」「配当控除」「外国税額控除」の3つを押さえておきましょう。
住宅ローン控除の控除率と借入限度額
住宅ローン控除は年末残高の0.7%を最長13年
住宅ローン控除は、住宅ローンの年末残高に0.7%を掛けた金額を、所得税から差し引ける制度です。控除期間は、新築住宅などでは13年です。
控除額は、「住宅ローンの年末残高×0.7%」で計算します。ただし、年末残高には限度額があり、限度額を超える部分は計算に入りません。控除期間は、新築住宅や、認定住宅・ZEH水準省エネ住宅・省エネ基準適合住宅の中古住宅で13年、中古の一般住宅では10年です。住宅ローンの返済が進むと年末残高が減るため、控除額も年々少しずつ減っていきます。
たとえば、年末残高が3,000万円で限度額の範囲内であれば、その年の控除額は3,000万円×0.7%=21万円です。この人の所得税が15万円であれば、15万円全額が差し引かれて所得税は0円になります。残りの6万円は、一定額を限度に翌年度の住民税から差し引かれます。年末残高が2,800万円に減った翌年は、控除額は19万6,000円です。控除額は所得税の金額が上限になるため、所得税が少ない人は、住民税からの控除も含めて実際にいくら戻るかを確認しておくと安心です。
住宅ローン控除は、「年末残高×0.7%」と「最長13年」をセットで覚えておきましょう。
新築と中古の借入限度額
住宅ローン控除の年末残高の限度額は、住宅の省エネ性能と、新築か中古かによって決まります。 2026年に入居した場合、新築等の認定住宅の限度額は4,500万円です。
新築等の場合、2026年入居の限度額は、認定住宅が4,500万円、ZEH水準省エネ住宅が3,500万円、省エネ基準適合住宅が2,000万円です。ZEH水準省エネ住宅は特定エネルギー消費性能向上住宅、省エネ基準適合住宅はエネルギー消費性能向上住宅のことです。中古住宅の場合は、認定住宅とZEH水準省エネ住宅が3,500万円、省エネ基準適合住宅が2,000万円、一般住宅が2,000万円です。省エネ性能が高い住宅ほど限度額が大きく、控除を多く受けられるしくみになっています。控除率はどれも0.7%です。住宅の性能は、建築会社や販売会社が発行する証明書で確認できるので、購入前に必ずチェックしておきましょう。
たとえば、新築の認定住宅を買い、年末残高が5,000万円の場合、控除額の計算に使えるのは限度額の4,500万円までなので、控除額は4,500万円×0.7%=31万5,000円です。中古の一般住宅で年末残高が2,000万円であれば、控除額は14万円で、控除期間は10年です。同じ住宅ローンの残高でも、住宅の種類によって受けられる控除額が変わります。新築の認定住宅で年末残高が13年間4,500万円以上ある場合、控除額の合計は最大で409万5,000円になる計算です。
住宅ローン控除は、住宅の種類ごとの限度額を確認してから計算しましょう。
特例対象個人は限度額が上乗せされる
住宅ローン控除では、子育て世帯や若い夫婦にあたる特例対象個人が、認定住宅などを取得した場合に、限度額が上乗せされます。
特例対象個人とは、40歳未満で配偶者がいる人、40歳以上で40歳未満の配偶者がいる人、19歳未満の扶養親族がいる人のいずれかにあてはまる人のことです。要するに、夫婦のどちらかが40歳未満の人か、19歳未満の扶養親族がいる人です。2026年入居の場合、新築等の認定住宅は5,000万円、ZEH水準省エネ住宅は4,500万円、省エネ基準適合住宅は3,000万円に上乗せされます。中古住宅でも、認定住宅とZEH水準省エネ住宅は4,500万円、省エネ基準適合住宅は3,000万円に上乗せされます。
たとえば、10歳の子がいる会社員が新築の認定住宅を買い、年末残高が5,000万円の場合は、限度額の5,000万円まで計算に入るので、控除額は35万円です。特例対象個人でない人の31万5,000円と比べて、1年で3万5,000円多く控除を受けられます。年末残高が13年間5,000万円以上ある場合は、合計で45万5,000円多くなる計算です。一方、中古の一般住宅の限度額は2,000万円のままで、特例対象個人であっても上乗せはありません。子育て世帯が住宅を選ぶときは、省エネ性能も比べておくとよいでしょう。
特例対象個人は、「夫婦のどちらかが40歳未満」か「19歳未満の扶養親族がいる」と覚えておきましょう。
住宅ローン控除の要件・手続きと配当控除・外国税額控除
住宅ローン控除の主な適用要件
住宅ローン控除を受けるには、本人、住宅、借入金の3つについて、それぞれ要件を満たす必要があります。
本人の要件は、住宅を取得した日から6カ月以内に住み始め、控除を受ける各年の年末まで引き続き住んでいることです。また、控除を受ける年の合計所得金額が2,000万円以下でなければなりません。住宅の要件は、床面積が50㎡以上で、床面積の2分の1以上が居住用であることです。合計所得金額が1,000万円以下の人は、床面積40㎡以上50㎡未満の住宅でも対象になります。 借入金の要件は、返済期間が10年以上の住宅ローンであることです。金融機関からの借入れのほか、勤務先からの借入れも、一定の条件を満たせば対象になります。要件を1つでも満たさない年は、その年の控除を受けられません。
たとえば、合計所得金額が800万円の人が床面積45㎡のマンションを買った場合は、40㎡以上なので対象になります。同じマンションでも、合計所得金額が1,200万円の年は控除を受けられません。また、返済期間30年の住宅ローンでも、繰上げ返済によって返済期間がローンの返済開始から10年未満になると、それ以降は控除を受けられなくなります。床面積は、マンションの場合、パンフレットに載っている壁芯面積ではなく、登記簿に記載された内法面積で判定するため、表示より少し小さくなる点にも注意が必要です。
住宅ローン控除は、「6カ月以内に居住」「所得2,000万円以下」「床面積50㎡以上」「返済期間10年以上」の4つを確認しましょう。
初年度は確定申告、2年目からは年末調整
住宅ローン控除を受けるには、最初の年は確定申告をする必要があります。 ただし、会社員などの給与所得者は、2年目以降は勤務先の年末調整で控除を受けられます。
確定申告では、住宅の登記事項証明書や売買契約書、金融機関の年末残高証明書などをもとに、控除額を計算して申告します。2年目以降は、税務署から届く申告書と、金融機関の年末残高証明書を勤務先に出せば、年末調整で控除されます。店舗併用住宅でも、住宅部分については要件を満たせば控除を受けられます。 また、転勤などで住めなくなった場合でも、再び住み始めた年以降は控除期間内であれば適用を受けられ、災害で住めなくなった場合も、一定の場合には適用を受けられます。
たとえば、2026年に入居した会社員は、2027年の確定申告で、2026年分の控除を受けます。2027年分からは年末調整で控除を受けられるので、毎年確定申告をする必要はありません。初年度の申告書は、国税庁の確定申告書等作成コーナーを使えば、画面の案内にしたがって作成でき、e-Taxで自宅から提出することもできます。その年の所得税から控除しきれない金額がある場合は、一定額を限度に翌年度の住民税から控除されます。住民税からの控除は、確定申告や年末調整をしていれば自動的に計算されるので、市区町村に別の手続きをする必要はありません。
住宅ローン控除は、「初年度は確定申告、2年目から年末調整」と覚えておきましょう。
配当控除と外国税額控除
配当控除は、配当所得について総合課税を選んで確定申告した場合に、配当所得の10%を所得税から差し引ける控除です。外国税額控除は、外国で課された税金を日本の所得税から差し引ける制度です。
配当控除の控除額は配当所得の金額の10%ですが、課税総所得金額が1,000万円を超えている場合は、超えた部分に含まれる配当所得について5%になります。上場株式等の配当で申告分離課税や申告不要制度を選んだもの、NISA口座で受け取った配当、外国法人からの配当、J-REITの分配金などは、配当控除を受けられません。 外国税額控除は、外国で生じた所得に、その国で所得税にあたる税金がかかった場合に、一定の金額を日本の所得税から差し引けます。外国と日本で二重に税金がかかるのを防ぐための制度です。
たとえば、課税総所得金額が600万円で、そのうち国内企業の株式の配当所得が50万円の人は、配当控除が50万円×10%=5万円です。課税総所得金額が1,050万円で配当所得が100万円の人は、1,000万円を超える50万円部分が5%、残り50万円が10%なので、2万5,000円+5万円=7万5,000円です。また、外国の株式に投資して配当から外国の税金が差し引かれている場合、確定申告で外国税額控除を受けると、二重にかかった税金の一部を取り戻せます。
配当控除は「総合課税で確定申告」、外国税額控除は「二重課税を防ぐ」と覚えておきましょう。配当所得の課税方法は、利子・配当・不動産所得の記事で解説しています。
▼ 次に読みたい記事
まとめ|税額控除を知って納める税金を減らそう
税額控除のポイントを振り返り
税額控除は、所得税額から直接差し引くことができる金額です。税率を掛ける前の所得から差し引く所得控除よりも、同じ金額であれば税金を減らす効果が大きくなります。
主な税額控除は、住宅ローン控除、配当控除、外国税額控除の3つです。住宅ローン控除は年末残高の0.7%を、新築住宅などでは最長13年間差し引けます。2026年入居の新築等の認定住宅の限度額は4,500万円で、特例対象個人は5,000万円に上乗せされます。本人の合計所得金額2,000万円以下、床面積50㎡以上、返済期間10年以上などの要件があり、初年度は確定申告が必要です。 配当控除は配当所得の10%で、総合課税を選んで確定申告した場合に受けられます。外国税額控除は、外国と日本で二重に税金がかかるのを防ぐための制度です。
たとえば、算出税額が40万円の会社員が、住宅ローン控除21万円と配当控除5万円を受けると、所得税は40万円−21万円−5万円=14万円です。同じ26万円を所得控除で受けた場合、税率20%なら所得税は5万2,000円しか減りません。税額控除をうまく使うことが、所得税を減らすための大きなポイントになります。
税額控除は、「税額から直接引く」「主な3つ」「住宅ローン控除の要件」の3点で整理しておきましょう。
使える税額控除を確認しよう
税額控除を受け損ねないためには、自分にあてはまる税額控除を知り、必要な手続きを忘れずに行うことが大切です。 とくに住宅ローン控除は、初年度に確定申告をしないと受けられません。
住宅を買う予定がある人は、購入前に住宅の省エネ性能や床面積を確認し、限度額と控除期間を把握しておきましょう。夫婦のどちらかが40歳未満の人や、19歳未満の子がいる人は、特例対象個人として限度額が上乗せされます。繰上げ返済をするときは、返済期間が10年未満にならないかを確認することも大切です。 住宅ローン控除の控除率0.7%より住宅ローンの金利が低い場合は、急いで繰上げ返済をしないほうが、手元にお金を残せることもあります。 株式の配当を受け取っている人は、総合課税を選んで配当控除を受けるほうが有利かどうかを検討しましょう。
たとえば、課税総所得金額が300万円で、国内企業の配当所得が20万円ある人は、総合課税を選ぶと配当控除2万円を受けられます。源泉徴収された税金も精算されるため、確定申告をすると税金が戻る場合があります。一方、所得が多い人は、申告分離課税のほうが有利になることもあるため、所得の状況にあわせて選びましょう。税率の計算方法は、税額の計算の記事とあわせて確認しておくと、どちらが有利かを判断しやすくなります。
税額控除のしくみを知っておくと、住宅の購入や資産運用のときに、納める税金をかしこく減らせるようになります。