「決算書を見ても、どこを読めばいいのかわからない」「利益がいくつもあって違いがよくわからない」と感じたことはありませんか。決算書は会社の成績表ですが、損益計算書や貸借対照表などの種類ごとに役割が違うため、読み方を知らないと数字の意味をつかめません。FPの試験でも、利益の計算や財務分析の公式はひっかけ問題がよく出るところです。
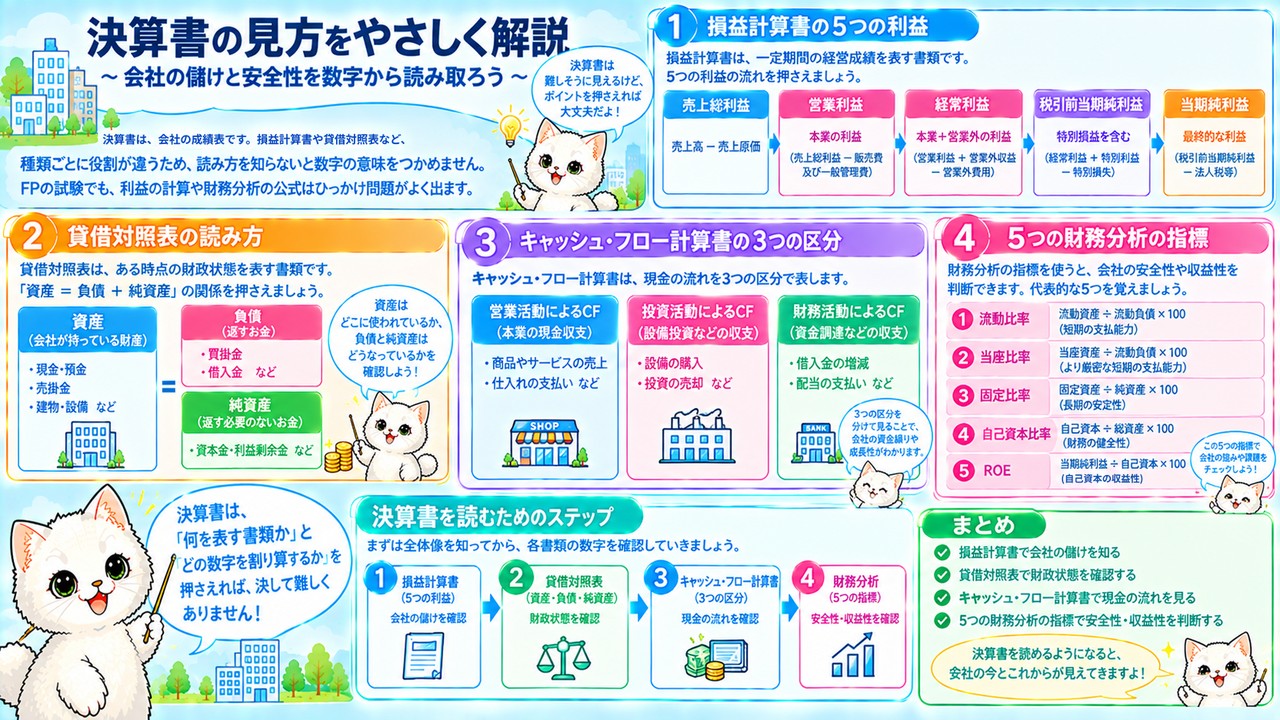
本記事では、損益計算書の5つの利益、貸借対照表の資産・負債・純資産の関係、キャッシュ・フロー計算書の3つの区分、流動比率・当座比率・固定比率・自己資本比率・ROEの5つの財務分析の指標についてわかりやすく整理します。具体的な金額で計算するので、読み終えるころには、決算書の数字から会社の儲けと安全性を自分で読み取れるようになります。
決算書は、「何を表す書類か」と「どの数字を割り算するか」を押さえれば決して難しくありません。まずは、損益計算書の読み方から、一緒に確認していきましょう。
損益計算書で5つの利益を読む
損益計算書は一定期間の経営成績を表す
損益計算書とは、一定期間における企業の経営成績、つまり儲けの状況を表す書類です。 収益から費用を差し引いて利益を計算し、その利益を5つの段階に分けて表示します。
法人(企業)が作成する決算書には、損益計算書、貸借対照表、キャッシュ・フロー計算書などがあります。このうち損益計算書は、1年間などの決まった期間に、どれだけ売り上げて、どれだけ費用がかかり、最終的にいくら儲かったのかを示します。利益を1つの金額だけで示すのではなく、5段階に分けて計算するのが損益計算書の特徴です。 段階ごとに見ることで、本業で稼いでいるのか、一時的な要因で利益が出ているのかを判断できます。収益と費用を対応させて表示するので、会社がどの活動で稼ぎ、どの活動でお金を使ったのかが一目でわかります。
たとえば、2つの会社の当期純利益がどちらも300万円だったとしても、一方は本業でしっかり稼いだ結果で、もう一方は本業が赤字なのに土地を売った利益で黒字になっているかもしれません。最終的な利益の金額だけでは、この違いはわかりません。損益計算書の5つの利益を上から順に見ていけば、どこで利益が生まれ、どこで減ったのかが見えてきます。前の期の損益計算書と並べて比べると、売上や費用の増減の理由もつかみやすくなります。
損益計算書は、「一定期間の儲けの状況を5段階の利益で示す書類」と覚えておきましょう。
売上総利益と営業利益は本業の儲け
売上総利益は売上高から売上原価を差し引いた利益、営業利益は売上総利益から販売費及び一般管理費を差し引いた利益です。 営業利益は、会社の本業から生じた利益を表します。
売上総利益は、粗利益(あらりえき)ともいい、商品やサービスそのものの儲けを示します。売上原価は、売れた商品の仕入れ代金や製造にかかった費用です。そこから、販売員の給与や広告宣伝費、事務所の家賃などの販売費及び一般管理費を差し引いたものが営業利益です。営業利益がマイナスの場合は、本業で利益を出せていないことを意味します。 売上高が大きくても、費用がかかりすぎていれば営業利益は小さくなります。
たとえば、ある会社の売上高が1億円、売上原価が6,000万円であれば、売上総利益は1億円−6,000万円=4,000万円です。販売費及び一般管理費が3,400万円であれば、営業利益は4,000万円−3,400万円=600万円になります。売上総利益の4,000万円のうち、人件費や家賃などで3,400万円を使っているため、本業の儲けは600万円にとどまっていることがわかります。売上高に対する営業利益の割合は6%なので、売上を伸ばすだけでなく、費用の使い方を見直す余地もありそうです。
本業の儲けを見るときは、「売上総利益」と「営業利益」の2つを確認しましょう。
経常利益から当期純利益までの流れ
経常利益は営業利益に営業外収益を加えて営業外費用を差し引いた利益、税引前当期純利益は経常利益に特別利益を加えて特別損失を差し引いた利益です。 そこから法人税、住民税及び事業税を差し引いたものが、最終的な当期純利益です。
営業外収益は受取利息や受取配当金など、営業外費用は借入金の支払利息などで、本業以外で毎期経常的に生じるものです。経常利益は、会社の経常的な活動から生じた利益を表します。特別利益や特別損失は、土地の売却益や災害による損失など、その期だけに臨時に生じたものです。税引前当期純利益は、法人税等を差し引く前の会社全体の利益、当期純利益は最終的な会社の利益です。 FPの試験では、経常利益の計算に販売費及び一般管理費を使うといった誤りがよく出題されます。
たとえば、営業利益600万円の会社で、営業外収益が50万円、営業外費用が150万円であれば、経常利益は600万円+50万円−150万円=500万円です。特別利益が20万円、特別損失が70万円なら、税引前当期純利益は500万円+20万円−70万円=450万円になります。法人税、住民税及び事業税が150万円であれば、当期純利益は450万円−150万円=300万円です。特別損失が大きい年は、経常利益が十分でも当期純利益が小さくなるため、一時的な要因かどうかを確認しましょう。
損益計算書の利益は、「売上総利益→営業利益→経常利益→税引前当期純利益→当期純利益」の順に覚えておきましょう。
貸借対照表とキャッシュ・フロー計算書
貸借対照表は決算日の財政状態を表す
貸借対照表とは、一定時点(決算日)における企業の財政状態を表す書類です。 資産、負債、純資産の残高が記載され、資産と負債の差額が純資産になります。
損益計算書が一定期間の動きを表すのに対して、貸借対照表は決算日という一時点の状態を表します。資産は、現金や売掛金など流動性の高い流動資産と、建物や土地など流動性の低い固定資産に分けられます。負債も、買掛金など流動性の高い流動負債と、長期借入金など流動性の低い固定負債に分けられます。流動性とは、どれだけ早く現金に換えられるか、または早く支払う必要があるかという意味です。 純資産は、株主から出資を受けた資本金や、これまでの利益の蓄積などで構成されます。
たとえば、ある会社の決算日の資産が、流動資産1,800万円と固定資産3,200万円の合計5,000万円だったとします。負債が、流動負債1,000万円と固定負債2,000万円の合計3,000万円であれば、純資産は5,000万円−3,000万円=2,000万円です。損益計算書の当期純利益300万円は、配当などで社外に出なければ、翌期の貸借対照表の純資産を増やすことになります。損益計算書と貸借対照表は、利益を通じてつながっているのです。
貸借対照表は、「決算日の資産・負債・純資産の残高を表す書類」と覚えておきましょう。
資産=負債+純資産、右側は調達源泉で左側は運用形態
貸借対照表では、「資産=負債+純資産」の関係が必ず成り立ちます。 資産の合計額は、負債の合計額と純資産の合計額を合わせた金額と一致します。
貸借対照表の右側(貸方)には負債と純資産が並び、会社が資金をどのように調達したか(調達源泉)を示します。左側(借方)には資産が並び、調達した資金をどのような形で持っているか(運用形態)を示します。銀行からの借入れは返済が必要な負債、株主からの出資や利益の蓄積は返済が不要な純資産です。そのため、純資産は自己資本とも呼ばれ、会社の安全性を見るときの大切な数字になります。FPの試験では、「資産の部の合計額は負債の部の合計額と一致する」という誤りがよく出題されます。 一致するのは、負債と純資産の合計額です。
たとえば、先ほどの会社は、銀行からの借入れなどで3,000万円、株主の出資と利益の蓄積で2,000万円、合わせて5,000万円の資金を調達しています。そして、その5,000万円を、現金や売掛金などの流動資産1,800万円と、建物や土地などの固定資産3,200万円という形で持っています。右側と左側の合計が、どちらも5,000万円で一致していることがわかります。このように左右の合計が必ず一致することから、貸借対照表はバランスシートとも呼ばれます。
貸借対照表は、「右側でお金の出どころ、左側でお金の使い道」と考えると理解しやすくなります。
キャッシュ・フロー計算書は3つの区分で構成される
キャッシュ・フロー計算書とは、一定期間(1年間)における現金等の流れ、つまり収入と支出を表す書類です。 営業活動、投資活動、財務活動の3つのキャッシュ・フローで構成されています。
営業活動によるキャッシュ・フローは、商品の仕入れや売上げなど、本業による現金の動きです。投資活動によるキャッシュ・フローは、設備投資や有価証券の売買などによる現金の動き、財務活動によるキャッシュ・フローは、銀行からの借入れや返済などによる現金の動きです。損益計算書で利益が出ていても、売掛金の回収が遅れると現金が足りなくなることがあるため、現金の流れを別に確認する必要があるのです。 最後に、現金及び現金同等物の増減額、期首残高、期末残高が示されます。
たとえば、ある会社の1年間の営業活動によるキャッシュ・フローが800万円のプラス、新しい機械の購入で投資活動によるキャッシュ・フローが1,000万円のマイナス、銀行からの借入れで財務活動によるキャッシュ・フローが300万円のプラスだったとします。現金の増減額は800万円−1,000万円+300万円=100万円の増加で、期首残高が500万円なら、期末残高は600万円です。本業で稼いだ現金と借入れで、設備投資の資金をまかなったことが読み取れます。営業活動によるキャッシュ・フローがマイナスの状態が続く会社は、本業で現金を生み出せていないので注意が必要です。
キャッシュ・フロー計算書は、「営業・投資・財務の3区分」で現金の流れを見ると覚えておきましょう。
財務分析の5つの指標
流動比率と当座比率で短期の支払能力を見る
流動比率と当座比率は、会社の短期的な支払能力を表す指標です。 流動比率は流動資産を流動負債で割り、当座比率は当座資産を流動負債で割って、それぞれ100を掛けて計算します。
流動負債は、1年以内に支払う必要がある負債です。それを、1年以内に現金化できる流動資産でどれだけまかなえるかを示すのが流動比率です。当座比率は、流動資産の中でも、現金や預金、売掛金などすぐに現金化しやすい当座資産だけで計算するため、さらに短期的な支払能力を表します。どちらの比率も、高いほど短期的な支払能力が高く、安全性が高いと判断できます。 FPの試験では、「流動負債÷流動資産」のように分子と分母を逆にした誤りがよく出題されます。
たとえば、流動資産が1,800万円、そのうち当座資産が1,200万円、流動負債が1,000万円の会社の場合、流動比率は1,800万円÷1,000万円×100=180%です。当座比率は1,200万円÷1,000万円×100=120%になります。流動負債1,000万円を、すぐに現金化しやすい当座資産だけで支払える状態なので、短期的な支払いには余裕があるといえます。一般に、流動比率は200%以上、当座比率は100%以上あると安心な水準といわれます。
流動比率は「流動資産÷流動負債」、当座比率は「当座資産÷流動負債」と覚えておきましょう。
固定比率と自己資本比率で長期の安全性を見る
固定比率は固定資産を自己資本(純資産)で割った指標、自己資本比率は自己資本を負債と自己資本の合計(総資産)で割った指標です。 どちらも、会社の長期的な安全性を表します。
固定資産は、長い期間にわたって使い続ける資産です。それを返済の必要がない自己資本でどれだけまかなえているかを示すのが固定比率で、低いほど安全性が高いと判断できます。自己資本比率は、資本全体のうち返済不要の自己資本が占める割合で、高いほど借金に頼らない安定した経営をしているといえます。FPの試験では、自己資本比率を「自己資本÷当期純利益」と取り違える誤りがよく出題されます。 分母は総資産なので注意しましょう。
たとえば、固定資産が3,200万円、自己資本が2,000万円の会社の固定比率は、3,200万円÷2,000万円×100=160%です。100%を超えているので、固定資産の一部を借入れなどの負債でまかなっていることがわかります。この会社の総資産は5,000万円なので、自己資本比率は2,000万円÷5,000万円×100=40%になります。固定比率は100%以下が望ましいとされるので、この会社は長期の安全性に少し改善の余地があるといえます。
固定比率は「固定資産÷自己資本」、自己資本比率は「自己資本÷総資産」と覚えておきましょう。
ROEで自己資本の収益性を見る
ROE(自己資本利益率)は、自己資本(純資産)を使ってどのくらいの利益を上げたかを見る指標です。 当期純利益を自己資本で割って、100を掛けて計算します。
株主から見ると、自己資本は自分たちが出資したお金と、会社に残した利益の合計です。そのお金を使って、会社が1年間にどれだけの当期純利益を生み出したかを示すのがROEです。ROEが高いほど、自己資本を効率よく使って利益を上げていると判断できます。ROEは、損益計算書の当期純利益と、貸借対照表の自己資本の両方を使って計算する指標です。 決算書どうしのつながりを理解するうえでも役立ちます。
たとえば、当期純利益が300万円、自己資本が2,000万円の会社のROEは、300万円÷2,000万円×100=15%です。同じ300万円の利益でも、自己資本が3,000万円の会社なら、ROEは10%になります。ROEは、株式投資で会社を選ぶときの指標としても使われるので、決算書の数字から計算できるようにしておくと便利です。ただし、借入れを増やして自己資本を小さくしてもROEは上がるため、自己資本比率とあわせて見ることが大切です。
ROEは、「当期純利益÷自己資本×100」と覚えておきましょう。株式投資の指標としてのROEは、PER・PBR・ROEの記事で解説しています。
▼ 次に読みたい記事
まとめ|決算書と財務分析で会社の状態をつかもう
決算書と財務分析のポイントを振り返り
損益計算書は一定期間の経営成績、貸借対照表は決算日の財政状態、キャッシュ・フロー計算書は一定期間の現金の流れを表す書類です。 3つの決算書を組み合わせることで、会社の状態を多面的に見られます。
損益計算書では、売上総利益、営業利益、経常利益、税引前当期純利益、当期純利益の5つの利益を計算します。貸借対照表では「資産=負債+純資産」が成り立ち、右側は調達源泉、左側は運用形態を示します。キャッシュ・フロー計算書は、営業活動、投資活動、財務活動の3区分で構成されます。財務分析の指標は、流動比率と当座比率が短期の支払能力、固定比率と自己資本比率が長期の安全性、ROEが収益性を表します。
たとえば、この記事で使った会社は、営業利益600万円、当期純利益300万円で、流動比率180%、当座比率120%、固定比率160%、自己資本比率40%、ROE15%でした。短期の支払能力には余裕がある一方、固定資産の一部を負債でまかなっていることがわかります。1つの指標だけで判断せず、いくつかの指標を組み合わせて見ることが大切です。前の期や同じ業種の会社と比べると、数字の良し悪しがより判断しやすくなります。
決算書は、「損益計算書・貸借対照表・キャッシュ・フロー計算書」と「5つの指標」をセットで整理しておきましょう。
身近な会社の決算書で指標を計算しよう
決算書の読み方を身につけるには、自社や身近な上場企業の決算書を使って、実際に5つの指標を計算してみることが一番の近道です。 数字を自分で計算すると、指標の意味がぐっと理解しやすくなります。
上場企業の決算書は、各社のホームページの投資家向け情報などで見られます。中小企業の経営者であれば、税理士から受け取る決算書を使うとよいでしょう。まずは損益計算書で5つの利益を上から順に確認し、次に貸借対照表から流動資産、流動負債、固定資産、自己資本、総資産の金額を拾い出しましょう。そのうえで、流動比率、当座比率、固定比率、自己資本比率、ROEを計算します。中小企業の経営者は、自社の指標を毎年計算して比べることで、経営の変化に早く気づけるようになります。
たとえば、自己資本比率が毎年下がっている場合は、借入れに頼る経営になっていないかを見直すきっかけになります。営業利益が伸びているのに現金が増えていない場合は、売掛金の回収や在庫の持ち方を見直しましょう。法人税の計算のもとになる所得金額と、損益計算書の利益の違いは法人税の基本と損金の記事、法人税の税率は法人税の税率と申告の記事で解説しています。
決算書と財務分析のしくみを知っておくと、会社の数字から経営の状態を読み取れるようになり、投資や経営の判断にも役立てられるようになります。