「役員の給与やボーナスは、全部会社の経費にできるの?」「パソコンを買ったら、その年に全額経費にできる?」と疑問に思ったことはありませんか。法人税では、役員給与や減価償却費が損金になるかどうかに細かいルールがあり、会計上は費用でも損金にならないことがあります。さらに、会社と役員の間で取引をすると、思わぬところで給与として課税されることもあります。
本記事では、法人の減価償却の方法と償却限度額、少額減価償却資産などの特例、損金になる3種類の役員給与、青色欠損金の繰越控除、金銭の貸付けや資産の譲渡、社宅など法人と役員の取引の税務についてわかりやすく整理します。具体的な金額で計算するので、読み終えるころには、損金になる支出とならない支出を自分で見分けられるようになります。
役員給与と減価償却は、「損金になる範囲」と「役員が得をした分の扱い」を押さえれば決して難しくありません。まずは、法人の減価償却のしくみから、一緒に確認していきましょう。
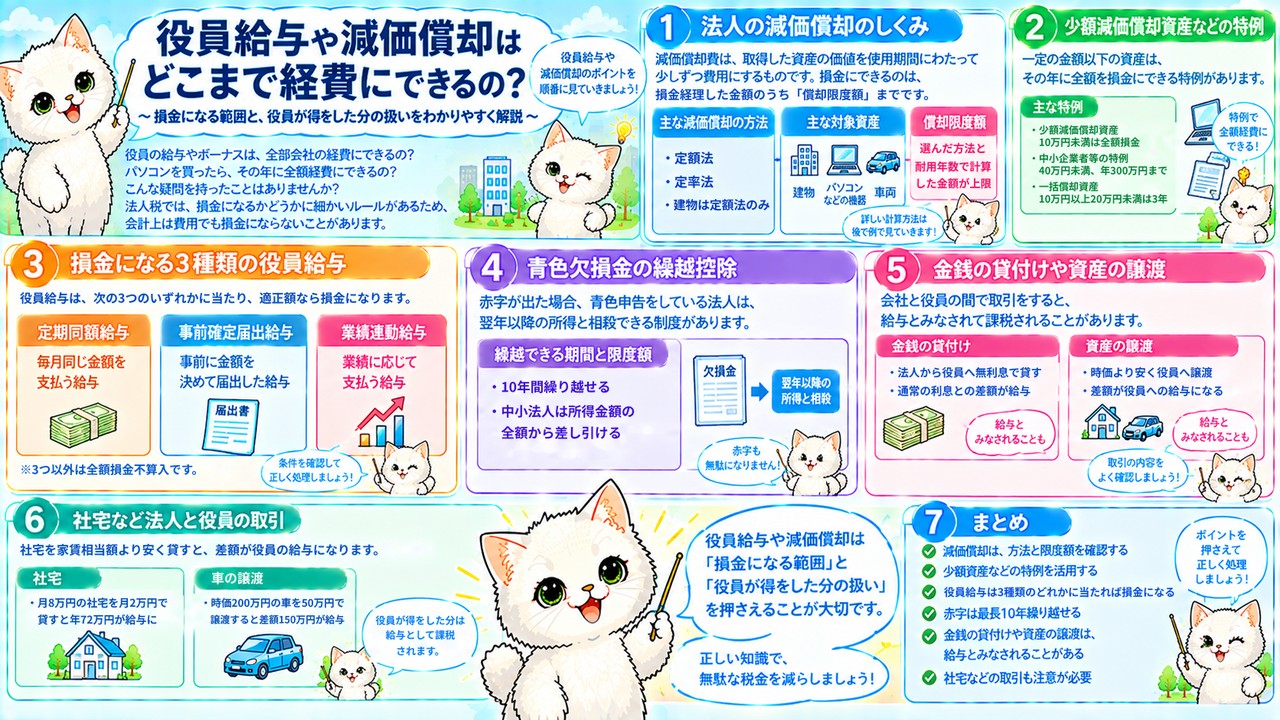
法人の減価償却は償却限度額まで損金になる
選ばなければ定率法、建物などは定額法のみ
法人が選べる減価償却の方法は、所得税と同じく定額法と定率法です。 償却方法を選ばなかった場合は、法定償却方法である定率法で計算します。
定額法は毎年同じ金額を償却する方法、定率法は最初の年ほど多く償却し、だんだん少なくなっていく方法です。個人事業主は、償却方法を選ばなかった場合の法定償却方法が定額法なので、法人とは逆になります。ただし、建物と、2016年4月1日以後に取得する建物附属設備・構築物(鉱業用を除く)は、法人でも個人でも定額法でしか償却できません。 これらは、そもそも償却方法を選ぶことができないのです。
たとえば、法人が営業用の車や機械を買い、償却方法の届出をしなかった場合は、定率法で償却します。定率法は1年目の償却費が大きくなるため、早い時期に損金を多く計上できます。一方、法人が事務所用の建物を買った場合は、届出の有無にかかわらず定額法で償却します。2016年4月1日以後に取得した建物の電気設備や給排水設備、駐車場の舗装などの構築物も、定額法になります。定率法を使いたい資産があっても、建物まわりの資産は選べないので、購入前に確認しておくと資金計画が立てやすくなります。
法人の法定償却方法は「定率法」、建物などは「定額法のみ」とセットで覚えておきましょう。個人の減価償却のしくみは、事業所得の記事で解説しています。
損金になるのは償却限度額まで
減価償却費として損金に算入できる金額は、法人が損金経理した金額のうち、償却限度額に達するまでの金額です。 損金経理とは、決算で費用として計上することをいいます。
法人は、決算で減価償却費をいくら計上するかを、ある程度自分で決められます。しかし、税法上は、選んだ償却方法と耐用年数で計算した償却限度額までしか損金に算入できません。償却限度額を超えて計上した部分は、損金不算入として申告調整で加算します。 反対に、償却限度額より少ない金額しか計上しなかった場合は、計上した金額だけが損金になり、足りない部分を申告で追加することはできません。
たとえば、償却限度額が100万円の機械について、決算で120万円の減価償却費を計上した場合は、損金になるのは100万円までで、20万円は損金不算入です。一方、同じ機械について80万円しか計上しなかった場合は、損金になるのは80万円だけで、残りの20万円を申告のときに損金へ加えることはできません。利益が少ない年に償却費を抑えて、翌年以降に回すといった調整は、この範囲で行うことになります。損金不算入になった20万円は、翌年以降の償却限度額の範囲で損金に算入できるため、損金にできる時期が後ろにずれるだけで、なくなるわけではありません。
減価償却費は、「損金経理した金額のうち、償却限度額まで」と覚えておきましょう。
少額減価償却資産と一括償却資産の特例
取得価額が10万円未満などの少額減価償却資産は、減価償却をせずに、取得価額の全額を損金に算入できます。 少額の資産の扱いは、所得税と同じです。
使用期間が1年未満のものや、取得価額が10万円未満のもの(貸付けの用に供するものを除く)は、少額減価償却資産として全額を損金に算入できます。また、資本金1億円以下の中小企業者等で青色申告をしている法人(常時使用する従業員の数が400人を超える法人を除く)は、取得価額が40万円未満のものについて、1事業年度で合計300万円までは全額を損金に算入できます。取得価額が10万円以上20万円未満のもの(貸付けの用に供するものを除く)は、一括償却資産として3年間で均等に償却できます。
たとえば、取得価額18万円のパソコンを買った場合は、一括償却資産として毎年6万円ずつ3年間で損金にするか、中小企業者等の特例が使えれば、18万円全額をその年の損金にできます。取得価額25万円のパソコンであれば、一括償却資産の対象にはなりませんが、中小企業者等の特例の40万円未満には当てはまるため、25万円全額を損金にできます。取得価額8万円のプリンターであれば、会社の規模にかかわらず、少額減価償却資産として全額を損金にできます。なお、中小企業者等の特例は、1事業年度で合計300万円を超えた部分には使えません。
少額の資産は、「10万円未満」「中小企業者等の特例は40万円未満」「一括償却は20万円未満で3年」と覚えておきましょう。
役員給与と欠損金の繰越控除
損金になる役員給与は3種類
役員に対する給与は、定期同額給与、事前確定届出給与、業績連動給与のいずれかに当たり、その金額が適正であれば損金に算入できます。 これら以外の役員給与は、全額が損金不算入です。
役員は、自分の給与の金額を自分で決められる立場にあります。そのため、利益が出た年だけ役員給与を増やして法人税を減らす、といったことができないように、損金になる役員給与の種類が決められています。定期同額給与は、1月以下の一定期間ごとに一定額が支給される給与で、毎月同じ額の役員報酬がこれに当たります。事前確定届出給与は、所定の時期に確定額を支給することを、あらかじめ所轄税務署長に届け出ている給与です。 業績連動給与は、業績に連動して支給額が決まり、その算定方法が客観的であるものをいいます。
たとえば、社長に毎月50万円の役員報酬を支払う場合は、定期同額給与として年間600万円を損金に算入できます。一方、決算の直前になって利益が多いことがわかり、届出をしないまま社長に200万円の臨時ボーナスを支払った場合は、3つのどれにも当たらないため、全額が損金不算入になります。役員のボーナスを損金にしたい場合は、事前確定届出給与の届出をしておく必要があります。役員報酬の金額を変えるときも、事業年度の途中で自由に変えると定期同額給与に当たらなくなるおそれがあるため、改定の時期に注意しましょう。
損金になる役員給与は、「定期同額」「事前確定届出」「業績連動」の3つと覚えておきましょう。
事前確定届出給与の注意点と従業員の給与
事前確定届出給与は、届け出た金額と異なる金額を支給した場合、原則として支給した全額が損金不算入になります。 届け出た金額より多くても少なくても、損金に算入できなくなる点に注意が必要です。
事前確定届出給与は、支給の時期と金額をあらかじめ届け出ることで、利益調整に使われないようにしている制度です。そのため、届出どおりに支給しなかった場合は、届出額との差額だけでなく、支給額の全額が損金不算入になります。一方、役員ではない従業員に対する給与は、賞与も含めて全額を損金に算入できます。また、役員に対する退職金は、不相当に高額な部分を除いて損金に算入できます。
たとえば、取締役の夏の賞与として300万円を届け出ていたのに、実際には350万円を支給した場合は、超えた50万円だけでなく、350万円全額が損金不算入になります。一方、従業員に支払った350万円の賞与であれば、全額を損金に算入できます。役員退職金は、在任期間や功績などからみて相当な金額であれば損金になり、受け取った役員の側では退職所得として課税されます。届出額より少なく支給した場合も全額が損金不算入になるので、業績が悪くなりそうなときは、届出の内容を慎重に決めましょう。
事前確定届出給与は「届出額どおりに支給」、従業員の給与は「全額損金算入」と覚えておきましょう。役員退職金を受け取った側の課税は、退職所得の記事で解説しています。
青色欠損金は10年間繰り越せる
青色申告書を提出した法人は、その事業年度に生じた欠損金を、翌年以降10年間繰り越すことができます。 繰り越した欠損金は、翌年以降の所得金額から差し引けます。
欠損金とは、損金が益金を上回った金額、つまり税法上の赤字のことです。法人の事業は、設立したばかりの時期や大きな投資をした年に赤字になりやすく、その後に黒字になることがよくあります。青色欠損金の繰越控除を使えば、過去の赤字を将来の黒字と相殺できるため、長い目で見て税負担をならせます。個人の青色申告の純損失の繰越しは3年間ですが、法人の青色欠損金は10年間と、期間がずっと長くなっています。
たとえば、中小法人が1年目に1,500万円の欠損金を出し、2年目の所得金額が600万円だった場合は、600万円を差し引いて所得を0円にし、残りの900万円を繰り越します。3年目の所得金額が1,200万円なら、900万円を差し引いて300万円に法人税がかかります。中小法人であれば、繰越欠損金を所得金額の全額から差し引けるため、赤字の年の損失を無駄なく活用できます。この特典を受けるには、欠損金が生じた年に青色申告書を提出し、その後も続けて確定申告書を提出する必要があります。
青色欠損金の繰越控除は、「法人は10年」「個人は3年」と比べて覚えておきましょう。個人の純損失の繰越控除は、青色申告の記事で解説しています。
法人と役員の取引の税務
金銭の貸付けは利息の扱いがポイント
法人が役員に無利息や低金利でお金を貸した場合、通常の利息との差額は、法人の益金(受取利息)に算入され、役員への給与として扱われます。 役員が受けた経済的利益も、給与の一部とみなされるのです。
法人が役員に対して、法人所有の資産を贈与するなど経済的利益を与えた場合には、その経済的利益も給与として扱われます。金銭の貸付けでは、本来受け取るべき通常の利息との差額が、法人の受取利息として益金に算入され、同じ金額が役員への給与になります。反対に、役員が法人に無利息でお金を貸した場合は、課税関係は生じません。 役員が法人に低金利で貸した場合は、法人が支払う利息は損金に算入でき、高金利で貸した場合は、適正な部分は支払利息として損金になり、高すぎる部分は役員への給与になります。
たとえば、法人が社長に300万円を無利息で貸し付け、通常の利率が1%だった場合は、300万円×1%−0円=3万円が法人の受取利息として益金に算入され、同時に3万円が社長への給与になります。一方、社長が会社に300万円を無利息で貸した場合は、会社にも社長にも税金はかかりません。資金繰りが苦しいときに、社長が会社にお金を貸すことはよくありますが、無利息であれば課税の心配はないのです。社長への貸付金がある会社は、利息をきちんと受け取っているか、決算のたびに確認しておきましょう。
金銭の貸付けは、「法人から役員への無利息は給与」「役員から法人への無利息は課税なし」と覚えておきましょう。
資産の譲渡は時価との差額で判断する
法人と役員の間で、時価と異なる価額で資産を売買した場合は、時価と譲渡価額との差額が、役員への給与か法人の受贈益として扱われます。 どちらになるかは、売り手と買い手、価額の高低で決まります。
法人が役員に、時価よりも低い価額で資産を譲渡した場合は、その差額が役員への給与になります。法人が役員に、時価よりも高い価額で資産を譲渡した場合は、差額が法人の受贈益になります。役員が法人に、時価よりも低い価額で資産を譲渡した場合は、差額が法人の受贈益となり、時価よりも高い価額で譲渡した場合は、差額が役員への給与になります。役員が法人に低い価額で譲渡した場合、役員の側では、譲渡価額が時価の2分の1以上であれば譲渡価額が、2分の1未満であれば時価が譲渡収入になります。
たとえば、法人が時価200万円の車を社長に50万円で譲渡した場合は、差額の150万円が社長への給与になります。反対に、社長が時価300万円の土地を法人に120万円で譲渡した場合は、差額の180万円が法人の受贈益になり、120万円は時価の2分の1である150万円未満なので、社長の側では時価の300万円が譲渡収入になります。社長が時価40万円の資産を法人に150万円で譲渡した場合は、差額の110万円が社長への給与です。
資産の譲渡は、「役員が得をすれば給与」「法人が得をすれば受贈益」と考えると整理しやすくなります。
社宅の貸付けは家賃相当額との差額が給与
法人が役員に、家賃相当額よりも低い家賃で社宅を貸した場合は、家賃相当額と実際に徴収した家賃との差額が、役員への給与になります。 家賃相当額は、法人税法上の計算で求める一定の金額です。
役員に社宅を貸すこと自体は問題ありませんが、家賃をとても安くすると、本来の家賃との差額を役員が得していることになります。そのため、その差額は経済的利益として給与に含められます。差額が給与になると、役員の側では給与所得として所得税がかかり、法人の側では役員給与のルールに沿って損金になるかどうかが判断されます。家賃相当額以上の家賃を徴収していれば、給与として扱われることはありません。
たとえば、家賃相当額が月8万円の社宅を、社長に月2万円で貸した場合は、差額の月6万円、年間72万円が社長への給与になります。家賃を月8万円以上にすれば、給与として扱われることはありません。社宅を使った節税を考えるときは、家賃相当額を計算したうえで、役員からいくら家賃を受け取るかを決めることが大切です。家賃相当額は、建物や土地の固定資産税の課税標準額などをもとに計算するため、近所の相場の家賃とは金額が違う場合があります。差額が給与になると、社長の所得税や住民税も増える点に注意しましょう。
社宅の貸付けは、「家賃相当額との差額が給与」と覚えておきましょう。
▼ 次に読みたい記事
まとめ|役員給与と減価償却のルールを押さえよう
減価償却と役員給与のポイントを振り返り
法人の減価償却は、選ばなければ定率法で、損金になるのは損金経理した金額のうち償却限度額までです。 建物や2016年4月1日以後に取得した建物附属設備・構築物は、定額法でしか償却できません。
取得価額10万円未満の少額減価償却資産は全額損金、中小企業者等の特例は40万円未満で年300万円まで、10万円以上20万円未満は一括償却資産として3年で償却できます。役員給与は、定期同額給与、事前確定届出給与、業績連動給与のいずれかに当たり、金額が適正であれば損金になります。法人と役員の取引では、役員が得をした分は給与、法人が得をした分は受贈益になるのが基本です。 青色欠損金は10年間繰り越せます。
たとえば、届出をせずに役員に賞与を支払ったり、届出額と違う金額を支給したりすると、その全額が損金不算入になります。社宅を安く貸したり、資産を安く売ったりした場合も、差額が役員の給与として課税されます。役員との取引は、思わぬところで課税が生じやすいので、時価や通常の利息、家賃相当額を基準に判断することが大切です。法人と役員の両方に税金がかかる場合もあるため、取引の前に影響を確認しておきましょう。
減価償却と役員給与は、「損金になる範囲」を基準に整理しておきましょう。
自社の役員給与と資産を見直そう
役員給与や減価償却のルールを身につけるには、自社の役員報酬の支給方法と、固定資産の一覧を見直してみることが一番の近道です。 損金になるかどうかの判断が、具体的にイメージできるようになります。
まずは、役員報酬が毎月同じ額で支給されているか、役員の賞与について事前確定届出給与の届出をしているかを確認しましょう。次に、今年買った備品やパソコンが、少額減価償却資産、一括償却資産、中小企業者等の特例のどれに当たるかを整理します。役員への貸付金や社宅がある場合は、利息や家賃が通常の水準になっているかも見直します。赤字の年がある会社は、青色申告を続けて欠損金を繰り越せているかも確認しておきましょう。役員との取引で迷ったときは、「時価や通常の水準との差額は課税される」と考えるのが基本です。
たとえば、来期に役員賞与を支給する予定があれば、届出の期限までに金額と時期を決めて届け出ておきましょう。法人税の基本と交際費のルールは法人税の基本と損金の記事、税率や申告期限は法人税の税率と申告の記事で解説しています。
役員給与と減価償却のルールを知っておくと、会社のお金の使い方と法人税の関係がよくわかり、正しい節税につなげられるようになります。