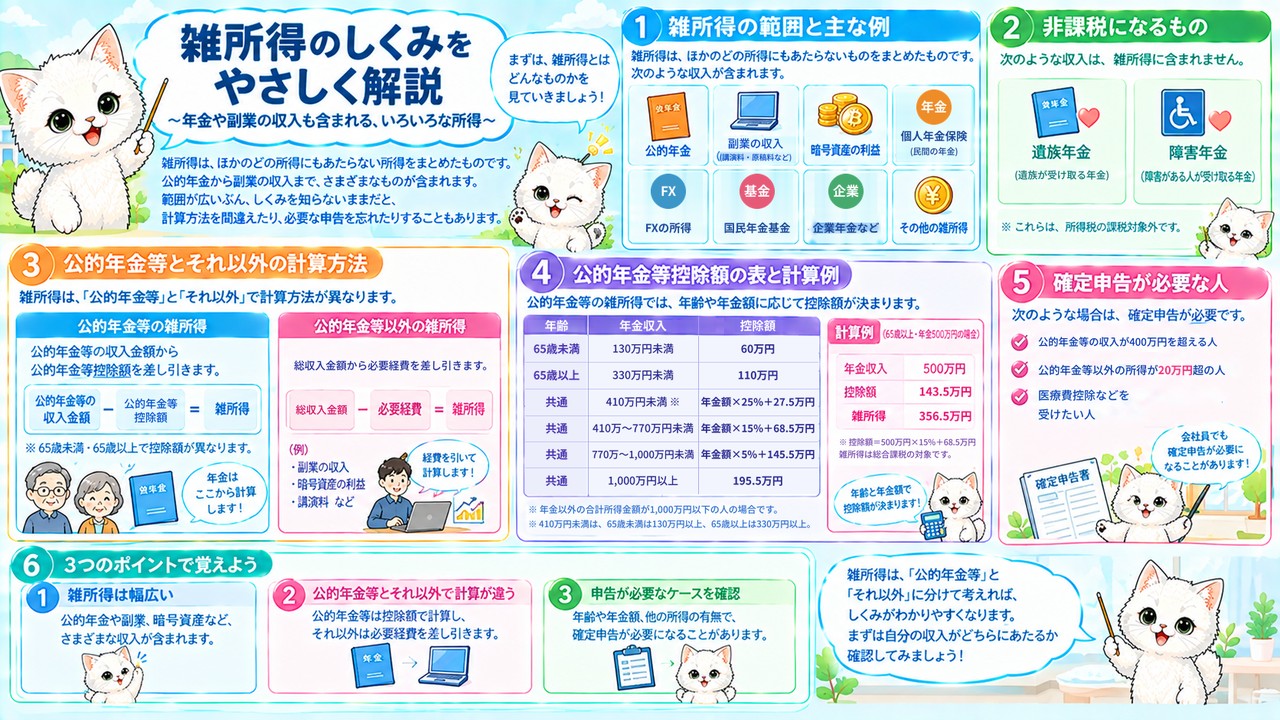
「老後に受け取る年金にも税金はかかるの?」「副業の講演料や暗号資産の利益は、何所得になるの?」と疑問に思ったことはありませんか。雑所得は、ほかのどの所得にもあたらない所得をまとめたもので、公的年金から副業の収入まで、さまざまなものが含まれます。範囲が広いぶん、しくみを知らないままだと、計算方法を間違えたり、必要な申告を忘れたりすることもあります。
本記事では、雑所得の範囲と主な例、非課税になる遺族年金や障害年金、公的年金等の雑所得と公的年金等以外の雑所得の計算方法、年齢や年金額で決まる公的年金等控除額の表の見方と計算例までをわかりやすく整理します。具体的な金額の例を使って説明するので、読み終えるころには、年金や副業収入にかかる税金の計算の流れがわかります。
雑所得は、「公的年金等」と「それ以外」の2つに分けて考えれば決して難しくありません。まずは雑所得とは何かから、一緒に確認していきましょう。
雑所得とは?対象になるもの
雑所得はほかの9種類の所得にあたらない所得
雑所得とは、利子所得、配当所得、不動産所得、事業所得、給与所得、退職所得、山林所得、譲渡所得、一時所得のどの所得にもあてはまらない所得のことです。 10種類の所得のうち、最後の受け皿となる所得といえます。
所得税では、所得をその性質によって10種類に分けて計算します。雑所得は、そのどれにもあたらない所得をまとめた区分です。そのため、老後に受け取る公的年金のように多くの人に関係するものから、副業で得た講演料や原稿料、FXや暗号資産の取引で得た利益まで、さまざまなものが含まれます。雑所得は、公的年金等の雑所得と、公的年金等以外の雑所得の2つに分けて計算するのが大きな特徴です。範囲が広いため、自分の収入がどの所得にあたるかわからないときは、ほかの所得にあてはまらないかを順番に確認していくとよいでしょう。
たとえば、会社員が休日に講演をして受け取った謝礼や、作家ではない人が雑誌に記事を書いて受け取った原稿料は、雑所得になります。一方、同じ臨時の収入でも、懸賞で当たった賞金のように対価性のない一時的なものは一時所得です。雑所得と一時所得は、継続性や対価性があるかどうかで見分けます。また、副業の収入が雑所得になるか事業所得になるかは、事業として継続して行っているかどうかで判断します。
雑所得は、「ほかの9種類にあてはまらない所得」と覚えておきましょう。所得税全体の流れは、所得税の計算の4ステップの記事で整理しています。
懸賞の賞金などが対象になる一時所得は、「臨時収入に税金はかかる?|一時所得の計算方法と50万円控除をわかりやすく解説」で詳しく解説しています。
公的年金等の雑所得と公的年金等以外の雑所得
雑所得は、公的年金等にかかる雑所得と、それ以外の雑所得に分かれます。 どちらにあたるかで、計算方法が大きく違います。
公的年金等の雑所得には、国民年金や厚生年金などの公的年金のほか、国民年金基金、厚生年金基金、確定拠出年金などから年金として受け取るものが含まれます。一方、公的年金等以外の雑所得には、生命保険会社などの個人年金保険の年金、講演料や作家以外の人の原稿料、FXや暗号資産の取引で得た所得などがあります。同じ「年金」でも、公的年金や企業年金は公的年金等の雑所得、民間の個人年金保険は公的年金等以外の雑所得になる点に注意しましょう。確定拠出年金も、一時金で受け取れば退職所得、年金で受け取れば公的年金等の雑所得と、受け取り方によって所得の区分が変わります。
たとえば、65歳から老齢基礎年金と老齢厚生年金を受け取っている人は、公的年金等の雑所得があります。同じ人が、60歳から10年間の個人年金保険の年金も受け取っていれば、それは公的年金等以外の雑所得です。さらに、趣味の知識を生かして講演をした謝礼があれば、それも公的年金等以外の雑所得に加わります。それぞれ計算方法が違うので、区別しておくことが大切です。
雑所得を計算するときは、まず「公的年金等」と「それ以外」に分けることから始めましょう。公的年金のしくみは、公的年金の基本の記事でも解説しています。
確定拠出年金などを一時金で受け取ったときの退職所得は、「退職金の税金はいくら?|退職所得控除と計算方法を勤続年数別にわかりやすく解説」で詳しく解説しています。
遺族年金や障害年金は非課税
公的年金のうち、遺族年金や障害年金は非課税で、所得税はかかりません。 雑所得として課税されるのは、主に老齢年金です。
公的年金には、老後に受け取る老齢年金のほかに、家族が亡くなったときに遺族が受け取る遺族年金や、病気やけがで障害が残ったときに受け取る障害年金があります。このうち、公的な遺族年金と障害年金は非課税で、雑所得には含めません。 生活を支えるための給付であることから、税金をかけないしくみになっています。確定申告で申告する必要もありません。受け取っている年金がどの種類かは、年金の振込通知書などで確認できます。
たとえば、夫を亡くした妻が遺族厚生年金を年間100万円受け取っている場合、この100万円に所得税はかかりません。一方、同じ妻が自分の老齢基礎年金を年間80万円受け取っていれば、こちらは公的年金等の雑所得として扱われます。障害基礎年金や障害厚生年金を受け取っている人も、その年金には所得税がかかりません。同じ公的年金でも、給付の種類によって税金の扱いが違うのです。遺族年金だけを受け取っている人は、所得税の面では年金収入がないものとして扱われます。
年金を受け取るときは、老齢年金か、遺族年金・障害年金かを確認しておきましょう。年金の給付の種類は、公的年金の給付の記事でも紹介しています。
雑所得の計算方法
雑所得は2つの雑所得を合計して計算する
雑所得の金額は、公的年金等の雑所得と公的年金等以外の雑所得を合計して計算します。 課税方法は、原則としてほかの所得と合算する総合課税です。
計算式は、雑所得=公的年金等の雑所得+公的年金等以外の雑所得です。公的年金等の雑所得は「収入金額−公的年金等控除額」、公的年金等以外の雑所得は「総収入金額−必要経費」で、それぞれ計算してから合計します。こうして出した雑所得は、給与所得や不動産所得などとあわせて合計する総合課税の対象です。なお、FXの所得のように、申告分離課税となる特例が設けられているものもあります。暗号資産の取引で得た所得は、原則どおり総合課税の雑所得です。
たとえば、公的年金等の雑所得が140万円、講演料などの公的年金等以外の雑所得が25万円ある人は、雑所得の金額は合計165万円です。この人に不動産所得が50万円あれば、総所得金額は215万円となり、ここから所得控除を差し引いて所得税を計算します。2つの雑所得は計算方法が違うため、別々に計算してから合計するのがポイントです。公的年金等の計算で余った控除額を、ほかの雑所得から差し引くことはできません。
雑所得は、2つの雑所得をそれぞれ計算してから合計すると覚えておきましょう。雑所得で赤字が出ても、ほかの所得と損益通算できない点にも注意が必要です。
公的年金等以外の雑所得は「総収入金額−必要経費」で計算する
講演料や原稿料、個人年金保険の年金などの公的年金等以外の雑所得は、総収入金額から必要経費を差し引いて計算します。 事業所得と同じように、かかった経費を差し引けます。
必要経費とは、その収入を得るために直接かかった費用のことです。講演料なら、講演のための資料代や交通費などが必要経費になります。個人年金保険の年金では、その年の年金額に対応する払込保険料が必要経費になります。払い込んだ保険料を超えて受け取った部分だけに税金がかかるしくみです。副業の規模が大きく、継続して事業として行っている場合は、雑所得ではなく事業所得になることもあります。必要経費にできるのは収入を得るために直接かかった費用だけで、生活のための支出は含めません。
たとえば、会社員が1年間に講演料を30万円受け取り、資料代や交通費が5万円かかった場合、公的年金等以外の雑所得は25万円です。また、払込保険料の総額が480万円で、年金を年60万円ずつ10年間(総額600万円)受け取る個人年金保険なら、毎年の必要経費は60万円×480万円÷600万円=48万円で、雑所得は12万円になります。年金額や払込保険料は、保険会社から届く書類で確認できます。
公的年金等以外の雑所得は、必要経費の領収書や保険会社からの書類をもとに計算しましょう。会社員は、給与所得と退職所得以外の所得が20万円を超えると確定申告が必要です。
事業所得の計算は、「個人事業主の税金はどう計算する?|事業所得と必要経費をわかりやすく解説」で詳しく解説しています。
公的年金等の雑所得は「収入金額−公的年金等控除額」で計算する
老齢年金などの公的年金等の雑所得は、年金の収入金額から公的年金等控除額を差し引いて計算します。 給与所得の給与所得控除のように、一定額を差し引けるしくみです。
公的年金等控除額は、受け取る人の年齢、公的年金等の収入金額、公的年金等以外の所得の合計所得金額の3つによって決まります。65歳以上の人は、65歳未満の人より控除額が大きくなっていて、老後の生活を支える年金の税負担が軽くなるよう配慮されています。年齢は、その年の12月31日時点で判定します。公的年金等の雑所得の金額は、その年に受け取った年金の合計額から、表で求めた控除額を差し引いて計算します。公的年金からは所得税などが源泉徴収されているため、振り込まれる金額は税引後の金額になっていることがあります。
たとえば、年金以外にほとんど所得がない70歳の人が、公的年金を年間250万円受け取っている場合、公的年金等控除額は110万円で、公的年金等の雑所得は250万円−110万円=140万円です。同じ250万円の年金でも、受け取る人の年齢や年金以外の所得の大きさによって、控除額が変わります。複数の制度から年金を受け取っている人は、すべての公的年金等を合計した金額で控除額を計算します。具体的な表の見方は次の章で確認します。
公的年金等の雑所得は、年齢・年金額・年金以外の所得の3つで控除額が決まると覚えておきましょう。
公的年金等控除額の表と計算例
公的年金等控除額の表の見方
公的年金等控除額の表は、受給者の年齢(65歳未満か65歳以上か)、公的年金等の収入金額、公的年金等以外の所得の合計所得金額の3つで控除額を読み取ります。 3つの条件を順番に確認しましょう。
年金以外の合計所得金額が1,000万円以下の人の場合、65歳未満なら年金収入130万円未満で60万円、65歳以上なら330万円未満で110万円が控除額です。それより年金が多い場合は、410万円未満なら「年金額×25%+27.5万円」、770万円未満なら「年金額×15%+68.5万円」、1,000万円未満なら「年金額×5%+145.5万円」、1,000万円以上なら195.5万円が控除額で、この部分は65歳未満と65歳以上で共通です。年金以外の合計所得金額が1,000万円超2,000万円以下なら10万円、2,000万円超なら20万円、それぞれ控除額が少なくなります。
たとえば、65歳以上で年金以外の合計所得金額が1,000万円超2,000万円以下の人は、年金収入330万円未満なら控除額は100万円、2,000万円超の人は90万円です。年金収入1,000万円以上の場合の上限額も、195.5万円、185.5万円、175.5万円と10万円ずつ下がります。年金以外に多くの所得がある人ほど、控除額は小さくなるのです。
表を使うときは、年齢→年金以外の所得→年金額の順に確認すると迷いません。年金以外の合計所得金額には、給与所得や不動産所得などが含まれます。年齢は、その年の12月31日時点で65歳以上かどうかを確認しておきましょう。
65歳以上の人の計算例
65歳以上で年金以外の所得が少ない人は、年金収入330万円未満なら公的年金等控除額は110万円です。 多くの年金受給者は、この範囲で計算することになります。
65歳以上の人は、年金収入が330万円未満なら一律110万円、330万円以上410万円未満なら「年金額×25%+27.5万円」で控除額を計算します。区切りの330万円ちょうどでは、330万円×25%+27.5万円=110万円となり、どちらで計算しても同じ金額になるように作られています。年金収入が110万円以下なら、公的年金等の雑所得はゼロです。年金が多くなるほど控除額も増えますが、増え方はゆるやかになります。65歳以上で年金以外の所得が少ない人の多くは、年金収入が330万円未満におさまるため、控除額は110万円になることが多いでしょう。
たとえば、年金以外の合計所得金額が1,000万円以下の70歳の人で、年金収入が250万円なら控除額110万円で雑所得は140万円、300万円なら控除額110万円で雑所得は190万円です。年金収入が400万円なら、400万円×25%+27.5万円=127.5万円が控除額で、雑所得は272.5万円になります。年金以外の合計所得金額が1,000万円を超える人なら、年金収入250万円でも控除額は100万円で、雑所得は150万円です。
65歳以上の人は、「330万円未満なら110万円」という基本の数字を覚えておくと便利です。
65歳未満の人の計算例
65歳未満で年金以外の所得が少ない人は、年金収入130万円未満なら公的年金等控除額は60万円です。 65歳以上の人と比べて、控除額が小さくなっています。
65歳未満の人は、年金収入が130万円未満なら一律60万円、130万円以上410万円未満なら「年金額×25%+27.5万円」で控除額を計算します。130万円ちょうどでは、130万円×25%+27.5万円=60万円となり、区切りの前後で控除額が急に変わらないようになっています。65歳未満で年金を受け取るのは、繰上げ受給をした人や、企業年金を早くから受け取る人などが考えられます。繰上げ受給をすると年金額が減るうえ、65歳になるまでは公的年金等控除額も小さいため、手取りの見通しを立てておくことが大切です。
たとえば、年金以外の合計所得金額が1,000万円以下の62歳の人で、年金収入が120万円なら、控除額は60万円で雑所得は60万円です。年金収入が200万円なら、200万円×25%+27.5万円=77.5万円が控除額で、雑所得は122.5万円になります。同じ200万円の年金でも、65歳以上なら控除額110万円で雑所得は90万円なので、年齢によって32.5万円の差が出ます。
65歳未満の人は、「130万円未満なら60万円」と覚えておきましょう。給与と年金の両方がある人は、給与所得の所得金額調整控除も確認してみてください。
▼ 次に読みたい記事
まとめ|雑所得のしくみを知って年金や副業収入に備えよう
雑所得の計算を振り返り
雑所得は、ほかの9種類の所得にあたらない所得で、公的年金等の雑所得と公的年金等以外の雑所得を合計して計算します。 課税方法は、原則として総合課税です。
公的年金等の雑所得は「収入金額−公的年金等控除額」で、国民年金や厚生年金、企業年金などが対象です。公的年金等以外の雑所得は「総収入金額−必要経費」で、個人年金保険の年金、講演料や原稿料、FXや暗号資産の所得などが対象です。公的な遺族年金と障害年金は非課税で、雑所得には含めません。公的年金等控除額は、年齢、年金額、年金以外の合計所得金額の3つで決まります。65歳以上なら年金収入330万円未満で110万円、65歳未満なら130万円未満で60万円が、年金以外の所得が少ない人の基本の控除額です。
たとえば、ここまでの例では、70歳で年金収入250万円の人の公的年金等の雑所得は140万円、62歳で年金収入200万円の人は122.5万円でした。講演料30万円から経費5万円を引いた雑所得は25万円、個人年金保険の年金60万円から必要経費48万円を引いた雑所得は12万円でした。同じ雑所得でも、何から生まれた所得かによって計算方法が違うのです。表の見方と計算の順番を押さえておけば、自分の年金の雑所得も計算できます。
雑所得は、「公的年金等」と「それ以外」に分けて計算し、最後に合計すると整理しやすくなります。
年金を受け取る前に確認しておきたいこと
年金を受け取る前には、受け取る年金の種類と金額、自分の年齢、年金以外の所得を確認しておくことが大切です。 事前に計算しておけば、手取りの目安がわかります。
まずは、ねんきん定期便などで年金の見込み額を確認し、公的年金等控除額の表に当てはめて雑所得を計算してみましょう。企業年金や個人年金保険がある人は、それぞれが公的年金等か、それ以外かを確認します。公的年金等の収入金額が400万円以下で、公的年金等以外の所得が20万円以下など一定の条件を満たす人は、確定申告が不要になる制度もあります。ただし、医療費控除などを受けたい場合は、確定申告をすると税金が戻ることがあります。確定申告が不要な人でも、住民税の申告が必要になる場合があるので注意しましょう。
たとえば、65歳以上で年金収入が250万円、ほかに講演料などの雑所得が25万円ある人は、公的年金等以外の所得が20万円を超えるため、確定申告が必要です。年金の振込通知書や源泉徴収票、講演料の支払調書などの書類は、確定申告のときに使うので保管しておきましょう。公的年金の源泉徴収票は、毎年1月ごろに日本年金機構などから届きます。
雑所得のしくみを知っておくと、年金や副業の収入にかかる税金を正しく見積もることができます。老後の資金計画を立てるときにも、ここで学んだ計算を役立ててみましょう。