「年金って結局いくらもらえるの?」「何歳から受け取るのが得なの?」老後が近づくにつれて、公的年金の給付について気になる方は多いのではないでしょうか。しかし、老齢基礎年金や老齢厚生年金、繰上げ・繰下げ、加給年金など制度の名前が多く、全体像がつかみにくいと感じている方も少なくありません。
本記事では、公的年金の給付のうち老齢年金を中心に、受給資格や年金額の計算、繰上げ・繰下げ受給、付加年金や加給年金、在職老齢年金、離婚時の年金分割までをわかりやすく解説します。読み終えるころには、自分がいつから・いくら受け取れそうか、どうすれば年金を増やせるのかがイメージできるようになります。
公的年金は、しくみを知っているかどうかで受け取り方も受け取れる金額も変わります。制度のポイントを押さえて、自分や家族に合った受け取り方を考えていきましょう。
老齢年金の基本|公的年金の給付はいつから・いくらもらえる?
老齢基礎年金は10年加入で65歳から|受給資格期間とカラ期間
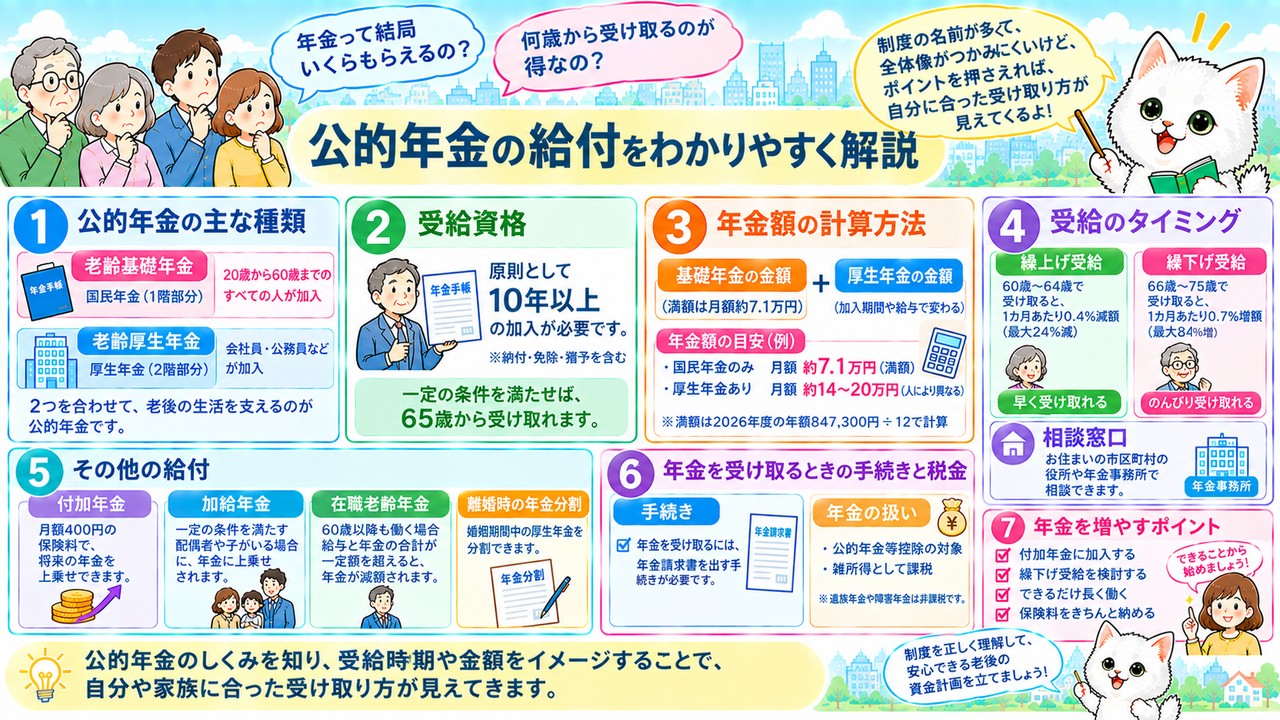
老齢基礎年金は、受給資格期間が10年以上ある人が、原則65歳から受け取れる年金です。まずは「受け取る権利があるかどうか」を判断する受給資格期間から確認しておきましょう。
受給資格期間には、保険料を納めた「保険料納付済期間」のほかに、保険料の免除を受けた「保険料免除期間」と、「合算対象期間(カラ期間)」も含まれます。免除期間には、学生納付特例や納付猶予を受けた期間も含まれます。かつては25年の加入が必要でしたが、2017年8月から10年に短縮され、より多くの人が年金を受け取れるようになりました。カラ期間とは、年金額には反映されないものの、受給資格期間としては数えられる期間のことです。たとえば、1986年3月以前に会社員の配偶者だった人が国民年金に任意加入しなかった期間や、海外に住んでいて任意加入しなかった期間などが該当します。
ここで大切なのは、「受給資格期間として数えられる期間」と「年金額に反映される期間」は同じではないという点です。たとえば、学生納付特例を受けた期間は受給資格期間には含まれますが、あとから追納しない限り年金額には反映されません。カラ期間も同じで、10年の判定には使えても、年金額はゼロとして扱われます。
つまり、老齢基礎年金は「10年以上」という条件を満たせば65歳から受け取れますが、実際にいくらもらえるかは、保険料を納めた月数や免除の種類によって変わります。まずは自分の加入記録を確認し、受給資格期間を満たしているかをチェックすることが第一歩です。
老齢基礎年金の満額は847,300円|免除期間があるときの計算
老齢基礎年金は、20歳から60歳までの40年間(480月)すべて保険料を納めた場合に満額の847,300円(2026年度)を受け取れます。なお、1956年4月1日以前生まれの人は844,900円です。年金額は物価や賃金の動きに合わせて毎年度改定されるため、この金額も年度ごとに変わります。
納付していない月や免除を受けた月がある場合は、満額から減額されます。計算式は「満額×(保険料納付済月数+免除月数×反映割合)÷480月」です。免除期間の反映割合は、2009年3月までと2009年4月以降で異なります。2009年4月以降の期間であれば、全額免除は2分の1、4分の3免除は8分の5、半額免除は4分の3、4分の1免除は8分の7が年金額に反映されます。国庫負担の割合が2分の1に引き上げられたため、2009年3月までより反映割合が高くなっています。
たとえば、保険料を400月納付し、2009年4月以降に全額免除を30月受けた人の場合を考えてみましょう。全額免除30月は2分の1が反映されるため15月分として扱われます。計算すると847,300円×(400月+15月)÷480月で、年金額はおよそ732,561円です。残りの50月は未納のため、年金額には反映されません。
このように、免除を受けた期間は未納と違って一部が年金額に反映されます。保険料を納めるのが難しいときは、未納のままにせず免除を申請することが、将来の年金を守ることにつながります。
保険料の免除・猶予制度や追納については、「公的年金の基本をわかりやすく解説」をご覧ください。
老齢厚生年金のしくみ|特別支給と65歳からの年金
老齢厚生年金は、会社員や公務員として厚生年金に加入していた人が、老齢基礎年金に上乗せして受け取る年金です。65歳から受け取る本来の老齢厚生年金と、60歳台前半に受け取る「特別支給の老齢厚生年金」の2つがあります。
特別支給の老齢厚生年金は、支給開始年齢を60歳から65歳へ引き上げる際の経過措置として設けられたものです。受け取るには、老齢基礎年金の受給資格期間(10年以上)を満たしたうえで、厚生年金に1年以上加入している必要があります。一方、65歳からの老齢厚生年金は、厚生年金の加入期間が1カ月以上あれば受け取れます。特別支給は段階的に縮小されており、男性は1961年4月2日以降生まれ、女性は1966年4月2日以降生まれの人からは支給されず、65歳からの受給のみになります。
年金額のもとになるのが「報酬比例部分」です。2003年3月以前の期間は「平均標準報酬月額×7.125/1000×加入月数」、2003年4月以降の期間は賞与も含めた「平均標準報酬額×5.481/1000×加入月数」で計算し、合計します。2003年4月から賞与も保険料の対象になったため、乗率が変わっています。また、65歳以降は「経過的加算」が上乗せされます。これは、特別支給の定額部分(1,766円×加入月数)と、厚生年金の加入期間に対応する老齢基礎年金額との差額を埋めるためのものです。
つまり、老齢厚生年金の金額は「在職中の給与・賞与」と「加入期間」で決まると覚えておきましょう。給与が高く、加入期間が長いほど、受け取る年金は多くなります。なお、特別支給の老齢厚生年金は自動的には始まらないため、受給開始年齢が近づいて届く年金請求書で手続きをする必要があります。
厚生年金と国民年金の違いや保険料のしくみは、「厚生年金と国民年金の違い」で詳しく解説しています。
公的年金の給付を増やす・調整する方法
繰上げ受給と繰下げ受給|60歳〜75歳でどれだけ変わる?
老齢年金は原則65歳から受け取りますが、60歳から75歳までの間で受け取り始める時期を選ぶことができます。65歳より早く受け取るのが「繰上げ受給」、遅く受け取るのが「繰下げ受給」です。
繰上げ受給は60歳から64歳までの間に請求でき、1カ月早めるごとに0.4%(1962年4月1日以前生まれの人は0.5%)減額されます。60歳0カ月で請求すると最大24%の減額です。繰下げ受給は66歳から75歳までの間に申し出ることができ、1カ月遅らせるごとに0.7%増額されます。2022年4月から繰下げの上限が70歳から75歳に延び、1952年4月2日以降生まれの人は75歳まで繰り下げられるようになりました。
たとえば、満額の847,300円を受け取る人の場合、60歳で繰上げると24%減でおよそ643,948円、70歳まで繰り下げると42%増でおよそ1,203,166円、75歳まで繰り下げると84%増でおよそ1,559,032円になります。増減した金額は一生続くため、受け取り始める時期の選択はとても重要です。70歳まで繰り下げた場合、65歳から受け取った場合と比べた受取総額が逆転するのは、受け取り始めてからおよそ12年後、つまり82歳ごろが目安です。
また、「特例的な繰下げみなし増額制度」も押さえておきましょう。70歳を過ぎてから繰下げの申出をせずに、本来の年金をさかのぼって一括で受け取ることを選んだ場合、請求した時点の5年前に繰下げの申出があったものとみなされます。たとえば71歳0カ月で請求すると、66歳0カ月で繰下げたとみなされ、8.4%増額された年金の5年分を一括で受け取れます。
繰上げと繰下げは、健康状態や働き方、ほかの収入の見通しによって向き不向きが分かれます。損得だけでなく、生活に必要なお金をいつから確保したいかで考えることが大切です。
付加年金|月400円で年金を上乗せ
付加年金は、国民年金の保険料に月400円を上乗せして納めることで、「200円×付加保険料の納付月数」の年金を上乗せして受け取れる制度です。自営業者やフリーランスなどの第1号被保険者(任意加入被保険者を含む)が利用できます。
付加年金の魅力は、少ない負担で確実に年金を増やせる点にあります。年金として受け取る額は1年あたり「200円×納付月数」なので、納めた付加保険料の総額(400円×納付月数)の半分を毎年受け取れる計算です。つまり、受け取り始めてから2年で納めた分の元が取れ、3年目以降は受け取るほどプラスになります。また、付加年金は老齢基礎年金と一緒に支給され、繰上げや繰下げをした場合は老齢基礎年金と同じ割合で減額・増額されます。
たとえば、付加保険料を5年(60月)納めた場合を考えてみましょう。納めた総額は400円×60月で24,000円です。受け取る付加年金は200円×60月で年12,000円となり、2年間受け取れば24,000円となって元が取れます。65歳から85歳まで20年間受け取れば、合計で24万円になります。
注意したいのは、国民年金基金に加入している人は付加年金を利用できないという点です。国民年金基金にはもともと付加年金に相当する部分が含まれているためです。一方、iDeCo(個人型確定拠出年金)とは併用できます。第1号被保険者で老後資金を少しでも増やしたい人は、まず付加年金から検討してみるとよいでしょう。
付加年金と国民年金基金の関係や、iDeCoなどの上乗せ制度は「企業年金とiDeCoの掛金上限」で解説しています。
加給年金と振替加算|配偶者や子がいる人の上乗せ
加給年金は、厚生年金の加入期間が20年以上ある人が、生計を維持している配偶者や子がいる場合に老齢厚生年金に上乗せされる、いわば「家族手当」のような年金です。
加給年金の対象となるのは、65歳未満の配偶者と、18歳になった年度の3月31日までの子(障害等級1級・2級の子は20歳未満)です。いずれも年収850万円未満(所得655.5万円未満)であることが条件です。2026年度の金額は、配偶者が243,800円で、受給者の生年月日に応じた特別加算を加えると最大423,700円になります。子は第1子・第2子がそれぞれ243,800円、第3子以降は1人につき81,300円です。
たとえば、厚生年金に20年加入したAさんが65歳になり、妻が60歳、長男が15歳の場合を考えてみましょう。Aさんは加入期間20年の要件を満たしており、妻は65歳未満、長男は18歳到達年度末前なので、どちらも対象です。加給年金は423,700円+243,800円で年間667,500円となります。長男が18歳の年度末を迎えると子の分がなくなり、妻が65歳になると配偶者の分も終わります。
配偶者が65歳になって加給年金が終わると、今度は配偶者自身の老齢基礎年金に「振替加算」が上乗せされる場合があります。ただし、振替加算の対象は1966年4月1日以前生まれの配偶者に限られます。上の例では、妻の生年月日によって振替加算があるかどうかが分かれるため、事前に確認しておくと安心です。
公的年金の給付の注意点|働きながら受け取る・離婚するとき
在職老齢年金|65万円を超えると年金が減る
60歳以降も厚生年金に加入して働きながら老齢厚生年金を受け取る場合、給与と年金の合計額によっては年金の一部が止まる「在職老齢年金」のしくみがあります。2026年度は、年金と給与の合計が月65万円を超えると、超えた分の2分の1が支給停止になります。
判定には「基本月額」と「総報酬月額相当額」を使います。基本月額は加給年金を除いた老齢厚生年金の額を12で割ったもの、総報酬月額相当額は「標準報酬月額+直近1年間の標準賞与額の合計÷12」です。この2つの合計が65万円以下なら年金は全額支給され、65万円を超えると「(合計額−65万円)×1/2」が毎月支給停止されます。
たとえば、基本月額が10万円、総報酬月額相当額が60万円の人の場合、合計は70万円です。65万円を超えた5万円の2分の1にあたる月2.5万円が支給停止となり、年金は月7.5万円を受け取ることになります。2025年度までは基準額が51万円だったため、同じ例でも「(70万円−51万円)×1/2」で月9.5万円が停止されていました。基準額が引き上げられたことで、年金を減らさずに働ける人が増えています。
注意したいのは、支給停止の対象は老齢厚生年金だけで、老齢基礎年金は全額受け取れるという点です。また、報酬比例部分が全額支給停止になると、加給年金も全額停止になります。なお、70歳以降は厚生年金の保険料を負担しなくなりますが、会社で働き続ける場合は在職老齢年金のしくみが引き続き適用されます。働き方を考える際は、給与と年金の合計を目安にするとよいでしょう。
繰上げ・繰下げで気をつけたいポイント
繰上げ・繰下げは便利な制度ですが、老齢基礎年金と老齢厚生年金で扱いが異なる点に注意が必要です。
繰上げ受給をする場合は、老齢基礎年金と老齢厚生年金を同時に繰り上げなければなりません。どちらか一方だけを早く受け取ることはできません。また、一度繰り上げると取り消すことはできず、減額された金額が一生続きます。さらに、繰上げ後は国民年金の任意加入や保険料の追納ができなくなり、原則として障害基礎年金も請求できなくなる点にも注意しましょう。一方、繰下げ受給は、老齢基礎年金と老齢厚生年金を別々に繰り下げることができます。たとえば「老齢厚生年金は65歳から受け取り、老齢基礎年金だけ70歳まで繰り下げる」といった選び方も可能です。
働きながら繰下げを考えている人は、在職老齢年金との関係にも気をつけましょう。繰下げによる増額の対象になるのは、在職老齢年金で支給停止される部分を除いた金額です。たとえば、給与が高く老齢厚生年金の一部が停止される人が繰下げても、停止される部分は増額されず、「停止後の金額×0.7%×月数」だけが増えることになります。
さらに、加給年金を受け取れる人が老齢厚生年金を繰り下げると、繰下げている間は加給年金も受け取れず、加給年金自体も増額されません。配偶者や子が対象になる人は、老齢厚生年金は65歳から受け取り、老齢基礎年金だけを繰り下げるという方法も検討する価値があります。自分の働き方や家族構成に合わせて、組み合わせを考えることが大切です。
離婚時の年金分割|合意分割と3号分割の違い
離婚した場合、婚姻期間中の厚生年金の記録を夫婦で分け合うことができます。これが「離婚時の年金分割」で、「合意分割」と「3号分割」の2種類があります。分割の対象は厚生年金の報酬比例部分で、老齢基礎年金は分割されません。
合意分割は、婚姻期間中の厚生年金の記録を、夫婦の合意または裁判所の決定によって分割するしくみです。分割できる割合の上限は2分の1です。一方の3号分割は、2008年5月以降に離婚した場合に、2008年4月以降の第3号被保険者期間について、相手の厚生年金記録の2分の1を分割できるしくみです。3号分割は相手の合意が不要で、第3号被保険者だった側が請求するだけで分割を受けられます。
たとえば、会社員の夫と専業主婦の妻が離婚する場合、2008年4月以降に妻が第3号被保険者だった期間は、妻の請求だけで夫の厚生年金記録の2分の1を分けてもらえます。それより前の期間を分割したい場合は、合意分割の手続きが必要です。
請求の期限にも注意しましょう。年金分割の請求期限は、これまで原則として離婚した日の翌日から2年以内でしたが、2026年4月からは原則5年以内に延長されました。期限を過ぎると分割を受けられなくなるため、離婚を考えるときは年金分割もあわせて早めに確認しておくことが大切です。年金事務所で「年金分割のための情報通知書」を請求すれば、分割の対象となる期間や按分割合の範囲を事前に確認できます。
▼ 次に読みたい記事
まとめ|公的年金の給付を知って受け取り方を考えよう
老齢年金の給付のポイントを振り返ろう
公的年金の老齢給付は、しくみを知っているかどうかで受け取り方や受け取れる金額が大きく変わります。最後に、この記事のポイントを振り返っておきましょう。
老齢基礎年金は、受給資格期間が10年以上あれば65歳から受け取れ、満額は847,300円(2026年度)です。免除期間は一部が年金額に反映されるため、保険料を納めるのが難しいときは未納にせず免除を申請しましょう。老齢厚生年金は、在職中の給与・賞与と加入期間をもとに計算されます。
年金額を調整する方法として、60歳から75歳までの間で受け取り始める時期を選べる繰上げ・繰下げ受給があります。第1号被保険者なら、月400円の付加年金で2年で元が取れる上乗せも可能です。配偶者や子がいる人は、加給年金や振替加算の対象になるかも確認しておきましょう。
また、働きながら年金を受け取る場合は、給与と年金の合計が月65万円を超えると在職老齢年金で一部が支給停止になります。離婚した場合は年金分割を請求でき、請求期限は原則5年に延びています。
自分の年金の見込額は「ねんきん定期便」や「ねんきんネット」で確認できます。まずは自分の加入記録と見込額をチェックし、いつから、どのように受け取るのが自分や家族にとってよいのかを考えるところから始めてみてください。