「子供の教育資金、一体いくら準備すればいいのか分からない」「こども保険と教育ローン、奨学金、結局どれを選べばいいの?」——FP試験の学習を進める中で、そんなもどかしさを感じたことはありませんか。教育資金は人生の三大資金の一つでありながら、こども保険・教育一般貸付・奨学金制度と選択肢が多く、それぞれの条件を混同してしまいがちです。
本記事では、こども保険の保障内容から教育一般貸付の融資条件、日本学生支援機構の貸与型・給付型奨学金の違い、さらに試験で狙われやすいひっかけパターンまで、3つの制度を比較しながら整理しました。読み終える頃には、「誰が」「いつ」「いくら」利用できる制度なのかを自分の言葉で説明できるようになり、試験対策はもちろん実際の家計相談にも自信を持って対応できるはずです。
教育資金計画の全体像を一つずつ丁寧に押さえて、着実に得点力を高めていきましょう。
1. 教育資金計画とは?子供の将来に備える3つの準備方法
1-1. なぜ教育資金の計画的な準備が必要なのか
教育資金は住宅取得資金・老後資金と並ぶ「人生の三大資金」の一つであり、計画的な準備が欠かせません。子供の進学先や進路によって必要な金額は大きく変わりますが、まとまった資金が必要になるタイミングはあらかじめ予測でき、かつ先送りしにくいという特徴があります。住宅取得資金であれば購入時期を数年遅らせるという選択肢も取りやすいのに対し、教育資金は子供の成長に合わせて期限が決まってしまうため、家計の都合で先延ばしにすることが難しい資金だといえます。
例えば大学進学時には、入学金や授業料に加えて教科書代・パソコン購入費・一人暮らしのための住居費など、想定以上に費用がかさむケースも少なくありません。さらに、受験そのものにかかる費用や、複数の学校を併願する場合の受験料・交通費・宿泊費なども無視できない負担になります。こうした費用は入学が決まってから慌てて工面しようとしても、短期間で大きな金額を用意するのは容易ではありません。早い段階から準備を始めていれば、こうした出費が重なるタイミングでも、いざというときに慌てて借入先を探す必要がなくなります。
教育資金計画とは、こうした将来の教育費を見据えて「貯める」「借りる」という複数の手段を組み合わせ、無理なく準備していくことだといえるでしょう。FP試験でも頻出のテーマであり、次のセクション以降で紹介する具体的な制度を正しく理解しておくことが、実務での相談対応でも試験対策でも役立ちます。特に、誰が保険料を負担するのか、誰が申込者になるのか、といった「主体」の違いを意識しながら読み進めると、各制度の理解がぐっと深まります。
1-2. 教育資金を準備する3つの方法の全体像
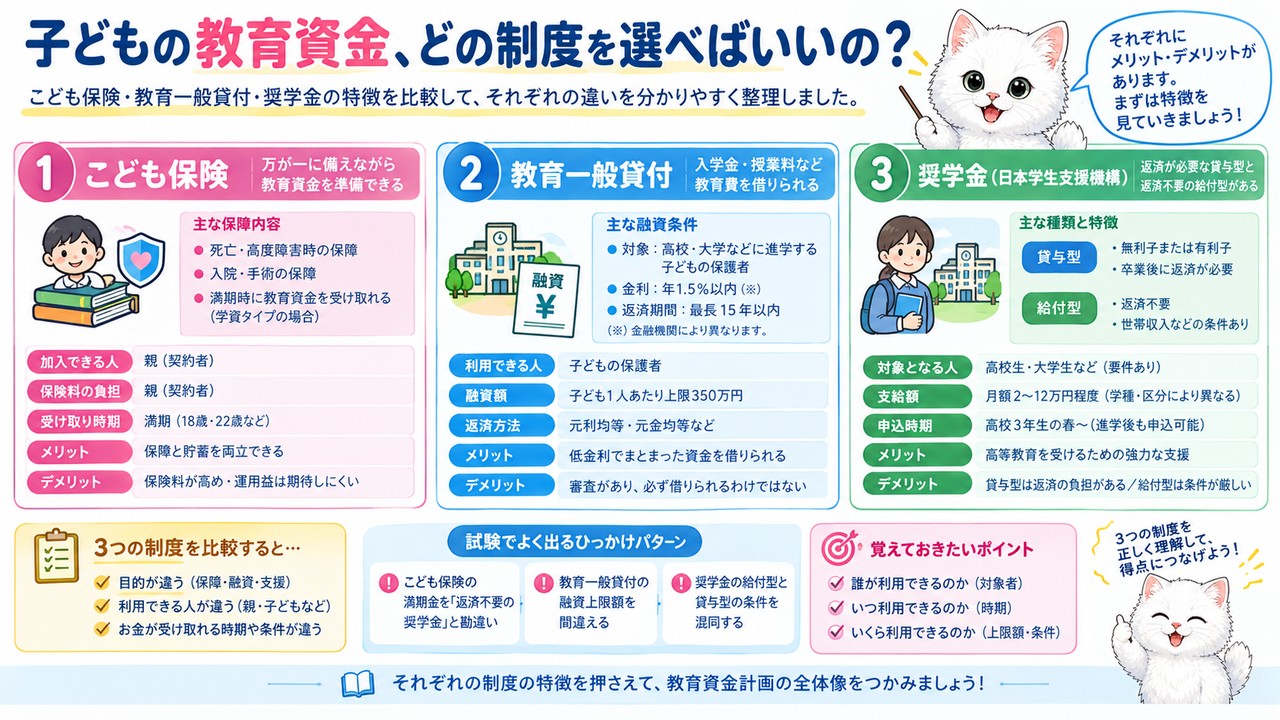
教育資金の準備方法は、大きく分けて「こども保険(学資保険)」「教育ローン」「奨学金制度」の3つに整理できます。それぞれ「あらかじめ貯めておく」方法と「必要なときに借りる」方法という異なる性質を持っており、目的や家計の状況に応じて使い分ける、あるいは組み合わせることが重要です。
こども保険は毎月保険料を積み立てて満期時にまとまった資金を受け取る「貯める」タイプであり、契約者である親に万一のことがあった場合の保障機能も兼ね備えています。これに対して、教育一般貸付(国の教育ローン)と日本学生支援機構の奨学金は、必要なタイミングで資金を調達する「借りる」タイプに分類され、進学が決まってからでも利用を検討できる点が特徴です。教育一般貸付は保護者が申込人となるケースが中心である一方、奨学金は学生本人が申込人となる点も、両者を区別するうえで重要な違いです。
この3つは、それぞれ主体となる人(契約者・借入人)や返済の有無、利用できるタイミング、審査の有無が異なります。3つの制度の違いを正しく理解しておくことで、「まず何から準備すべきか」「不足分をどう補うか」といった相談にも柔軟に対応できるようになります。次の章では、この3つの制度がそれぞれどのような仕組みになっているのか、具体的な条件とあわせて見ていきましょう。
2. こども保険・教育ローン・奨学金の仕組みを詳しく知ろう
2-1. こども保険(学資保険)の仕組みと保障内容
こども保険(学資保険)は、子供の教育資金を準備するための保険商品で、一般の生命保険会社や損害保険会社等から販売されています。貯蓄機能に加えて、契約者である親に万一のことがあった場合の保障機能を備えている点が、預貯金による積み立てとの大きな違いです。単に毎月お金を積み立てるだけであれば預貯金でも可能ですが、こども保険はそこに「保障」という要素を組み合わせている点に商品としての価値があります。
具体的には、親(契約者)が死亡したり高度障害となった場合、それ以後の保険料の支払いが免除された上で、満期保険金や入学祝金を受け取ることができます。つまり、契約者である親に万一のことがあっても、その後の保険料を家族が支払い続ける必要はなく、契約時に定めた保障はそのまま維持される仕組みです。さらに、親の死亡後は保険期間終了時まで年金(育英年金)が支払われるタイプもあり、まとまった満期保険金だけでなく、毎年一定額を受け取れる商品設計も存在します。なお、被保険者である子供本人が死亡した場合には、死亡給付金等を受け取れる仕組みになっています。
試験では「親が死亡したり高度障害となった場合でも、以後の保険料を支払わない限り、満期保険金や入学祝金を受け取ることができない」という誤った内容で出題されることがあるため、保険料は免除されたうえで満期保険金等を受け取れるという点を正確に押さえておきましょう。「免除」と「支払わない限り受け取れない」では意味が正反対になるため、この一言の違いを見落とさないことが得点につながります。こども保険は、教育資金を計画的に積み立てながら、親に万一のことがあった場合の保障も兼ね備えた制度だと理解しておくとよいでしょう。
2-2. 教育一般貸付(国の教育ローン)の融資条件と資金使途
教育ローンには公的ローンと民間ローンがあり、公的ローンの代表格が教育一般貸付、いわゆる「国の教育ローン」です。日本政策金融公庫が窓口となっており、固定金利かつ幅広い資金使途に対応している点が、民間の教育ローンにはない特徴です。金融機関ごとに条件が異なる民間ローンに比べて、公的な制度としてあらかじめ条件が定められている分、資金計画が立てやすいというメリットもあります。
融資限度額は学生1人につき最高350万円で、自宅外通学・5年以上の大学・大学院・海外留学(外国の教育施設に3カ月以上留学する場合)など一定の場合には450万円まで借りることができ、融資期間は最長20年です。融資金利は固定金利で、交通遺児家庭や母子家庭・父子家庭、世帯年収が一定額以内の人には優遇金利も用意されているため、家庭の状況に応じた負担軽減が図られています。長期の固定金利で借りられることから、返済計画を立てやすいという点も特徴の一つです。
資金使途は学校納付金(入学金・授業料など)に限定されると誤解されがちですが、実際には受験費用や住居費用、教科書代・教材費、パソコン購入費、通学費用、修学旅行費用、学生本人の国民年金保険料など、幅広い用途に利用できます。学校に直接納める費用以外にも使える柔軟さは、教育一般貸付の大きな強みといえるでしょう。ただし世帯の年収制限(扶養する子供の人数によって基準額が異なります)があり、保証は(公財)教育資金融資保証基金または連帯保証人のいずれかから選ぶ仕組みになっています。教育一般貸付は、必要なときにまとまった資金を一括で借りられる公的な教育ローンであり、使い道の広さが大きなメリットだといえます。
2-3. 日本学生支援機構の奨学金制度(貸与型・給付型)
代表的な奨学金制度として、日本学生支援機構(独立行政法人)が実施する奨学金制度があります。この制度には「貸与型(返済が必要)」と「給付型(返済不要)」の2つのタイプがあり、家計の状況や成績要件によって利用できる制度が異なります。教育一般貸付が保護者を中心とした借入であるのに対し、奨学金は学生本人が借主・利用者となる点も大きな違いです。
貸与型には、無利子の第1種奨学金と有利子の第2種奨学金があり、入学した月の奨学金に一時金として増額して貸与される、有利子の入学時特別増額貸与奨学金も用意されています。無利子か有利子かによって借入時の条件や将来の返済負担が変わるため、どちらを利用するかは学生本人にとって重要な選択になります。なお、利用要件には親の所得金額に係る基準が設けられている点に注意が必要です(利用要件に所得基準がないと誤って出題されることがあるため、必ず「基準あり」と覚えておきましょう)。
一方、給付型としては、住民税非課税世帯等の学生を対象に返還が不要な「高等教育の修学支援新制度」があります。この制度は、①各大学等が行う授業料・入学金の減額または免除と、②日本学生支援機構が行う給付型奨学金の支給という2つの支援内容で構成されており、大学等の種類や自宅生かどうかによって給付額が異なります。貸与型は返済義務がある分、教育一般貸付より柔軟な返済制度が用意されており、給付型は要件を満たせば返済不要という大きなメリットがあります。家計の状況に応じて、この貸与型・給付型のどちらを軸に検討するかが変わってくる点も押さえておきたいポイントです。
3. 教育一般貸付と奨学金の違い、試験で狙われるポイント
3-1. 教育一般貸付と奨学金(貸与型)の比較
教育一般貸付と日本学生支援機構の奨学金(貸与型)は、いずれも教育資金を「借りる」制度ですが、細かな条件には多くの違いがあります。試験ではこの違いを正確に理解しているかが問われやすいため、比較表の形で整理しておくことが効果的です。
貸与対象者は、教育一般貸付が保護者(一定の場合には学生本人でも可)であるのに対し、奨学金は学生本人です。申込時期も、教育一般貸付が1年中いつでも可能なのに対し、奨学金は決められた募集期間内に限られます。貸与金額は、教育一般貸付が学生1人につき最高350万円(一定の場合450万円)の一括貸与であるのに対し、奨学金は区分によって異なり月々定額で貸与される点も対照的です。まとまった資金を一度に借りたいのか、毎月定額を受け取りたいのかによって、向いている制度が変わってきます。
成績要件は教育一般貸付にはありませんが、奨学金にはあり(ただし住民税非課税世帯であれば成績要件は不要とされています)、返済期間は教育一般貸付が最長20年である一方、奨学金は割賦方法や金額によって異なり、返済が困難になった場合には①減額返還制度(月々の返還額を減らして返還期間を延ばす制度)や②返還期限猶予(一定期間返還を先送りにする制度)といった救済措置も用意されています。利息については、教育一般貸付は在学期間内は利息のみの返済とすることができ、奨学金は第1種が無利子、第2種は年利3%を上限とする有利子(在学中は無利子)です。対象となる学校は、教育一般貸付が修業年限3カ月以上で中学校卒業以上を対象とする教育施設、奨学金は大学院・大学(学部)・短期大学・高等専門学校・専修学校(専門課程)となっており、対象となる教育機関の範囲も微妙に異なります。両者の併用は可能なので、片方だけで不足する場合は組み合わせて活用することもできます。
3-2. 高等教育の修学支援新制度と対象拡大のポイント
給付型奨学金の中核となる「高等教育の修学支援新制度」は、近年対象範囲が拡大されており、最新の内容を押さえておく必要があります。支援対象は大学・短期大学・高等専門学校・専門学校に通う、世帯収入や資産の要件を満たし進学先で学ぶ意欲がある学生で、支援内容は授業料・入学金の減免(各大学等が実施)と給付型奨学金の支給(日本学生支援機構が実施、大学等の種類や自宅生かどうかによって給付額が異なります)の2本立てです。この「誰が何を行うか」という役割分担を混同しないようにすることが、試験対策のポイントになります。
2024年4月からは「授業料減免等の中間層への拡大」として、世帯年収約600万円までの世帯のうち子を3人以上扶養する多子世帯や私立理工農系の学部・学科に通う学生等が対象に加わり、大学等の授業料減免等を受けられるようになりました。従来は対象になりにくかった中間層の家庭にも支援が広がった形です。さらに2025年4月からは「多子世帯の学生等に対する大学等の授業料・入学金無償化」が実施され、子を3人以上扶養する多子世帯であれば世帯の所得制限なしに、要件を満たした大学・短大・高専・専門学校に通う場合、授業料年間70万円、入学金26万円(私立大学の場合)の減額を受けられるようになっています。所得制限がない点は、それまでの拡大とは異なる大きな特徴です。
修学支援新制度は年々拡充が進んでいる分野なので、試験対策としても「誰が」「何を」行う制度なのかという役割分担(大学等が行う減免と、日本学生支援機構が行う給付型奨学金の支給)を正確に押さえておくことが大切です。
3-3. 試験でよく出るひっかけパターンに注意
教育資金計画の分野は、細かい条件の一部だけを入れ替えた「ひっかけ問題」が出題されやすい分野です。特に「誰が何をしてくれるのか」「対象範囲がどこまで広いか」という点を逆にした選択肢が頻出するため、正しい条件を能動的に言い換えられるようにしておく必要があります。ここでは代表的な3つのパターンを振り返っておきましょう。
例えばこども保険では「親が死亡したり高度障害となった場合でも、以後の保険料を支払わない限り、満期保険金や入学祝金を受け取ることができない」という誤った選択肢が出されますが、正しくは保険料の支払いが免除された上で受け取れます。教育一般貸付では「国の教育ローンの資金使途は、受験にかかった費用と学校納付金に限定されている」という誤った選択肢が定番ですが、実際には住居費用や教科書代、パソコン購入費なども対象です。奨学金についても「日本学生支援機構が行う奨学金制度は、利用要件に親の所得金額に係る基準は設けられていない」という誤りがよく出題されますが、実際には所得金額に係る基準が設けられています。
いずれも「制限されている・免除されない・基準がない」という、実際より制度が狭く見える内容に置き換えられているのが共通パターンです。選択肢を読むときは、常に本来の条件と逆になっていないかを意識すると、正誤の判断がしやすくなるでしょう。一つひとつの制度を丸暗記するのではなく、「誰にとって有利な仕組みになっているか」という視点で理解しておくと、初めて見る選択肢にも対応しやすくなります。
4. まとめ:教育資金計画の要点をおさらい
4-1. 3つの制度の使い分けポイント
ここまで見てきたこども保険・教育一般貸付・奨学金制度は、それぞれ役割が異なる教育資金の準備手段です。あらかじめ貯めておく保険と、必要なときに借りる公的ローン・奨学金という性質の違いを理解しておくことで、実際のライフプランニングの相談にも応用しやすくなります。
こども保険は計画的に積み立てながら親の万一に備える手段、教育一般貸付は資金使途の広さと申込時期の自由さが魅力の公的ローン、奨学金は学生本人が利用でき条件次第では無利子や給付型も選べる制度、というようにそれぞれの特徴を対比させて覚えておくと整理しやすくなります。さらに、教育一般貸付と奨学金は併用が可能であるため、不足分を補い合う形で活用できる点も押さえておきたいポイントです。
実際の家計相談では、これらを単独ではなく組み合わせて活用するケースも多いため、それぞれの制度の強み・弱みを理解しておくことが、適切なアドバイスにつながります。試験対策としても、単に制度名と金額を覚えるのではなく、「誰のための制度で、何と比べてどう違うのか」という視点を持って整理しておくと、応用的な問題にも対応しやすくなるでしょう。
4-2. 次に学ぶべき内容への橋渡し
教育資金計画は、ライフプランニングにおける資金計画の一分野にすぎません。FP試験ではこの後、住宅取得資金計画や老後資金計画など、他の「人生の三大資金」についても体系的に学んでいく必要があります。
教育資金計画で学んだ「貯める」「借りる」という考え方や、制度ごとに対象者・金額・返済条件を比較して整理するという視点は、住宅ローンや老後資金の準備を検討する際にも共通して役立ちます。各制度の対象者・金額・返済条件といった比較の視点を身につけておくことは、他の資金計画分野を学ぶ際の土台にもなります。
次の学習では、住宅取得資金計画をはじめとする他の資金計画についても、同じように制度ごとの違いを整理しながら理解を深めていきましょう。教育資金計画で身につけた「制度を比較しながら読み解く力」は、今後の学習全体を通じて役立つはずです。