「保険には入った方がいいとわかっていても、種類が多すぎてどれを選べばいいのかわからない」「そもそも契約している保険会社が潰れてしまったらどうなるの?」——保険についてこうした漠然とした不安を抱えている方は少なくありません。
本記事では、リスクマネジメントの基本的な考え方から、公的保険と私的保険の違い、生命保険・損害保険・第三分野という保険の分類、保険の仕組みを支える原則、そして保険会社が破綻した場合の保護制度や保険法・保険業法によるルールまでをわかりやすく解説します。読み終えるころには、闇雲に保険を選ぶのではなく、自分や家族に本当に必要な保障は何かを判断する土台が身についているはずです。
保険は「なんとなく不安だから入る」ものではなく、リスクマネジメントの視点で選んでこそ、無駄のない安心につながります。ぜひ本記事を参考に、自分に合った保険との付き合い方を見つけてください。
保険はなぜ必要?リスクマネジメントの基本的な考え方
リスクマネジメントとは何か
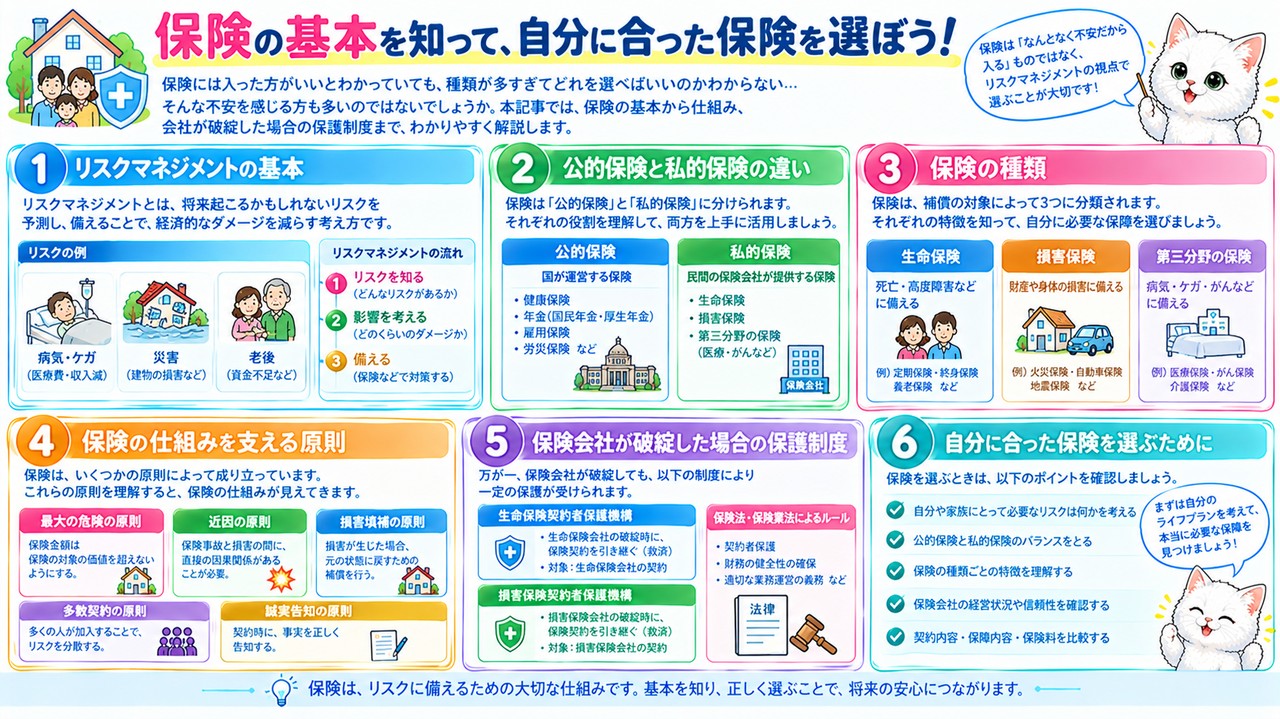
私たちの生活には、病気やケガ、事故、火災、死亡など、いつ起こるかわからないさまざまなリスクが潜んでいます。リスクマネジメントとは、こうしたリスクによって生じる金銭的・精神的なダメージを、あらかじめ回避したり軽減したりするための対策のことをいいます。
なぜリスクマネジメントの視点が欠かせないのでしょうか。それは、人生で起こりうるリスクのすべてに、貯蓄や手元資金だけで備えようとすると、必要な金額があまりに大きくなってしまうからです。たとえば、大きな病気で長期の入院や手術が必要になったり、火災で自宅を失ったり、交通事故で高額な損害賠償を負ったりするケースを想定すると、貯蓄だけでこれらすべてをカバーするのは現実的とはいえません。そこで、限られた保険料の負担で、万が一のときに大きな保障・補償を受け取れる保険という仕組みを活用することが、リスクマネジメントの中心的な手段になります。
保険を検討する際は、まず自分や家族にどのようなリスクがあるのかを整理し、そのリスクにどう備えるべきかを考えることが出発点です。闇雲に目についた保険に加入するのではなく、リスクマネジメントという大きな枠組みの中で自分に必要な保障を見極めることが、無駄のない保険選びにつながります。
たとえば、独身のときには医療保障だけで十分だった人が、結婚して子どもが生まれると、自分に万が一のことがあった場合の遺族の生活費や教育資金といった新たなリスクに直面します。また、マイホームを購入すれば、火災や自然災害によって住まいを失うリスク、住宅ローンの返済が続けられなくなるリスクも新たに加わります。このように、ライフステージの変化に応じて向き合うべきリスクの種類や大きさも変わっていくため、一度加入した保険をそのままにせず、リスクマネジメントの視点で定期的に点検し直すことが欠かせません。次の項目では、そのための具体的な進め方を見ていきましょう。
リスクマネジメントの4つのステップ
リスクマネジメントは、リスクの確認・測定・対処・見直しという4つのステップで進めるのが基本です。行き当たりばったりで保険に入るのではなく、この流れに沿って考えることで、過不足のない備えができます。
まず①「リスクの確認」では、自分や家族の生活の中にどのようなリスクが存在するかを洗い出します。病気やケガのリスク、死亡による遺族の生活資金のリスク、火災や自然災害による住まいのリスク、自動車事故による賠償責任のリスクなど、人によって直面するリスクはさまざまです。次に②「リスクの測定」では、洗い出したリスクが実際に発生したときに、どの程度の経済的な損失につながるかを見積もります。入院日数の目安や、遺族が必要とする生活費の総額などを具体的に計算する段階です。
測定が終わったら③「リスクの対処」に移ります。ここでは、リスクを回避する、リスクの発生頻度や損失を軽減する、貯蓄などで自ら負担する、そして保険によってリスクを他者(保険会社)に移転するといった複数の選択肢の中から、リスクの大きさや性質に応じた方法を選びます。そして最後の④「リスク対処後の見直し」では、加入した保険が実際の生活状況の変化(結婚・出産・住宅購入など)に合っているかを定期的に点検し、過不足があれば見直します。この4ステップを繰り返すことが、リスクマネジメントの基本サイクルです。
保険制度の全体像|公的保険と私的保険、3つの分野の違い
公的保険と私的保険の違い
保険制度は、大きく「公的保険」と「私的保険」の2つに分けられます。公的保険は国や地方公共団体が運営し、法律に基づいて加入が義務づけられている保険で、健康保険や年金保険、介護保険、雇用保険などがこれにあたります。保険料の一部を国や事業主が負担する仕組みになっており、国民の生活を最低限保障するセーフティネットとしての役割を担っています。
これに対して私的保険は、民間の保険会社などが提供し、加入者が任意で選んで契約する保険です。公的保険だけではカバーしきれない部分、たとえば入院時の差額ベッド代や、死亡時に遺族へ残したいまとまった資金、自動車事故での高額な賠償責任などに備えるために活用されます。公的保険が「土台」だとすれば、私的保険はその土台の上に、自分や家族のライフスタイルに合わせて上乗せする「備え」だとイメージするとわかりやすいでしょう。
保険を選ぶ際は、まず公的保険でどこまで保障されるのかを把握したうえで、不足する部分を私的保険で補うという考え方が基本になります。自分がすでに加入している公的保険の内容を知らないまま、必要以上に手厚い私的保険に加入してしまうと、保険料の負担ばかりが大きくなってしまうため注意が必要です。
たとえば、会社員が病気やケガで入院した場合、公的な健康保険によって医療費の自己負担は原則3割にとどまり、さらに1か月の自己負担額が高額になったときには高額療養費制度によって一定額を超えた分が払い戻されます。公的保険だけでもかなりの部分がカバーされていることを知らずに、必要以上に手厚い民間の医療保険へ加入してしまうケースも少なくありません。一方で、差額ベッド代や先進医療の技術料、入院中の収入減少分などは公的保険ではカバーされないため、そうした部分こそ私的保険で補うべきポイントだといえます。
私的保険の3分類(生命保険・損害保険・第三分野)
私的保険は、保障の対象や給付の方法によって生命保険(第一分野)・損害保険(第二分野)・第三分野の保険という3つに分類されます。
生命保険(第一分野)は、人の生死を保険事故とし、あらかじめ定めた金額を支払う「定額給付」が特徴です。代表的な商品には、一生涯保障が続く終身保険、一定期間のみ保障する定期保険、貯蓄性を兼ね備えた養老保険、老後の生活資金を準備する個人年金保険などがあります。実際の損害額にかかわらず契約時に決めた保険金額が支払われる点が大きな特徴です。
一方、損害保険(第二分野)は、偶然の事故によって生じた財産上の損害を補償するもので、実際に生じた損害額に応じて保険金が支払われる「実損てん補」が原則です。火災保険や自賠責保険、自動車保険などが代表例で、住まいや車、賠償責任といった財産面のリスクに備える保険といえます。
そして、生命保険にも損害保険にも明確に分類できない保険を第三分野の保険と呼びます。医療保険や介護保険、傷害保険、がん保険、所得補償保険などがこれにあたり、病気やケガによる入院・手術・就業不能といった、人の身体に関するリスクに幅広く備える保険です。
たとえば、交通事故でケガをして入院した場合を考えてみましょう。ケガそのものへの備えとしては傷害保険(第三分野)が役立ちますし、相手にケガを負わせて損害賠償を負う場面では自動車保険(第二分野)が対応します。さらに、その事故がきっかけで長期入院となり、死亡してしまった場合には生命保険(第一分野)の死亡保障が遺族の生活を支えることになります。このように、一つの出来事に対しても複数の分野の保険が関わってくることも珍しくありません。3分類を理解しておくと、自分が備えたいリスクがどの分野の保険でカバーされるのかを整理しやすくなります。
保険の仕組みを支える2つの原則
保険という仕組みが成り立つ背景には、大数の法則と収支相等の原則という2つの重要な原則があります。
大数の法則とは、少ない事例では規則性が見えなくても、大量の事例を集めることで一定の法則性(発生確率)が見えてくるという考え方です。個人がいつ病気になるか、いつ事故に遭うかを正確に予測することはできませんが、多数の人を集団として見ると、一定期間内に一定の割合で病気や事故が発生することが統計的にわかります。保険会社はこの大数の法則に基づいて、事故や病気の発生確率を計算し、保険料を設定しています。
そのうえで成り立つのが収支相等の原則で、保険会社が加入者全員から集める保険料の総額と、保険会社が支払う保険金・経費などの総額が等しくなるように保険料を設計するという考え方です。加入者一人ひとりから見ると、支払った保険料と受け取る保険金が必ずしも一致するわけではありませんが、契約者全体で見れば収支のバランスが取れるように保険料が計算されています。
たとえば、ある年に実際に入院や手術をした人だけが保険金を受け取り、健康なまま1年を終えた人は保険金を受け取らないまま保険料だけを払うことになります。一見すると不公平に感じるかもしれませんが、「誰が」病気になるかは予測できなくても、「集団全体では」どのくらいの割合の人が病気になるかは予測できるからこそ、加入者全員で保険料を出し合い、実際にリスクに直面した人を支え合う仕組みが成立しています。この2つの原則があるからこそ、限られた保険料で万が一のときに大きな保障を受け取れるという、保険の仕組みが成立しているのです。
もしものときも安心?契約者を守る保護の仕組み
保険契約者保護機構による補償割合
保険は長期にわたって加入するものが多いため、契約している保険会社が経営破綻してしまった場合にどうなるのかも、知っておきたい重要なポイントです。こうした事態に備えて設けられているのが保険契約者保護機構で、生命保険会社・損害保険会社にはそれぞれ加入が義務づけられています(ただし、少額短期保険業者や共済は加入対象外です)。
保険会社が破綻した場合の補償割合は、保険の種類によって異なります。生命保険は、破綻時点の責任準備金の90%が補償されるのが原則です(ただし、通常の予定利率より著しく高い利率で契約している場合は、補償割合が減額されることがあります)。損害保険については、自賠責保険と地震保険は100%が補償される一方、自動車保険や火災保険、短期傷害保険、海外旅行傷害保険などは破綻後3か月以内は100%、それ以降は80%の補償となります。また、年金払積立傷害保険やその他の疾病・傷害保険は90%が補償割合の目安です。
このように補償割合が保険の種類ごとに細かく定められているのは、保険の性質によって契約者への影響の大きさが異なるためです。たとえば自賠責保険は、事故の被害者を確実に救済するという公共性の高い役割を担っているため100%補償とされ、一方で任意で加入する自動車保険や火災保険は、破綻からの経過期間に応じて補償割合に差がつけられています。自分が加入している保険がどの区分に該当するかをあらかじめ把握しておくことが、万が一のときの安心材料になります。
少額短期保険業者とクーリングオフ制度
保険会社の中には、通常の保険会社とは異なるルールで運営される少額短期保険業者という事業者もあります。少額短期保険業者は、その名のとおり保険金額が少額で、保険期間が原則1年以内(損害保険は2年以内)という制限があり、1人あたりの引受保険金額の総額も原則1,000万円以内とされています。取り扱う保障がコンパクトな分、通常の保険会社よりも参入しやすい仕組みになっていますが、その代わり保険契約者保護機構の対象外となっている点には注意が必要です。
もう一つ知っておきたいのがクーリングオフ制度です。これは、保険契約を結んだあとでも、一定期間内であれば契約者の意思で申込みを撤回したり契約を解除したりできる制度で、契約の申込日、またはクーリングオフに関する書面を受け取った日のいずれか遅い日から8日以内に、書面または電磁的記録によって手続きを行う必要があります。ただし、営業所に出向いて契約した場合や、保険期間が1年以内の契約、医師の診査を受けたうえでの契約、自賠責保険のように加入が義務づけられている契約、法人などが契約者となる場合には、クーリングオフを利用できません。自分の契約がクーリングオフの対象になるかどうかを事前に確認しておくことが、いざというときのトラブル防止につながります。
なお、保険会社の健全性を測る新しい指標として、経済価値ベースのソルベンシー比率(ESR)があります。これは資産・負債を時価(経済価値)ベースで評価し、保険会社にどれだけの余力があるかを示す指標で、2025年度末(2026年3月31日)から本格的に導入されます。この比率が100%を下回ると、金融庁による早期是正措置の対象となる仕組みです。
保険法と保険業法による契約者保護のルール
保険に関するルールを定めた法律には、保険法と保険業法という2つの法律があります。保険法は、保険契約そのものに関するルールを定めた法律で、生命保険契約(第一分野)・損害保険契約(第二分野)・傷害疾病保険契約(第三分野)のそれぞれについて規定が設けられており、共済契約にも適用されるのが特徴です。契約者を保護するための規定としては、契約締結時の告知に関するルールや、保険金の支払時期に関するルールなどがあります。また、保険金の受取りを目的に被保険者を故意に死亡させたり、保険金詐欺を行ったりした場合には、保険会社側から契約を解除できる「重大事由による解除」の規定も設けられています。原則として、契約者にとって不利な内容の特約などは無効とされ、保険給付を請求する権利は3年、保険料を請求する権利は1年で時効により消滅します。なお、契約者と被保険者が異なる死亡保険契約は、原則として被保険者本人の同意がなければ契約自体が無効となります。
一方、保険業法は、保険会社が健全かつ適切に運営されること、そして公正な保険募集が行われることを目的とした法律です。共済は保険業法の適用対象外で、それぞれの協同組合法が適用されますが(前述のとおり保険法は共済にも適用されます)、保険業を営むには内閣総理大臣の免許を受けることが必要です。保険募集の際に禁止されている行為としては、①虚偽の告知をしたり重要事項を告げなかったりすること、②不利益な事実を告げずに既存の契約を消滅させて新たな契約に乗り換えさせること、③特別な利益の提供を約束すること、④断定的な判断を提供することの4つが挙げられます。さらに、募集人には契約者の意向を把握する義務や、契約内容について適切な情報を提供する義務も課されています。こうした法律によるルールがあるからこそ、私たちは安心して保険に加入することができるのです。
まとめ:リスクマネジメントの視点で保険を選ぼう
ここまで、リスクマネジメントの基本的な考え方から、公的保険と私的保険の違い、生命保険・損害保険・第三分野という保険の3分類、大数の法則や収支相等の原則といった保険の仕組み、そして保険会社が破綻した場合の保護制度や保険法・保険業法によるルールまでを見てきました。
保険は、闇雲に加入すればよいというものではありません。まず自分や家族の生活に潜むリスクを確認し、その大きさを測ったうえで、貯蓄で備えるのか、保険で備えるのかを選び、定期的に見直していくというリスクマネジメントのサイクルを意識することが大切です。そのうえで、公的保険でどこまで保障されているのかを把握し、不足する部分を私的保険で補うという順序で考えると、無駄のない保険選びにつながります。また、万が一保険会社が破綻した場合の補償割合や、クーリングオフ制度、契約者を守る法律の存在を知っておくことも、安心して保険と付き合っていくうえで欠かせない知識です。
これから保険への加入や見直しを検討する際は、目先の保障内容だけでなく、今回ご紹介したリスクマネジメントの視点や制度の全体像を踏まえて、自分と家族にとって本当に必要な保障は何かを一度整理してみてはいかがでしょうか。