FP試験の勉強を進める中で、「一通り覚えたはずなのに、本番になると自信を持って正誤を判断できない」という科目に出会ったことはありませんか。
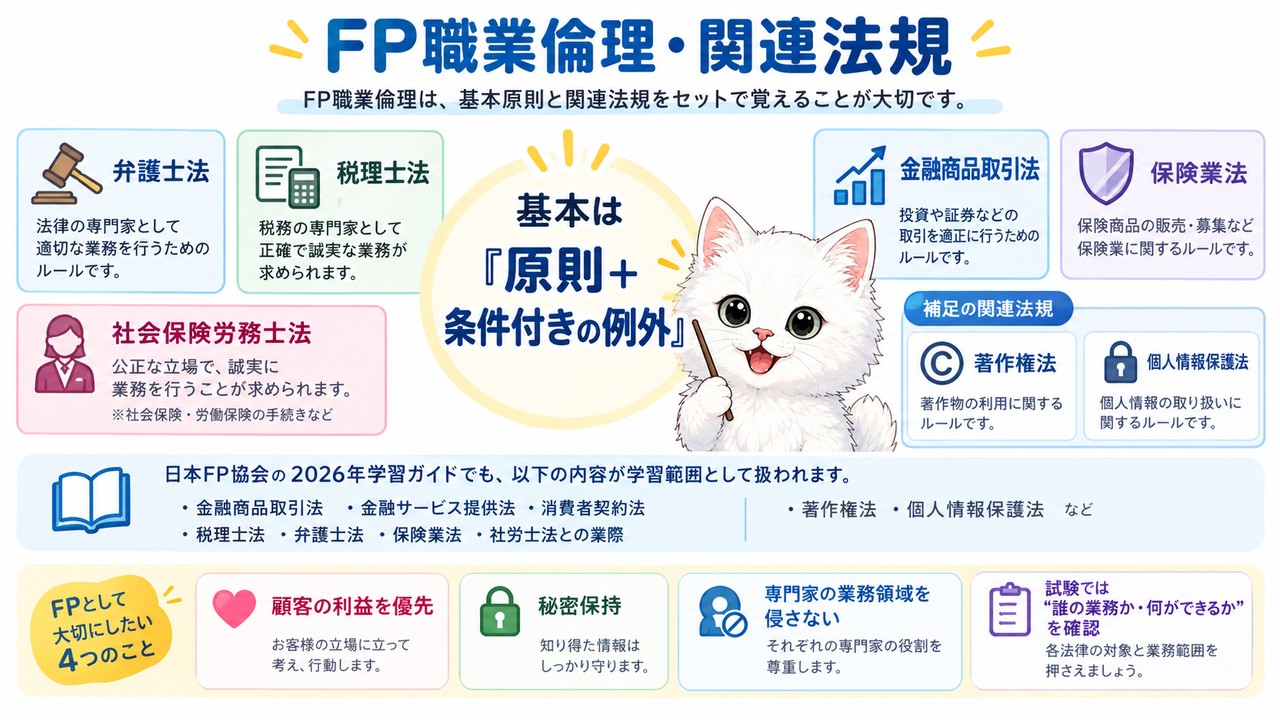
特にFP職業倫理は、顧客の利益優先や秘密保持といった基本原則に加え、弁護士法・税理士法・社会保険労務士法・金融商品取引法・保険業法という似たような関連法規、さらには著作権のルールまで登場するため、知識が曖昧なまま試験当日を迎えてしまう受験者が少なくありません。
本記事では、こうしたFPの職業的原則から関連法規、著作権のルールまでを、PREP法(結論→理由→具体例→結論の再提示)に沿って一つひとつ整理しています。読み終える頃には、バラバラに見えていたルールが「原則+条件付きの例外」という一つの型でつながり、試験本番でも迷わず選択肢を選べるようになるはずです。
FP職業倫理を得点源に変えるために、ぜひ最後まで読み進めてみてください。
1. FP職業倫理とは?試験で問われる「顧客の利益優先」と「秘密保持」の基本
まずは、FP職業倫理の土台となる、ファイナンシャル・プランニングの定義とFPの職業的原則から確認していきます。一見やさしく感じる内容ですが、基礎があいまいなままだと後の理解にも影響するため、丁寧に押さえておきましょう。
1-1. ファイナンシャル・プランニングとFPの役割
ファイナンシャル・プランニングとFPの役割を正確に理解することが、FP職業倫理を学ぶうえでの出発点になります。この定義があいまいなまま職業的原則や関連法規を暗記しようとすると、知識がばらばらのまま頭に残ってしまい、試験本番の応用問題で正誤を判断できなくなってしまいます。
なぜ定義の理解が重要なのでしょうか。これから見ていく「顧客の利益優先」や「秘密の保持」といった職業的原則、弁護士法や税理士法との関係といった関連法規のルールは、すべて「ファイナンシャル・プランニングとは何か」という前提の上に成り立っているからです。土台となる定義を正しく押さえていなければ、その上に積み上げる知識も不安定になってしまいます。
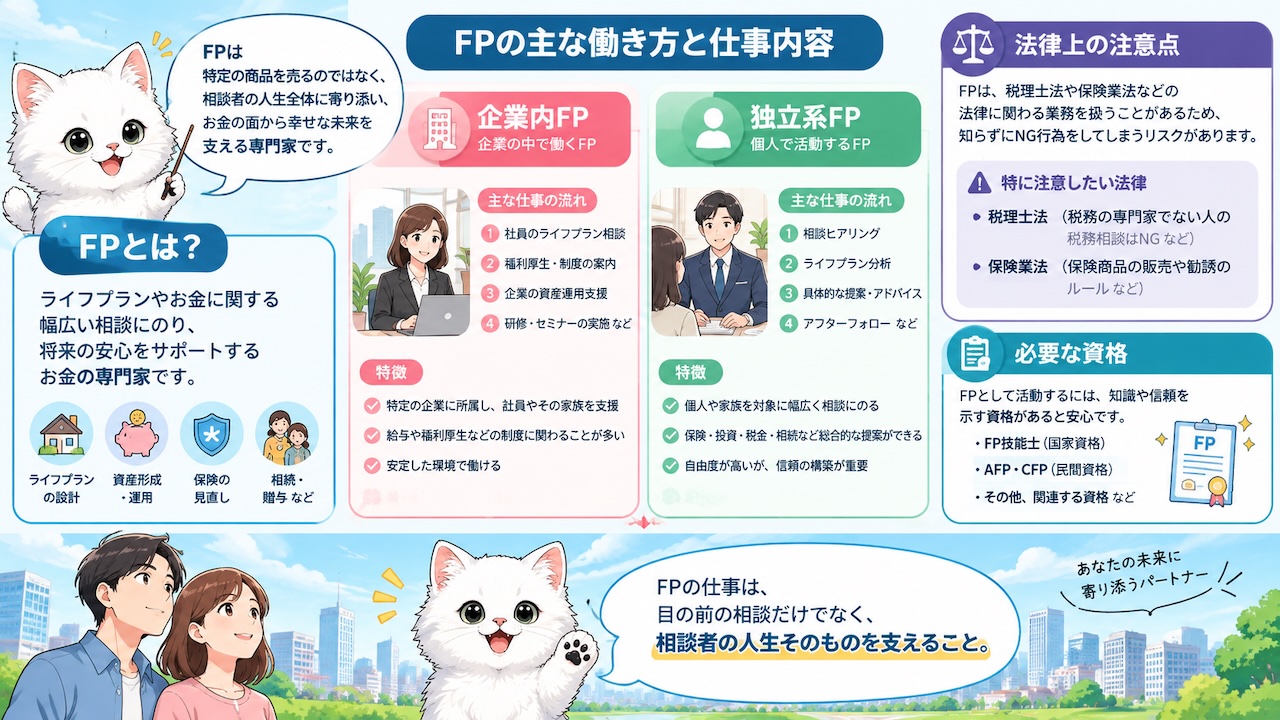
定義を確認しましょう。ファイナンシャル・プランニングとは、ライフプランを実現すべく、資金計画を立てることをいいます。そして、これを行う専門家をファイナンシャル・プランナー(FP)と呼びます。この定義には、「ライフプランの実現」という目的と「資金計画」という手段、二つの要素が含まれています。FPの仕事は、単に金融商品や保険の知識を並べることではなく、あくまで顧客一人ひとりのライフプランを実現するために、資金計画という手段を用いて支援することにある、という点を押さえておく必要があります。一見シンプルな内容に見えますが、この定義を正確に説明できるかどうかが、この先の応用問題を解くうえでの分かれ目になります。
「何のために(目的)」「何をするのか(手段)」という二つの軸で分解して覚えておくと、言い回しが変わった問題文にも慌てず対応できます。このように、FPという専門家の役割は「顧客のライフプラン実現をサポートする資金計画の専門家」という一点に集約されます。この定義を頭に入れたうえで、次に説明する職業的原則や関連法規を学んでいくことで、それぞれのルールがなぜ存在するのかという理由まで含めて理解できるようになります。まずはこの定義をしっかり固めておきましょう。
1-2. FPが守るべき職業的原則(顧客の利益優先・秘密の保持)
FPには、資金計画の専門知識だけでなく、顧客との信頼関係を支える「職業的原則」を守ることが求められます。中でも重要なのが、顧客の利益優先と秘密の保持という二つの原則です。
なぜこの二つが重視されるのでしょうか。FPは顧客の資産状況や家族構成、将来の希望といった、非常にプライベートな情報に触れながら仕事を進める専門家です。FPが自分自身の利益を優先したり、個人情報を無断で第三者に漏らしたりすれば、顧客との信頼関係は根底から崩れてしまうからです。だからこそ、この二つの原則はFPの職業倫理の中核に据えられています。
顧客の利益優先については「顧客の立場に立って、顧客の利益を優先するようなプランニングを行う。ただし、顧客の知識や判断が誤っていた場合には、それを修正する必要がある」とされています。秘密の保持も同様に、「顧客から得た個人情報を許可なく第三者に漏らしてはいけない。ただし、業務上必要な場合は、顧客の許可を得れば第三者に伝えてもよい(他の専門家の判断を仰ぐ場合など)」という内容です。実際の試験でも、「FPは顧客の利益ではなく自身の利益を優先してプランニングしなければならない」という記述は誤り(✕)とされ、正しくは「顧客の立場に立ち、顧客の利益を優先するようなプランニングを行わなければならない」とされています。このように、試験では原則の言葉を逆さまにしたひっかけ問題が出題されることがあるため、「誰の利益を優先するのか」という主語をしっかり確認しながら文章を読む習慣をつけておくとよいでしょう。
このように、FPの職業的原則は「原則」と「ただし書きの例外」がセットです。顧客の利益優先であれば「利益を優先する」だけでなく「誤りがあれば修正する」まで、秘密の保持であれば「漏らしてはいけない」だけでなく「許可を得れば伝えてよい」まで、片方だけを覚えて満足せず、必ずペアで覚えることが、この分野を得点源にする近道です。なお、こうした考え方は、金融庁が2017年に策定した「顧客本位の業務運営に関する原則」とも軌を一にするものです。
1-3. 秘密保持義務の「例外」に注意
FPの職業的原則の中でも、特に試験で狙われやすいのが、秘密保持義務の「例外」に関する理解です。
なぜここが狙われやすいのでしょうか。「個人情報を第三者に漏らしてはいけない」という原則そのものは常識的に考えても納得しやすく、多くの受験者が迷わず理解できます。しかし試験では、その原則を裏返して「どのような場合なら第三者に伝えてよいのか」という例外部分を問う出題が多く見られます。原則だけを覚えて満足すると、この例外部分で失点しやすくなるのです。
FPの業務を行うにあたって必要な場合は、顧客の許可を得れば、第三者に伝えてもよいとされており、具体例として「他の専門家の判断を仰ぐ場合など」が挙げられます。たとえば、税務や法律の専門的な判断が必要な場面で、FP単独では対応しきれない内容について、顧客の許可を得たうえで税理士や弁護士といった他の専門家に情報を共有し、判断を仰ぐようなケースがこれにあたります。重要なのは「顧客の許可を得ること」が絶対条件になっている点です。FPの業務上必要だからといって、許可を得ずに情報を伝えることは原則として認められていません。「他の専門家の判断を仰ぐ場合など」という例示も、あくまで顧客の許可があって初めて成立するケースだという点を忘れないようにしましょう。
つまり秘密保持義務は「一切他言してはいけない」という単純なルールではなく、「顧客の許可」という条件つきで、業務上必要な範囲であれば第三者に伝えられるという条件付きのルールです。あくまで許可を出す主体は顧客であり、FP自身の判断だけで「業務上必要だから」と情報を伝えてよいわけではない、という順序も取り違えないようにしましょう。この「原則+条件付き例外」というパターンは、次に説明する関連法規にも共通して登場するので、ここで型を身につけておきましょう。
2. FP職業倫理とセットで押さえる関連法規5つの業際ルール
ここからは、3級の学習内容とも重なる部分がありますが、FP業務が他の資格者の独占業務(業際)に触れないよう注意すべき、5つの関連法規を見ていきます。
2-1. 弁護士法・税理士法との関係:「具体的な判断」はNGライン
FP業務と関連法規の関係でまず押さえたいのが、弁護士法・税理士法との関係では「具体的な判断」を行うことがNGラインになる、という点です。
なぜこのようなルールがあるのでしょうか。FP業務は法律分野や税務分野、保険分野など、さまざまな領域にわたりますが、弁護士や税理士、保険募集人など資格を持った専門家でなければ行えない業務があるため、これに抵触しないよう注意が必要とされています。無資格のFPが具体的な法律判断や税務判断まで行ってしまうと、専門家による適切なチェックを経ないまま顧客が重要な意思決定をしてしまう危険があり、これを防ぐために業際規制が設けられているのです。
弁護士資格を持たないFPは、具体的な法律判断や法律事務を行ってはならないとされ、その具体例として「遺言書の作成指導など」が挙げられます。また税理士資格を持たないFPは、具体的な税務相談や税務書類の作成を行ってはならないとされ、「有償無償にかかわらずできない」という点がポイントです。一方で、「仮の事例にもとづく計算や、一般的な税法の解説」は行うことができます。実際に、「税理士資格のないFPが、顧客である相続人の求めに応じて被相続人の実際の財産の価額をもとに具体的な相続税額を算出し、その内容を説明する」行為は誤り(✕)とされています。
「実際の・具体的な」判断や書類作成はNGだが、「仮の・一般的な」説明はOKという線引きが、この2つの法規に共通するポイントです。「実際の財産をもとに具体的な相続税額を算出する」のはアウトですが、「一般的な相続税の計算方法を説明する」のはセーフ、という違いを意識しながら過去問にあたると得点率が安定します。なお、これらは一般に弁護士法72条・税理士法52条にもとづく規制として説明されます。
2-2. 社会保険労務士法との関係:有償・無償で変わる線引き
次に押さえたいのが、社会保険労務士法との関係では、「有償か無償か」によって、FPができることとできないことが変わるという点です。弁護士法・税理士法とは異なるパターンなので、混同しないよう注意が必要です。
なぜ「有償・無償」が関わってくるのでしょうか。社会保険労務士法が独占業務として保護しているのは、年金請求書の作成・提出といった手続きを報酬を得て代行する業務です。逆に言えば、報酬を得ずに行う限りは、社会保険労務士でなくても手続きを手伝うこと自体は認められている、という制度になっています。この「対価を得るかどうか」という点が、無資格者が行ってよい範囲を区切る基準になっているのです。
社会保険労務士資格を持たないFPは、年金請求書の作成や提出を有償で行ってはならないとされる一方、「無償で依頼を受け、年金請求書を作成し、委任状をもって提出することはできる」こと、「年金額の試算や一般的な手続き方法の説明はできる」ことも押さえておきましょう。つまり、同じ「年金請求書の作成・提出」という行為であっても、報酬を受け取らずに行うのであれば問題ないという点が、税理士法(有償無償を問わず禁止)との大きな違いです。
まとめると、税理士法は「有償無償を問わず」NGなのに対し、社会保険労務士法は「有償の年金請求書作成・提出」だけがNGで、無償なら可能という違いがあります。この違いを意識せずに覚えると、試験で「有償無償にかかわらずできない」という選択肢と「無償ならできる」という選択肢を取り違えてしまう危険があります。問題文に出てくる「有償」「無償」というキーワードには、必ず印をつけながら読む習慣をつけておきましょう。一般に社会保険労務士法27条にもとづく規制として説明される内容で、税理士法とは着目点が異なることを意識しておきましょう。
2-3. 金融商品取引法・保険業法との関係:投資助言・保険募集の制限
最後に、金融商品取引法との関係では投資判断の助言や資産運用が、保険業法との関係では保険の募集・勧誘が、それぞれ無登録・無資格のFPには禁止されているという点を押さえましょう。
これらの規制も、これまで見てきた弁護士法や税理士法と同じ発想に基づいています。投資判断の助言や資産運用、保険の募集・勧誘は顧客の資産に直接大きな影響を与える行為であるため、一定の登録や資格を持った専門家だけに認められている業務です。FPがこの範囲を超えて具体的な助言や勧誘を行ってしまうと、顧客が適切な規制や監督を受けない状態で重要な金融判断を下すことになりかねません。
金融商品取引業者(投資助言・代理業者、投資運用業者)としての登録を受けていないFPは、投資判断の助言や顧客資産の運用を行ってはならないとされる一方、「金融商品の一般的な説明を行うことはできる」とされています。また、保険募集人の資格を持たないFPは、保険の募集や勧誘を行ってはならないという点も押さえておきましょう。実際に、「金融商品取引業の登録を受けていないFPが、顧客と有償で投資顧問契約を結び、その契約にもとづいて株式の推奨銘柄の情報を提供する」行為は誤り(✕)とされ、「有償で契約を結んでいるから大丈夫」という理屈は通用しません。
金融商品取引法・保険業法いずれも「一般的な説明」は許されるが「具体的な助言・勧誘・運用」は登録・資格がなければ行えないという共通パターンがあります。「契約を結んでいるかどうか」や「報酬を受け取っているか」ではなく、「登録を受けているかどうか」が判断基準になっている点も見落とさないようにしましょう。一般に金融商品取引法29条・保険業法275条にもとづく規制として説明され、他の3法規が「判断・書類作成」を規制するのに対し、こちらは「登録制・資格制」の枠組みである点が特徴です。
3. FP職業倫理で間違えやすい注意点と著作権のルール
ここまでの内容を踏まえ、試験でひっかかりやすいポイントと、意外と見落とされがちな著作権のルールを整理します。
3-1. 「一般的な説明」と「具体的な助言」の混同に注意
ここまで見てきた関連法規に共通する、最も間違えやすいポイントが、「一般的な説明」と「具体的な助言・判断」を混同してしまうことです。
なぜこの混同が起こりやすいのでしょうか。それは、税務・投資・年金のいずれの分野でも、「FPが情報提供すること自体は禁止されていない」という共通点があるためです。「FPは何も言ってはいけない」という極端な理解をしてしまうと、逆に「一般的な説明ならできる」という正しい選択肢を誤って✕にしてしまいます。反対に、「FPは資産運用について話してよい」という理解だけで止まってしまうと、「具体的な投資判断の助言」まで許されると誤解し、○にしてしまうミスが起こります。
分野ごとに整理すると、税務分野では「仮の事例にもとづく計算や、一般的な税法の解説」は可能である一方、「具体的な税務相談や税務書類の作成」は有償無償を問わずできません。社会保険分野では「年金額の試算や一般的な手続き方法の説明」は可能である一方、「年金請求書の作成や提出」は有償で行うことができません。投資分野では「金融商品の一般的な説明」は可能である一方、「投資判断の助言や顧客資産の運用」はできません。「一般的・仮定的な情報提供」はできるが「具体的・個別的な判断や手続き」はできない、という同じ構造がすべての分野に共通しています。
試験問題を読むときは、その選択肢が「一般的な説明」なのか「具体的な助言・判断」なのかを、まず見極めることが重要です。法規の名前や業種が変わっても、問われている構図は同じだと気づけるようになると、初めて見る問題でも落ち着いて対応できます。反対に「無償で年金請求書を作成する」「一般的な説明をする」といった○側の行為にも、「顧客個人の実際の状況に最終的な判断として踏み込まない」という共通点があります。分野ごとに丸暗記するのではなく、この共通パターンを軸に整理し直してみてください。
3-2. 他人の著作物を使っても著作権法に抵触しない3つのケース
FPが職業倫理として押さえておくべきもう一つの重要分野が、著作権のルールです。他人の著作物を使用する場合でも許諾が不要になるケースがあり、原則と例外をセットで理解することがポイントになります。
なぜFPに著作権の知識が必要なのでしょうか。FPの仕事をするうえでは、セミナーなどで説明するためのレジュメを作成する場面が出てきます。その際に他者の著作物を無断で使用してしまうと、著作権侵害という法律上のトラブルに発展しかねません。だからこそ、原則として著作者の許諾が必要であることに加えて、どのような場合なら許諾なしで使用できるのかという例外を正しく知っておく必要があるのです。
他人の著作物を使用しても著作権法に抵触しない場合として、①他人の著作物を個人的に、あるいは家庭内などの範囲で使用する場合、②法令、条例、通達、判例など、③国や地方公共団体が公表している広報資料、統計資料など、の3つが挙げられます。特に③の「国や地方公共団体が公表している広報資料・統計資料」は、FPがセミナー資料を作成する際に実務でも関わりやすいケースとして、試験でも重要視されています。
つまり著作権について覚えておくべき基本姿勢は、「原則は許諾が必要、ただし個人的利用・法令等・官公庁の広報資料等は例外」という構造です。3つの例外は、①利用する「場面」、②「資料の種類」、③「公表している主体」というように、それぞれ異なる切り口で整理されている点も意識しておくと覚えやすくなります。この3つ目の例外は、一般に著作権法32条2項にもとづく規定で、「転載を禁止する旨の表示がある場合は、この限りでない」という但し書きも定められています。
3-3. 過去問に出やすいひっかけパターン
著作権のルールで特に注意したいのが、「出典を明記していれば大丈夫」という思い込みによるひっかけです。
なぜこのような誤解が生まれやすいのでしょうか。多くの人は「出典さえ明記すれば著作物を自由に使ってよい」というイメージを持ちがちです。しかし著作権法上のルールは「出典の明記」ではなく、「誰が公表した資料か」「転載禁止の表示があるかどうか」という点で判断されます。この認識のズレが、試験問題を解く際のひっかけポイントになっているのです。
実際に、「FPが資産運用に関するセミナーを開催する場合、官公庁が作成した転載を禁止する旨の表示がない広報資料をインターネットで入手し、その許諾を得ることなく、そのセミナーのレジュメで出典を明記して使用する行為は、著作権法に抵触する」という記述は誤り(✕)です。正しくは「国や地方公共団体が公表している広報資料、統計資料などをセミナーのレジュメ等で出典を明記して使用する行為は著作権法に抵触しない」とされています。ただし、「転載禁止の表示がある場合は除く」という重要な注記が付いている点にも注意が必要です。
「出典を明記したかどうか」ではなく、「公表主体が国・地方公共団体かどうか」と「転載禁止の表示の有無」という2つの軸で判断する視点を持っておくことが、この分野のひっかけ問題を正確に解くカギになります。著作権法に抵触しないための条件は「①国や地方公共団体が公表した資料であること」「②転載禁止の表示がないこと」の2つが揃って初めて成立するものであり、「出典を明記したこと」自体はこの条件に含まれていません。問題文が丁寧に条件を並べているときほど、その条件が正しい条件なのか、受験者を惑わせるための紛らわしい条件なのかを、一つずつ確認する姿勢が欠かせません。焦って早合点せず、条件を一つずつ照合する習慣をつけておきましょう。
4. まとめ:FP職業倫理を得点源にするための復習ポイント
ここまで、FPの職業的原則、5つの関連法規、そして著作権のルールについて、PREP法に沿って整理してきました。結論として、FP職業倫理の分野は「原則」と「条件付きの例外」をセットで理解することが、得点源にする最大のポイントです。
なぜこの視点が重要なのかを振り返ると、この記事で見てきたすべてのルールが、「基本原則」+「ただし書きの例外」という共通した型で構成されていたことに気づきます。顧客の利益優先も秘密の保持も、5つの関連法規も、著作権のルールも、すべて「原則としてはダメ、ただしこういう場合は問題ない」という構造でした。この型を意識せずに丸暗記しようとすると、似たような選択肢で判断がぶれてしまいます。
具体的には、顧客の利益優先「優先する、ただし誤りは修正」、秘密の保持「漏らさない、ただし許可を得れば可」、税理士法「具体的相談はNG、ただし一般解説はOK」、社会保険労務士法「有償はNG、ただし無償はOK」、金融商品取引法「助言はNG、ただし一般説明はOK」、著作権「無断使用はNG、ただし官公庁の広報資料等は例外」というように、すべて同じ「原則+例外」の型で整理できることを確認してきました。
次に問題演習に取り組む際は、選択肢を読みながら「原則の話か、例外の話か」「一般的な説明か、具体的な判断か」を自問する習慣をつけてみてください。この記事で整理した5つの関連法規と著作権のルールを、原則と例外のセットで思い出せるようになれば、FP職業倫理の分野は確実な得点源に変わります。繰り返し復習して、本番でも自信を持って解答できるようにしていきましょう。