「将来のお金が漠然と不安だけど、何から考えればいいのか分からない」「ライフイベント表やキャッシュフロー表という言葉は聞くけれど、作り方がよく分からない」——そんなふうに感じたことはありませんか。
この記事では、ライフプランニングの6つの手順から、ライフイベント表・キャッシュフロー表・個人バランスシートという3つの表の作り方、手取り収入(可処分所得)や貯蓄残高の計算方法、そして「時価で考えるか購入価格で考えるか」「変動率をかけるかどうか」といった間違えやすいポイントまで、身近な例を使って順を追って解説します。読み終える頃には、自分の家計の将来を数字で見通すための考え方が身についているはずです。
まずは、ライフプランニングの全体像を押さえるところから始めましょう。
1. ライフプランニングとは?6つの手順と3つのツールを押さえよう
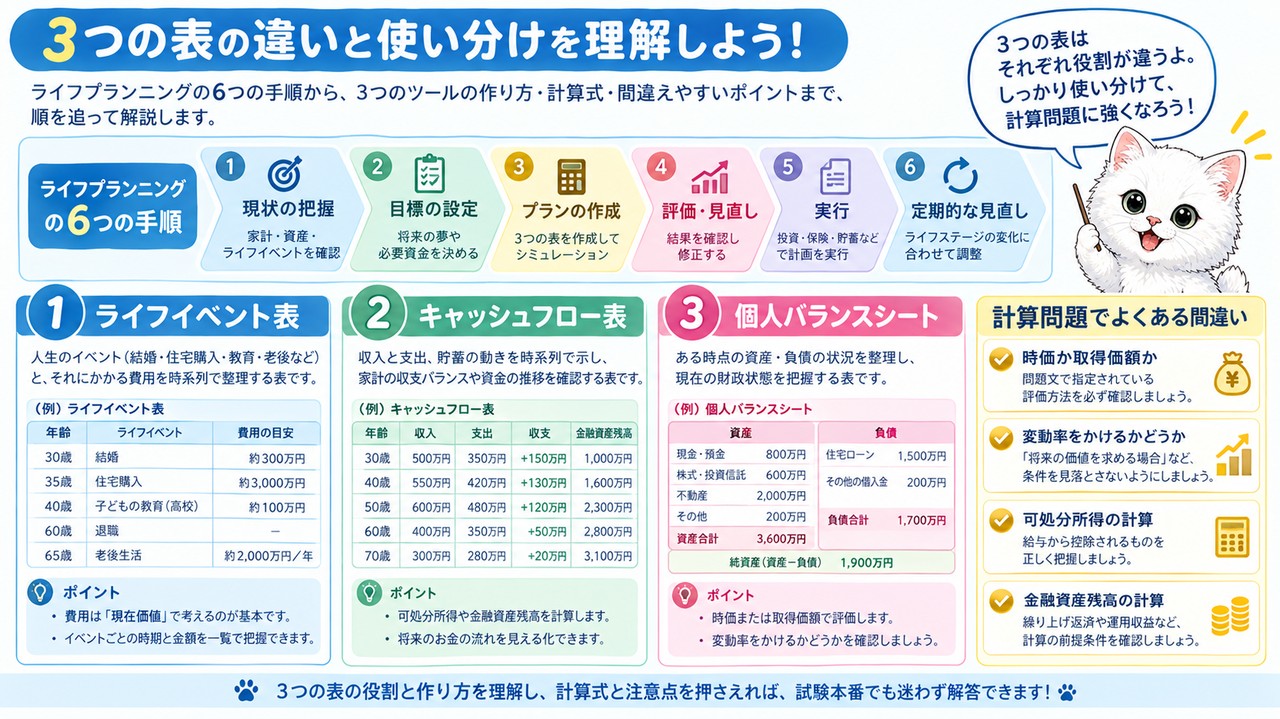
1-1. ライフプランニングの6ステップの手順
ライフプランニングは、決まった手順に沿って進めることで、将来の夢や目標を実現可能なプランに落とし込む作業です。手順があいまいなまま進めると、集めた情報がバラバラなまま分析に進んでしまい、プランの精度が落ちてしまいます。思いつきで対策を考えても、本当に必要な対策にたどり着けないことも少なくありません。
FP(ファイナンシャル・プランナー)に相談してライフプランニングを行う場合、まず①相談者との信頼関係を確立し、②年収や家族構成、資産状況といったデータを収集して目標を明確にします。そのうえで、③集めたデータをもとに現状の問題点を分析し、④問題点を解決するための対策とプランを立案します。プランが固まったら⑤実行を支援し、⑥ライフステージの変化や経済状況の変化に合わせて定期的にプランを見直す、という流れで進みます。⑥の見直しまでを一連の流れに含めている点が特徴で、プランを立てて終わりではなく、実行後も継続的に見直し続けることが前提になっています。自分で家計のプランを考える場合も、基本的にはこれと同じ流れで進めると整理しやすくなります。
たとえば、住宅購入と子どもの教育資金の両方を望む家庭であれば、②の段階で収入・支出・保有資産を正確に把握できていないと、③の分析で「住宅ローンを組んだ場合に教育資金が不足する時期がいつ来るか」といった重要な問題点を見逃してしまいます。結果として④で立てるプランも的外れなものになりかねません。手順を飛ばさずに進めることが、実現可能なプランを作るための土台になります。
このように、ライフプランニングは①関係構築→②データ収集→③現状分析→④プラン立案→⑤実行支援→⑥定期的な見直し、という6つのステップで構成される一連のプロセスだと理解しておきましょう。特に②のデータ収集と⑥の見直しは、自分で取り組むときに省略してしまいがちな部分なので、意識して時間をとることが大切です。
1-2. 手順の中で使う3つのツール(ライフイベント表・キャッシュフロー表・個人バランスシート)の全体像
先ほどの手順のうち、③の現状分析で使うのが、ライフイベント表・キャッシュフロー表・個人バランスシートという3つのツールです。この3つを使い分けることで、家計の状況を正確につかめるようになります。
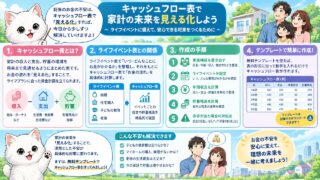
3つのツールにはそれぞれ役割があります。ライフイベント表は将来のイベントと必要資金を時系列で整理する表、キャッシュフロー表は将来の収支と金融資産残高(貯蓄や投資の残高)の推移を予測する表、個人バランスシートはある時点での資産と負債のバランスを確認する表です。役割が異なるため、どれか1つだけでは家計の状況を正しく把握できません。3つを組み合わせることで初めて、家計の「今」と「これから」の両方を立体的に把握できるようになります。
たとえば、ライフイベント表で「10年後に子どもが大学に入学する」という情報を整理しても、そのとき家計にどれだけの余裕があるかはキャッシュフロー表を作らなければ分かりません。同様に、現時点でどれだけの純資産があるかは個人バランスシートを見なければ判断できません。仮にキャッシュフロー表だけを作成しても、将来のイベントが整理されていなければ、そもそも何のために収支を予測しているのかが見えなくなってしまいます。3つのツールは互いに補い合う関係にあると押さえておきましょう。
次の章では、この3つのツールを実際にどう作成するのか、具体的な手順と計算方法を見ていきます。それぞれの表が何を目的に作られているのかを意識しながら読み進めると、計算式の意味も理解しやすくなります。
キャッシュフロー表を実際に作る手順は、「キャッシュフロー表の作り方」で詳しく解説しています。
2. 3つのツールの具体的な作り方をマスターしよう
2-1. ライフイベント表の作り方(将来のイベントと必要資金を時系列で整理)
ライフイベント表とは、家族の将来のライフイベントと、それに必要な資金の額を時系列にまとめた表です。この表を作成することで、将来の夢や目標を具体的な数字として可視化できます。頭の中だけで漠然と考えていたライフイベントを、いつ・誰に・いくら必要かという形で書き出すことに大きな意味があります。
作り方はシンプルで、横軸に経過年数(または西暦)を取り、縦軸に家族一人ひとりの年齢と、その年に予定されているイベントを書き出していきます。たとえば「子どもの小学校入学」「車の買い替え」「独立・開業」といった、家族それぞれのライフイベントを、それが起こる年に対応させて記入します。必要に応じて、そのイベントにかかる金額もあわせて書き込みます。年齢とイベントを一つの表にまとめることで、家族全員のライフイベントを同じ時間軸上で見比べられるようになります。
具体的には、現在40歳の父・37歳の母・6歳の子どもがいる家庭であれば、1年後に子どもが7歳で小学校入学、7年後に13歳で中学校入学、10年後に16歳で高校入学、というように年齢と対応させてイベントを並べていきます。あわせて3年後・8年後に車の買い替えを予定していれば、その年の欄に記入します。こうして並べてみると、教育費と車の買い替え費用が同じ年に重なるタイミングも一目で見つけられます。年齢とイベントを時系列で並べることで、資金が必要になるタイミングが一目で分かるようになります。
このライフイベント表が、次に説明するキャッシュフロー表を作成するための土台になります。先にライフイベント表で「いつ・何に」お金が必要になるかを整理しておくことで、キャッシュフロー表の支出欄を組み立てやすくなります。
大きな支出となる教育資金と住宅ローンについては、「教育資金計画の立て方」と「住宅ローンの金利タイプの選び方」で解説しています。
2-2. キャッシュフロー表の作り方と将来価値の計算式(変動率の考え方)
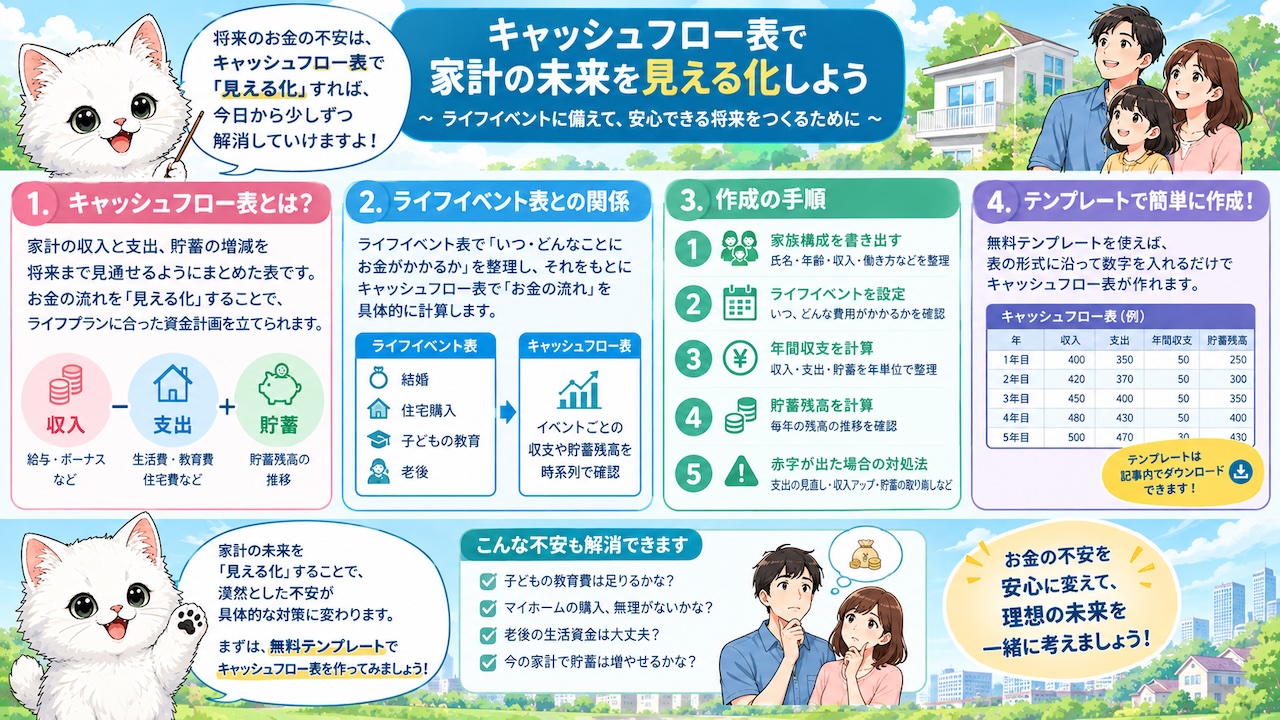
キャッシュフロー表とは、ライフイベント表と現在の収支状況にもとづいて、将来の収支状況と金融資産残高の予想をまとめた表です。この表を作ることで、何年後にお金が足りなくなりそうかを事前に把握でき、対策を早めに打てるようになります。
キャッシュフロー表では、収入欄に給与収入などの金額を、支出欄に基本生活費などの金額を記入し、それぞれに変動率を設定します。変動率とは変化の割合のことで、給料であれば昇給率、基本生活費であれば物価上昇率を用いるのが一般的です。ただし、保険料のように金額が固定されているものには変動率を加味しません。将来の金額は「n年後の金額=現在の金額×(1+変動率)のn乗」という式で計算します。この式は、預貯金の複利計算と同じ考え方だとイメージすると理解しやすくなります。
たとえば、現在の給与収入が300万円で変動率(昇給率)を1%とすると、1年後は300万円×1.01=303万円、2年後は300万円×1.01の2乗≒306万円、3年後は300万円×1.01の3乗≒309万円と計算できます。さらに、その年の金融資産残高は「前年の金融資産残高×(1+変動率または運用利率)±年間収支」で求められます。現在の金融資産残高が500万円、変動率1%、1年後の年間収支が99万円だとすると、1年後の金融資産残高は500万円×1.01+99万円=604万円です。2年後の年間収支が101万円であれば、604万円×1.01+101万円≒711万円というように、前年の答えを次の年の計算に使い回していく点も特徴です。この2つの計算式を使えるようになると、将来の家計の姿を具体的な数字で見通せるようになります。
実際に自分の家計で試してみる際は、スマートフォンの電卓や表計算ソフトを使って計算してみるのがおすすめです。一度計算の流れを手で追っておくと、将来の金額がどのように増えていくのかを実感しやすくなります。
2-3. 可処分所得の計算方法(年収から社会保険料・税金を差し引く)
キャッシュフロー表の収入欄には、年収ではなく可処分所得(いわゆる手取り収入)を記入するのが基本です。額面の年収をそのまま使ってしまうと、実際に使えるお金より多い金額でプランを立てることになり、将来の資金不足を見落とす原因になります。
可処分所得は「年収-(社会保険料+所得税+住民税)」という式で計算します。社会保険料には健康保険料・厚生年金保険料・雇用保険料などが含まれます。一方で、個人年金保険料や火災保険料といった任意加入の保険料は、この計算には含めません。任意加入の保険料はあくまで個人の選択で支払っているものであり、年収から強制的に差し引かれる社会保険料や税金とは性質が異なるためです。ここを混同してしまうと計算結果がずれてしまうため、注意が必要です。
たとえば、年収500万円の人の税金等の支出が、所得税・住民税35万円、健康保険料25万円、厚生年金保険料46万円、雇用保険料3万円、個人年金保険料24万円、火災保険料10万円だったとします。この場合の可処分所得は、500万円-(35万円+25万円+46万円+3万円)=391万円です。個人年金保険料と火災保険料は社会保険料にも税金にも該当しないため、計算には使いません。仮にこの2つも差し引いてしまうと357万円という誤った金額になってしまいます。「社会保険料+所得税+住民税」だけを差し引くという範囲を正確に押さえておくことが、正しい手取り額を把握するコツです。
可処分所得の計算は単純な引き算ですが、どの項目を含めるかによって結果が変わります。自分の可処分所得を計算するときは、給与明細や源泉徴収票を見ながら、どの項目が社会保険料や税金にあたるのかを一つずつ確認してみましょう。
3. ライフプランニングでつまずきやすいポイントと注意点
3-1. 個人バランスシートの資産・負債は「時価」で記入する(取得価額との違いに注意)
個人バランスシートは、ある時点における資産と負債のバランスを見るための表で、資産・負債の金額はすべて時価で記入するのが原則です。この原則を取得価額(購入したときの価格)と混同してしまうと、正しい純資産額を把握できなくなります。
個人バランスシートの資産には、現金・預貯金・株式・投資信託・生命保険(解約返戻金相当額)・自宅(土地・建物)・車などが含まれ、負債には住宅ローンや車のローンなどが含まれます。資産合計から負債合計を差し引いた金額が純資産です。ここで重要なのは、資産と負債の金額を「今売ったらいくらになるか」という時価で記入する点で、購入したときの価格である取得価額を使うわけではありません。生命保険についても、支払った保険料の総額ではなく、今解約した場合に戻ってくる解約返戻金相当額で記入する点も同じ考え方です。
たとえば、10年前に1,000万円で購入した株式等の金融資産や不動産があるとしても、個人バランスシートに記入するのは購入時の1,000万円ではなく、現時点で売却した場合の評価額です。仮に今の評価額が800万円であれば、記入するのは800万円になります。購入したときの価格で記入してしまうのは誤りで、あくまで作成時点の時価で計上します。「時価か取得価額か」は多くの人が勘違いしやすいポイントなので、時価で記入するという原則を確実に押さえておきましょう。
資産・負債の金額を時価で正しく記入できれば、その時点での本当の家計の健全性を把握できます。逆に取得価額のまま記入してしまうと、含み益や含み損が反映されず、実態とかけ離れたバランスシートになってしまう点にも注意が必要です。
3-2. 変動率を使う項目・使わない項目の見分け方(保険料など定額項目の注意点)
キャッシュフロー表を作るうえで見落としがちなのが、変動率を加味する項目と加味しない項目の区別です。この区別を誤ると、将来の収支予測全体が不正確になってしまいます。
給与収入や基本生活費のように、時間の経過とともに金額が変化していくと考えられる項目には、昇給率や物価上昇率といった変動率を設定します。一方で、保険料のようにあらかじめ金額が固定されている、いわゆる定額で支払うものには、変動率を加味しません。つまり、すべての項目に一律で変動率をかければよいわけではなく、その項目の性質を見て判断する必要があります。住居費についても、住宅ローンの返済額のように毎月一定額であれば、変動率を加味せず横に同じ金額を並べていく扱いになります。
たとえば、基本生活費や教育費には物価上昇率にあたる変動率を設定して将来の金額を増やしていく一方、保険料や住宅ローンの欄は毎年同じ金額のまま横に並べていく、という扱いの違いが出てきます。この違いを意識せずにすべての支出項目へ変動率をかけてしまうと、将来の支出額を実際より大きく見積もってしまい、キャッシュフロー表全体の精度が下がります。反対に、本来なら変動率をかけるべき教育費にかけ忘れると、将来必要な金額を少なく見積もってしまう危険もあります。「定額で支払うものには変動率を加味しない」という一文を、項目ごとの判断基準として覚えておくことが大切です。
自分でキャッシュフロー表を作るときにもうっかり間違えやすいポイントなので、表の中のどの項目が定額なのかを意識しながら計算する習慣をつけておきましょう。
3-3. 計算で間違えやすいパターンと勘違いしやすい考え方
ライフプランニングの計算では、計算式そのものよりも、計算の前提条件を正しく押さえられているかが大切です。式を知っていても、どの数字をどこに当てはめるかを誤ると、実態とずれた結果になってしまいます。
よく使うのは、「n年後の金額=現在の金額×(1+変動率)のn乗」を使った将来価値の計算、「前年の金融資産残高×(1+変動率)±年間収支」を使った金融資産残高の計算、そして可処分所得の計算の3パターンです。いずれも計算式自体は単純ですが、変動率をかける対象を取り違えたり、可処分所得の計算に含めるべきではない項目(個人年金保険料や火災保険料など)を誤って含めてしまったりするミスが起こりやすい部分です。金融資産残高の計算では、年間収支がマイナスになる年もあるため、プラスとマイナスの符号を間違えないことも大切です。
たとえば、個人バランスシートで資産や負債を購入時の価格で記入してしまうのは、よくある勘違いの一つです。正しくは時価で計上します。同様に、可処分所得を求めるときに個人年金保険料や火災保険料を差し引いてしまうと、手取り額を少なく見積もることになります。金融資産残高の計算でも、変動率をかける前に年間収支を足してしまうなど、計算の順序を誤ると答えがずれてしまいます。このように、「どの項目を計算に含めるか・含めないか」という条件の見極めが、計算結果の正確さを大きく左右します。
実際に計算するときは、式を当てはめる前に、まずどの数字をどこに使うのかを整理する習慣をつけておくと、計算ミスを減らせます。
ライフプランニングは、FP試験で最初に学ぶ分野です。ほかの分野とのつながりも押さえるなら、テキストで全体を通して読む方法もあります。
▼ 次に読みたい記事
4. まとめ:ライフプランニングの手法をおさらいしよう
4-1. 3つのツールと計算式の要点整理
ここまで、ライフプランニングの6つの手順と、そのなかで使う3つのツールについて解説してきました。ライフプランニングは、①関係構築から⑥定期的な見直しまでの6ステップで進み、その中の現状分析の段階でライフイベント表・キャッシュフロー表・個人バランスシートという3つのツールを使う、という全体の流れをまず押さえておきましょう。
計算式については、将来価値を求める「現在の金額×(1+変動率)のn乗」、金融資産残高を求める「前年の金融資産残高×(1+変動率)±年間収支」、そして「年収-(社会保険料+所得税+住民税)」で求める可処分所得の3つが中心です。あわせて、個人バランスシートの資産・負債は時価で記入すること、保険料や住宅ローンなど定額の項目には変動率を加味しないことも、間違えやすいポイントとして覚えておく必要があります。3つの表と3つの計算式は互いにつながっているため、どれか一つが抜けていると家計の全体像を正しくつかめません。
これらの計算式と注意点はセットで理解することで、初めて実際に使えるプランづくりにつながります。式だけを覚えるのではなく、どの数字をどの式に当てはめるのか、どの項目を計算に含めるのかまで含めて理解しておきましょう。
4-2. さらに一歩進むなら:資金計画に使う6つの係数
ライフプランニングの手順とツールの使い方を理解できたら、さらに一歩進んで、資金計画を立てる際に使う6つの係数(終価係数・現価係数・年金終価係数・減債基金係数・資本回収係数・年金現価係数)を知っておくと便利です。今回紹介した「現在の金額×(1+変動率)のn乗」という将来価値の考え方は、6つの係数を理解するための土台にもなります。
6つの係数は、目標額を貯めるために毎年いくら積み立てればよいか、手元の資金を取り崩すと毎年いくら受け取れるか、といった計算に使えます。名前が似ていて混同しやすいものの、今回のキャッシュフロー表の計算式と考え方がつながっている部分も多いため、続けて学ぶことで理解がスムーズになります。特に、複利で将来の金額を求める考え方は、6つの係数のうち終価係数の考え方とほぼ同じです。ライフプランニングの考え方をしっかり押さえたうえで、自分の家計の見直しに役立てていきましょう。
6つの係数の使い分けと覚え方は、「6つの係数をわかりやすく図解で解説」をご覧ください。