「住宅ローンって金利の種類も返済方法もローンの種類も多すぎて、結局何を選べばいいのか分からない」——FP試験の学習を進める中で、そう感じたことはありませんか。住宅は人生で最も大きな買い物の一つだけに、金利タイプや返済方法の違いを正しく理解しないまま契約してしまうと、後々の家計に大きな影響を及ぼしかねません。
本記事では、固定金利型・変動金利型・固定金利選択型という3つの金利タイプから、元利均等返済・元金均等返済の違い、財形住宅融資やフラット35の融資条件、さらに借換えと繰上げ返済の仕組みまで、住宅取得資金計画の全体像を整理しました。読み終える頃には、住宅ローンに関する試験の例題を自分の言葉で説明できるようになっているはずです。
住宅取得資金計画の要点を一つずつ丁寧に押さえて、着実に得点力を高めていきましょう。
1. 住宅ローンとは?金利タイプと返済方法の基本を押さえよう
1-1. 住宅取得資金計画における住宅ローンの位置づけ
住宅資金は教育資金・老後資金と並ぶ人生の三大資金の一つであり、多くの人が住宅ローンを利用して準備します。住宅は一括で購入できる金額ではないことがほとんどのため、金融機関から資金を借り入れ、長期間(多くは数十年)かけて返済していく仕組みが必要になります。住宅取得は人生で最も大きな買い物の一つといわれるだけに、どのローンをどう組むかによって、その後の家計に長く影響が及ぶことになります。
住宅ローンには、公的ローン(財形住宅融資など)や民間ローン、両者の特徴を併せ持つフラット35など複数の種類があり、それぞれ金利タイプや返済方法にも選択肢があります。どの組み合わせを選ぶかによって、毎月の返済額や総返済額、返済期間中のリスクの取り方が大きく変わってきます。金利が低ければ良いというだけでなく、将来金利が変動した場合のリスクをどこまで許容できるか、という視点も欠かせません。
FP試験でもこの分野は頻出であり、まずは金利タイプと返済方法という2つの基本軸を押さえることが理解の第一歩になります。この2つの軸を理解したうえで、財形住宅融資やフラット35といった具体的なローンの種類、さらに借換えや繰上げ返済といった見直しの方法まで学んでいくことで、住宅取得資金計画の全体像がつかめるようになります。次のセクションから、それぞれの仕組みを具体的に見ていきましょう。
1-2. 住宅ローンの3つの金利タイプ
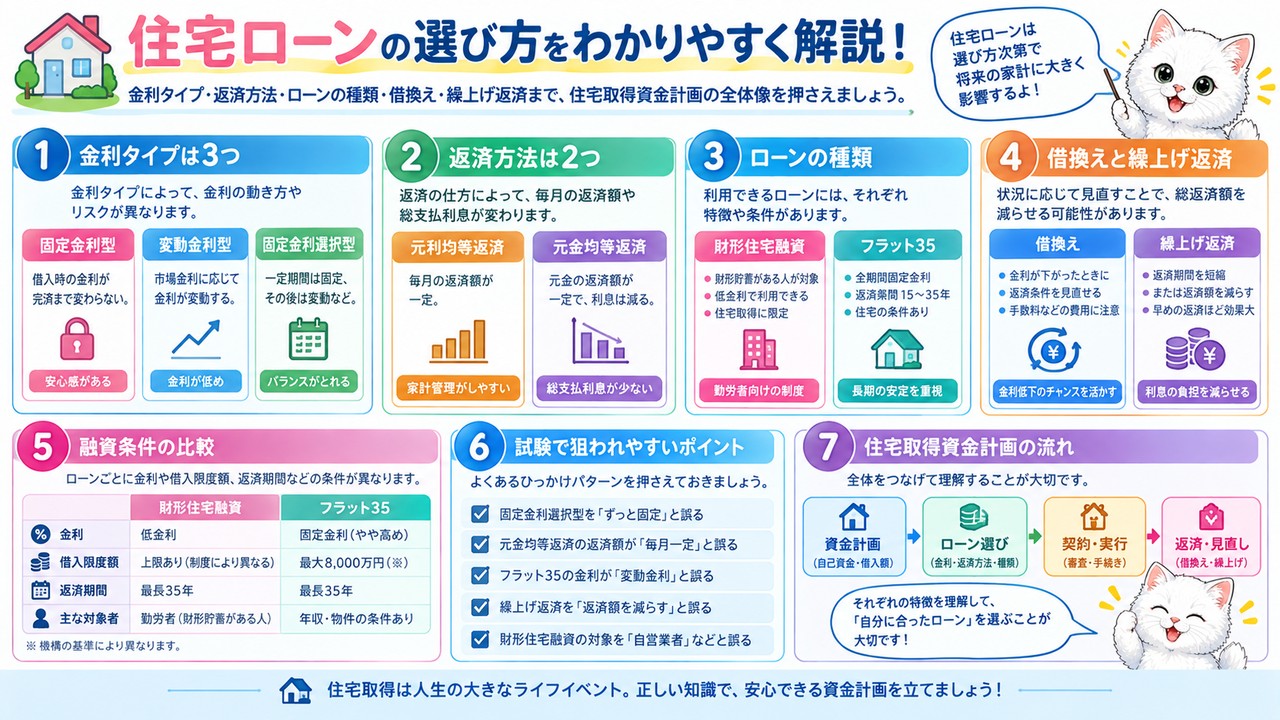
住宅ローンの金利には、固定金利型・変動金利型・固定金利選択型の3種類があります。それぞれ「いつの金利が適用されるか」「金利が変動するかどうか」という点で仕組みが異なり、返済額の見通しやすさとリスクのバランスが変わってきます。
固定金利型はローン申込時(またはローンの実行時)の金利が返済終了まで変わらず適用されるのに対し、変動金利型は市場の金利の変動に応じて金利が変動します。変動金利型では、金利の見直しは年2回(半年ごと)行われますが、返済額そのものの見直しは5年に1度で、金利が上昇して返済額が増加する場合でも、これまでの返済額の1.25倍が上限となる仕組みになっています。
固定金利選択型は、返済期間のはじめの一定期間は固定金利で、その期間が終了したあとに固定金利か変動金利かを選択できるローンです。固定金利期間が長いほど、その期間の金利は高くなる点に注意が必要です(短いほど金利が低くなる、という逆の内容で出題されることがあります)。固定期間が長いほど金融機関側のリスクが大きくなるため、その分金利が上乗せされる、と考えると理解しやすいでしょう。
3つの金利タイプはそれぞれにメリット・デメリットがあり、返済額の安定性を重視するなら固定金利型、当初の金利の低さを重視するなら変動金利型、両方のバランスを取りたいなら固定金利選択型、というように選択が変わってきます。どのタイプにも共通していえるのは、「金利が低い=有利」と単純に判断するのではなく、将来の金利変動リスクをどこまで受け入れられるかという観点で比較検討する必要があるという点です。
2. 住宅ローンの返済方法と主な種類を詳しく知ろう
2-1. 元利均等返済と元金均等返済の違い
住宅ローンの返済方法には、元利均等返済と元金均等返済の2つがあります。どちらも元金と利息を返済していく点は共通していますが、「何を一定にするか」という考え方が異なるため、返済額の推移や総返済額に差が生まれます。この違いを図でイメージできるようにしておくと、試験でも実務でも役立ちます。
元利均等返済は毎回の返済額(元金+利息)が一定の返済方法で、返済期間の当初は利息の部分が大きく、返済期間が経過するとともに元金の部分が増えていきます。毎月の返済額が変わらないため、家計の管理がしやすいという特徴があります。一方、元金均等返済は毎回の返済額のうち元金部分が一定となる返済方法です。返済が進むとローン残高が減り、それに伴って利息も減っていくため、返済期間が経過するにつれて利息を含めた毎回の返済額が減少していきます。
返済期間等が同一の場合、元金均等返済のほうが総返済額は少なくなります。これは、元利均等返済がはじめのうち返済額のほとんどを利息が占め、元金がなかなか減らないために利息がずるずるとかかってしまうためです。逆にいえば、元金均等返済は返済開始当初の返済額が元利均等返済より大きくなりやすいため、借入当初の家計の余裕度も踏まえて選ぶ必要があります。毎回の返済額の安定性を取るか、総返済額の少なさを取るかという視点で、この2つの返済方法の違いを整理しておきましょう。
2-2. 財形住宅融資の仕組みと融資条件
財形住宅融資は、財形貯蓄を行っている勤労者が利用できる公的な住宅ローンです。財形貯蓄(一般財形貯蓄・財形住宅貯蓄・財形年金貯蓄)を行っている場合において、一定の条件を満たしたときに、購入価格の90%以内の融資を受けることができる仕組みになっています。
融資条件は、1年以上継続して積立てをしており、財形貯蓄残高が50万円以上あることなどが挙げられます。融資金額は、一般財形・財形住宅・財形年金の合計貯蓄残高の10倍以内(最高4,000万円)で、購入価格の90%以内とされており、「最高3,000万円」など金額を誤らせる出題に注意が必要です。適用金利は固定金利で、5年ごとに見直しが行われます。
なお、財形貯蓄制度には一般財形貯蓄・財形住宅貯蓄・財形年金貯蓄の3種類があり、積立ての目的(一般財形は自由、財形住宅は住宅取得・増改築、財形年金は60歳以降の年金受取りが目的)や契約時の年齢制限(財形住宅・財形年金は55歳未満)、積立期間(一般財形は3年以上、財形住宅・財形年金は5年以上)、非課税枠の有無(財形住宅と財形年金をあわせて元利合計550万円までの利子等が非課税)などがそれぞれ異なります。財形住宅融資は、日頃からの財形貯蓄という積立の実績が融資条件・融資金額に直結する点が大きな特徴で、住宅取得を見据えて早くから財形貯蓄を始めておくことの意味がここにあるといえます。
2-3. フラット35の仕組みと申込条件
フラット35は、民間の金融機関と住宅金融支援機構が提携して提供している長期固定金利型の住宅ローンです。フラット35(買取型)では、住宅金融支援機構が金融機関から住宅ローン債権を買い取り、担保となっている住宅の第1順位の抵当権者になる仕組みになっているため、民間ローンでありながら公的機関が深く関わっています。
申込者は申込日時点で70歳未満であることに加え、年収に対するすべての借入の年間合計返済額の割合が、年収400万円未満なら30%以下、400万円以上なら35%以下という基準を満たす必要があります。資金使途は申込者本人または親族が住むための新築住宅の建設・購入資金または中古住宅の購入資金で、セカンドハウス購入資金には利用できますが、リフォームのみの場合には利用できません。
借入の対象となる住宅にも条件があり、床面積は一戸建て等で50㎡以上、マンション等で30㎡以上であることや、新築住宅はすべて省エネ基準に適合していることなどが求められます。融資金額は最高1億2,000万円で購入価格(または建設資金)の100%、借入期間は最長35年(完済時の年齢は80歳以下)です。保証人や保証料は不要で、繰上げ返済の手数料も無料という点も大きな特徴で、「年齢要件はない」「繰上げ返済手数料がかかる」という誤った選択肢で出題されることがあります。なお、借入対象となる住宅とその敷地には、住宅金融支援機構を抵当権者とする第1順位の抵当権を設定する必要があり、その設定費用は自己負担になります。フラット35は、公的ローンに近い条件を持ちながら民間の金融機関の窓口で利用できる、独自の位置づけの住宅ローンだと理解しておきましょう。
3. 借換えと繰上げ返済、試験で狙われるポイント
3-1. 住宅ローンの借換えのポイント
借換えとは、低金利の住宅ローンを新たに組んで、現在返済している高金利の住宅ローンを一括返済することをいいます。借換えによって金利負担を軽減できる可能性がある一方で、注意しておくべきポイントもいくつかあります。
まず、公的融資は借換えでの利用はできず、借換えの場合は民間のローンを利用することになります。また、借換えには印紙税・司法書士手数料・保証料・事務手数料・抵当権設定の登録免許税などの費用がかかるため、こうした費用を含めても返済負担の軽減効果があるかどうかを判断する必要があります。
さらに、団体信用生命保険(団信)は加入しなおす必要がある一方で、火災保険は継続することができるという違いがある点も押さえておきましょう。団信は借換え先の金融機関で改めて加入審査を受けることになるため、健康状態によっては借換え自体ができないケースもある点も実務上は注意が必要です。借換えは金利差だけでなく、諸費用や保険の扱いまで含めてトータルで判断することが重要です。
3-2. 繰上げ返済の2つの方法
繰上げ返済とは、通常の返済以外に、元金の一部や全部を返済することをいい、方法には返済期間短縮型と返済額軽減型があります。どちらも元金を前倒しで返済する点は共通していますが、その効果がどこに現れるかが異なります。
返済期間短縮型は、毎回の返済額を変えずに、返済期間を短縮する方法で、返済額軽減型に比べて利息の軽減効果が大きくなります。一方、返済額軽減型は、返済期間を変えずに毎回の返済額を減らす方法です。
試験では「返済期間短縮型によって繰上げ返済を行った場合、毎回の返済額が減るが、返済期間は変わらない」という、2つの型の効果を入れ替えた誤った選択肢が出題されることがあります。実際には、返済期間短縮型は毎回の返済額は変わらず、返済期間が短くなるという点を正確に押さえておく必要があります。図でイメージすると、返済期間短縮型は返済期間の後半部分をカットするイメージ、返済額軽減型は毎回の返済額そのものを薄く引き下げるイメージだと捉えると分かりやすいでしょう。どちらの方法を選ぶかは、早く完済したいか、当面の返済負担を軽くしたいかという目的によって変わってきます。
3-3. 試験でよく出るひっかけパターンに注意
住宅ローンの分野も、条件の一部を入れ替えた「ひっかけ問題」が出題されやすい分野です。数字や方向性(高い/低い、多い/少ない、変わる/変わらない)を逆にした選択肢が頻出するため、正しい内容を能動的に言い換えられるようにしておく必要があります。
固定金利選択型では「固定金利の期間が長いほど金利は低くなる」という誤りが定番ですが、正しくは固定金利の期間が長いほど金利は高くなります。返済方法では「元利均等返済のほうが元金均等返済より総返済額が少なくなる」という誤りが出されますが、実際には元利均等返済のほうが総返済額は多くなります。フラット35では「年齢要件はない」「繰上げ返済手数料がかかる」といった誤りが定番ですが、実際には70歳未満という年齢要件があり、繰上げ返済手数料は無料です。財形住宅融資でも「最高3,000万円」のように融資限度額の数字だけを変えた出題があり、正しくは最高4,000万円である点も押さえておく必要があります。
いずれも数字や方向性を逆にしただけの選択肢なので、暗記に頼らず「なぜそうなるのか」という理屈まで理解しておくと、初めて見る選択肢にも対応しやすくなります。過去に間違えた選択肢はメモしておき、試験直前に見直すのも効果的な対策です。
4. まとめ:住宅取得資金計画の要点をおさらい
4-1. 金利タイプ・返済方法・ローンの種類の使い分けポイント
ここまで見てきた住宅ローンの金利タイプ・返済方法・種類は、それぞれ異なる軸で住宅ローンを特徴づけるものです。これらを組み合わせて理解しておくことで、実際の住宅ローン選びの相談にも応用しやすくなります。
金利タイプでは返済額の安定性(固定)か当初の金利の低さ(変動)か、返済方法では返済額の一定さ(元利均等)か総返済額の少なさ(元金均等)か、ローンの種類では財形貯蓄の実績を活かせるか(財形住宅融資)か保証人・保証料が不要な使いやすさか(フラット35)か、というようにそれぞれの特徴を対比させて整理しておくと理解しやすくなります。
借換えや繰上げ返済も含めて、住宅ローンは一度組んだら終わりではなく、状況に応じて見直していく資金計画の一部だと理解しておきましょう。試験対策としても、それぞれの制度を単独で覚えるのではなく、「何と何を比較しているのか」を意識しながら整理することで、応用的な出題にも対応しやすくなります。
4-2. 次に学ぶべき内容への橋渡し
住宅取得資金計画は、ライフプランニングにおける資金計画の一分野にすぎません。FP試験ではこの後、老後資金計画など、他の「人生の三大資金」についても体系的に学んでいく必要があります。
住宅取得資金計画で学んだ「金利タイプ・返済方法・条件を比較して整理する」という視点は、老後資金の準備方法を検討する際にも共通して役立つ視点です。制度の名前や数字を単体で覚えるのではなく、他の制度と何が違うのかという比較の軸で理解する習慣は、FP試験全体を通じて得点力を底上げしてくれます。次の学習では、老後資金計画をはじめとする他の資金計画についても、同じように制度ごとの違いを整理しながら理解を深めていきましょう。