「健康保険の被扶養者の要件も、任意継続被保険者の条件も、数字が細かくて覚えきれない」——FP試験の学習を進める中で、そう感じたことはありませんか。健康保険は会社員なら誰もが加入する身近な制度ですが、被扶養者の年収基準や保険料の負担割合、給付内容の細かい数字を正確に覚えていないと、本試験の例題で思わぬひっかけに引っかかってしまいます。
本記事では、社会保険全体の位置づけから、健康保険の適用事業所・被扶養者の要件、保険者・保険料のしくみ、そして高額療養費や傷病手当金といった給付内容、退職後の任意継続被保険者制度まで、健康保険を中心に整理しました。読み終える頃には、健康保険に関する試験の例題を自分の言葉で説明できるようになっているはずです。
健康保険の要点を一つずつ丁寧に押さえて、着実に得点力を高めていきましょう。
1. 社会保険の全体像をつかむ——公的医療保険の基本を押さえよう
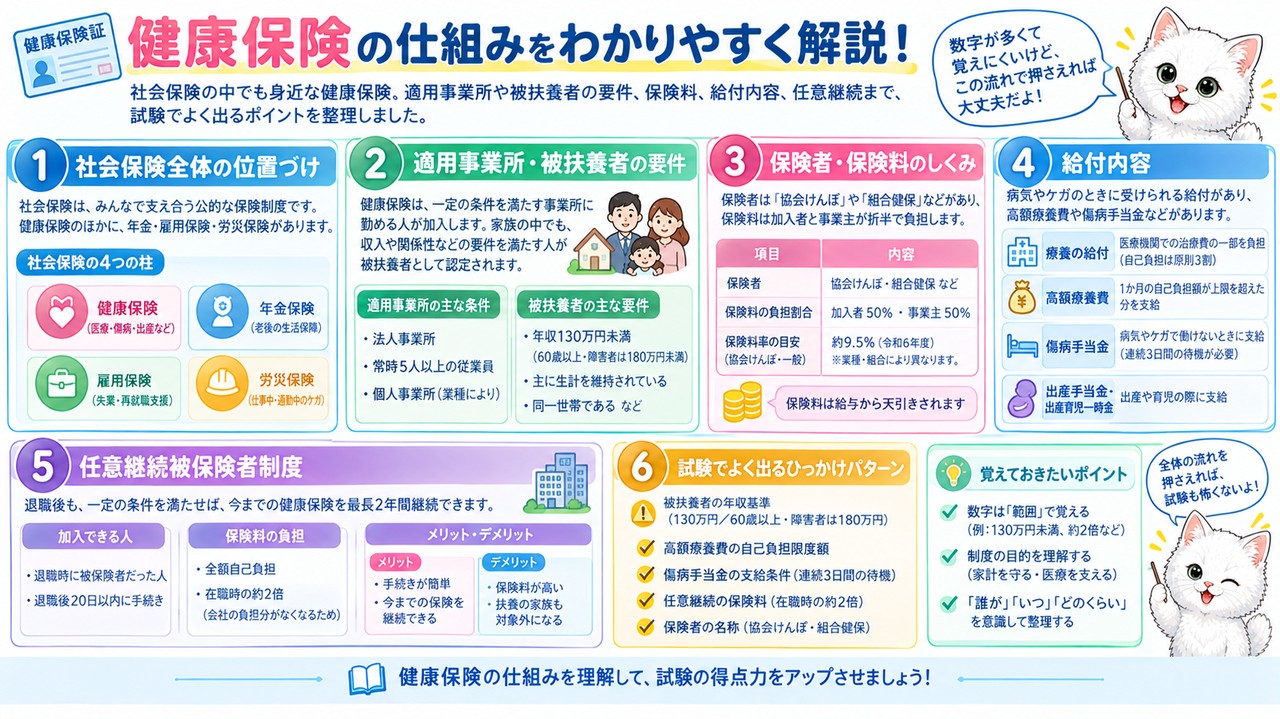
社会保険は5種類——医療・介護・年金・労災・雇用保険の関係を整理する
社会保険は大きく分けて「社会保険(狭義)」と「労働保険」の2つのグループから成り、あわせて5種類の制度で構成されている、という点をまず押さえましょう。
試験対策では、単に5つの名称を暗記するだけでなく、「社会保険(広義)」という括りの中に「社会保険(狭義)」と「労働保険」という2つの下位区分がある、という階層構造を理解しておくことが重要です。この構造を押さえていないと、「社会保険(狭義)に含まれないものはどれか」といった出題に対して、労災保険や雇用保険まで含めて答えてしまうミスにつながります。
具体的には、社会保険(広義)は、医療保険・介護保険・年金保険から成る「社会保険(狭義)」と、労災保険・雇用保険から成る「労働保険」に分かれます。たとえば会社員であれば、健康保険(医療保険)・厚生年金保険(年金保険)・介護保険に加え、労災保険・雇用保険にも同時に加入しているのが一般的です。それぞれの保険が対象とするリスク(病気やケガ、老後、要介護状態、労働災害、失業)が異なる点を意識すると整理しやすくなります。
なお、この後の章で詳しく学ぶ各制度についても、あらかじめポイントを一言で押さえておくと理解がスムーズになります。たとえば、労災保険は保険料を事業主が全額負担するという特徴があり、公的介護保険は40歳以上の人が被保険者となり、65歳以上の第1号被保険者と40歳以上65歳未満の第2号被保険者に区分されます。また雇用保険では、基本手当の待期期間と給付制限の違いがよく問われるポイントです。こうした「先読みのキーワード」を意識しながら学習を進めると、各制度の違いが記憶に残りやすくなります。
また、社会保険(狭義)は原則として労使双方が保険料を出し合う「労使折半」の考え方が基本となる一方、労働保険のうち労災保険は業務上のリスクに備える制度であるため、保険料は事業主が全額を負担するという特徴があります。このように「誰が保険料を負担するか」という視点からも5つの制度を見比べておくと、後の章で学ぶ保険料負担の細かいルールが頭に入りやすくなります。
社会保険(広義)は「社会保険(狭義:医療・介護・年金保険)」と「労働保険(労災・雇用保険)」の2グループ、計5種類で構成されるという全体像を、まず頭の中に入れておきましょう。
公的医療保険の3分類(被用者保険・国民健康保険・後期高齢者医療制度)
公的医療保険は「誰がどの制度に入るか」によって、被用者保険・地域保険(国民健康保険)・後期高齢者医療制度の3つに大別されます。
FP試験では、被保険者の属性(会社員か自営業者か、年齢は何歳か)から、どの制度に加入しているかを判断させる問題が頻出です。3分類それぞれの対象者と保険者(運営主体)をセットで覚えておくことで、こうした設問に素早く対応できます。
具体的には、被用者保険は企業に使用される人などが対象で、健康保険(全国健康保険協会または健康保険組合が保険者)や共済組合等(公務員などが対象)が含まれます。地域保険は自営業者などが対象の国民健康保険で、都道府県と市区町村が共同保険者となる、または国民健康保険組合が保険者となります。そして75歳以上の人(一定の場合は65歳以上)を対象とするのが後期高齢者医療制度で、保険者は後期高齢者医療広域連合です。
また、地域保険である国民健康保険は、保険者が都道府県と市区町村による共同運営、または国民健康保険組合のいずれかとなる点も特徴的です。会社員は退職すると原則として国民健康保険や後期高齢者医療制度(75歳以上の場合)に移行することになるため、公的医療保険の3分類は、ライフステージの変化に伴う保険の切り替わりを理解するうえでも欠かせない土台となります。
また、公的医療保険はいずれも「業務外」の病気やケガ、死亡、出産を保障の対象としている点も共通の特徴です。業務上や通勤途上の病気・ケガについては、公的医療保険ではなく労災保険の対象となるため、両者の役割分担を混同しないようにしましょう。
なお、共済組合等は公務員や私立学校教職員などを対象とする制度で、健康保険とは別建てで運営されています。会社員だからといって必ずしも健康保険に加入しているとは限らず、勤務先の業種や雇用形態によって加入する制度が異なることを意識しておくと、事例問題での判断ミスを防げます。
「被用者保険=会社員等」「地域保険(国保)=自営業者等」「後期高齢者医療制度=75歳以上」という対応関係を軸に整理するのが、この分野を得点源にする近道です。
医療費の自己負担割合とマイナ保険証・資格確認書
医療費の自己負担割合は年齢と所得区分によって細かく分かれており、正確な数字を押さえることが得点に直結します。
自己負担割合は「小学校入学前は2割」「小学校入学後〜70歳未満は3割」「70歳以上75歳未満は原則2割(現役並み所得者は3割)」「75歳以上は原則1割(所得に応じて2割・3割)」という具合に、年齢が上がるほど負担が軽くなる建付けになっています。この段階構造を理解せずに数字だけ丸暗記すると、類似した選択肢が並ぶ試験問題で取り違えやすくなります。
たとえば「70歳以上75歳未満で一般所得者」であれば自己負担割合は2割ですが、「現役並み所得者」に該当すると3割になります。また、2025年12月1日でいわゆる健康保険証(被保険者証)は廃止され、現在は原則として、健康保険証の利用登録を行ったマイナンバーカードであるマイナ保険証を医療機関の窓口で提示する運用に切り替わっています。マイナンバーカードを持っていない人や、マイナ保険証の利用登録をしていない人には、代わりに資格確認書が交付される点もあわせて覚えておきましょう。
なお、自己負担割合が高くなる「現役並み所得者」とは、一定以上の所得がある70歳以上の人を指し、区分によって自己負担割合が2割から3割に引き上げられる点にも注意が必要です。この自己負担割合の仕組みは、次の章で扱う高額療養費制度(自己負担額が一定額を超えた場合の払い戻し)とあわせて理解することで、医療費に関する給付全体像がつかみやすくなります。
高額療養費の現物給付を受けるためには、マイナ保険証や健康保険限度額適用認定証を医療機関の窓口で提示する必要があり、これらの提示がない場合はいったん医療費を立て替え、あとから申請して超過分の払い戻しを受ける流れになります。制度の建付けをあわせて理解しておくと、実務的な場面でも迷わず対応できます。
年齢・所得区分ごとの自己負担割合の数字と、マイナ保険証・資格確認書という受診方法の変更点は、どちらも試験で問われやすい知識です。
2. 健康保険(健保)のしくみを具体的に理解する
適用事業所と被保険者の要件——短時間労働者の適用拡大もチェック
健康保険は、法人であれば業種や従業員数を問わず必ず適用される「強制適用事業所」となる一方、個人事業所は要件によって加入義務の有無が変わります。
個人事業所の場合、常時使用する従業員が5人以上であれば強制適用事業所となりますが、農林漁業やサービス業は対象外とされているため、5人以上いても強制適用事業所にはなりません。この例外規定を見落とすと、事例問題で誤った判断をしてしまいます。
被保険者となるのは、通常の労働者(正社員)や代表取締役・役員等に加え、1週間の所定労働時間が正社員の4分の3以上であるパート・アルバイトも含まれます。さらに、被保険者数が51人以上の事業所(特定適用事業所)では、所定労働時間が4分の3未満の短時間労働者であっても、①1週間の所定労働時間が20時間以上、②月の報酬が88,000円以上、③雇用期間が2カ月以上見込まれる、④学生ではないこと、の4要件をすべて満たせば被保険者となります。なお、この特定適用事業所の企業規模要件は2027年10月以降、36人以上→21人以上→11人以上→全企業対象へと段階的に引き下げられる予定です。
具体的には、個人事業所のうち農林漁業やサービス業を除く業種では、従業員が常時5人以上であれば強制適用事業所、5人未満であれば任意適用事業所となります。一方、農林漁業やサービス業を営む個人事業所は、従業員数にかかわらず任意適用事業所となる点が特徴的です。この業種による例外は、事例問題で「個人事業だから任意適用事業所のはず」と早合点してしまうミスを誘発しやすいため、業種のチェックを忘れないようにしましょう。
なお、健康保険の適用事業所になると、同時に厚生年金保険の適用事業所にもなるという関係も押さえておきましょう。健康保険と厚生年金保険は適用事業所・被保険者の範囲がほぼ共通しているため、片方の要件を理解すれば、もう一方の制度を学ぶ際にも応用が利きます。
「4分の3基準」と「特定適用事業所の4要件」という2つの被保険者判定基準をセットで押さえておくことが、この論点を攻略するポイントです。
被扶養者の要件——年収基準を具体例で確認する
健康保険の被扶養者に該当するには、日本に住所がある同一生計親族等であることに加え、年間収入に関する要件を満たす必要があります。
年収要件は一律ではなく、年齢や続柄によって基準額が変わる点に注意が必要です。原則は年収130万円未満ですが、60歳以上または障害者の場合は180万円未満、配偶者ではない19歳以上23歳未満の場合は150万円未満と、優遇された基準が設けられています。加えて、同居の場合は被保険者の年間収入の2分の1未満であることもあわせて求められます。
たとえば給与収入のみの人であれば、「労働条件通知書」など労働契約の内容が確認できる書類に記載された賃金をもとに、1年間の収入見込みが基準額未満であるかを判定して被扶養者に認定されます。また、被保険者の直系尊属(父母、祖父母など)や配偶者(事実上婚姻関係と同様の人を含む)、子、孫、兄弟姉妹は「被保険者に生計を維持されている」ことのみで足りますが、それ以外の3親等内の親族(例:甥、姪)は「生計を維持されている」に加えて「被保険者と同一世帯であること」まで求められる点も見落としがちなポイントです。
ここで重要なのは、年収要件が「前年の実績」ではなく「今後1年間の収入見込み」で判定される点です。たとえば年の途中で退職してパート収入が大きく減った家族がいる場合、退職後の収入見込みをもとに要件を満たせば、その時点から被扶養者として認定される可能性があります。この「見込み判定」という考え方は、実務でもよく誤解されるポイントなので、しっかり押さえておきましょう。
なお、②の「被保険者の年間収入の2分の1未満」という要件は「同居の場合」の基準であり、別居している親族については、被保険者からの仕送り額が本人の年間収入を上回っているかどうかで判定するなど、同居・別居によって着目するポイントが変わります。細かい違いですが、事例問題では同居か別居かが判断の分かれ目になることがあるため、あわせて意識しておきましょう。
年収基準(130万円・180万円・150万円未満)と、続柄による要件の違い(同一世帯要件の有無)を、表とあわせて正確に覚えておきましょう。
保険者(協会けんぽ・組合健保)と保険料のしくみ
健康保険の保険者には、全国健康保険協会が運営する「協会けんぽ」と、健康保険組合が運営する「組合健保」の2種類があります。
協会けんぽは主に中小企業の会社員が加入し、組合健保は主に大企業の会社員が加入するという違いがありますが、試験でより重要なのは保険料率の決まり方の違いです。協会けんぽの保険料率は都道府県ごとに異なるのに対し、組合健保は一定の範囲内で組合が決めることができます(ただし被保険者の負担割合を2分の1超にすることはできません)。
保険料は、被保険者の標準報酬月額と標準賞与額に共通の保険料率を掛けて計算する総報酬制がとられ、その金額を事業主と被保険者で半分ずつ負担する労使折半が原則です。また、産休期間中(産前42日〈多胎妊娠の場合は98日〉、産後56日)および育休期間中(3歳までの子を養育するための育児休業期間)における社会保険料は、事業主の申出により被保険者分・事業主分ともに免除されます。なお、2026年4月からは子育て支援政策の財源として「子ども・子育て支援金」制度が始まっており、支援金率0.23%を事業主と被保険者で半分ずつ負担する仕組みが加わっています。
なお、保険料の計算基礎となる標準報酬月額には上限が設けられており、健康保険の標準報酬月額の最高等級は50級で上限額は139万円です。また、賞与に基づく標準賞与額についても年間上限額573万円という上限が設けられています。高額所得者であっても保険料が際限なく増え続けるわけではない、という点も試験で問われることがあるので、あわせて覚えておくとよいでしょう。
このように月々の給与だけでなく賞与にも保険料がかかる「総報酬制」を採用している点は、厚生年金保険料の計算方法とも共通する考え方です。会社員の社会保険料を考える際は、月例給与と賞与の両方に目を向ける必要がある、という点を意識しておきましょう。
「協会けんぽ=都道府県ごとに異なる保険料率」「組合健保=組合が一定範囲内で決定」という対比と、労使折半の原則は、例題でも繰り返し問われる基本知識です。
3. 健康保険の給付内容と試験で狙われるポイント
療養の給付・高額療養費・出産に関する給付
健康保険の給付は、日常生活の病気やケガに対する基本的な給付から、出産に関する給付まで幅広く用意されています。
中でも高額療養費は、月間の医療費の自己負担額が一定額(所得区分に応じた自己負担限度額)を超えた場合に、その超過分の返金を受けられる制度で、計算式を含めて出題されやすい分野です。標準報酬月額によって限度額の計算式が異なるため、所得区分ごとの違いを整理しておく必要があります。
たとえば2026年4月現在、標準報酬月額28万〜50万円の人であれば、自己負担限度額は「80,100円+(総医療費−267,000円)×1%」という式で計算されます。なお、マイナ保険証や健康保険限度額適用認定証を提示すれば、同一月・同一医療機関の窓口における支払額が入院・外来診療ともに自己負担限度額までとなる「現物給付」も受けられます。また出産に関しては、被保険者または被扶養者が出産した場合に一児につき50万円(産科医療補償制度に加入している病院等で出産した場合)が支給される出産育児一時金(被扶養者の場合は家族出産育児一時金)と、出産のため仕事を休み十分な給料を受けられない場合に、出産前42日(多胎妊娠の場合は98日)・出産後56日のうち休んだ日数分が支給される出産手当金があります。
自己負担限度額は所得区分が上がるほど高く設定されており、標準報酬月額83万円以上の人は「252,600円+(総医療費−842,000円)×1%」、53万〜79万円の人は「167,400円+(総医療費−558,000円)×1%」となります。一方、標準報酬月額26万円以下の人は57,600円、住民税非課税世帯(低所得者)はさらに低い35,400円という定額の限度額が設定されており、所得が低いほど医療費の自己負担に上限が設けられる仕組みになっています。この所得区分ごとの限度額の違いは、高額療養費制度が「誰にとっても医療費の負担が青天井にならないためのセーフティネット」であることを理解するうえでも重要なポイントです。
高額療養費の自己負担限度額の計算式と、出産育児一時金(50万円)・出産手当金の支給要件は、数字の暗記だけでなく計算問題としても出題される重要論点です。
傷病手当金・埋葬料のひっかけポイント
傷病手当金と埋葬料は、支給される日数や金額の細かい条件が試験のひっかけポイントになりやすい給付です。
とくに傷病手当金は「休業何日目から」「何カ月間支給されるか」という数字を取り違えやすく、例題でも典型的な誤答パターンとして扱われています。正確な要件を押さえておくことが得点に直結します。
傷病手当金は、被保険者が病気やケガのため仕事を連続して3日以上休み、十分な給料を受けられない場合に、休業4日目から通算して1年6カ月間支給されます(「休業3日目から」「通算1年間」という誤った記述との区別に注意が必要です)。1日あたりの支給額は「支給開始日以前12カ月間の各月の標準報酬月額を平均した額÷30日×3分の2」で計算されます。また、埋葬料は被保険者が死亡したときに埋葬を行う者に対して5万円が支給され、被扶養者(家族)が死亡したときは被保険者に家族埋葬料として5万円が支給される制度です。
なお、傷病手当金の「連続3日以上休む」という待期期間の考え方は、出勤日を挟むとリセットされる点にも注意が必要です。たとえば、休んだ日が3日に満たないうちに一度出勤すると、待期期間はそこでリセットされ、あらためて3日間連続で休んだ時点から数え直すことになります。この待期期間の考え方を図でイメージしておくと、単なる数字の暗記にとどまらず、制度の趣旨を理解したうえで得点につなげることができます。
また、傷病手当金の対象となるのはあくまで業務外の病気やケガに限られ、業務上や通勤途上の病気・ケガについては労災保険の休業補償給付の対象となるため、健康保険の傷病手当金は支給されません。両者の給付を同時に受けることはできない、という役割分担もあわせて整理しておきましょう。
傷病手当金は「休業4日目から」「通算1年6カ月間」という2つの数字を正確に覚え、埋葬料の5万円という金額とあわせて、例題形式の誤答パターンにも慣れておきましょう。
退職後も使える任意継続被保険者制度
会社を退職すると健康保険の被保険者資格はなくなりますが、一定の要件を満たせば、退職後も引き続き同じ健康保険に加入できる「任意継続被保険者」という制度があります。
この制度は加入要件と申請期限の数字が試験で狙われやすく、「健康保険に継続して2カ月以上加入していたこと」「退職日の翌日から20日以内に申請すること」という2つの要件を正確に覚えておく必要があります(「資格喪失日から2週間以内」といった誤った記述との区別がポイントです)。
任意継続被保険者になると、退職後2年間、退職前の健康保険に加入し続けることができますが、保険料は在職中と異なり被保険者(退職者)が全額自己負担します。また、任意継続被保険者の資格は、①2年間の期間満了日の翌日、②保険料が納付されなかった場合の納付期限の翌日、③適用事業所の被保険者となった日、④後期高齢者医療制度の被保険者となった日、⑤任意継続被保険者でなくなることを希望する旨を申し出た場合、その申出が受理された日の属する月の翌月1日、⑥死亡した日の翌日、のいずれかに該当すると喪失します。
実際の試験でも「任意継続被保険者として健康保険に加入する場合、資格喪失日から2週間以内に申請しなければならない」という文章が正誤問題として出題されることがありますが、これは誤りで、正しくは「資格喪失日(退職日の翌日)から20日以内に申請しなければならない」となります。このように、期間の長さや起算日をわずかに変えたひっかけ問題が定番であるため、正確な数字とセットで覚えておくことが重要です。
なぜ保険料が全額自己負担になってでも任意継続被保険者を選ぶ人がいるかというと、退職後に国民健康保険へ切り替えるよりも、保険料の負担が軽くなるケースがあるためです。なお、途中でやめたくなった場合は「任意継続被保険者でなくなることを希望する旨」を申し出ることもでき、その申出が受理された日の属する月の翌月1日に資格を喪失します。ただし保険料が未納になった場合は、さかのぼってではなく納付期限の翌日に資格を喪失する点にも注意しておきましょう。
「2カ月以上加入」「20日以内に申請」「2年間」「保険料は全額自己負担」という4つのキーワードをセットで暗記しておくと、この分野の問題に迷わず対応できます。
4. まとめ——健康保険の要点を整理し、次のステップへ
本記事で押さえた健康保険のポイントを再確認する
本記事では、社会保険全体の構造から公的医療保険の分類、そして健康保険の適用事業所・被扶養者要件・保険料・給付内容・任意継続被保険者制度まで、健康保険を中心とした社会保険の全体像を解説しました。
社会保険は「社会保険(狭義)」と「労働保険」の2グループ計5種類で構成されること、そして健康保険では被扶養者の年収基準や傷病手当金の支給要件(休業4日目から通算1年6カ月間)、任意継続被保険者の要件(2カ月以上加入・20日以内申請・2年間)といった具体的な数字を正確に押さえることが得点につながります。試験直前には、本記事で紹介した表や数字を見直し、例題形式で正誤を判断できるかを確認しておくとよいでしょう。
次に学習すべきテーマ(国民健康保険・介護保険など)への橋渡し
健康保険の全体像をつかんだら、次は自営業者などが加入する国民健康保険、75歳以上を対象とする後期高齢者医療制度、要介護状態に備える公的介護保険、そして労災保険・雇用保険へと学習を広げていきましょう。
これらはいずれも健康保険と比較しながら学ぶことで、保険者・被保険者・給付内容の違いが整理しやすくなります。社会保険分野は数字の暗記が多く大変に感じるかもしれませんが、一つひとつの制度について「対象者は誰か」「誰が運営しているか」という軸を意識しながら学習を進めれば、着実に得点力を高めていくことができます。