「公示価格や基準地標準価格、相続税路線価……似たような名前の土地の価格が多すぎて、混乱してしまう」——FP試験の学習を進める中で、そう感じたことはありませんか。不動産の分野は数字や専門用語が多く、登記の申請期限や登記の効力といった細かいルールを正確に覚えていないと、本試験の例題で思わぬひっかけに引っかかってしまいます。
本記事では、土地の価格(実勢価格と4つの公的価格)や鑑定評価の3手法から、不動産登記の構成・申請義務・効力、登記簿以外の調査資料まで、不動産の基本と登記を中心に整理しました。読み終える頃には、不動産に関する試験の例題を自分の言葉で説明できるようになっているはずです。
不動産の基本と登記の要点を一つずつ丁寧に押さえて、着実に得点力を高めていきましょう。
1. 不動産の基本を理解する——土地の価格と鑑定評価の仕組み
土地には5つの価格がある——実勢価格と4つの公的価格を整理する
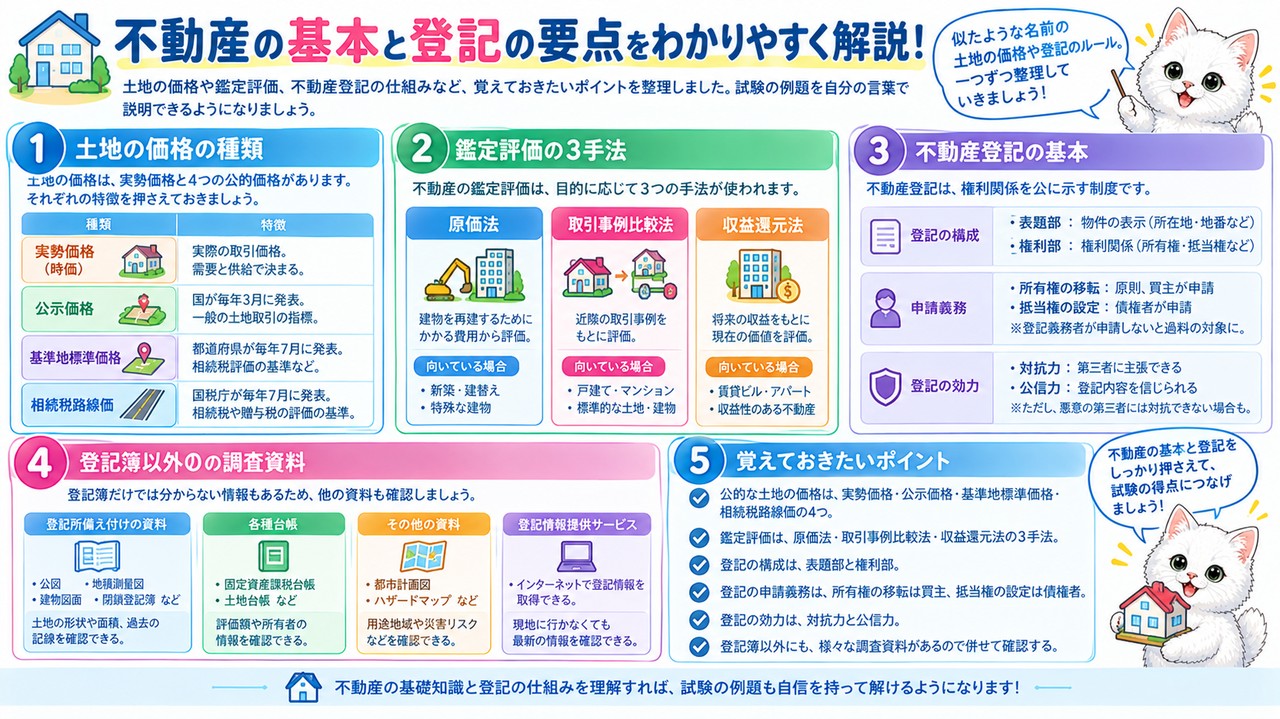
土地の価格には、売主と買主の合意で決まる実勢価格(時価)のほかに、公的な機関が定める4つの価格があります。
FP試験では、それぞれの価格が「誰のために」「どんな場面で」使われるのかを区別できるかが問われます。名称が似ているため、内容を混同しないよう一つずつ役割を整理しておくことが重要です。
具体的には、一般の土地取引価格の指標となる公示価格と基準地標準価格、固定資産税や不動産取得税などの計算の基礎となる固定資産税評価額、相続税や贈与税の計算の基礎となる相続税路線価の4つがあります。公示価格は国が毎年発表する指標的な価格であるのに対し、基準地標準価格は都道府県が公示価格を補完する目的で発表する価格です。
なぜ実勢価格のほかに4つも公的な価格が必要なのかというと、それぞれの価格が異なる目的のために使われているからです。公示価格・基準地標準価格は一般の土地取引価格の指標として、固定資産税評価額は固定資産税や不動産取得税などの税額計算の基礎として、相続税路線価は相続税・贈与税の計算の基礎として、それぞれ別の役割を担っています。「1つの土地に複数の価格が存在するのは、使う目的が違うから」と理解しておくと、制度の全体像が頭に入りやすくなります。
実勢価格は、あくまで売主と買主の合意によって実際に成立する価格であるため、公示価格などの公的価格と必ずしも一致するとは限りません。公的価格は実勢価格の目安・参考として機能する一方、実際の取引では立地条件や需給関係によって公的価格から乖離することも珍しくない、という点も理解しておくと、不動産の価格に関する全体像がより立体的につかめます。
実勢価格(時価)+4つの公的価格(公示価格・基準地標準価格・固定資産税評価額・相続税路線価)という全体像を、まず頭に入れておきましょう。
公的価格の基準日・決定機関・評価割合を一覧で押さえる
4つの公的価格は、基準日・公表日・決定機関・評価割合がそれぞれ異なり、この違いこそが試験で最も狙われるポイントです。
数字を丸暗記するのではなく、「1月1日」を基準日とするものが多い中で基準地標準価格だけが7月1日である、という例外を意識すると記憶に残りやすくなります。また評価割合(公示価格を100%とした場合の水準)も、制度の性質を理解するヒントになります。
公示価格は基準日1月1日・公表3月下旬・決定機関は国土交通省・評価割合100%です。基準地標準価格は基準日7月1日・公表9月下旬・決定機関は都道府県・評価割合100%です。固定資産税評価額は基準日1月1日(3年に1度評価替え)・公表3月または4月・決定機関は市町村・評価割合70%です。相続税路線価は基準日1月1日・公表7月1日・決定機関は国税庁・評価割合80%です。
実際の試験でも「基準地標準価格の価格判定の基準日は、毎年1月1日である」という文章が正誤問題として出題されることがありますが、これは誤りで、正しくは毎年7月1日です。また「評価替えの基準年度における宅地の固定資産税評価額は、前年の地価公示法による公示価格等の80%を目途として評定されている」という文章も誤りで、固定資産税評価額の評価割合は公示価格の70%が正解です(80%は相続税路線価の評価割合です)。このように、基準日や評価割合の数字を入れ替えたひっかけが定番なので、4つの価格を横並びで比較しながら覚えることが大切です。
「基準地標準価格だけ基準日が7月1日」「固定資産税評価額は70%、相続税路線価は80%」という2つの例外・数字を正確に覚えておくと、この分野の得点力が大きく上がります。
不動産の鑑定評価の3手法(取引事例比較法・原価法・収益還元法)
個々の不動産を鑑定・評価する方法には、取引事例比較法・原価法・収益還元法という3つの手法があります。
それぞれの手法は「何を基準に価格を求めるか」という考え方が異なるため、名称と内容をセットで理解しておくことが、事例問題を解くうえで欠かせません。
取引事例比較法は、似たような取引事例を参考に時点修正・事情補正を加えて価格を求める方法です。原価法は、対象不動産をいま買ったらいくらで買えるかという再調達原価を求め、そこに減価修正を加えて価格を求める方法です。収益還元法は、対象不動産が将来生み出すであろう純収益(収益-費用)と最終的な売却価格から現在の価格を求める方法で、単年度の純収益を一定率で割り戻す直接還元法と、複数年の純収益と復帰価格を現在価値に割り引くDCF法の2種類があります。なお、鑑定評価の手法の適用にあたっては、地域分析および個別分析により把握した対象不動産に係る市場の特性等を適切に反映した複数の手法を適用すべきとされています。
実際の試験でも「収益還元法のうちDCF法は、連続する複数の期間に発生する純収益および復帰価格を、その発生時期に応じて現在価値に割り引き、それぞれを合計して対象不動産の価格を求める手法である」という記述が正誤問題として出題されることがありますが、これは正しい内容です。直接還元法が単年度の収益だけに着目するのに対し、DCF法は複数年にわたる収益の流れを織り込む、という違いを対比で覚えておくと、この手法の理解が深まります。
「取引事例比較法=事例から」「原価法=いま買ったらいくら」「収益還元法=将来の収益から」という3つの視点の違いを軸に整理しておきましょう。
2. 不動産登記のしくみを具体的に理解する
不動産登記とは?登記簿の構成(表題部・権利部)を押さえる
不動産登記とは、不動産の内容(所在地、面積、構造など)を法務局(登記所)の不動産登記記録(登記簿)に記録し、公示することをいいます。
登記簿がどのような構成になっているかを理解しておくと、登記事項証明書を見たときにどこに何が書かれているかをすぐに把握できるようになります。
登記は一筆の土地または一個の建物ごとに行われ、登記簿は表題部(表示に関する登記)と権利部(権利に関する登記)から構成されています。表題部には不動産の所在地、面積、構造などが記載されますが、記載されている所在地や家屋番号は、実際の住居表示等と一致しているとは限りません。権利部はさらに甲区と乙区に区分され、甲区には所有権に関する事項(所有権の保存、移転、差押え、仮処分等)が、乙区には所有権以外の権利に関する事項(抵当権、先取特権、賃借権等)が記載されます。
なお、不動産登記の記録は従来は紙の登記簿で行われていましたが、現在ではコンピュータによる記録が行われています。登記事項証明書として交付される書類には、表題部(専有部分の建物の表示など)、表題部(敷地権の表示)、権利部(甲区)といった項目ごとに、所在地・構造・床面積・所有者・登記の目的・受付年月日などが記載されており、実際の書式をイメージしながら学習すると理解が定着しやすくなります。
たとえばマンションの登記事項証明書では、専有部分の建物の表示(種類・構造・床面積)に加えて、敷地権の種類・割合が記載され、権利部(甲区)には所有権保存の登記の目的や受付年月日・受付番号、そして所有者の住所・氏名が記載されます。表題部の情報と権利部の情報を対照させながら読み解く練習をしておくと、登記事項証明書を扱う問題への対応力が高まります。
登記簿は「表題部(不動産の内容)」と「権利部(甲区=所有権、乙区=所有権以外の権利)」の2つに分かれるという構成を、まず正確に押さえておきましょう。
登記の種類と申請義務——表題登記・相続登記・住所等変更登記の期限
不動産の登記には、表題登記、所有権保存登記、所有権移転登記、抵当権設定登記などがあり、このうち一部の登記には申請義務が課されています。
権利に関する登記は原則として任意ですが、相続登記や住所等の変更登記など、一定の登記については申請義務があり、その期限が試験で狙われやすいポイントです。
建物を新築した場合には、1カ月以内に表題登記をしなければならない義務があります。また、相続等によって不動産の所有権を取得した相続人は、その取得を知った日から3年以内に相続登記を申請しなければなりません。さらに、所有権の登記名義人の住所や氏名・名称について変更があったときは、その変更の日から2年以内に変更の登記を申請しなければなりません。なお、権利に関する登記を申請する場合には、原則として、申請情報とともに契約書などの登記原因を証する情報(登記原因証明情報)を登記所に提供しなければなりませんが、表示に関する登記を申請する場合には、登記原因証明情報を提供する必要はありません。
それぞれの登記の中身も具体的に押さえておきましょう。表題登記は、建物の新築など新たに不動産が生じたときに登記簿を作成するために最初にされる登記です。所有権保存登記は、建物を新築したり新築マンションを購入したときなどに必要な、所有権を最初に登録するための登記です。所有権移転登記は、不動産を売買したり不動産の相続があったときなど、所有権が移転したときに行われる登記で、抵当権設定登記は、住宅ローンなどを組む際に抵当権を設定したときに行われる登記です。
「表題登記は1カ月以内」「相続登記は3年以内」「住所等の変更登記は2年以内」という3つの期限を正確に覚えておきましょう。
登記の申請方法と登記事項証明書の交付
登記の申請方法と、登記記録を確認するための登記事項証明書の交付についても、あわせて押さえておきましょう。
「誰が登記事項証明書を取得できるのか」という点は誤解されやすく、試験でもひっかけとして出題されることがあります。
登記の申請は、インターネット等を利用したオンライン申請、または書面(磁気ディスク等を含む)を登記所に提出する方法のいずれかによって行います。登記事項証明書は、原則として手数料を支払えば誰でも交付を請求することができ、当該不動産に利害関係を有する者に限られるわけではありません。なお、登記事項証明書の交付申請は郵送やオンラインでもできますが、受領は郵送または登記所窓口で行わなければなりません。
実際の試験でも「不動産の登記事項証明書の交付を請求することができるのは、当該不動産に利害関係を有する者に限られる」という記述が正誤問題として出題されることがありますが、これは誤りで、正しくは不動産の登記事項証明書は誰でも交付の請求をすることができます。第三者に不動産の権利関係を公示するという登記制度の目的を踏まえると、誰でも確認できる仕組みになっているのは自然なことだと理解しておくと、記憶にも残りやすくなります。
申請から受け取りまでの流れも整理しておきましょう。オンラインで交付申請をした場合でも、実際に証明書を受け取る方法は郵送または登記所の窓口に限られ、オンライン上でPDFなどのデータとしてそのまま受領できるわけではありません。「申請はオンラインでできても、受領はオンラインでは完結しない」という点は見落としやすいポイントなので、あわせて押さえておきましょう。
登記事項証明書は「利害関係者に限らず誰でも」交付請求できるという点を、正確に押さえておきましょう。
3. 不動産登記の効力と登記簿以外の調査で注意すべきポイント
登記の効力——対抗力はあるが公信力はない、仮登記の位置づけ
不動産登記には「対抗力」がある一方で「公信力」はない、という2つの性質の違いを正確に理解しておくことが重要です。
「対抗力」と「公信力」は似た言葉ですが意味がまったく異なるため、この違いを混同すると事例問題で誤った判断をしてしまいます。
不動産登記をしておくと、第三者に対して「自分がその不動産の権利者である」ということを主張できます。これを対抗力といいます。ただし、借地上に借地権者が自己を所有者として登記した建物を所有していれば、借地権の登記がなくても第三者に対抗できます。また、建物の賃借人が建物の引渡し(鍵の引渡しなど)を受けていれば、借家権の登記がなくても第三者に対抗できます。一方で、登記には公信力がないため、偽の登記記録を信頼して取引した人が必ずしも法的に保護されるわけではありません。また、本登記の要件が整わなかった場合には、将来の本登記のために仮登記をして登記の順位を保全することができますが、仮登記には対抗力はありません。
実際の試験でも「不動産の登記記録の権利関係が真実であると信じて取引した者は、その登記記録の権利関係が真実と異なっていた場合、当然に法的な保護を受けることができる」という記述が正誤問題として出題されることがありますが、これは誤りです。登記には公信力がないため、真実と異なる登記記録を信頼して取引した者が必ずしも法的な保護を受けられるというわけではありません。「登記を信じて取引すれば絶対に安全」と思い込まないことが、この分野を正しく理解するポイントです。
「対抗力はある」「公信力はない」「仮登記に対抗力はない」という3つのポイントは、いずれも試験で単独で問われることが多い重要論点です。
登記簿以外の調査資料(地図・公図・地積測量図・建物図面)の違い
登記所では、登記簿以外にも不動産の内容を確認できる書類が備え付けられており、それぞれ精度や用途が異なります。
「地図」と「公図」は名前が似ているため混同しやすいですが、精度がまったく異なる点を正確に理解しておく必要があります。
地図(14条地図)は、土地の境界や建物の位置が正確に記載されている図面で、精度が高い一方、すべての土地について登記所に備え付けられているわけではありません。公図は地図に準ずる図面で、精度は低いものの、土地の位置関係等を確認する資料としては有用です。地積測量図は土地の形状や面積を示した図面で、こちらもすべての土地について備え付けられているわけではありません。建物図面は建物の形状や位置を示した図面です。
実際の試験でも「公図(旧土地台帳附属地図)は、登記所に備え付けられており、対象とする土地の位置関係を確認する資料として有用である」という記述が正誤問題として出題されることがありますが、これは正しい内容です。公図は精度こそ低いものの、登記所に備え付けられていて手軽に参照できるため、実務上も広く活用されている資料です。「精度が低い=使えない」ではなく「精度は低いが位置関係の確認には有用」という評価であることを押さえておきましょう。
4つの資料はいずれも登記所で確認できる点は共通していますが、「すべての土地について備え付けられているわけではない」という限界がある点も見落とせません。地図(14条地図)や地積測量図は精度が高い分、整備が追いついていない土地も多く、対象の土地によっては公図しか存在しないケースもあります。調査したい土地について、どの資料が実際に備え付けられているかを個別に確認する必要がある、という実務的な視点もあわせて持っておくとよいでしょう。
「地図(14条地図)=精度が高い」「公図=精度は低いが位置関係の確認に有用」という対比を軸に整理しておきましょう。
試験でよく狙われるひっかけパターンを押さえる
不動産登記の分野は、事実を少しだけ変えた「ひっかけ」パターンの例題が多く、正確な知識が得点に直結します。
典型的なひっかけは、登記記録の保管場所や、義務のある登記の申請期限を誤った内容に置き換えるパターンです。
たとえば「不動産の登記記録は、当該不動産の所在地である市区町村の役所や役場に備えられている」という記述は誤りで、正しくは法務局に備えられています。また、「不動産の売買契約を締結した当事者は、当該契約締結後1年以内に、表題登記をすることが義務付けられている」という記述も誤りで、正しくは建物を新築した場合に1カ月以内に表題登記を申請しなければならないというルールです。さらに、「不動産の抵当権設定登記をした場合、当該不動産の登記記録の権利部甲区に、債権額や抵当権者の氏名または名称などが記載される」という記述も誤りで、抵当権に関する事項が記載されるのは権利部乙区です(甲区は所有権に関する事項のみが記載されます)。
これらのひっかけ問題に共通するのは、「制度の大枠は正しいが、細部の数字や場所だけが入れ替えられている」という構造です。焦って選択肢の一部だけを読んで判断するのではなく、基準日・期限・保管場所・評価割合といった具体的な要素を一つずつ照合する習慣をつけておくと、初見の問題でも冷静に対応できるようになります。
数字や場所を少しだけ変えたひっかけ問題は、正確な知識があれば確実に得点できる分野なので、本記事で紹介した数字を繰り返し確認しておきましょう。
4. まとめ——不動産の基本と登記の要点を整理し、試験対策に活かそう
本記事で押さえた土地の価格・登記のポイントを再確認する
本記事では、土地の価格(実勢価格と4つの公的価格)、不動産の鑑定評価の3手法、そして不動産登記の構成・申請義務・効力・登記簿以外の調査資料まで、不動産の基本と登記の全体像を解説しました。
公的価格の基準日・決定機関・評価割合や、登記の申請義務の期限(表題登記1カ月・相続登記3年・住所等変更登記2年)、登記の効力(対抗力はあるが公信力はない)といった具体的な数字・性質を正確に押さえることが得点につながります。試験直前には、本記事で紹介した表や数字を見直し、例題形式で正誤を判断できるかを確認しておくとよいでしょう。
次に学習すべきテーマ(不動産の取引・不動産に関する法令上の規制など)への橋渡し
不動産の基本と登記の全体像をつかんだら、次は宅地建物取引業法にもとづく不動産の取引や、借地借家法、区分所有法、都市計画法・建築基準法といった不動産に関する法令上の規制へと学習を広げていきましょう。
これらはいずれも、本記事で学んだ「登記」の知識を土台として理解が深まる分野です。不動産分野は数字や制度が細かく感じられるかもしれませんが、一つひとつの制度について「誰が」「いつまでに」「何のために」行うのかを意識しながら学習を進めれば、着実に得点力を高めていくことができます。