「毎年届く固定資産税の通知、この金額はどうやって決まっているの?」「新築のときは安かったのに、急に税金が上がったのはなぜ?」と疑問に思ったことはありませんか。家や土地を持っている限り、固定資産税と都市計画税は毎年かかり続けます。ところが、税率や軽減のしくみを知らないまま、届いた通知書のとおりに納めている人も多いのではないでしょうか。
本記事では、固定資産税の課税主体と納税義務者、標準税率1.4%の計算方法、年の途中で売買したときの精算、住宅用地の課税標準の特例、新築住宅の税額軽減、タワーマンションの補正率、都市計画税の制限税率と課税標準の特例についてわかりやすく整理します。具体的な金額で計算するので、読み終えるころには、自分の家の固定資産税と都市計画税がどう決まっているのかを説明できるようになります。
固定資産税と都市計画税は、「何に税率を掛けるのか」と「どんな軽減があるのか」を押さえれば決して難しくありません。まずは、固定資産税の基本から、一緒に確認していきましょう。
固定資産税の基本と税額の計算
固定資産税は1月1日の所有者に市町村が課税する
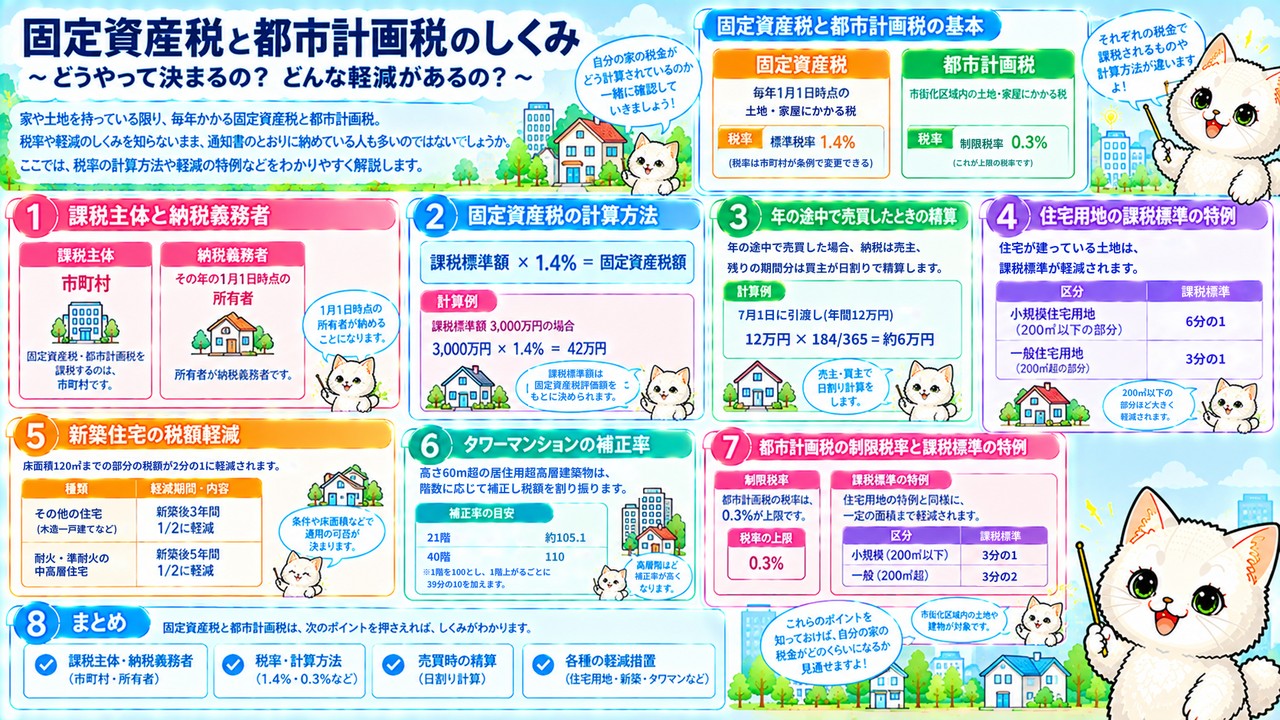
固定資産税は、土地や家屋を保有している間、毎年かかる地方税で、不動産がある市町村が課税します。 東京23区の場合は、例外として東京都が課税します。
納税義務者は、毎年1月1日に固定資産課税台帳に所有者として登録されている人です。つまり、その年の固定資産税は、1月1日の時点で所有者として登録されている人が、1年分をまとめて納めることになります。 1月2日以降に不動産を手放しても、その年の納税義務者は変わりません。課税する側にとっては、基準日を1日に決めておくことで、毎年の課税を確実に行えるのです。
たとえば、12月20日に土地を買った人は、翌年1月1日の所有者として登録されるため、翌年分の固定資産税を納めることになります。一方、1月5日に土地を買った人は、その年の1月1日の所有者ではないので、その年の固定資産税は前の所有者に課税されます。購入した日がわずか2週間違うだけで、最初に固定資産税を納める年が1年変わるのです。マイホームを年末に買うか年明けに買うかで、税金の支払い時期が変わることを知っておくとよいでしょう。納税通知書は、多くの市町村で毎年4月から6月ごろに届きます。
固定資産税は、「市町村(東京23区は東京都)が、1月1日の所有者に課税する」と覚えておきましょう。
課税標準は固定資産税評価額、標準税率は1.4%
固定資産税の税額は、課税標準である固定資産税評価額に、標準税率1.4%を掛けて計算します。 標準税率とは、通常の場合に用いる税率のことで、市町村は条例によってこれと異なる税率を定めることができます。
固定資産税評価額は、市町村が土地や家屋ごとに決める評価額で、実際の売買価格とは異なります。税率が1.4%と決まっているのではなく、各市町村が財政事情に応じて税率を決められる点がポイントです。 そのため、同じ評価額の不動産でも、市町村によって税額が少し違うことがあります。固定資産税評価額は3年ごとに評価替えが行われ、そのたびに税額が変わることもあります。
たとえば、固定資産税評価額1,000万円の家屋を持っている場合、標準税率で計算すると固定資産税は1,000万円×1.4%=14万円です。土地の分も合わせればさらに金額は大きくなり、建物分だけでも毎月に換算すると1万円を超える負担になるので、住宅ローンの返済とは別に、毎年の固定資産税も家計の固定費として考えておく必要があります。試験では「税率は市町村が条例で定めることができる」という文章が正しい選択肢として出題されるので、標準税率の意味を押さえておきましょう。固定資産税評価額などの公的な土地の価格は、不動産の基本と登記の記事で詳しく解説しています。
固定資産税は、「固定資産税評価額×標準税率1.4%、税率は市町村が決められる」と覚えておきましょう。
年の途中で売買したときは売買価格で精算するのが慣例
固定資産税は1月1日の所有者が1年分を納めますが、年の途中で売買した場合には、残りの期間の分を買主が負担するように精算するのが慣例です。 売主が、残りの期間に対応する固定資産税を売却価格に上乗せして請求します。
法律上の納税義務者は、あくまで1月1日の所有者である売主です。しかし、引き渡しのあとも売主が1年分を負担するのは不公平なため、実務では日割りで精算するのが一般的になっています。この精算金は税金そのものではなく、売買代金の一部として扱われる点に注意が必要です。 買主が直接市町村に納めるわけではなく、納税は売主が行います。都市計画税についても、固定資産税と同じように精算するのが一般的です。
たとえば、年間の固定資産税が12万円の家を、7月1日に引き渡す条件で売却したとします。7月1日から12月31日までの184日分を日割りで計算すると、12万円×184日÷365日で約6万円です。売主はこの約6万円を売却価格に上乗せして買主に請求し、1年分の12万円は売主が市町村に納めます。精算の起算日を1月1日にするか4月1日にするかは地域の慣習によって異なるため、売買契約書でどう決めているかを確認しておきましょう。
年の途中の売買は、「納めるのは売主、残りの期間の分は売買代金で精算」と覚えておきましょう。
固定資産税を軽くする特例とタワーマンションの補正
住宅用地は課税標準が6分の1または3分の1になる
住宅が建っている土地(住宅用地)については、固定資産税の課税標準を引き下げる特例があります。 住宅1戸あたり200㎡以下の部分(小規模住宅用地)は課税標準が6分の1、200㎡を超える部分(一般住宅用地)は3分の1になります。
住宅用地の特例は、税率ではなく課税標準を調整する特例です。特に小規模住宅用地は課税標準が6分の1になるため、住宅が建っている土地の固定資産税は、更地のときよりも大幅に少なくなります。 住宅を建てて住む人の負担を軽くするための特例なので、土地の上に住宅がなければ適用されません。なお、アパートなどの賃貸住宅の敷地も住宅用地に含まれ、この場合は住宅の戸数ごとに200㎡までの部分が小規模住宅用地になります。
たとえば、固定資産税評価額3,000万円、面積180㎡の住宅用地を持っている場合、全体が200㎡以下なので課税標準は3,000万円×6分の1=500万円となり、固定資産税は500万円×1.4%=7万円です。これが300㎡で評価額4,500万円の土地なら、200㎡分(3,000万円)は6分の1で500万円、残りの100㎡分(1,500万円)は3分の1で500万円となり、合計1,000万円×1.4%=14万円です。試験では「小規模住宅用地は2分の1」という誤りの選択肢が出るので、6分の1を正確に覚えておきましょう。
住宅用地の特例は、「200㎡以下は6分の1、200㎡超は3分の1」と覚えておきましょう。
新築住宅は120㎡までの部分の税額が2分の1になる
一定の条件を満たす住宅を新築した場合には、新築後3年間または5年間、床面積120㎡までの部分について、固定資産税の税額が2分の1に軽減されます。 住宅用地の特例が土地の特例であるのに対し、こちらは建物の特例です。
軽減される期間は、建物の構造によって異なります。耐火構造または準耐火構造の中高層住宅の場合は新築後5年間、それ以外の住宅は新築後3年間です。 一般的な木造の一戸建ては3年間、鉄筋コンクリート造のマンションは5年間と考えるとイメージしやすいでしょう。軽減の対象になるのは床面積120㎡までの部分で、それを超える部分は軽減されません。たとえば床面積150㎡の住宅であれば、120㎡分の税額だけが2分の1になり、残りの30㎡分は通常どおり課税されます。
たとえば、固定資産税評価額1,000万円、床面積100㎡の木造一戸建てを新築した場合、本来の固定資産税は14万円ですが、新築後3年間は2分の1の7万円になります。4年目からは軽減がなくなり、14万円に戻ります。新築から数年たって「急に固定資産税が上がった」と感じるのは、この軽減期間が終わったためであることが多いのです。家計の計画を立てるときは、軽減期間が終わったあとの金額で考えておくと安心です。
新築住宅は、「120㎡まで税額2分の1、中高層の耐火住宅は5年間、それ以外は3年間」と覚えておきましょう。
タワーマンションは階数に応じて税額が補正される
高さが60mを超える居住用の超高層建築物、いわゆるタワーマンションの固定資産税は、階数に応じて補正した床面積をもとに、各部屋の所有者に税額を割り振ります。 この補正に使う割合を、階層別専有床面積補正率といいます。
マンションの固定資産税は、一棟全体の税額を、各部屋の所有者が専有床面積の割合に応じて負担するのが基本です。しかし、タワーマンションは高層階ほど売買価格が高いため、床面積だけで割り振ると低層階と高層階で負担が不公平になります。 そこで、1階を100とし、階が1つ上がるごとに39分の10を加える補正率を使い、高層階ほど負担が大きくなるように調整しています。
たとえば、同じ床面積の部屋を比べると、1階の補正率は100、21階は100+39分の10×20で約105.1、40階は100+39分の10×39=110です。つまり、40階の部屋は1階の部屋よりも、固定資産税の負担が約1割大きくなります。各住戸の固定資産税は、「一棟全体の固定資産税×(各住戸の専有床面積×補正率)÷補正後の専有床面積の合計」で計算します。高層階を買うときは、購入価格だけでなく、毎年の税負担も少し高くなることを知っておきましょう。一棟全体の税額が変わるわけではなく、各住戸への割り振り方が変わるしくみである点もポイントです。
タワーマンションは、「高さ60m超、1階が100で1階上がるごとに39分の10を加える」と覚えておきましょう。
都市計画税のしくみと課税標準の特例
都市計画税は市街化区域の土地と家屋にかかる目的税
都市計画税は、都市計画事業などの費用にあてるため、市街化区域内の土地と家屋の所有者に対して、市町村が課税する目的税です。 目的税とは、使いみちがあらかじめ決められている税金のことです。
課税主体は固定資産税と同じく不動産がある市町村で、東京23区の場合は東京都です。納税義務者は、市街化区域にある土地・家屋の所有者で、毎年1月1日に固定資産課税台帳に所有者として登録されている人です。 都市計画税は、道路や公園、下水道などの整備に使われるため、そうした整備が進められる市街化区域に限って課税されます。市街化区域とは、すでに市街地になっている区域と、おおむね10年以内に優先的に市街化を図る区域のことです。
たとえば、市街化区域にある自宅の土地と家屋を持っている人は、固定資産税と都市計画税の両方を納めます。一方、原則として開発が抑えられている市街化調整区域にある土地や家屋には、都市計画税はかかりません。実際には、固定資産税と都市計画税は1枚の納税通知書でまとめて届くことが多いので、通知書の内訳を見ると両方の金額を確認できます。試験では「市街化調整区域内の土地に課される」という誤りの選択肢がよく出るので注意しましょう。
都市計画税は、「市街化区域の土地・家屋に、市町村が課す目的税」と覚えておきましょう。
都市計画税の税率は制限税率0.3%の範囲で市町村が決める
都市計画税の税額は、固定資産税評価額を課税標準として、税率を掛けて計算します。 税率は、制限税率0.3%の範囲内で、各市町村が決めることができます。
制限税率とは、これを超えて課税することはできないという上限の税率のことです。固定資産税の標準税率1.4%は、市町村が条例でこれと異なる税率を定めることができるのに対し、都市計画税は0.3%を超える税率を定めることはできません。 標準税率と制限税率の違いは、試験でもよく問われるポイントです。標準税率は「目安」、制限税率は「上限」と言い換えると、2つの違いを区別しやすくなります。
たとえば、固定資産税評価額1,000万円の家屋に、上限の0.3%の税率が適用される場合、都市計画税は1,000万円×0.3%=3万円です。同じ家屋の固定資産税は14万円なので、合わせて年間17万円の負担になります。標準的な税率で計算すると、固定資産税1.4%と都市計画税0.3%を合わせて、評価額の1.7%がひとつの目安になります。市町村によっては0.3%より低い税率を定めているところもあるため、引っ越しを検討するときは、住む予定の地域の税率を確認してみるのもよいでしょう。
都市計画税は、「制限税率0.3%が上限で、市町村が税率を決める」と覚えておきましょう。
住宅用地は課税標準が3分の1または3分の2になる
都市計画税にも、住宅用地について課税標準を引き下げる特例があります。 小規模住宅用地(200㎡以下の部分)は課税標準が3分の1、一般住宅用地(200㎡を超える部分)は3分の2になります。
固定資産税の住宅用地の特例と考え方は同じですが、割合が異なります。固定資産税は6分の1と3分の1、都市計画税は3分の1と3分の2なので、数字を取り違えないように注意が必要です。 どちらも、200㎡以下の部分のほうが大きく軽減されるという点は共通しています。
たとえば、固定資産税評価額3,000万円、面積180㎡の住宅用地の場合、都市計画税の課税標準は3,000万円×3分の1=1,000万円で、税率0.3%なら都市計画税は3万円です。300㎡で評価額4,500万円の土地なら、200㎡分(3,000万円)は3分の1で1,000万円、残りの100㎡分(1,500万円)は3分の2で1,000万円となり、合計2,000万円×0.3%=6万円です。固定資産税の計算例と並べて比べると、割合の違いがよくわかります。どちらの特例も住宅が建っていることが条件なので、住宅を取り壊して更地にすると適用されなくなり、土地の税金が大きく増える点も知っておきましょう。
都市計画税の住宅用地の特例は、「200㎡以下は3分の1、200㎡超は3分の2」と覚えておきましょう。
▼ 次に読みたい記事
まとめ|固定資産税と都市計画税のしくみを知って毎年の負担を把握しよう
不動産を保有しているときの税金のポイントを振り返り
不動産を保有している間は、毎年、固定資産税と都市計画税がかかります。 どちらも市町村(東京23区は東京都)が、1月1日の所有者に課税する地方税です。
固定資産税は、固定資産税評価額に標準税率1.4%を掛けて計算し、市町村は条例で異なる税率を定めることができます。住宅用地は課税標準が6分の1(200㎡以下)または3分の1(200㎡超)になり、新築住宅は120㎡までの部分の税額が3年間または5年間2分の1になります。 タワーマンションは、高さ60m超の建物について、階数に応じた補正率で税額を割り振ります。都市計画税は市街化区域の土地・家屋にかかる目的税で、制限税率0.3%の範囲で市町村が税率を決め、住宅用地は課税標準が3分の1または3分の2になります。
たとえば、評価額3,000万円・180㎡の住宅用地と、評価額1,000万円・床面積100㎡の新築の木造一戸建てを持つ場合、新築後3年間の税額は、固定資産税が土地7万円+建物7万円=14万円、都市計画税が土地3万円+建物3万円=6万円で、合計20万円が目安です。4年目からは建物の固定資産税が14万円に戻るので、合計は27万円になります。
保有中の税金は、「固定資産税と都市計画税の税率と特例」をセットで覚えておきましょう。
届いた納税通知書の内訳を確認してみよう
固定資産税と都市計画税は、毎年届く納税通知書の内訳を見ることで、自分の不動産の評価額や軽減の内容を確認できます。 中身を知っておくと、税額が変わったときにも理由がわかります。
まずは、課税明細書で土地と家屋の評価額、課税標準額、税額を確認してみましょう。住宅用地の特例や新築住宅の軽減が適用されているかどうかも、課税標準額や軽減額の欄でわかります。 新築住宅の軽減がいつ終わるのかを把握しておけば、税額が上がる年に慌てずにすみます。また、3年ごとの評価替えの年には評価額が見直されるため、前の年と比べて金額がどう変わったかも確認しておくとよいでしょう。不動産を売るときは、年の途中の精算や、譲渡の税金も関係してきます。
たとえば、評価額に比べて課税標準額が大きく下がっていれば、住宅用地の特例が適用されていると判断できます。納付は年4回に分けるのが一般的なので、1回あたりの金額を家計の予定に入れておくと安心です。不動産を買ったときの税金は不動産を取得したときの税金の記事、売ったときの税金は不動産を譲渡したときの税金の記事で詳しく解説しています。
保有中の税金は、「毎年の納税通知書で、評価額と軽減の内容を確認する」習慣をつけておきましょう。通知書は捨てずに保管しておくと、翌年と比べるときに役立ちます。