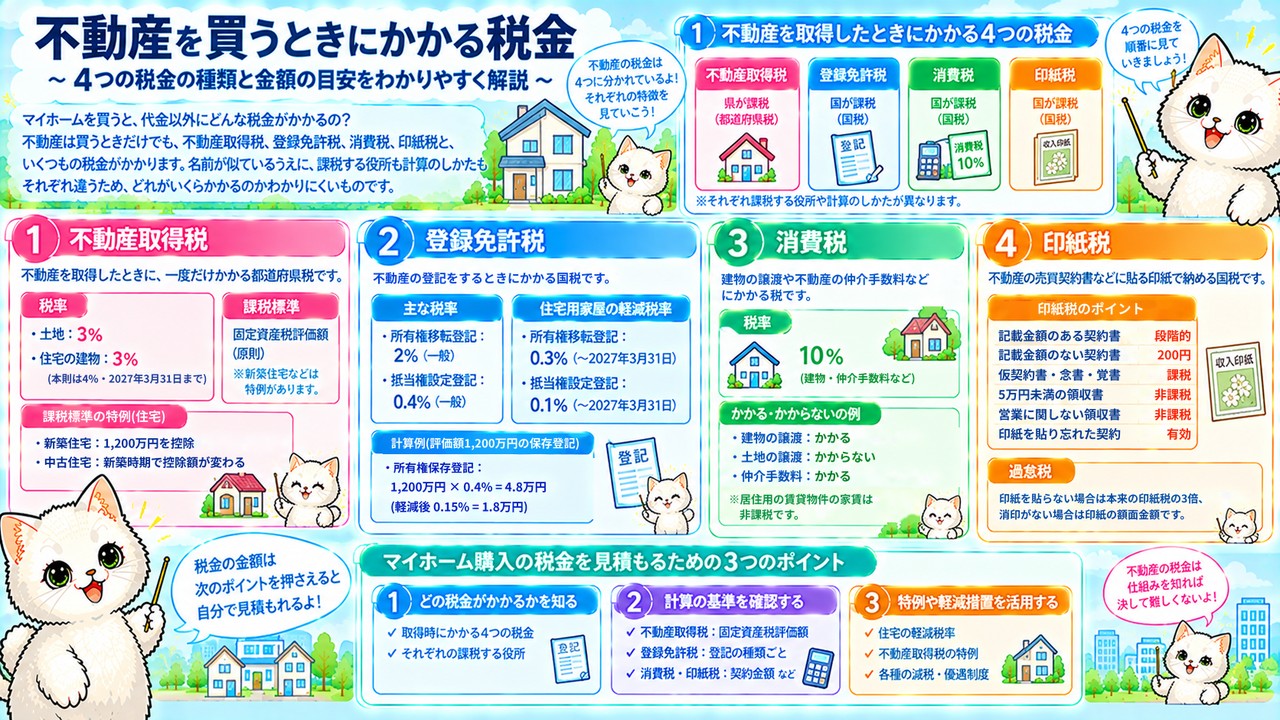
「マイホームを買うと、代金以外にどんな税金がかかるの?」「不動産取得税の通知が届いたけれど、この金額は正しいの?」と不安に思ったことはありませんか。不動産は買うときだけでも、不動産取得税、登録免許税、消費税、印紙税と、いくつもの税金がかかります。名前が似ているうえに、課税する役所も計算のしかたもそれぞれ違うため、どれがいくらかかるのかわかりにくいものです。
本記事では、不動産にかかる税金の全体像と、不動産を取得したときにかかる4つの税金について、不動産取得税の税率と課税標準の特例、登録免許税の税率と住宅用家屋の軽減税率、不動産取引の消費税、印紙税と過怠税の順にわかりやすく整理します。具体的な金額で計算するので、読み終えるころには、マイホームを買うときの税金の目安を自分で見積もれるようになります。
不動産を買うときの税金は、「誰が課すのか」と「何に対していくらかかるのか」を押さえれば決して難しくありません。まずは、不動産にかかる税金の全体像から、一緒に確認していきましょう。
不動産の税金の全体像と不動産取得税のしくみ
不動産の税金は「取得・保有・譲渡・賃貸」の4場面で整理する
不動産にかかる税金は、取得したとき、保有しているとき、譲渡したとき、賃貸しているときの4つの場面に分けて整理すると覚えやすくなります。 場面ごとに、かかる税金の種類が決まっているからです。
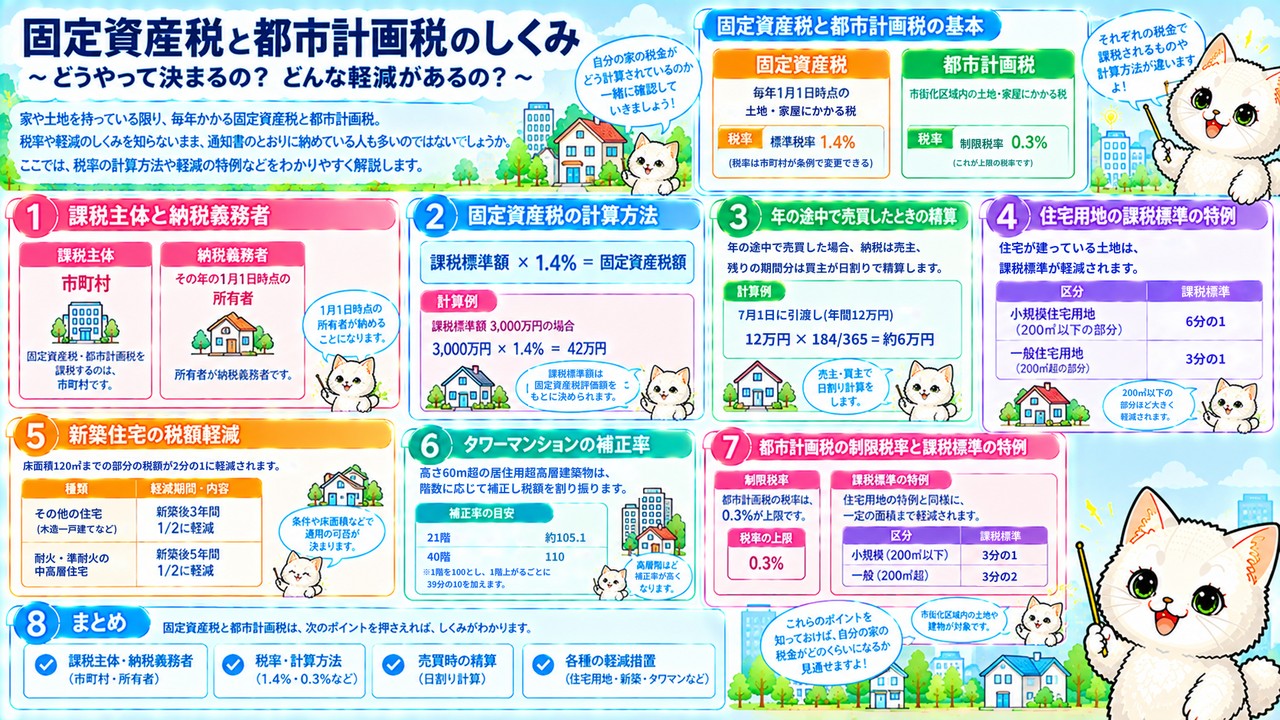
不動産を取得したときは、不動産取得税、登録免許税、消費税、印紙税がかかります。保有している間は、毎年、固定資産税と都市計画税がかかります。不動産を譲渡したときは、売却益に対して所得税(譲渡所得)と住民税がかかり、賃貸しているときは、家賃収入に対して所得税(不動産所得)と住民税がかかります。 同じ不動産でも、どの場面かによって課税のしくみがまったく違うのです。
たとえば、35歳で新築マンションを買った会社員を考えてみましょう。購入した年は、売買契約書の印紙税と、所有権の登記にかかる登録免許税を払い、入居して数カ月後には不動産取得税の通知が届きます。翌年からは毎年、固定資産税と都市計画税を納めます。20年後に住み替えのためにマンションを売れば、利益が出た場合は譲渡所得として所得税と住民税の対象になりますし、売らずに人に貸せば、家賃が不動産所得になります。人生のどの段階で何の税金がかかるのかを、時系列で思い浮かべてみるとイメージしやすいでしょう。本記事では、このうち最初の「取得したとき」の税金を取り上げます。
不動産の税金は、「買う・持つ・売る・貸す」の4場面に分けて覚えておきましょう。
不動産取得税は都道府県の税金、相続では課税されない
不動産取得税は、土地や建物を取得したときに、その不動産がある都道府県が課税する地方税です。 購入したときだけでなく、建物を新築・増改築したときや、贈与を受けたときにも課税されます。
納税義務者は不動産を取得した人で、課税標準は固定資産税評価額です。固定資産税評価額は、市町村が固定資産税を計算するために決める評価額で、実際の購入価格よりも低いことが一般的です。ただし、相続や法人の合併によって不動産を取得した場合には、不動産取得税はかかりません。 相続は、亡くなった人の財産をそのまま引き継ぐものであり、自分の意思で新たに取得したものとは考えないからです。
たとえば、父親から土地の贈与を受けた場合は、不動産取得税の課税対象になります。一方、父親が亡くなり、相続によって同じ土地を引き継いだ場合は、不動産取得税はかかりません。どちらも親から土地を受け取ることに変わりはありませんが、贈与か相続かで扱いが分かれるのです。試験では「贈与により取得した場合には課されない」という誤りの選択肢がよく出題されるので、相続と贈与を取り違えないように注意しましょう。なお、不動産取得税は申告書を出すのではなく、取得から数カ月後に都道府県から届く納税通知書で納めるのが一般的です。
不動産取得税は、「都道府県が課す地方税で、相続は非課税、贈与は課税」と覚えておきましょう。
税率は本則4%、2027年3月末までは土地と住宅は3%
不動産取得税の税額は、課税標準である固定資産税評価額に税率を掛けて計算し、税率は本則4%です。 ただし、2027年3月31日までに土地や住宅を取得した場合には、特例として3%が適用されます。
本則とは、法律で原則として定められている税率のことです。不動産取得税は、マイホームを取得する人の負担を軽くするため、土地と住宅については税率を1%引き下げる特例が設けられています。一方で、住宅以外の建物を取得した場合には、特例の対象外となり、本則の4%が適用されます。 店舗や事務所、倉庫などの建物を取得したときは、税率が違う点に注意が必要です。
たとえば、固定資産税評価額1,800万円の店舗用の建物を取得した場合、不動産取得税は1,800万円×4%=72万円です。同じ評価額でも住宅であれば3%になるため、税率だけを比べると1,800万円×3%=54万円となり、18万円の差が生まれます。さらに住宅や宅地には、次の見出しで説明する課税標準の特例があるため、実際の税額はもっと少なくなります。なお、3%の特例は期限付きなので、取得する時期によって適用される税率が変わる点も押さえておきましょう。店舗併用住宅を建てる場合などは、住宅部分と店舗部分で扱いが分かれることもあるので、見積もりの段階で確認しておくと安心です。
不動産取得税の税率は、「本則4%、土地と住宅は特例で3%」と覚えておきましょう。
不動産取得税を安くする課税標準の特例
新築住宅は課税標準から1,200万円を控除できる
一定の新築住宅を取得した場合には、課税標準である固定資産税評価額から1,200万円を控除してから税額を計算できます。 認定長期優良住宅に該当する場合は、2031年3月31日までの特例として、控除額が1,300万円になります。
この特例を受けるには、住宅の床面積が原則として40㎡以上240㎡以下であることが必要です。新築住宅の特例は、自分が住む住宅だけでなく、人に貸す賃貸住宅でも適用を受けることができます。 住宅の供給を後押しするための特例なので、住宅であれば幅広く対象になっているのです。
たとえば、固定資産税評価額1,800万円の新築住宅を取得した場合、不動産取得税は(1,800万円−1,200万円)×3%=18万円です。この住宅が認定長期優良住宅であれば、(1,800万円−1,300万円)×3%=15万円となり、さらに3万円少なくなります。もし特例がなければ1,800万円×3%=54万円になるので、特例によって税額が大きく減ることがわかります。評価額が1,200万円以下の新築住宅であれば、控除後の課税標準が0円になるため、建物部分の不動産取得税はかかりません。
新築住宅は、「評価額から1,200万円控除、床面積40㎡以上240㎡以下、賃貸住宅もOK」と覚えておきましょう。
中古住宅は新築された時期によって控除額が変わる
中古住宅を取得した場合にも、課税標準から一定額を控除できる特例があり、控除額はその住宅が新築された時期によって異なります。 古い時期に建てられた住宅ほど、控除額は小さくなります。
中古住宅の特例を受けるには、床面積が40㎡以上240㎡以下であることに加え、一定の耐震基準に適合していることが必要です。また、新築住宅と違って、中古住宅の特例は賃貸住宅には適用できません。 中古住宅の特例は、自分が住むための住宅の取得を支援することが目的だからです。
たとえば、同じ床面積90㎡の中古マンションを2つ比べてみましょう。どちらも床面積の要件は満たしていますが、自分で住むために買ったマンションは特例の対象になり、人に貸すために買ったマンションは特例の対象になりません。また、自分で住む場合でも、新耐震基準を満たしていない古い建物であれば、耐震改修などで基準に適合させない限り、特例は受けられません。新築住宅の特例と中古住宅の特例では、賃貸住宅の扱いと耐震基準の要件が違う点が、試験でもよく問われます。実際に中古住宅を買うときは、築年数を確認するとともに、耐震基準を満たしていることを示す書類があるかを不動産会社に確認しておくと安心です。
中古住宅は、「控除額は新築時期で変わる、賃貸は不可、耐震基準が必要」と覚えておきましょう。
宅地は課税標準が2分の1、住宅用地は税額も軽減される
2027年3月31日までに宅地を取得した場合には、課税標準が2分の1に引き下げられます。 さらに、一定の要件を満たす住宅用地を取得した場合には、計算した税額から一定額を差し引くことができます。
住宅用地の税額軽減の特例では、「課税標準×2分の1×3%」で計算した税額から、控除額を差し引きます。控除額は、45,000円か、「土地1㎡あたりの価格×2分の1×住宅の床面積の2倍(200㎡が限度)×3%」のいずれか高いほうです。 宅地の負担と住宅の負担を合わせて軽くすることで、マイホームの取得を後押ししているのです。
たとえば、固定資産税評価額2,000万円、面積200㎡の宅地を取得し、床面積80㎡の住宅を新築したとします。まず、税額は2,000万円×2分の1×3%=30万円です。次に、土地1㎡あたりの価格は10万円なので、10万円×2分の1×160㎡(80㎡×2)×3%=24万円となり、45,000円より高いため控除額は24万円です。差し引くと、土地の不動産取得税は30万円−24万円=6万円になります。床面積が広い住宅ほど控除額が大きくなるしくみです。このように、宅地の課税標準の特例と住宅用地の税額軽減は、セットで使うことができます。
土地の特例は、「宅地は課税標準が2分の1、住宅用地は45,000円か計算額の高いほうを控除」と覚えておきましょう。
登録免許税・消費税・印紙税のポイント
登録免許税は登記のときにかかる国税、税率は軽減あり
登録免許税は、不動産の登記をするときにかかる国税で、登記を受ける人が納めます。 課税標準は原則として固定資産税評価額で、抵当権設定登記の場合は債権金額です。
税額は「課税標準×税率」で計算し、税率は登記の内容によって異なります。本則の税率は、所有権保存登記と抵当権設定登記が0.4%、売買による所有権移転登記が2%です。所有権移転登記のうち、相続による場合は0.4%、贈与などによる場合は2%となります。一定の要件を満たす住宅用家屋を取得した場合は、2027年3月31日までの軽減税率があり、保存登記は0.15%、移転登記は0.3%、抵当権設定登記は0.1%になります。 なお、土地の売買による移転登記は、2029年3月31日まで1.5%に軽減されています。また、建物を新築したときの表題登記や、建物を取り壊したときの滅失登記には、登録免許税はかかりません。
たとえば、固定資産税評価額1,200万円の新築住宅について所有権保存登記をする場合、本則なら1,200万円×0.4%=48,000円ですが、軽減税率を使えば1,200万円×0.15%=18,000円です。住宅ローン3,000万円の抵当権設定登記も、本則の12万円が軽減税率で3万円になります。住宅用家屋の軽減税率は、自分が住む住宅にだけ適用でき、賃貸用の家屋には使えない点に注意しましょう。登記のしくみは、不動産登記の記事で詳しく解説しています。
登録免許税は、「登記を受ける人が納める国税で、住宅用家屋は自己居住用に限って軽減税率」と覚えておきましょう。
建物の譲渡は消費税がかかり、土地と居住用賃貸は非課税
不動産の取引では、建物の譲渡には消費税がかかりますが、土地の譲渡や貸付けには消費税がかかりません。 消費税がかかる取引を課税取引、かからない取引を非課税取引といいます。
課税取引になるのは、建物の譲渡、居住用を除く建物の貸付け、不動産の仲介手数料などです。一方、土地の譲渡・貸付けと、居住用の賃貸物件の貸付けは非課税取引です。 土地は使ってもなくならず消費されるものではないため、また住まいの家賃は生活に欠かせないため、消費税の対象から外されています。ただし、土地の貸付けでも住宅の貸付けでも、貸付期間が1カ月未満の場合は課税取引になります。
たとえば、不動産会社から新築の一戸建てを土地と建物セットで購入した場合、消費税がかかるのは建物の代金だけで、土地の代金にはかかりません。購入のときに不動産会社に仲介手数料を税抜100万円払えば、10万円の消費税がかかります。また、同じ大家さんでも、アパートの部屋を住まいとして貸せば家賃は非課税ですが、事務所として貸せば家賃に消費税がかかります。消費税のしくみは、消費税の基本と免税事業者の判定の記事で詳しく解説しています。
不動産の消費税は、「建物と仲介手数料は課税、土地と住まいの家賃は非課税」と覚えておきましょう。
印紙税は契約書にかかり、貼り忘れても契約は有効
印紙税は、一定の文書を作成したときに課される国税で、原則として契約書等に印紙を貼り、消印することによって納めます。 税率は文書に記載された金額に応じて異なり、記載金額がない契約書には一律200円の印紙税がかかります。
不動産の売買契約書のほか、売買契約書に先立って作成される仮契約書や、契約内容を補う念書・覚書も課税対象です。印紙が貼られていなかったり消印がなかったりした場合には過怠税が課されますが、そのような場合でも契約自体は有効です。 過怠税は、印紙を貼らなかった場合には本来の印紙税の3倍、貼ってあるが消印がない場合には印紙の額面金額です。なお、記載金額5万円未満の領収書や、個人が自宅を売ったときの領収書など営業に関しない領収書は非課税です。
たとえば、本来1万円の印紙を貼るべき売買契約書に印紙を貼り忘れた場合、過怠税は1万円の3倍の3万円になります。印紙は貼ったものの消印を忘れた場合は、印紙の額面の1万円が過怠税です。それでも、売買契約そのものが無効になるわけではありません。試験では「印紙を貼らないと契約は無効になる」という誤りの選択肢がよく出るので、契約の効力と税金の問題は別物だと覚えておくと迷いません。また、印紙税の額は記載金額に応じて段階的に決まっているため、売買代金の大きい契約書ほど印紙代も高くなります。
印紙税は、「記載金額なしは200円、貼り忘れは3倍の過怠税、契約は有効」と覚えておきましょう。
▼ 次に読みたい記事
まとめ|不動産を買うときの税金を押さえて資金計画に生かそう
不動産を取得したときの税金のポイントを振り返り
不動産を取得したときには、不動産取得税、登録免許税、消費税、印紙税の4つの税金がかかります。 不動産の税金は、取得・保有・譲渡・賃貸の4場面で整理すると全体像がつかめます。
不動産取得税は都道府県が課す地方税で、相続では非課税、贈与では課税されます。税率は本則4%で、2027年3月31日までは土地と住宅が3%です。新築住宅は課税標準から1,200万円(認定長期優良住宅は1,300万円)を控除でき、宅地は課税標準が2分の1になり、住宅用地は税額の軽減も受けられます。 登録免許税は登記を受ける人が納める国税で、自己居住用の住宅用家屋には軽減税率があります。消費税は建物と仲介手数料にかかり、土地と住まいの家賃にはかかりません。印紙税は契約書にかかり、貼り忘れると過怠税が課されますが、契約は有効です。
たとえば、評価額2,000万円・200㎡の宅地に、評価額1,800万円・床面積80㎡の住宅を新築した場合、不動産取得税は土地が6万円、建物が18万円で、合計24万円が目安です。特例がなければ、土地30万円と建物54万円で84万円になるので、特例の効果がよくわかります。
不動産を買うときの税金は、「4つの税金と、それぞれの特例」をセットで覚えておきましょう。
マイホーム購入の前に税金を見積もってみよう
マイホームを買うときは、物件価格だけでなく、取得時にかかる税金も資金計画に入れておくことが大切です。 税金を見落とすと、手元資金が足りなくなることがあります。
まずは、購入予定の物件の固定資産税評価額と床面積を確認し、不動産取得税と登録免許税の目安を計算してみましょう。新築か中古か、自分で住むか貸すかによって、使える特例が変わる点に注意が必要です。 不動産取得税は入居して数カ月後に通知が届くため、引っ越しや家具の購入で資金を使い切らないように、あらかじめ取り分けておくと安心です。購入後は、毎年の固定資産税と都市計画税も必要になります。
たとえば、評価額や面積がわからない場合は、不動産会社に固定資産税評価証明書の数字を確認してもらうと、見積もりの精度が上がります。登録免許税は司法書士の報酬と一緒に請求されることが多いので、見積書の内訳も確認しておきましょう。住宅用家屋の軽減税率を使うには、自分が住むための住宅であることなどの要件を満たす必要があるため、要件にあてはまるかも事前に確認しておくと安心です。保有している間の税金は、固定資産税と都市計画税の記事で詳しく解説しています。
マイホームを買う前に、「取得時の税金」と「毎年の税金」の両方を見積もっておきましょう。