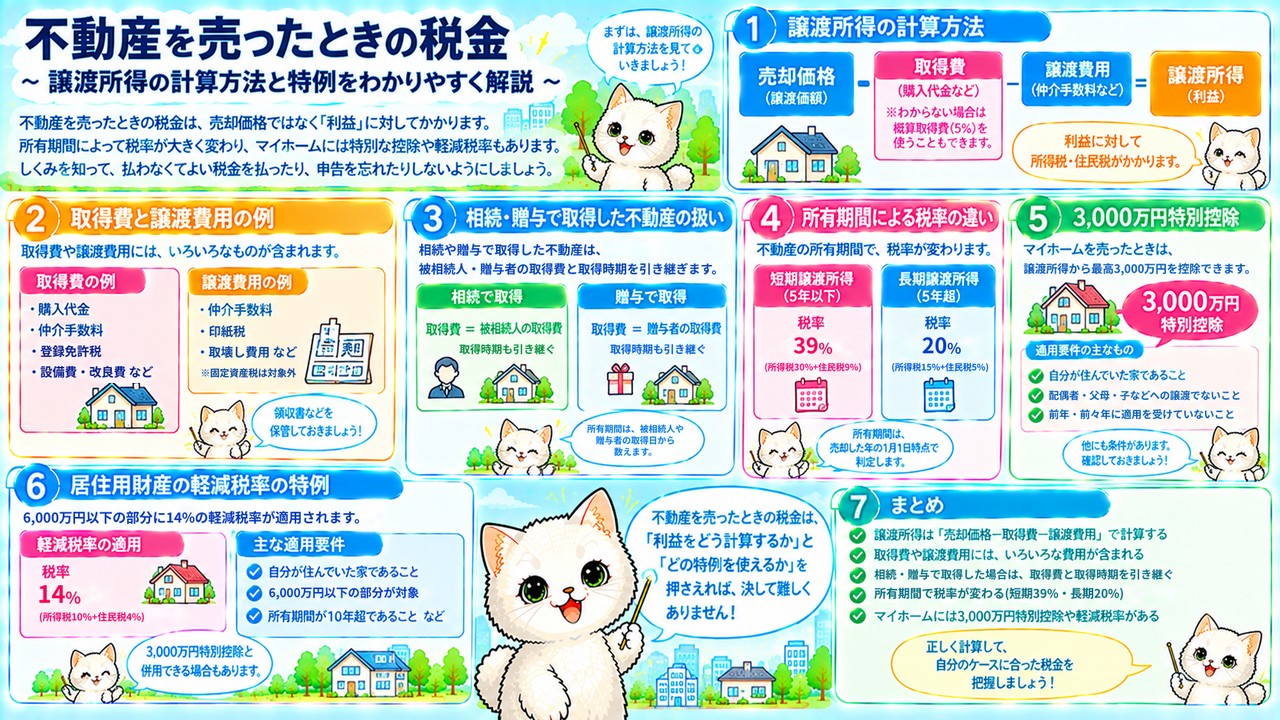
「家を売ったら、売れた金額にそのまま税金がかかるの?」「マイホームを売ると3,000万円まで税金がかからないと聞いたけれど本当?」と疑問に思ったことはありませんか。不動産を売ったときの税金は、売却価格ではなく利益に対してかかり、所有期間によって税率が大きく変わります。さらにマイホームには特別な控除や軽減税率があるため、しくみを知らないと、払わなくてよい税金を払ったり、申告を忘れたりしかねません。
本記事では、不動産を譲渡したときの譲渡所得の計算方法と、取得費・譲渡費用・概算取得費、相続や贈与で取得した不動産の扱い、短期譲渡所得と長期譲渡所得の税率、居住用財産の3,000万円特別控除のポイントと適用要件、居住用財産の軽減税率の特例をわかりやすく整理します。具体的な金額で計算するので、読み終えるころには、マイホームを売ったときの税金の目安を自分で計算できるようになります。
不動産を売ったときの税金は、「利益をどう計算するか」と「どの特例を使えるか」を押さえれば決して難しくありません。まずは、譲渡所得の計算方法から、一緒に確認していきましょう。
不動産を売ったときの譲渡所得の計算
譲渡所得は分離課税、利益に対して税金がかかる
土地や建物を譲渡(売却)して収入を得たときは、譲渡所得として所得税と住民税がかかり、この譲渡所得はほかの所得と分けて計算する分離課税となります。 給与所得などと合算せずに、不動産の譲渡所得だけで税額を計算するということです。
譲渡所得は、「収入金額−(取得費+譲渡費用)」で計算します。収入金額は売却価格、取得費はその不動産を手に入れるためにかかった費用、譲渡費用は売るためにかかった費用です。つまり、税金がかかるのは売れた金額そのものではなく、買ったときより高く売れた分の利益だけです。 買ったときより安く売れた場合は、譲渡所得はマイナスになり、原則として税金はかかりません。
たとえば、2,500万円で買ったマンションを4,000万円で売り、売るときに仲介手数料などの譲渡費用が150万円かかったとします。譲渡所得は4,000万円−(2,500万円+150万円)=1,350万円です。売却価格の4,000万円すべてに税金がかかるわけではありません。給与収入がある会社員でも、この1,350万円は給与所得と合算されず、不動産の譲渡所得として別に税額を計算します。譲渡所得の全体のしくみは、譲渡所得と山林所得の記事で詳しく解説しています。
不動産の譲渡所得は、「分離課税で、収入金額−(取得費+譲渡費用)」と覚えておきましょう。
取得費と譲渡費用、わからないときは概算取得費5%
取得費には購入代金のほか、取得時の仲介手数料や登録免許税、不動産取得税、設備費、改良費などが含まれ、譲渡費用には譲渡時の仲介手数料や印紙税、取壊し費用などが含まれます。 取得費が不明な場合は、収入金額の5%を取得費とすることができ、これを概算取得費といいます。なお、建物の取得費は、使っていた期間に応じて価値が減った分(減価償却費相当額)を差し引いて計算します。
取得費が不明な場合のほか、実際の取得費が「収入金額×5%」を下回る場合にも、概算取得費を使うことができます。一方、保有している間にかかった固定資産税や都市計画税は、譲渡費用には含まれません。 譲渡費用は、あくまで不動産を売るために直接かかった費用だからです。試験でもときどき出題されるので、注意して覚えておきましょう。
たとえば、祖父の代から持っている土地を3,000万円で売り、昔の売買契約書が見つからず取得費がわからない場合は、3,000万円×5%=150万円を取得費とすることができます。仲介手数料などの譲渡費用が100万円なら、譲渡所得は3,000万円−(150万円+100万円)=2,750万円です。取得費がわからないと税金が重くなりやすいので、不動産を買ったときの契約書や領収書は、売るときまで大切に保管しておきましょう。不動産を買ったときの税金は、不動産を取得したときの税金の記事で詳しく解説しています。
取得費と譲渡費用は、「わからなければ収入金額の5%、保有中の税金は譲渡費用に入らない」と覚えておきましょう。
相続や贈与で取得した不動産は取得費と取得時期を引き継ぐ
相続や贈与によって取得した不動産を譲渡した場合には、被相続人や贈与者の取得費を引き継いで、譲渡所得を計算します。 あわせて、取得時期も引き継ぐことになります。
相続や贈与で受け取った不動産には、自分で支払った購入代金がありません。そこで、亡くなった人や贈与した人が買ったときの取得費を、そのまま自分の取得費として使います。取得時期も引き継ぐため、所有期間は、被相続人や贈与者がその不動産を取得した日から計算します。 所有期間は次の見出しで説明する税率に関係するため、引き継ぐかどうかで税額が大きく変わります。
たとえば、父親が1995年に2,000万円で買った土地を、2024年に相続で受け継ぎ、2026年に5,000万円で売ったとします。取得費は父親が買ったときの2,000万円を引き継ぎ、所有期間も1995年から数えるので、自分が持っていたのは2年ほどでも長い期間持っていたものとして扱われます。贈与の場合も同じで、母親から生前に贈与を受けた土地を売るときは、母親が買ったときの取得費と取得日を引き継ぎます。試験では「相続人が相続した日から所有期間を計算する」という誤りの選択肢が出るので、被相続人の取得日を引き継ぐと覚えておきましょう。
相続や贈与で取得した不動産は、「取得費も取得時期も引き継ぐ」と覚えておきましょう。
譲渡所得の税率と居住用財産の3,000万円特別控除
短期譲渡所得は39%、長期譲渡所得は20%
不動産の譲渡所得の税率は、所有期間によって異なり、短期譲渡所得は39%(所得税30%、住民税9%)、長期譲渡所得は20%(所得税15%、住民税5%)です。 別途、復興特別所得税もかかりますが、ここでは考慮せずに説明します。
短期譲渡所得になるのは、譲渡した年の1月1日時点の所有期間が5年以下の場合で、5年を超える場合は長期譲渡所得になります。所有期間は、実際に売った日ではなく、売った年の1月1日時点で判定する点がポイントです。 短期間で売買して利益を得る取引には、高い税率をかけて抑えるしくみになっています。この税率は自宅に限らず、投資用のマンションや更地の土地を売った場合にも同じように適用されます。
たとえば、2021年10月に買った土地を2026年9月に売った場合、売った日までの期間は5年近くありますが、2026年1月1日時点の所有期間は4年3カ月なので、短期譲渡所得です。売るのを2027年に延ばせば、2027年1月1日時点の所有期間は5年3カ月となり、長期譲渡所得になります。譲渡所得が1,000万円なら、短期では1,000万円×39%=390万円、長期では1,000万円×20%=200万円となり、190万円もの差が生まれます。
譲渡所得の税率は、「1月1日時点で5年以下は短期39%、5年超は長期20%」と覚えておきましょう。
居住用財産を売ったときは3,000万円を控除できる
居住用財産(自宅やその土地)を譲渡して譲渡益が生じた場合、一定の要件を満たせば、譲渡所得の金額から最高3,000万円を控除することができます。 これを居住用財産の3,000万円の特別控除といいます。
この特例は、譲渡した居住用財産の所有期間が短期でも長期でも利用できます。控除後の課税譲渡所得が0円になる場合でも確定申告が必要で、申告しなければ特例は受けられません。 また、住宅を夫婦などで共有している場合は、それぞれがこの特例の適用を受けることができ、後で説明する居住用財産の軽減税率の特例と重複して適用することもできます。
たとえば、長年住んだ自宅を売って譲渡益が3,500万円出た場合、3,000万円の特別控除を差し引くと、課税譲渡所得は500万円になります。長期譲渡所得であれば、税額は500万円×20%=100万円です。特例を使わなければ3,500万円×20%=700万円なので、600万円も税金が少なくなります。夫婦で2分の1ずつ共有している自宅なら、それぞれが3,000万円まで控除を受けられるため、合わせて最大6,000万円まで控除できることになります。控除によって課税譲渡所得が0円になった場合でも、申告を忘れると特例が受けられず、本来の税金がかかってしまうので注意しましょう。
3,000万円の特別控除は、「短期でも長期でも使える、0円でも確定申告が必要」と覚えておきましょう。
3,000万円特別控除の主な適用要件
3,000万円の特別控除を受けるには、居住用財産の譲渡であることに加え、配偶者や父母、子などへの譲渡でないことなど、いくつかの要件を満たす必要があります。 自宅を売れば誰でも自動的に使えるわけではありません。
主な要件は、居住用財産の譲渡であること、配偶者・父母・子などへの譲渡でないこと、住まなくなった日から3年を経過する日の属する年の12月31日までに譲渡していること、前年と前々年にこの特例の適用を受けていないことです。最後の要件があるため、この特例は3年に1回しか受けられません。 身内の間で売買して税金を減らすことや、短い間隔で何度も使うことを防ぐための要件です。配偶者や父母、子のほか、生計を一にする親族なども対象外となるため、親族に売るときは特に注意が必要です。
たとえば、2024年3月に自宅から引っ越して空き家にしていた場合、3年を経過する日は2027年3月なので、2027年12月31日までに売れば特例を受けられます。それを過ぎてしまうと、3,000万円の控除は使えません。また、自宅を息子に売った場合は、売買代金を払ってもらっても、子への譲渡なので特例の対象外です。住み替えを考えている人は、引っ越しの時期と売却の時期を合わせて計画しておくことが大切です。
3,000万円の特別控除は、「身内への譲渡はダメ、住まなくなってから3年目の年末まで、3年に1回」と覚えておきましょう。
居住用財産の軽減税率の特例
所有期間10年超なら6,000万円以下の部分は14%
譲渡した年の1月1日時点で所有期間が10年を超える居住用財産を譲渡した場合、課税長期譲渡所得のうち6,000万円以下の部分に、14%(所得税10%、住民税4%)の軽減税率が適用されます。 6,000万円を超える部分は、通常の長期譲渡所得と同じ20%(所得税15%、住民税5%)です。
この特例は、長く住んだマイホームを売る人の負担を軽くするためのものです。通常の長期譲渡所得の要件である5年超ではなく、10年超の所有が必要な点に注意が必要です。 なお、この税率にも別途、復興特別所得税0.21%が加算されます。
たとえば、所有期間15年の自宅を1億2,000万円で売り、取得費4,000万円、譲渡費用400万円がかかったとします。3,000万円の特別控除を差し引いた課税長期譲渡所得は、1億2,000万円−4,000万円−400万円−3,000万円=4,600万円です。すべて6,000万円以下なので、所得税は4,600万円×10%=460万円、住民税は4,600万円×4%=184万円で、合計644万円になります。通常の20%なら920万円なので、軽減税率によって276万円少なくなります。
軽減税率の特例は、「所有期間10年超、6,000万円以下の部分は14%」と覚えておきましょう。
3,000万円控除と軽減税率を併用した計算
居住用財産の軽減税率の特例は、3,000万円の特別控除と併用することができます。 先に3,000万円を控除し、残った課税長期譲渡所得に軽減税率を適用します。
課税長期譲渡所得が6,000万円を超える場合は、6,000万円以下の部分と超える部分に分けて計算します。6,000万円以下の部分は所得税10%・住民税4%、6,000万円を超える部分は所得税15%・住民税5%を掛けて、それぞれを合計します。 段階的に計算するので、超えた部分にだけ高い税率がかかります。所得税の超過累進税率と同じように、全体に高い税率がかかるわけではない点を押さえておきましょう。
たとえば、所有期間20年の自宅を1億5,000万円で売り、取得費3,000万円、譲渡費用500万円がかかったとします。課税長期譲渡所得は、1億5,000万円−3,000万円−500万円−3,000万円=8,500万円です。所得税は6,000万円×10%+(8,500万円−6,000万円)×15%=975万円、住民税は6,000万円×4%+2,500万円×5%=365万円で、合計1,340万円になります。軽減税率を使わずに20%で計算すると1,700万円なので、360万円の差が出ます。
併用するときは、「先に3,000万円を引き、6,000万円の前後で税率を分ける」と覚えておきましょう。
短期・長期・軽減税率の3つを比べて整理する
不動産の譲渡所得の税率は、短期譲渡所得39%、長期譲渡所得20%、居住用財産の軽減税率14%(6,000万円以下の部分)の3つを比べて整理すると覚えやすくなります。 どの税率になるかは、所有期間と、居住用財産かどうかで決まります。
判定の基準になるのは、いずれも譲渡した年の1月1日時点の所有期間です。5年以下なら短期、5年超なら長期、さらに居住用財産で10年超なら軽減税率の対象になります。 居住用財産の3,000万円特別控除は所有期間に関係なく使えるので、自宅を売るときは、まず3,000万円控除を使えるかを確認し、次に所有期間で税率を判断するとスムーズです。
たとえば、課税譲渡所得が1,000万円の場合、短期なら390万円、長期なら200万円、居住用財産の軽減税率なら1,000万円×14%=140万円です。同じ1,000万円の利益でも、所有期間によって税額が2倍以上違うことになります。売却の時期を少しずらすだけで税率が変わることもあるため、自宅を売る予定がある人は、取得した日と売る予定の年を確認しておきましょう。特に、所有期間が5年や10年の境目に近い場合は、1月1日をまたいでから売るだけで税率が下がることがあります。
譲渡所得の税率は、「短期39%・長期20%・軽減14%」の3段階で覚えておきましょう。
▼ 次に読みたい記事
まとめ|譲渡所得のしくみと特例を知ってマイホームの売却に備えよう
不動産を譲渡したときの税金のポイントを振り返り
不動産を譲渡したときは、譲渡所得として分離課税で所得税と住民税がかかり、譲渡所得は「収入金額−(取得費+譲渡費用)」で計算します。 取得費がわからないときは、収入金額の5%を概算取得費にできます。
相続や贈与で取得した不動産は、取得費と取得時期を引き継ぎます。税率は、譲渡した年の1月1日時点の所有期間が5年以下なら短期39%、5年超なら長期20%です。居住用財産を譲渡した場合は、3,000万円の特別控除を受けられ、所有期間10年超なら6,000万円以下の部分に14%の軽減税率も併用できます。 3,000万円控除は、身内への譲渡でないこと、住まなくなってから3年を経過する日の属する年の年末までの譲渡であること、3年に1回であることなどが要件です。
たとえば、所有期間15年の自宅を売って譲渡益が5,000万円出た場合、3,000万円を控除した2,000万円に14%を掛けて、税額は280万円です。特例を何も使わずに20%で計算すると1,000万円になるので、特例の効果は大きいといえます。
不動産を売ったときの税金は、「譲渡所得の計算式、税率、マイホームの特例」をセットで覚えておきましょう。
自宅を売る前に所有期間と特例の要件を確認しよう
自宅を売る予定がある人は、売る前に所有期間と特例の要件を確認しておくことが大切です。 売る時期や売る相手によって、使える特例と税額が変わるからです。
まずは、購入したときの売買契約書で取得日と取得費を確認し、売る予定の年の1月1日時点で所有期間が5年や10年を超えるかを計算してみましょう。3,000万円の特別控除や軽減税率を使う場合は、税金が0円になるときでも確定申告が必要です。 また、引っ越してから売る場合は、住まなくなった日から3年を経過する年の年末までに売る必要があります。
たとえば、住み替えで新しい家を買う場合は、買換えの特例など別の特例を選ぶこともできます。親から相続した空き家を売る場合にも、専用の特例があります。売却で損が出た場合には、ほかの所得と相殺できる特例もあるので、利益が出ないときでも確認しておくとよいでしょう。マイホームの買換えや空き家の特例は、居住用財産の買換え・空き家の特例の記事で詳しく解説しています。保有中の固定資産税は、固定資産税と都市計画税の記事で解説しています。
自宅を売る前に、「所有期間・特例の要件・確定申告」の3つを確認しておきましょう。判断に迷ったときは、税務署や税理士に早めに相談しておくと安心です。