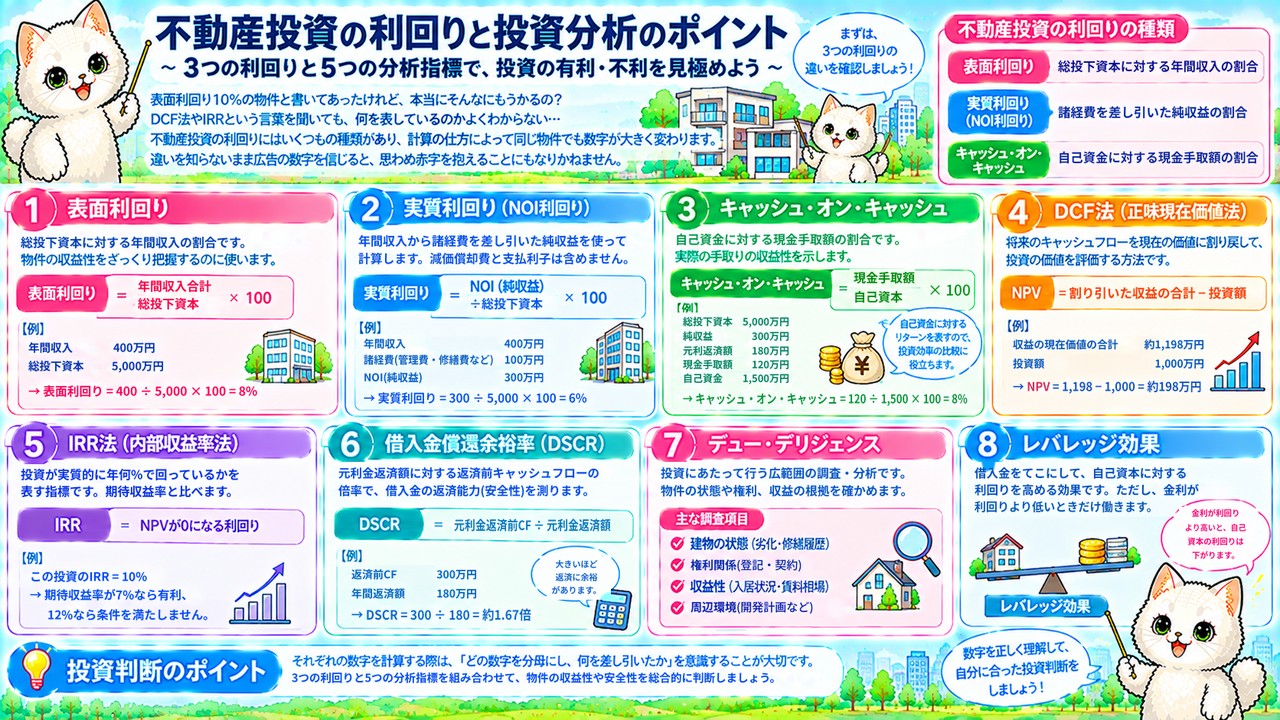
「表面利回り10%の物件と書いてあったけれど、本当にそんなにもうかるの?」「DCF法やIRRという言葉を聞いても、何を表しているのかよくわからない」と感じたことはありませんか。不動産投資の利回りにはいくつもの種類があり、計算の仕方によって同じ物件でも数字が大きく変わります。違いを知らないまま広告の数字を信じると、思わぬ赤字を抱えることにもなりかねません。
本記事では、表面利回り・実質利回り(NOI利回り)・キャッシュ・オン・キャッシュの3つの利回りと、DCF法による正味現在価値法(NPV法)と内部収益率法(IRR法)、借入金償還余裕率(DSCR)、デュー・デリジェンス、レバレッジ効果を、具体的な数字を使ってわかりやすく解説します。読み終えるころには、物件の数字を自分で計算し、投資の有利・不利を判断できるようになります。
不動産投資の判断は、「どの数字を分母にし、何を差し引いたか」を意識すれば決して難しくありません。まずは、3つの利回りの違いから一緒に確認していきましょう。
不動産投資の3つの利回り|表面利回り・実質利回り・キャッシュ・オン・キャッシュ
表面利回りは計算が簡単だが正確性に欠ける
表面利回り(総投下資本総収益利回り)は、年間の収入合計を総投下資本で割って求める、最もシンプルな利回りです。 諸経費を考えずに計算できるため手軽ですが、そのぶん正確性に欠けます。
不動産投資をするときは、まず「投資した金額に対して、毎年どのくらいの収入があるか」を確認します。表面利回りは、年間収入合計÷総投下資本×100で計算します。総投下資本とは、建物を建てるためにかかった金額のことで、自己資金と借入金の合計です。 物件の広告やチラシに載っている利回りは、この表面利回りであることが多いでしょう。ただし、実際には管理費や修繕費、固定資産税などの経費がかかるため、手元に残るお金は表面利回りから想像するよりも少なくなります。
たとえば、自己資金1,500万円と借入金3,500万円の合計5,000万円でアパートを建て、年間の家賃収入が400万円だったとします。表面利回りは、400万円÷5,000万円×100=8%です。ここで「8%なら預金よりずっと有利だ」と考えるのは早すぎます。年間100万円の経費がかかれば、実際の収益はもっと低くなるからです。表面利回りは、物件をざっくり比べる最初のものさしとして使い、そのあとで経費を引いた利回りを確認するのが基本です。
表面利回りは、「簡単だけれど経費を考えていない利回り」と覚えておきましょう。
実質利回り(NOI利回り)は諸経費を引いて計算する
実質利回り(総投下資本純収益利回り、NOI利回り)は、年間収入合計から諸経費を差し引いた純収益を、総投下資本で割って求める利回りです。 諸経費を考慮するため、表面利回りに比べて正確性が高くなります。
計算式は、(年間収入合計−諸経費)÷総投下資本×100です。NOIとは、収入から運営にかかる経費を引いた純収益のことです。ここでいう諸経費には、減価償却費と支払利子は含めません。 減価償却費は実際にお金が出ていく費用ではなく、支払利子は借入れの仕方によって変わる費用なので、物件そのものの収益力を測るときには除いて考えるのです。試験では「NOI利回りは年間総収入を総投資額で割って求める」という誤りの文章がよく出ます。正しくは、年間総収入ではなく、諸経費を引いた年間純収入で割ります。
たとえば、先ほどの年間収入400万円・総投下資本5,000万円のアパートで、管理費や修繕費、固定資産税などの諸経費が年間100万円かかったとします。実質利回りは、(400万円−100万円)÷5,000万円×100=6%です。表面利回りの8%より2ポイント低くなり、こちらのほうが実態に近い数字です。複数の物件を比べるときも、表面利回りではなく実質利回りで比べると、経費のかかりやすい物件を見抜きやすくなります。
実質利回りは、「収入から諸経費を引く。ただし減価償却費と支払利子は引かない」と覚えておきましょう。
キャッシュ・オン・キャッシュは自己資金に対する手取りの割合
キャッシュ・オン・キャッシュ(自己資本手取額利回り)は、自己資本(自己資金)に対して、毎年どれだけの現金が手元に残るかを表す利回りです。 ほかの金融商品と比べる場合などに使われます。
計算式は、現金手取額÷自己資本×100です。表面利回りや実質利回りは、借入金も含めた総投下資本を分母にしますが、キャッシュ・オン・キャッシュは自分で出したお金だけを分母にします。投資家にとって本当に知りたいのは、自分のお金がどれだけ増えるかなので、預金や株式などほかの金融商品と比べやすいのです。 現金手取額は、純収益から借入金の返済額などを差し引いて、実際に手元に残る金額で考えます。
たとえば、先ほどのアパートで、純収益300万円から借入金の元利返済額180万円を差し引くと、手元に残る現金は120万円です。自己資金は1,500万円なので、キャッシュ・オン・キャッシュは120万円÷1,500万円×100=8%になります。実質利回りは6%でも、自己資金に対しては8%の手取りがある計算です。このように、同じ物件でも、どの数字を分母にするかによって利回りの見え方が変わります。ほかの投資と比べるときは、どの利回りを使っているかを必ず確認しましょう。
キャッシュ・オン・キャッシュは、「自分で出したお金に対して、いくら手元に残るか」を見る指標です。
DCF法|NPV法とIRR法で投資の有利・不利を判断する
お金の時間価値とDCF法の考え方
DCF法(ディスカウント・キャッシュフロー法)は、対象の不動産から将来得られると期待される複数年の純収益を、現在価値に割り引いて投資の収益性を評価する方法です。 純収益とは、総収益から総費用を引いたものです。
DCF法の土台にあるのが、時間価値という考え方です。今のお金と将来のお金は、同じ金額でも価値が違います。今のお金は預けたり運用したりすれば増やせるので、将来の同じ金額よりも価値が高いのです。 利回りの計算は単年度の収入で考えますが、不動産投資は何年にもわたって収益を生み、最後に売却することもあります。そこで、将来の収益を今の価値に換算してから合計し、投資する価値があるかどうかを判断するのがDCF法です。試験でもよく出題されるので、考え方をしっかり押さえておきましょう。
たとえば、いま200万円を持っていて、年2%で運用できるとします。1年後には200万円×1.02=204万円になります。裏を返せば、1年後に受け取る200万円は、今の価値に直すと200万円÷1.02=約196万円です。同じ200万円でも、1年後に受け取るほうが今より約4万円分価値が低いということです。DCF法は、この「将来のお金を今の価値に直す」作業を、投資期間の毎年の収益について行います。
DCF法は、「将来の収益を現在価値に割り引いて評価する方法」と覚えておきましょう。
正味現在価値法(NPV法)は数値が大きいほど有利
正味現在価値法(NPV法)は、投資期間中に得られる各年度の収益を現在価値に割り引いて合計し、そこから投資額を差し引いた正味現在価値の大小で、投資の収益性を判断する方法です。 正味現在価値が大きいほど、有利な投資といえます。
計算式は、正味現在価値=割り引いたあとの収益の合計−投資額です。各年の賃料収入だけでなく、最後の年に物件を売却したときの売却価額も、収益として現在価値に割り引いて加えます。正味現在価値がプラスなら、将来の収益を今の価値に直しても投資額を上回ることになり、マイナスなら投資額を回収できないことになります。 複数の物件を比べるときは、正味現在価値が大きいほうが有利です。
たとえば、1,000万円を投資し、1年目から3年目まで毎年100万円の収益があり、3年目の終わりに物件を1,000万円で売却できるとします。割引率を3%とすると、各年の収益を現在価値に割り引いた合計は約1,198万円です。ここから投資額の1,000万円を差し引くと、正味現在価値は約198万円のプラスになります。単純に収益を足した1,300万円ではなく、時間価値を考慮した金額で判断するのがポイントです。
NPV法は、「割り引いた収益の合計−投資額。大きいほど有利」と覚えておきましょう。
内部収益率法(IRR法)は期待収益率を上回れば有利
内部収益率法(IRR法)は、投資期間中に得られる各年度の収益の現在価値の合計と、投資額が等しくなる割引率(内部収益率)を求め、その大小で投資の収益性を判断する方法です。 内部収益率が大きいほど、有利な投資といえます。
NPV法が「金額」で判断するのに対し、IRR法は「率」で判断します。内部収益率は、その投資が実質的に年何%で回っているかを表す数字です。内部収益率が投資家の期待する収益率を上回っている場合に、有利な投資と判定されます。 試験では「投資家の期待収益率が内部収益率を上回っている場合、その投資は有利である」という文章がよく出ますが、これは不等号が逆なので誤りです。正しくは、内部収益率>期待収益率のときに有利です。
たとえば、先ほどの1,000万円を投資して毎年100万円の収益があり、3年目に1,000万円で売却できる例では、内部収益率は10%になります。割引率10%で割り引くと、収益の現在価値の合計がちょうど投資額の1,000万円と等しくなるからです。この投資家が年7%の収益を期待しているなら、内部収益率10%は期待を上回るので、有利な投資と判断できます。期待収益率が12%なら、条件を満たさないことになります。
IRR法は、「内部収益率が期待収益率より大きければ有利」と覚えておきましょう。
不動産投資のその他の尺度|DSCR・デュー・デリジェンス・レバレッジ効果
借入金償還余裕率(DSCR)は返済の安全性を測る
借入金償還余裕率(DSCR)は、元利金返済額に対して、元利金を返済する前の年間キャッシュフローがどれだけあるかを表し、借入金の返済能力(安全性)を測る尺度です。 DSCRは、Debt Service Coverage Ratioの略です。
計算式は、借入金償還余裕率=元利金返済前キャッシュフロー(年間)÷元利金返済額(年間)です。分子は、借入金を返す前に物件が生み出すお金、分母は1年間に返済する元金と利息の合計です。この数値が大きいほど、物件の収益で余裕をもって借入金を返済できることを意味します。 反対に1を下回ると、物件の収益だけでは返済をまかなえず、自己資金などから補う必要が出てきます。利回りが収益性を見る指標なら、DSCRは借入れをして投資するときの安全性を見る指標です。
たとえば、元利金返済前のキャッシュフローが年間300万円で、元利金の返済額が年間180万円なら、借入金償還余裕率は300万円÷180万円=約1.67です。返済額の約1.67倍の収益があるので、多少空室が出ても返済に回すお金は確保できそうです。一方、同じ物件で借入金を増やし、返済額が年間280万円になれば、DSCRは約1.07まで下がり、少しの空室でも返済が苦しくなります。
DSCRは、「返済額に対して、返済前の収益がどれだけあるか」を見る指標と覚えておきましょう。
デュー・デリジェンスは投資前の広範囲な調査
デュー・デリジェンスとは、投資にあたって行う広範囲の調査・分析のことです。 不動産取引では、土地や建物、周辺環境、権利や契約などの法律関係、賃料の状況などを調べ、分析します。
利回りやDCF法の計算は、もとになる数字が正しくなければ意味がありません。たとえば、想定している賃料が相場より高すぎたり、建物に大きな修繕が必要だったりすれば、計算した利回りは実態とかけ離れてしまいます。そこで、投資の判断をする前に、物件の状態や権利関係、収益の根拠を多方面から確認するのがデュー・デリジェンスです。 登記の内容や賃貸借契約の条件、建物の劣化状況、周辺の開発計画など、調べる範囲は多岐にわたります。
たとえば、満室で表面利回り9%とうたわれた中古アパートを買おうとしているとします。デュー・デリジェンスで調べると、入居者の多くが最近相場より安い賃料で入居していたり、屋根や外壁の修繕が数年以内に必要だったりすることがわかるかもしれません。その場合、実際の利回りは広告の数字よりかなり低くなります。購入前に専門家の力も借りて調べておけば、こうした落とし穴を避けやすくなります。
デュー・デリジェンスは、「数字の前提が正しいかを確かめる、投資前の総点検」です。
レバレッジ効果は借入金の金利が利回りより低いことが条件
レバレッジ効果とは、借入金を用いることで、すべて自己資金でまかなうよりも、自己資本に対する投資利回りが高くなることです。 レバレッジとは「てこ」のことで、借入金をてこにして、小さな自己資金で大きな成果を上げるイメージです。
ただし、レバレッジ効果が働くには条件があります。借入金の金利が、対象不動産から得られる利回り(投資の収益率)よりも低いことが条件です。 金利が利回りより高いと、借入れをするほど自己資本に対する利回りは下がってしまいます。試験では「借入金の金利が投資の収益率を上回っている場合に、レバレッジ効果で収益率の向上が期待できる」という誤りの文章がよく出ます。正しくは、金利が収益率を下回っている場合です。
たとえば、5,000万円の物件から年間300万円の純収益があり、投資の収益率が6%だとします。全額自己資金なら、自己資本に対する利回りは6%です。自己資金2,000万円と金利2%の借入金3,000万円で買えば、利息は年60万円なので、手元に残るのは240万円で、自己資金に対する利回りは12%に上がります。しかし、金利が8%なら利息は年240万円になり、手元に残るのは60万円で、利回りは3%に下がってしまいます。
レバレッジ効果は、「金利<利回りのときだけ働く」と覚えておきましょう。
▼ 次に読みたい記事
まとめ|利回りと投資判断の指標を使い分けて物件を見極めよう
不動産投資の判断指標のポイントを振り返り
不動産投資の利回りには、表面利回り、実質利回り(NOI利回り)、キャッシュ・オン・キャッシュの3つがあります。 表面利回りは手軽ですが経費を考えておらず、実質利回りは減価償却費と支払利子を除く諸経費を引いて計算します。キャッシュ・オン・キャッシュは、自己資金に対する現金手取額の割合です。
複数年にわたる投資は、DCF法で将来の収益を現在価値に割り引いて評価します。NPV法は正味現在価値が大きいほど有利、IRR法は内部収益率が大きいほど有利で、内部収益率が期待収益率を上回れば有利な投資と判断します。 さらに、借入金の返済の安全性はDSCRで、物件の実態はデュー・デリジェンスで確認します。借入れをてこにするレバレッジ効果は、金利が利回りより低いときだけ働きます。
たとえば、本記事で使ったアパートの例では、表面利回り8%、実質利回り6%、キャッシュ・オン・キャッシュ8%、DSCR約1.67でした。同じ物件でも、どの指標で見るかによって数字が変わります。一つの数字だけで判断せず、いくつかの指標を組み合わせて見ることが大切です。
利回りは「何を分母にして、何を引いたか」を意識して読み分けましょう。
物件を検討するときのチェック手順
不動産投資を検討するときは、広告の利回りをうのみにせず、自分で数字を確かめる順番を決めておくと安心です。 手順を決めておけば、勢いで判断してしまうのを防げます。
まずは表面利回りで候補を絞り、次に諸経費を見積もって実質利回りを計算します。借入れをする場合は、返済額を確認してキャッシュ・オン・キャッシュとDSCRを計算し、金利が利回りより低いかどうかも確かめます。長く持つ予定の物件なら、将来の売却価額も含めてDCF法で評価し、最後にデュー・デリジェンスで前提の数字が正しいかを確認しましょう。
たとえば、表面利回りが高い物件ほど、築年数が古く修繕費がかさんだり、立地が悪く空室が出やすかったりすることがあります。数字の高さだけで飛びつかず、根拠を一つずつ確かめる姿勢が大切です。自分で土地を活用する方法については、土地活用の方法の記事もあわせて読んでみてください。
数字を正しく読み解いて、納得できる不動産投資の判断につなげましょう。