「不動産投資に興味はあるけれど、何千万円もの資金は用意できない」「J-REITという名前は聞くけれど、普通の不動産投資や株式と何が違うのかよくわからない」と思っていませんか。不動産投資は多額の資金が必要というイメージがありますが、実は少額から不動産に投資できるしくみがあります。ただし、しくみや税金の扱いを知らずに始めると、思っていたのと違ったと後悔することにもなりかねません。
本記事では、不動産の小口化と証券化のしくみ、日本版の不動産投資信託であるJ-REITの特徴、クローズドエンド型で解約できない理由、分配金と売却益にかかる税金を、具体的な数字を使ってわかりやすく解説します。読み終えるころには、J-REITが現物の不動産投資や株式とどう違うのかを説明できるようになり、自分に合った投資方法を選べるようになります。
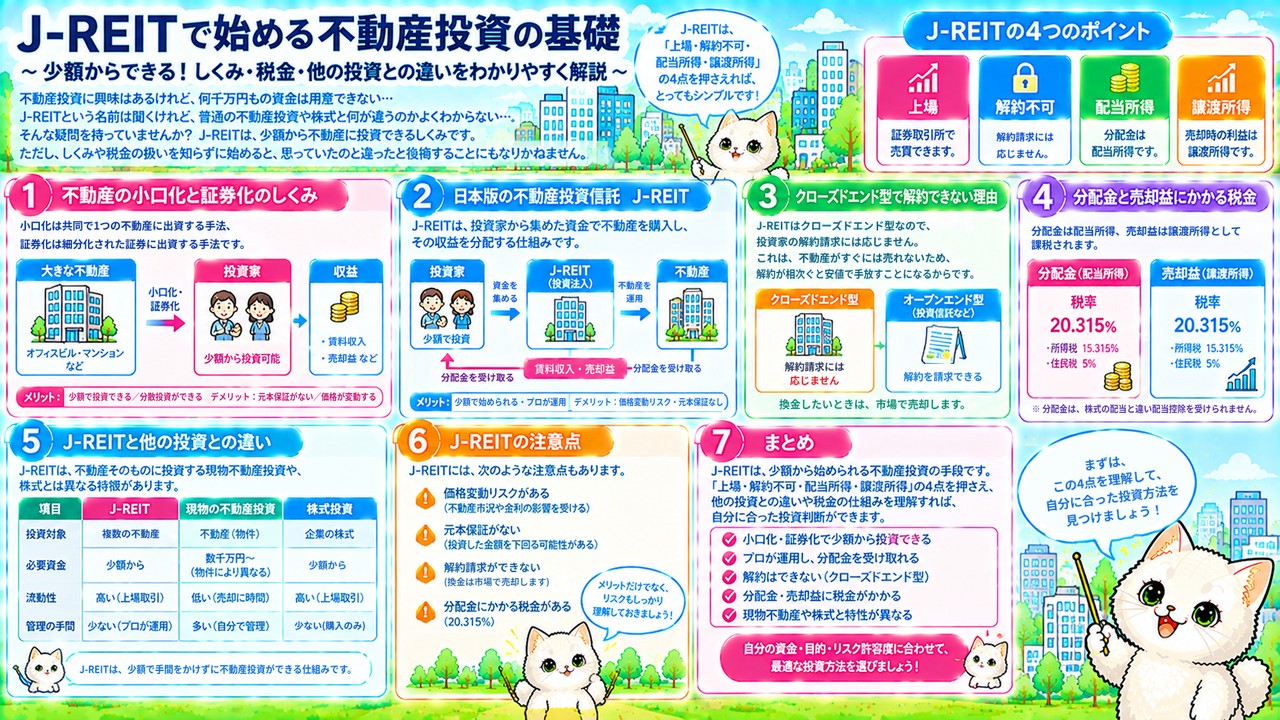
J-REITは、「上場・解約不可・配当所得・譲渡所得」の4点を押さえれば、決して難しくありません。まずは、不動産の小口化と証券化から一緒に確認していきましょう。
不動産の小口化と証券化|少ない資金で不動産に投資するしくみ
不動産の小口化は複数の投資家で1つの不動産に投資する
不動産の小口化とは、複数の投資家が出資し合い、共同で1つの不動産に投資し、運用する手法です。 1人では買えない大きな不動産にも、少しずつお金を出し合うことで投資できるようになります。
本来、不動産投資には多額の資金が必要です。マンション1棟やオフィスビルを買うには、数億円から数十億円のお金がかかることも珍しくありません。そこで、投資に必要な金額を少額に分け、多くの投資家に出資してもらって投資・運用する手法が生まれました。 その代表的な方法が、不動産の小口化と証券化です。小口化では、出資した投資家たちが共同で1つの不動産に投資し、その不動産から得られる賃料などの収益を、出資額に応じて受け取ります。
たとえば、10億円のオフィスビルに投資したい場合、1人で10億円を用意するのは現実的ではありません。しかし、1口100万円に分けて1,000人の投資家から出資を募れば、一人ひとりは100万円で、大きなオフィスビルに投資できます。ビルから年間5,000万円の純収益が上がれば、1口あたり年5万円の分配を受け取れる計算です。個人では手の届かない都心の大型物件にも、小口化によって参加できるのです。
不動産の小口化は、「みんなでお金を出し合って、1つの不動産に投資する方法」と覚えておきましょう。
不動産の証券化は細分化された証券に出資して収益の分配を受ける
不動産の証券化とは、現物の不動産を証券化し、投資家が細分化された証券に出資することで、そこから得られる収益の分配を受ける手法です。 投資家は不動産そのものではなく、不動産から生まれる収益を受け取る権利を持つ証券に投資します。
小口化が「共同で1つの不動産に投資する」ことに重きを置くのに対し、証券化は不動産を「証券」という形に変えるところに特徴があります。証券になることで、細かい単位で売り買いしやすくなり、多くの投資家がお金を出しやすくなります。 不動産を直接持つ場合は、登記や管理、入居者とのやり取りなど手間がかかりますが、証券に投資すれば、こうした手間を負わずに不動産の収益を受け取れます。そして、不動産の証券化のひとつに、不動産投資信託があります。
たとえば、賃貸マンションを1室買うには数千万円が必要で、購入後も入居者募集や修繕の対応が欠かせません。一方、不動産を証券化した商品に数十万円を出資すれば、管理の手間を負わずに、マンションやオフィスビルから生まれる賃料収入の一部を分配金として受け取れます。現物の不動産を持つか、証券を通じて間接的に投資するかで、必要な資金も手間も大きく変わるのです。
不動産の証券化は、「不動産を証券に変えて、少額から投資できるようにするしくみ」と覚えておきましょう。
J-REIT(不動産投資信託)のしくみと特徴
J-REITは集めた資金で専門家が不動産に投資し、収益を分配する
不動産投資信託とは、投資家から集めた資金を、投資の専門家が不動産に投資し、そこから得た賃料や売却益を投資家に分配するしくみです。 日本版の不動産投資信託を、J-REIT(ジェイリート)と呼びます。
J-REITは、不動産の証券化の代表例です。投資家が出資したお金は、オフィスビルや商業施設、賃貸マンション、物流施設、ホテルなどの不動産に投資されます。物件を選んで買い、管理・運用するのは投資の専門家なので、投資家自身が不動産の知識を持っていなくても、複数の不動産に分散して投資できます。 J-REITは投資法人という形をとり、投資家は投資法人の投資口を買うことで、その投資法人が持つ不動産の収益の分配を受けます。収益の主な源泉は、物件の賃料収入と、物件を売却したときの売却益です。
たとえば、あるJ-REITが全国のオフィスビル30棟を保有しているとします。投資家は1口を買うだけで、30棟すべての賃料収入から分配を受けられます。もし1棟でテナントが退去しても、残りの29棟から収入があるため、1室だけのマンション投資に比べて空室の影響を受けにくくなります。少額で複数の物件に分散できることが、J-REITの大きな魅力です。
J-REITは、「専門家が不動産に投資し、賃料や売却益を分配してくれる投資信託」と覚えておきましょう。
J-REITは上場されているので市場を通じて売買できる
J-REITは証券取引所に上場されているので、一般の投資家も市場を通じて自由に売買できます。 証券取引所には多数の銘柄が上場しており、株式と同じように証券会社を通じて取引します。
上場されているということは、取引時間中であれば、そのときの市場価格で買ったり売ったりできるということです。売買の仕方は基本的に上場株式と同じで、証券会社の口座があれば、株式と同じ画面から注文できます。 現物の不動産は、売りたいと思ってもすぐに買い手が見つかるとは限らず、売却までに数カ月かかることもあります。それに比べて、J-REITは換金しやすい点が特徴です。一方で、市場で売買されるため、価格は毎日変動します。景気や金利、不動産市況の変化によって値下がりすることもある点は理解しておきましょう。
たとえば、1口10万円前後のJ-REITを選べば、10万円ほどの資金で不動産に投資できます。急にお金が必要になっても、市場で売ればおおむね数日で現金を受け取れます。ただし、売るタイミングで価格が下がっていれば、買ったときより少ない金額しか戻ってきません。手軽に売買できるぶん、価格の変動とうまく付き合う必要があるのです。
J-REITは、「上場されていて、株式と同じように市場で売買できる」と押さえておきましょう。
クローズドエンド型なので解約できず、換金は市場で売却する
J-REITはクローズドエンド型なので、投資家からの解約請求には応じません。 現金に換えたいときは、市場で売却します。
投資信託には、投資家が運用会社に解約を請求してお金を返してもらえるオープンエンド型と、解約を受け付けないクローズドエンド型があります。J-REITはクローズドエンド型なので、保有している投資口を運用会社に買い取ってもらうことはできません。 これは、不動産がすぐには売れない資産だからです。もし解約が相次いだら、物件を急いで売らなければならず、安値で手放すことになりかねません。解約を受け付けない代わりに、証券取引所に上場して、市場でほかの投資家に売れるようにしているのです。
たとえば、J-REITを20口持っている人が、そのうち5口を現金に換えたいとします。この場合、運用会社に「5口分を解約したい」と申し込むことはできません。証券会社を通じて、市場で5口を売却する注文を出します。買い手がいれば、そのときの市場価格で売れて、代金を受け取れます。試験では「J-REITは解約請求に応じる」という誤りの選択肢が出ることがあるので、注意しましょう。
J-REITは、「解約はできない。換金するには市場で売る」と覚えておきましょう。
J-REITの税金|分配金は配当所得、売却益は譲渡所得
分配金は配当所得、ただし配当控除は受けられない
J-REITの収益分配金は、配当所得として課税されます。 ただし、株式の配当金と違い、配当控除は受けられません。
J-REITの税金の取扱いは、基本的に上場株式と同じです。分配金を受け取るときは、上場株式の配当と同じく、所得税15.315%と住民税5%を合わせた20.315%が源泉徴収されます。しかし、配当控除については上場株式と扱いが異なり、J-REITの分配金は対象外です。 配当控除は、法人税を課された利益から配当を受け取ったときの二重課税を調整するしくみです。J-REITは、利益の大部分を分配するなどの条件を満たせば、分配金が実質的に法人税の対象にならないため、調整する必要がないのです。
たとえば、J-REITから年間1万円の分配金を受け取った場合、20.315%にあたる2,031円が差し引かれ、手取りは7,969円になります。確定申告をして総合課税を選んだとしても、上場株式の配当のように配当控除を使って税金を減らすことはできません。分配金の利回りを比べるときは、税金が差し引かれたあとの手取り額で考えると、実際に受け取る金額がわかりやすくなります。
J-REITの分配金は、「配当所得。ただし配当控除はなし」と覚えておきましょう。
売却益は譲渡所得(上場株式等に係る譲渡所得)
J-REITを売却して得た利益は、譲渡所得として課税されます。 上場株式と同じく、上場株式等に係る譲渡所得として扱われます。
J-REITを買ったときより高い価格で売れば、その差額が売却益になります。売却益には、上場株式を売ったときと同じく、所得税15.315%と住民税5%を合わせた20.315%の税金がかかります。 証券会社で源泉徴収ありの特定口座を使っていれば、売却時に税金が差し引かれるため、確定申告をしなくてもかまいません。また、上場株式等の扱いになるので、上場株式など他の銘柄を売って出た損失と、J-REITの売却益を相殺することもできます。
たとえば、1口12万円で買ったJ-REITを2口、1口15万円で売ったとします。売却益は(15万円−12万円)×2口=6万円で、税金は6万円×20.315%=12,189円です。一方、同じ年に別の上場株式を売って6万円の損失が出ていれば、売却益と損失を相殺でき、この取引にかかる税金はなくなります。なお、J-REITは新NISAの成長投資枠でも購入でき、NISA口座で買えば分配金や売却益が非課税になります。
J-REITの売却益は、「上場株式と同じく譲渡所得で、税率は20.315%」と押さえておきましょう。
現物の不動産投資と比べた税金と特徴の違い
J-REITは、現物の不動産を直接持つ投資と比べて、少額で始められ、換金しやすく、管理の手間がかからない点が特徴です。 一方で、毎日の価格変動があり、物件を自分で選ぶことはできません。
現物の不動産投資では、自分で物件を選び、ローンを組んで購入し、入居者の募集や修繕にも対応します。収益は大きくなる可能性がありますが、多額の資金と手間がかかり、売りたいときにすぐ売れるとは限りません。 J-REITでは、こうした手間を専門家に任せられ、複数の物件に分散して投資できます。税金の面でも、現物の不動産の家賃収入は不動産所得として総合課税になるのに対し、J-REITの分配金は配当所得、売却益は上場株式等の譲渡所得と、株式に近い扱いになります。
たとえば、手元に100万円あって不動産に投資したい人が、現物のワンルームマンションを買うのは難しいでしょう。しかし、J-REITなら100万円で複数の銘柄に分けて投資することもできます。反対に、自分で物件を選んで手をかけ、収益を最大化したい人には、現物の不動産投資のほうが向いているかもしれません。目的や資金に合わせて選ぶことが大切です。
J-REITは、「少額・分散・換金しやすい」不動産投資と覚えておきましょう。
まとめ|J-REITのしくみと税金を知って少額から不動産投資を始めよう
不動産の小口化・証券化とJ-REITのポイントを振り返り
不動産の小口化は、複数の投資家が出資し合って共同で1つの不動産に投資する手法で、不動産の証券化は、現物の不動産を証券化し、細分化された証券に出資して収益の分配を受ける手法です。 どちらも、多額の資金が必要な不動産投資を、少ない資金で行えるようにするしくみです。
不動産の証券化の代表が、日本版の不動産投資信託であるJ-REITです。J-REITは上場されているので市場で自由に売買でき、クローズドエンド型なので解約請求には応じず、換金するときは市場で売却します。 売買の仕方や税金の取扱いは基本的に上場株式と同じで、分配金は配当所得(配当控除はなし)、売却益は上場株式等に係る譲渡所得です。
たとえば、「J-REITは解約請求に応じる」「J-REITの分配金は配当控除の対象になる」という文章は、どちらも誤りです。上場株式と同じ点と違う点をセットで覚えておくと、試験でも実際の投資でも迷わなくなります。
J-REITは、「上場・解約不可・配当所得(配当控除なし)・譲渡所得」の4点で整理しましょう。
J-REITを始める前に確認したいポイント
J-REITを始めるときは、どんな不動産に投資している銘柄なのかと、分配金の水準、価格の変動を確認しておきましょう。 同じJ-REITでも、投資対象によって値動きの特徴が違います。
オフィスビル中心の銘柄は景気の影響を受けやすく、賃貸住宅中心の銘柄は比較的安定しやすいなど、投資する不動産の種類によってリスクの性質が変わります。分配金の利回りだけで選ぶのではなく、保有物件の種類や地域、借入れの状況も確認すると安心です。 税金の面では、特定口座(源泉徴収あり)を使えば申告の手間が省け、NISA口座を使えば分配金や売却益が非課税になります。
たとえば、まずは複数の物件に分散している銘柄を少額で買い、分配金の受け取りや値動きを体験してみるのもひとつの方法です。不動産投資の利回りの見方については、不動産投資の利回りの記事もあわせて読んでみてください。
しくみと税金を理解したうえで、自分に合った形で不動産投資を始めてみましょう。