「家を買い替えるとき、売った家の利益に税金がかかるのはつらい」「親から相続した実家が空き家のまま。売ったら税金はいくらかかるの?」と悩んだことはありませんか。マイホームの買い替えや、相続した空き家の売却は、多くの人が人生で一度は経験する場面です。ところが、使える特例がいくつもあるうえに要件も細かいため、どれを使えばよいのか迷いやすいところです。
本記事では、特定居住用財産の買換えの特例と税金の繰り延べのしくみ、マイホームを買い替えたときの譲渡損失の損益通算と繰越控除、相続した空き家を売ったときの3,000万円特別控除の要件と期限、相続税の取得費加算の特例との選択、低未利用土地を売ったときの100万円控除についてわかりやすく整理します。具体的な金額で計算するので、読み終えるころには、自分の状況でどの特例が使えそうかを判断できるようになります。
マイホームの買い替えや空き家の売却の特例は、「どんな場面で使えるか」と「主な要件は何か」を押さえれば決して難しくありません。まずは、買換えの特例から、一緒に確認していきましょう。
マイホームの買換えの特例と譲渡損失の特例
特定居住用財産の買換えの特例の要件
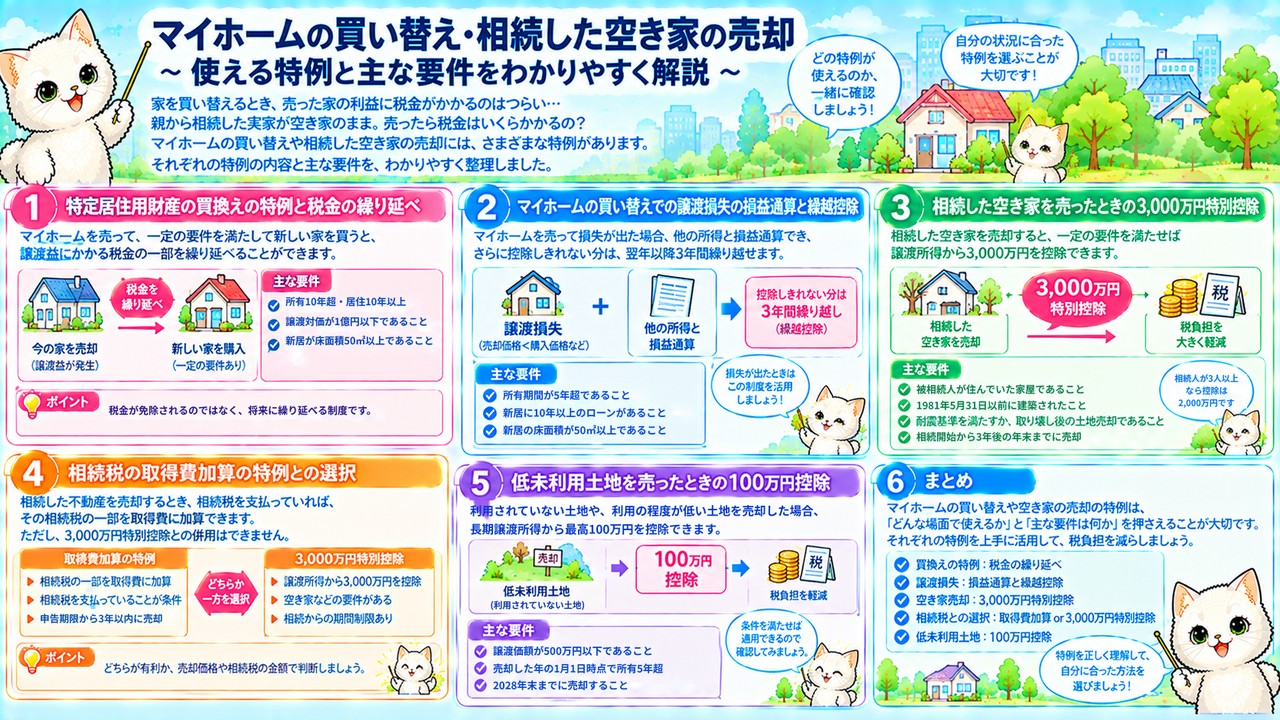
所有期間10年超・居住期間10年以上の居住用財産を1億円以下で譲渡し、新たに床面積50㎡以上の居住用財産を購入した場合、一定の要件を満たせば、譲渡益に対する税金を繰り延べることができます。 これを特定居住用財産の買換えの特例といいます。
所有期間は、譲渡した年の1月1日時点で判定します。新しく買う居住用財産は、床面積が50㎡以上で、一定の省エネ性能があることが必要です。 長く住んだマイホームから、性能の良い住まいへの住み替えを後押しするための特例なので、所有期間と居住期間の両方が10年以上必要とされています。譲渡対価が1億円を超える高額な住宅は対象外です。所有期間と居住期間はどちらも10年以上が目安ですが、所有期間は「10年超」、居住期間は「10年以上」と表現が違う点にも注意しましょう。
たとえば、2012年に購入して住み続けてきた一戸建てを、2026年に8,000万円で売り、床面積90㎡の省エネ性能のある新築マンションに買い替えたとします。2026年1月1日時点の所有期間は13年以上、居住期間も10年以上あり、譲渡対価も1億円以下なので、要件を満たせばこの特例を使えます。一方、同じ家でも1億2,000万円で売れた場合や、買い替え先が床面積45㎡の部屋だった場合は、特例の対象になりません。
買換えの特例は、「所有10年超・居住10年以上、1億円以下で売り、50㎡以上の家を買う」と覚えておきましょう。
買換えの特例は税金が「なくなる」のではなく「繰り延べ」
買換えの特例は、譲渡益に対する税金が免除されるのではなく、将来に繰り延べられる特例です。 売った年には税金がかからなくても、新しい住まいを将来売るときに、繰り延べた分も含めて課税されます。
居住用財産の3,000万円の特別控除は、控除した分の税金が最終的になくなります。これに対して買換えの特例は、今回の税金を先送りするしくみなので、将来の売却時に税負担が戻ってくる点が大きな違いです。 なお、買換えの特例は、3,000万円の特別控除や居住用財産の軽減税率の特例と併用できず、どちらを使うかを選ぶ必要があります。
たとえば、譲渡益が2,500万円の場合、3,000万円の特別控除を使えば譲渡益がすべて控除されるので、税金はかからず、将来に持ち越す負担もありません。一方、譲渡益が6,000万円のように3,000万円を大きく超える場合は、3,000万円控除と軽減税率を使っても税金がかかるため、買換えの特例で繰り延べるほうが、当面の資金繰りの面では有利になることがあります。どちらを選ぶかは、譲渡益の大きさと、新しい家に住み続ける予定かどうかで判断します。新しい家を売る予定がなく、長く住み続けるつもりであれば、繰り延べた税金を払う時期もそれだけ先になります。
買換えの特例は、「税金の免除ではなく繰り延べ、3,000万円控除とは選択」と覚えておきましょう。
買い替えで損が出たら損益通算と繰越控除ができる
譲渡した年の1月1日時点で所有期間が5年超の居住用財産を譲渡して譲渡損失が生じた場合、10年以上の住宅ローンを利用して新たな居住用財産(床面積50㎡以上)を購入したときは、一定の要件を満たせば、譲渡損失をその年のほかの所得と損益通算できます。 損益通算しきれなかった損失は、翌年以降3年間にわたって繰越控除できます。
不動産の譲渡損失は、原則としてほかの所得と損益通算できません。しかし、マイホームの買い替えで損が出た場合には、この特例によって給与所得などと相殺できるため、所得税や住民税を減らすことができます。 ただし、繰越控除を受ける年は、その年の合計所得金額が3,000万円以下でなければなりません。
たとえば、10年前に5,000万円で買ったマンションを4,200万円で売り、取得費などを差し引いた譲渡損失が800万円出たとします。新しい家を35年の住宅ローンで買い、要件を満たしていれば、その年の給与所得600万円と損益通算して所得は0円になり、残りの200万円は翌年に繰り越して控除できます。住宅価格が下がった時期に買い替える人にとっては、心強い特例です。損益通算によって所得が減れば、源泉徴収された所得税が還付され、翌年の住民税も少なくなります。
譲渡損失の特例は、「所有5年超、10年以上のローンで買い替え、損益通算と3年間の繰越控除」と覚えておきましょう。
相続した空き家を売ったときの3,000万円特別控除
空き家の特例は相続した家を売ると3,000万円を控除できる
相続の開始の直前に被相続人が住んでいた家屋で、相続によって空き家になったものを一定期間内に譲渡した場合には、譲渡所得の金額から3,000万円を控除できます。 これを空き家にかかる譲渡所得の特別控除といいます。
この特例は、相続した実家が空き家のまま放置されることを防ぎ、売却を後押しするために設けられています。ただし、相続人が3人以上いる場合には、控除額は1人あたり2,000万円までとなります。 空き家を売った相続人ごとに控除を受けられるしくみですが、相続人が多い場合は1人あたりの控除額が小さくなります。居住用財産の3,000万円特別控除と同じく、控除を受けるには確定申告が必要です。
たとえば、一人っ子の相続人が、亡くなった父親の実家を5,000万円で売ったとします。昔の取得費がわからず概算取得費250万円(5,000万円×5%)を使い、取り壊し費用や仲介手数料などの譲渡費用が300万円かかった場合、譲渡益は4,450万円です。空き家の特例で3,000万円を控除すると課税譲渡所得は1,450万円となり、長期譲渡所得の20%で税額は290万円です。特例を使わなければ890万円なので、600万円少なくなります。
空き家の特例は、「相続した空き家を売ると3,000万円控除、相続人3人以上なら2,000万円」と覚えておきましょう。
空き家の特例の主な適用要件
空き家の特例を受けるには、1981年5月31日以前に建築された家屋であることや、マンションなどの区分所有建物でないことなど、いくつかの要件を満たす必要があります。 相続した家なら何でも対象になるわけではありません。
主な要件は、相続開始まで被相続人が住んでいて相続によって空き家になったこと、1981年5月31日以前に建築された家屋であること、マンションなどの区分所有建物でないこと、相続開始の直前に被相続人以外に住んでいた人がいないこと、相続開始日から3年を経過する日の属する年の12月31日までに譲渡したこと、譲渡対価が1億円以下であることです。1981年5月31日以前という要件は、古い耐震基準で建てられた家屋を想定しているためです。
たとえば、父親が1975年に建てた一戸建てに一人で住んでいて、2024年2月に亡くなった場合、相続開始日から3年を経過する日は2027年2月なので、2027年12月31日までに売る必要があります。一方、父親が1990年に建てた家や、父親が住んでいた分譲マンションは、相続しても空き家の特例の対象になりません。父親と同居していた家族がいた場合も、相続開始直前に被相続人以外の人が住んでいたため、対象外となります。
空き家の特例は、「1981年5月31日以前の一戸建て、ほかに住人なし、3年目の年末まで、1億円以下」と覚えておきましょう。
2027年12月末までの譲渡が対象、取り壊して売ってもよい
空き家の特例は、要件に該当する家屋を、2016年4月1日から2027年12月31日までに譲渡した場合に適用できます。 期限がある特例なので、相続した空き家を売る予定がある人は、売却の時期に注意が必要です。
空き家の特例は、家屋をそのまま売る場合だけでなく、空き家の全部を取り壊して、その敷地を譲渡した場合にも適用することができます。また、2019年4月1日以後に行う譲渡については、被相続人が相続開始直前まで老人ホーム等に入所していた場合でも、一定のときは被相続人が住んでいたものとして適用できます。 実家に一人で住んでいた親が、最後の数年を老人ホームで過ごすケースは少なくないため、この扱いは実務でも重要です。
たとえば、母親が実家から老人ホームに移り、そこで亡くなった場合でも、一定の要件を満たせば、空き家になっていた実家を売ったときにこの特例を使えます。古い家屋のままでは買い手がつきにくい場合は、取り壊して更地にしてから売っても特例の対象です。ただし、取り壊すと固定資産税の住宅用地の特例が使えなくなるため、売るまでの期間が長くなりそうなら、取り壊す時期にも気を配りましょう。
空き家の特例は、「2027年12月末までの譲渡、取り壊してもOK、老人ホーム入所でも一定の場合はOK」と覚えておきましょう。
取得費加算の特例との選択と低未利用土地の100万円控除
空き家の特例と相続税の取得費加算の特例は選択適用
空き家の特例は、相続財産にかかる譲渡所得の課税の特例(相続税の取得費加算の特例)と選択して適用することになります。 2つの特例を同時に使うことはできません。
相続税の取得費加算の特例とは、相続や遺贈によって取得した財産を一定期間内に譲渡した場合に、納めた相続税額のうち一定の金額を、譲渡した資産の取得費に加算して譲渡所得を計算できる特例です。一定期間とは、相続開始のあった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までをいいます。 取得費が増えるぶん譲渡所得が減るので、相続税を納めた人の税負担が軽くなるしくみです。
たとえば、相続税がかかるほどの財産を相続し、空き家になった実家を売る場合には、空き家の3,000万円控除を使うか、取得費加算の特例を使うかを比べて、有利なほうを選びます。相続税を納めていない人は取得費加算の特例を使えないので、空き家の特例を検討することになります。一般的には、相続税額が大きい場合は取得費加算の特例が、相続税がかからない場合や少ない場合は空き家の特例が有利になりやすいので、実際の金額で両方を計算して比べることが大切です。相続税の申告期限などは、相続税の計算と申告の記事で詳しく解説しています。
空き家の特例は、「相続税の取得費加算の特例とどちらか一方を選ぶ」と覚えておきましょう。
低未利用土地を500万円以下で売ると100万円を控除できる
2020年7月1日から2028年12月31日までの間に、譲渡価額が500万円以下(一定のものは800万円以下)の低未利用土地等で、その年の1月1日時点の所有期間が5年超のものを譲渡した場合には、長期譲渡所得の金額から最高100万円を控除できます。 低未利用土地等とは、空き地や空き家、一時的に利用されている資材置場などのことです。
地方では、使われていない土地を売っても価格が低く、譲渡にかかる費用や税金を考えると、売るのをためらう人が少なくありません。この特例は、そうした低未利用の土地の売却を後押しし、新たな利用につなげるために設けられています。 譲渡価額に上限があるため、比較的安い土地の売却が対象になります。所有期間5年超という要件があるので、長期譲渡所得になる土地に限られる点も押さえておきましょう。
たとえば、親から受け継いで長年使っていない空き地を400万円で売り、概算取得費20万円(400万円×5%)と仲介手数料などの譲渡費用30万円を差し引いた長期譲渡所得が350万円だったとします。100万円を控除すると課税譲渡所得は250万円となり、税額は250万円×20%=50万円です。特例を使わなければ70万円なので、20万円少なくなります。
低未利用土地の特例は、「500万円以下で売る、所有5年超、最高100万円控除」と覚えておきましょう。
マイホームと空き家の特例を場面ごとに整理する
不動産を売るときの特例は、どんな不動産を、どんな事情で売るのかによって使えるものが変わるので、場面ごとに整理しておくと迷いません。 特例によっては併用できないものもあります。
自宅を売って利益が出たときは、3,000万円の特別控除と、所有期間10年超なら軽減税率の特例を使えます。自宅を買い替えるときは、買換えの特例で税金を繰り延べることもできますが、3,000万円控除や軽減税率とは選択になります。 買い替えで損が出たときは、損益通算と繰越控除の特例を検討します。相続した空き家を売るときは空き家の特例か取得費加算の特例を選び、安い空き地を売るときは低未利用土地の100万円控除を検討します。いずれの特例も、要件を満たしているかを売る前に確認しておくことが何より大切です。
たとえば、親が住んでいた実家を相続した人であれば、まず家屋の建築年と区分所有建物かどうかを確認し、空き家の特例の対象になるかを判断します。対象外であっても、相続税を納めていれば取得費加算の特例を使える可能性があります。譲渡所得の基本の計算と3,000万円控除・軽減税率は、不動産を譲渡したときの税金の記事で詳しく解説しています。
不動産を売るときの特例は、「利益・買い替え・損失・空き家・安い土地」の場面ごとに覚えておきましょう。
▼ 次に読みたい記事
まとめ|買換えや空き家の特例を知って不動産を上手に手放そう
買換え・譲渡損失・空き家の特例のポイントを振り返り
特定居住用財産の買換えの特例は、所有期間10年超・居住期間10年以上の自宅を1億円以下で売り、床面積50㎡以上の住まいを買った場合に、譲渡益に対する税金を繰り延べる特例です。 税金がなくなるのではなく、将来に先送りされる点に注意が必要です。
マイホームの買い替えで譲渡損失が出た場合は、所有期間5年超、10年以上の住宅ローンの利用などの要件を満たせば、損益通算と翌年以降3年間の繰越控除ができます。相続した空き家を売った場合は、1981年5月31日以前に建築された一戸建てなどの要件を満たせば、3,000万円(相続人3人以上なら2,000万円)を控除でき、取り壊して敷地を売っても対象になります。 空き家の特例は2027年12月31日までの譲渡が対象で、相続税の取得費加算の特例とは選択です。低未利用土地は、500万円以下で売れば最高100万円を控除できます。
たとえば、相続した実家を5,000万円で売った場合でも、空き家の特例を使えば税額が890万円から290万円に減ります。特例を知っているかどうかで、手元に残るお金が大きく変わるのです。一方で、要件を1つでも満たさなければ特例は使えないため、事前の確認が欠かせません。
マイホームや空き家を売るときは、「使える特例と主な要件」をセットで覚えておきましょう。
売る前に特例の期限と要件をチェックしよう
特例の多くには期限や細かい要件があるため、不動産を売る前に確認しておくことが大切です。 売ってから要件を満たしていないことに気づいても、あとから取り戻すことはできません。
まずは、売る予定の不動産の取得日や建築年、相続開始日を確認し、それぞれの特例の期限に間に合うかを計算してみましょう。空き家の特例は相続開始日から3年を経過する日の属する年の12月31日まで、制度自体も2027年12月31日までの譲渡が対象です。 特例を使うには、税金が0円になる場合でも確定申告が必要になることがほとんどです。
たとえば、相続した実家の片付けに時間がかかりそうな場合は、売却の期限から逆算して、いつまでに不動産会社に相談するかを決めておくと安心です。買い替えを考えている人は、新しい家の床面積や省エネ性能、住宅ローンの期間が特例の要件を満たすかも、契約前に確認しておきましょう。特例の判断が難しいときは、税務署や税理士に相談するのもひとつの方法です。保有している間の固定資産税は、固定資産税と都市計画税の記事で詳しく解説しています。
不動産を売る前に、「期限・要件・確定申告」の3つをチェックしておきましょう。