「相続税の総額は分かったけど、自分は結局いくら払えばいいのか分からない」「申告っていつまでに何をすればいいの?」というように、相続税の計算の最終段階でつまずいてしまう方は少なくありません。
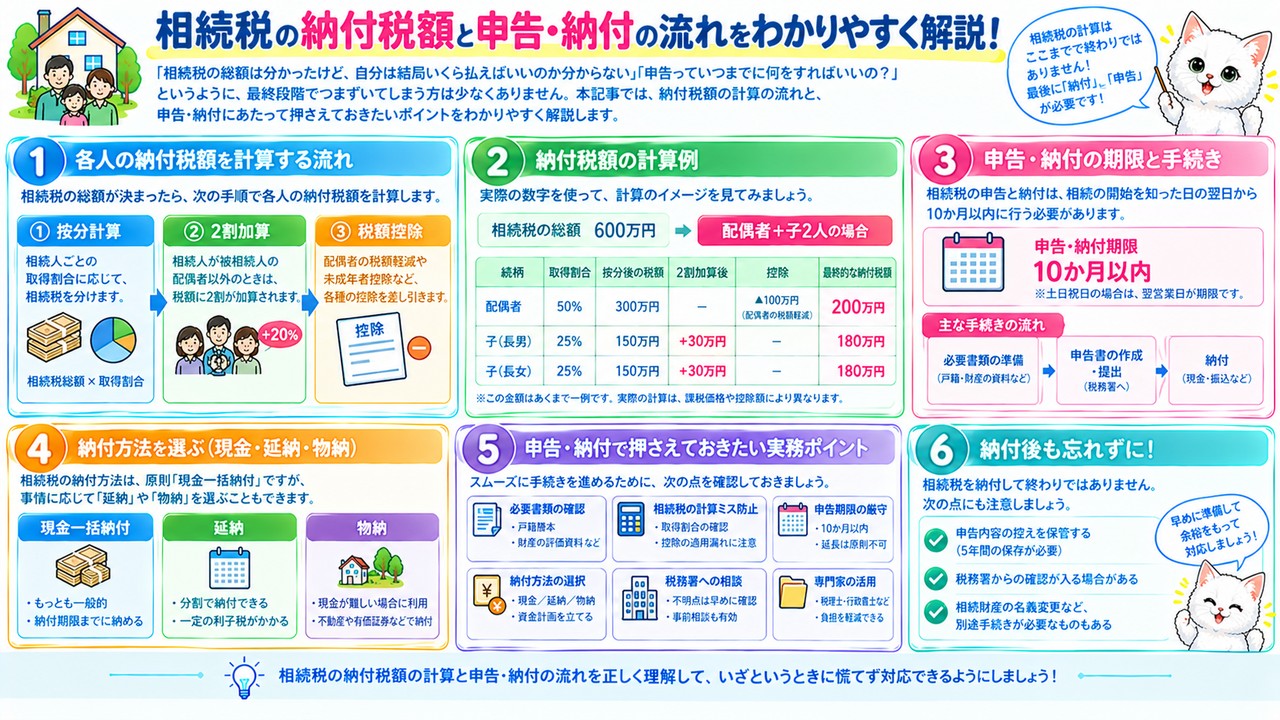
本記事では、相続税の総額から各人の納付税額を計算する流れ(按分計算・2割加算・税額控除)と、申告・納付にあたって押さえておきたい実務上のポイントをわかりやすく解説します。本記事を読めば、自分がいくら相続税を負担することになるのかという計算方法から、申告期限や納付方法(延納・物納)までを体系的に理解できます。
納付税額の計算と申告・納付の流れを正しく押さえて、いざというときに期限に慌てず対応できるようにしておきましょう。
相続税の総額はどう計算する?基礎控除と速算表を使いこなそう
遺産に係る基礎控除
相続税の総額を計算するには、まず各人の課税価格の合計額から「遺産に係る基礎控除」を差し引いて、課税遺産総額を求める必要があります。基礎控除額に満たない相続財産には相続税がかからない仕組みになっているため、正しい基礎控除額を計算することが、その後の税額計算全体の前提になります。
遺産に係る基礎控除額は「3,000万円+600万円×法定相続人の数」という計算式で求めます。ここでの法定相続人の数は、生命保険金等の非課税限度額を計算するときと同じく、相続税の計算上のルールに基づいて数える必要があり、相続の放棄があった場合は放棄がなかったものとして人数に算入し、養子については被相続人に実子がいる場合は1人まで、実子がいない場合は2人までしか算入できません。たとえば、被相続人に妻・実子・実子・養子がいて、実子の1人が相続を放棄していたとしても、相続税の計算上は放棄がなかったものとして数えるため、法定相続人の数は4人となり、基礎控除額は3,000万円+600万円×4人=5,400万円になります。
基礎控除額の計算式自体は単純ですが、法定相続人の数え方を誤ると計算全体がずれてしまうため、慎重に確認することが大切です。相続税の総額はこの基礎控除額を差し引いた「課税遺産総額」をもとに計算していくため、基礎控除額の計算を間違えると、その後の総額計算や各人の納付税額の計算まで連鎖的にずれてしまう点も押さえておきましょう。
相続税の総額の計算
課税遺産総額を求めたら、それを各相続人の法定相続分で按分し、速算表を使って各人の仮の税額を計算したうえで合算し、相続税の総額を求めます。相続税の総額は、実際の遺産分割の方法にかかわらず、いったん法定相続分どおりに取得したと仮定して計算する仕組みになっているためです。
具体的には、まず各人の課税価格を合計し、そこから基礎控除額を差し引いて課税遺産総額を計算します。次に、この課税遺産総額を各相続人の法定相続分で按分し、それぞれの金額に相続税の速算表(取得金額に応じて10%から55%の税率と控除額が定められた表)を当てはめて仮の税額を計算します。たとえば妻・子A・子Bの課税価格がそれぞれ15,800万円・5,000万円・4,000万円(合計24,800万円)で、法定相続人が3人の場合、基礎控除額は3,000万円+600万円×3人=4,800万円となり、課税遺産総額は24,800万円-4,800万円=20,000万円です。これを法定相続分(妻2分の1、子A・子Bそれぞれ4分の1)で按分すると、妻の取得金額は10,000万円、子A・子Bはそれぞれ5,000万円となり、速算表を当てはめると妻は10,000万円×30%-700万円=2,300万円、子A・子Bはそれぞれ5,000万円×20%-200万円=800万円となって、これらを合計した3,900万円が相続税の総額になります。
相続税の総額の計算は、実際の遺産の分け方ではなく法定相続分をベースにする点を理解しておくと、計算の流れが把握しやすくなります。
各人の納付税額を計算する3つのステップ
各人の算出税額の計算
相続税の総額を計算したら、次にそれぞれの相続人が実際に取得した財産の割合に応じて按分し、各人の算出税額を求めます。相続税の総額はあくまで法定相続分で仮計算した金額であり、実際の納税額は各相続人が実際に取得した財産の割合に応じて負担する必要があるためです。
各人の算出税額は「相続税の総額×(各人の課税価格÷課税価格の合計額)」という計算式で求めます。この按分割合の計算では、小数点以下第3位を四捨五入して計算するのが基本ですが、按分割合の合計が1になるのであれば、その財産の取得者全員が選択した方法で計算することも認められています。先ほどの例(相続税の総額3,900万円、妻・子A・子Bの課税価格が15,800万円・5,000万円・4,000万円、合計24,800万円)で計算すると、妻の算出税額は3,900万円×15,800万円/24,800万円(按分割合0.64)=2,496万円、子Aは3,900万円×5,000万円/24,800万円(按分割合0.20)=780万円、子Bは3,900万円×4,000万円/24,800万円(按分割合0.16)=624万円となります。
各人の算出税額は、相続税の総額を実際の取得割合で振り分けた金額であり、ここから後述する2割加算や税額控除を反映させて、最終的な納付税額を求めていくことになります。
相続税額の2割加算
被相続人の配偶者および1親等の血族以外の人が相続や遺贈によって財産を取得した場合は、算出税額に2割が加算されます。配偶者や子・父母以外の人が相続することは偶然性が高く、財産の取得が一代飛ばされることにもなるため、税負担の公平性を保つ目的でこの加算が設けられています。
2割加算の対象となるのは、被相続人の配偶者および1親等の血族(子、父母。子の代襲相続人を含む)以外の人で、具体的には兄弟姉妹や孫、祖父母などが該当します。加算額は「算出税額×20%」というシンプルな計算式で求められますが、対象者の判定さえ間違えなければ計算自体は難しくありません。ここで注意したいのは、子の代襲相続人である孫は2割加算の対象外である一方、子の代襲相続人ではない通常の孫は2割加算の対象になるという点です。
誰が2割加算の対象になるかは間違えやすいポイントなので、代襲相続人かどうかを含めて正確に判定する必要があります。たとえば算出税額が800万円の相続人が2割加算の対象になる場合、加算額は800万円×20%=160万円となり、この加算額を反映させたうえで、次に説明する税額控除を差し引いていくことになります。
税額控除の種類
算出税額から各種の税額控除を差し引いて、ようやく各人の納付税額が確定します。二重課税の排除や、担税力の低い相続人への配慮など、それぞれ異なる目的から複数の税額控除が設けられているためです。
主な税額控除には、生前贈与加算の対象となった人が贈与税を課されていた場合にその贈与税額を控除する「贈与税額控除」、配偶者が取得した財産が1億6,000万円または配偶者の法定相続分相当額のいずれか多い金額以下であれば相続税がかからない「配偶者の税額軽減」、相続人が未成年者の場合に「(18歳-相続開始時の年齢)×10万円」を控除する「未成年者控除」、相続人が障害者の場合に「(85歳-相続開始時の年齢)×10万円(特別障害者は20万円)」を控除する「障害者控除」、10年以内に2回以上相続があった場合の「相次相続控除」、外国で相続税に相当する税が課された場合の「外国税額控除」があります。このほか、相続時精算課税制度を適用して贈与税を支払っている場合は、その贈与税額を相続税額から控除でき、支払った贈与税額が相続税額を超える場合には超過額が還付されます。
控除の種類が多いため、自分や家族に当てはまる控除がないか一つずつ確認していくことが、納付税額を正しく計算するポイントです。
相続税の申告と納付で押さえておきたいポイント
相続税の申告
相続税の申告書は、相続や遺贈によって財産を取得した人が、相続の開始があったことを知った日の翌日から10カ月以内に、被相続人の死亡時における住所地の所轄税務署長に提出する必要があります。相続財産が基礎控除以下であれば申告は不要ですが、配偶者の税額軽減や小規模宅地等の特例といった一定の特例の適用を受ける場合は、その特例によって納付税額が0円になったとしても申告そのものは必要になります。
たとえば配偶者の税額軽減の適用を受けて配偶者の納付すべき相続税額が0円になる場合でも、相続税の申告書を提出する必要があります。また、相続税の申告期限までに遺産分割が行われていない場合には、配偶者の税額軽減の特例や小規模宅地等の特例を受けることができませんが、その場合はいったんこれらの特例を受けない形で申告し、申告期限から3年以内に遺産分割が行われたときに更正の請求をすることで、特例の適用を受けることができます。なお、相続人の誰かが相続税を納めなかった場合には、相続人全員が連帯してその相続税を納める責任を負う点にも注意が必要です。
「納付税額が0円だから申告しなくてよい」と誤解しやすい部分なので、特例を使う場合は納付税額にかかわらず申告が必要になる点を覚えておきましょう。
相続税の納付方法
相続税は納期限までに金銭で一括納付することが原則ですが、それが困難な場合には「延納」、延納でも金銭納付が難しい場合には「物納」という方法も認められています。相続財産は不動産など換金しにくい財産が中心になることも多く、金銭一括納付を一律に求めると相続人の負担が過大になりかねないため、段階的に納付方法の選択肢が用意されています。
延納は相続税の全部または一部を年払いで分割納付する方法で、金銭一括納付が困難であること、納付すべき相続税額が10万円を超えていること、延納申請書を申告書の提出期限までに提出すること、原則として担保を提供すること(延納税額が100万円以下かつ延納期間が3年以下の場合は不要)などの要件を満たす必要があり、延納税額には利子税もかかります。延納でも金銭納付が困難な場合に認められる物納は、相続財産そのものによって相続税を納付する方法で、物納する財産は国内にある相続財産に限られ、国債・地方債・不動産・上場株式等が第1順位、非上場株式等が第2順位、動産が第3順位という順位に従って選ぶ必要があります。なお、延納と物納は任意に選択できるものではなく、金銭一括納付→延納→物納という優先順位に沿って、困難な場合に次の方法へ進む仕組みになっている点にも注意が必要です。
延納・物納はどちらも一定の要件を満たした場合にのみ認められる例外的な納付方法であることを理解し、まずは金銭一括納付を基本に据えて資金計画を立てておくことが大切です。
まとめ:納付税額の計算と申告・納付の流れを押さえて期限内の対応を
相続税の納付税額は、課税価格の合計額から基礎控除を差し引いて課税遺産総額を求め、それを法定相続分で按分して速算表で計算した相続税の総額を、実際の取得割合で按分し、2割加算や各種の税額控除を反映させることで確定します。計算の流れを一つずつ追っていくと、複雑に見える手続きも整理しやすくなります。申告期限(10カ月以内)や納付方法(金銭一括納付が原則で、延納・物納は例外的な方法)についても早めに理解しておくことで、実際の相続が発生したときに慌てずに対応できます。特例の適用を受ける場合は納付税額が0円でも申告が必要になるなど、見落としやすいポイントも多いため、実際の申告にあたっては税理士などの専門家に相談しながら進めることをおすすめします。