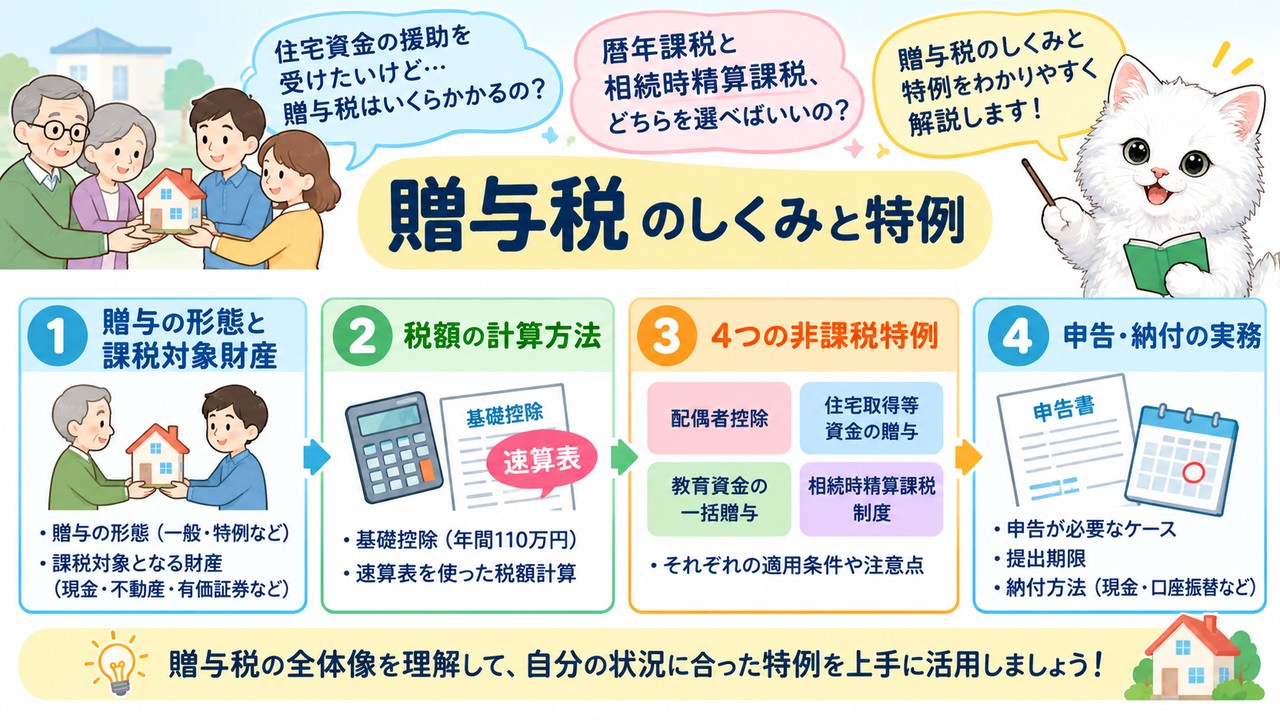
「親や祖父母から住宅資金の援助を受けたいけれど、贈与税がいくらかかるのか分からず二の足を踏んでいる」「暦年課税と相続時精算課税、結局どちらを選べばいいの?」というように、贈与税の複雑な制度に戸惑ってしまう方は少なくありません。
本記事では、贈与の形態や課税対象財産の基本から、基礎控除・速算表を使った税額計算の方法、配偶者控除や相続時精算課税制度をはじめとする4つの非課税特例、さらに申告・納付の実務までを体系的に解説します。本記事を読めば、贈与税の全体像を理解したうえで、自分の状況に合った特例の活用方法や注意すべきポイントを把握できるようになります。
贈与税のしくみと特例を正しく理解して、賢く資金を受け渡しできるようにしておきましょう。
贈与税とは?基本のしくみをおさえよう
贈与の4つの形態(定期贈与・負担付贈与・死因贈与・通常の贈与)
贈与税を理解する第一歩は、そもそも「贈与」にはいくつかの形態があり、それぞれ性質が異なるという点を押さえることです。贈与は「あげます」「もらいます」という当事者双方の意思表示だけで成立する諾成契約であり、書面によるものか口頭によるものかで、契約の効力に違いが生じます。書面による贈与は原則として契約時点でその効力が確定しますが、口頭による贈与は履行が終わっていない部分についていつでも取り消すことができます。また、夫婦間で贈与契約を結んだ場合、婚姻中はいつでもその契約を取り消すことができますが、すでに履行が終わった部分については取り消せません。
贈与の形態は大きく4つに分類されます。「定期贈与」は毎年一定額を贈与するという契約で、贈与者または受贈者のどちらかが死亡すると、その時点で効力を失います。「負担付贈与」は、受贈者に一定の債務を負担させることを条件に財産を贈与する契約です。「死因贈与」は、贈与者が死亡したことによって初めて効力が生じる贈与で、贈与税ではなく相続税の課税対象になる点が特徴です。そして、これら以外の一般的な贈与が「通常の贈与」にあたります。
この4つの形態のうち、死因贈与だけは贈与税ではなく相続税の対象になるという点は特に誤解しやすいポイントなので、しっかり区別しておきましょう。
贈与税を負担するのは誰?(納税義務者と法人がからむ場合の違い)
贈与税は、個人から個人への財産の移転に対して課される税金であり、誰が納税義務者になるのかを正しく理解しておくことが、贈与税を考えるうえでの出発点になります。
贈与税の納税義務者となるのは、贈与によって財産を取得した個人です。ここで注意したいのは、贈与の当事者に法人が関わるケースの扱いです。法人から個人へ財産が贈与された場合、その個人には贈与税ではなく所得税が課されます。逆に、個人から法人へ財産が贈与された場合には、その法人に法人税が課されることになり、いずれのケースも贈与税の対象にはなりません。また、贈与財産の取得時期についても、書面による贈与はその契約の効力が発生した時、口頭による贈与は贈与の履行があった時とされており、この取得時期が贈与税の課税年度を判断する基準になります。
たとえば会社の役員が自社から金銭を受け取った場合、それが贈与という形であっても所得税の課税対象となり、贈与税の申告は不要です。反対に、個人が経営する会社に対して個人が財産を無償で渡した場合には、受け取った会社側に法人税が課されることになり、こちらも贈与税とは切り離して考える必要があります。日常的には「贈与」という言葉がやり取りされていても、当事者のどちらかが法人であれば適用される税目そのものが変わってくるため、まずは贈与の当事者が個人同士かどうかを確認することが判断の出発点になります。「贈与税がかかるのは個人間の贈与に限られる」という原則を押さえておくと、法人が関わる場面での判断に迷わずに済みます。
贈与税はどうやって計算する?
課税される財産・されない財産(本来の贈与財産・みなし贈与財産・非課税財産)
贈与税の計算をする際にまず理解しておきたいのが、どの財産が課税対象になり、どの財産が対象外になるのかという線引きです。贈与税は、実際に贈与を受けた「本来の贈与財産」だけでなく、実質的に贈与と同じ経済的効果を持つ「みなし贈与財産」も課税対象に含める仕組みになっています。
みなし贈与財産には、生命保険金等(保険料を負担していない人が保険金を受け取った場合)、低額譲受(著しく低い価額で財産を譲り受けた場合の時価との差額)、定期金の権利、債務免除(借入金の免除を受けた場合の免除額)、負担付贈与などが該当します。一方で、扶養義務者から受け取る通常必要な生活費や教育費、社会通念上相当と認められる祝い金・香典等、法人から個人が贈与を受けた財産(所得税の対象になるため)、相続開始の年に被相続人から贈与を受けた財産(相続税の課税対象になるため)などは非課税財産とされ、贈与税はかかりません。
たとえば親名義の不動産を子が時価よりも著しく低い価額で譲り受けた場合、実際にお金のやり取りが「贈与」という形をとっていなくても、時価と実際の支払額との差額部分がみなし贈与財産として贈与税の課税対象になります。「もらった」という直接的な形でなくても、実質的に利益を受けていればみなし贈与財産として課税対象になるという点は見落としがちなので注意が必要です。
基礎控除と速算表を使った税額計算
贈与税がかかる財産の範囲を確認したら、次はいよいよ具体的な税額の計算です。贈与税には受贈者1人につき年間110万円の基礎控除があり、この基礎控除を差し引いた金額に、贈与の種類に応じた速算表を当てはめて税額を求めます。
贈与税の速算表には「一般贈与財産用」と「特例贈与財産用」の2種類があります。特例贈与財産用の税率(特例税率)が適用されるのは、直系尊属(父母・祖父母など)から18歳以上の受贈者への贈与に限られ、それ以外の贈与にはすべて一般税率が適用される一般贈与財産用の速算表を使います。特例税率のほうが一般税率よりも低めに設定されているため、同じ金額の贈与でも、誰から誰への贈与かによって税額が変わってきます。たとえば基礎控除後の課税価格が550万円の場合、一般贈与財産として計算すると贈与税額は67万円になりますが、特例贈与財産として計算すると58万円になり、9万円の差が生じます。
この差額は、贈与を受けるタイミングや贈与者・受贈者の年齢によって適用される税率表そのものが変わってくることを示しており、同じ財産を贈与する場合でも、たとえば祖父母から18歳以上の孫への贈与であれば特例税率の対象になり、兄弟間の贈与であれば一般税率が適用されるといった違いが生じます。同じ550万円の贈与でも、一般税率か特例税率かによって税額が変わることからも分かるように、贈与者と受贈者の関係・年齢を正確に把握することが、正しい税額計算の前提になります。
知っておきたい4つの非課税特例
配偶者控除と住宅取得等資金の非課税制度
贈与税には基礎控除に加えて、一定の要件を満たすことで大きな非課税枠を受けられる特例がいくつか用意されています。特に「贈与税の配偶者控除」と「住宅取得等資金の非課税制度」は、居住用財産や住宅取得という生活の基盤に関わる贈与を対象にしている点が共通しています。
贈与税の配偶者控除は、婚姻期間が20年以上の夫婦間で、居住用不動産またはその取得資金の贈与が行われた場合に適用でき、基礎控除110万円と合わせて2,110万円まで非課税になります。ただし、この特例は同一の配偶者からの贈与について生涯に1回しか適用できず、控除の結果として贈与税額が0円になった場合でも申告は必要です。また、相続開始前の生前贈与加算の対象からは除外される一方、控除しきれなかった枠を翌年以降に繰り越すことはできず、内縁関係にある相手への贈与も対象外です。もう一方の住宅取得等資金の非課税制度は、2026年12月31日までの贈与を対象に、18歳以上で合計所得金額2,000万円以下の人が、床面積40㎡以上240㎡以下の住宅取得等資金の贈与を受けた場合に適用でき、非課税限度額は省エネ等住宅で1,000万円、それ以外の住宅で500万円です。こちらは贈与者の年齢要件が定められていない点が、次に説明する相続時精算課税制度との大きな違いです。
どちらの特例も「非課税だから申告不要」ではなく、適用を受けるためには申告が必要になる点を忘れないようにしましょう。
相続時精算課税制度のポイント
数ある特例の中でも特に慎重な判断が求められるのが「相続時精算課税制度」です。この制度は一度選択すると、その後は暦年課税に戻すことができない不可逆的な選択であるため、仕組みをよく理解したうえで利用するかどうかを検討する必要があります。
相続時精算課税制度を利用できるのは、贈与者が60歳以上の父母または祖父母、受贈者が18歳以上でその贈与者の推定相続人である子または孫という組み合わせに限られます(なお、事業承継税制の特例後継者については、推定相続人でなくても適用を受けられる特例があります)。この制度を利用するには、最初の贈与を受けた年の翌年2月1日から3月15日までに選択届出書を提出する必要があり、贈与財産の種類・贈与の回数・贈与金額にはいずれも制限がなく、贈与者ごと・受贈者ごとに個別に選択できます。税額の計算では、特別控除として累計2,500万円まで非課税となり、それを超えた部分には一律20%の税率で贈与税が課されます。また、この制度には年間110万円の基礎控除が設けられていますが、これは暦年課税の基礎控除とはまったく別枠として扱われる点も押さえておきたいポイントです。
「一度選んだら暦年課税には戻れない」という不可逆性こそが、この制度で最も注意すべきポイントであり、将来の相続まで見据えたうえで選択を検討することが欠かせません。
結婚・子育て資金の一括贈与の非課税措置
子育て世代の経済的な負担を軽減する目的で設けられているのが「結婚・子育て資金の一括贈与に係る贈与税の非課税措置」です。この制度は2027年3月31日までの贈与を対象とした期間限定の措置であり、対象者や資金使途に細かな要件が定められています。
この非課税措置を利用できるのは、直系尊属から18歳以上50歳未満の受贈者への贈与で、受贈者の前年の合計所得金額が1,000万円以下であることが要件です。非課税限度額は受贈者1人につき1,000万円ですが、そのうち結婚費用に充てられる金額は300万円が上限とされており、残りは子育て費用(妊娠・出産・育児にかかる費用)に充てる必要があります。この制度を利用するには金融機関等と資金管理契約を結ぶ必要があり、受贈者が50歳に達したときなど一定の事由が生じると契約は終了します。また、契約期間中に贈与者が死亡した場合には、その時点の残額が相続税の課税対象に加算されるなど、贈与者の相続と関連づけた取扱いがされる点にも注意が必要です。
結婚費用は300万円までしか非課税枠を使えないという内訳の制限は見落としやすいポイントなので、資金使途を計画する際にはあらかじめ確認しておきましょう。
まとめ:贈与税の申告・納付のポイントと全体像
申告が必要なケース・申告期限と提出先
贈与税の計算方法や特例を理解したら、最後に押さえておきたいのが申告と納付の実務です。贈与税の申告書を提出する義務があるのは、実際に贈与を受けた人自身であり、基礎控除額(年110万円)以下の贈与であれば申告は不要ですが、特例を利用する場合はこの原則が変わってきます。
具体的には、贈与税の配偶者控除や住宅取得等資金の非課税制度といった特例の適用を受ける場合には、その結果として納付すべき贈与税額が0円になったとしても、申告書の提出そのものは必要になります。申告書の提出期限は、贈与を受けた年の翌年2月1日から3月15日までで、提出先は受贈者の住所地を所轄する税務署長です。また、受贈者が納付すべき贈与税を納めなかった場合には、贈与者がその贈与財産の価額に相当する金額を限度として、連帯して納付する義務を負うことになります。
たとえば配偶者控除の適用を受けて贈与税額が結果的に0円になるケースでも、税務署はこの特例の適用要件を満たしているかどうかを申告書の内容で確認するため、申告をしていなければ特例そのものが認められません。「非課税だから申告しなくてよい」と誤解しやすい部分ですが、特例を使う場合は納付税額にかかわらず申告が必要になることを覚えておきましょう。
納付方法(原則一括納付、延納は可能だが物納は不可)
申告と並んで確認しておきたいのが、実際の納付方法です。贈与税は納期限までに金銭で一括納付することが原則ですが、一定の要件を満たせば延納が認められる一方で、相続税とは異なり物納は認められていません。
延納は、金銭で一括納付することが困難な場合に、贈与税額の一部または全部を分割して納付できる制度で、一定の要件を満たせば5年以内の期間で延納することができます。ただし、相続税で認められている物納については、贈与税では制度自体が設けられておらず、金銭以外の財産で納付することはできません。この点は、相続財産を中心に物納の選択肢がある相続税の納付方法とは明確に異なるため、混同しないよう注意が必要です。
贈与税は、贈与の形態や課税対象財産の判定から、基礎控除・速算表を使った税額計算、そして配偶者控除や相続時精算課税制度をはじめとする各種特例まで、押さえるべきポイントが多岐にわたります。特例を利用する場合は納付税額が0円でも申告が必要になる点や、相続時精算課税制度は一度選択すると暦年課税に戻せない点など、判断を誤ると後戻りしにくいルールも少なくありません。実際に贈与を検討する際には、こうした全体像を踏まえたうえで、必要に応じて税理士などの専門家に相談しながら進めることをおすすめします。