生命保険に加入しようとしても、「契約者」「被保険者」「保険料」といった専門用語が多く、結局どの保険を選べばいいのか分からなくなってしまう方は少なくありません。保険料がどのように決まっているのか、配当金とは何なのかも、実はよく分からないまま契約している方も多いのではないでしょうか。
本記事では、生命保険の基本用語や3つの分類から、保険料と配当金が決まる仕組み、自分に必要な保障額の計算方法、そして定期保険・終身保険をはじめとする代表的な死亡保障タイプの保険商品まで、わかりやすく解説します。読み終えるころには、保険会社からの提案内容を自分の言葉で理解し、納得して保険を選べるようになるはずです。
生命保険は複雑に見えても、基本のしくみさえ押さえれば決して難しいものではありません。ぜひ本記事を参考に、自分や家族に本当に必要な保障を見極めてください。
生命保険の基本を知ろう|しくみと3つの種類
生命保険の基本用語
生命保険を検討するとき、まず戸惑いやすいのが専門用語の多さです。保険選びの第一歩は、生命保険に登場する基本用語を正しく理解することから始まります。
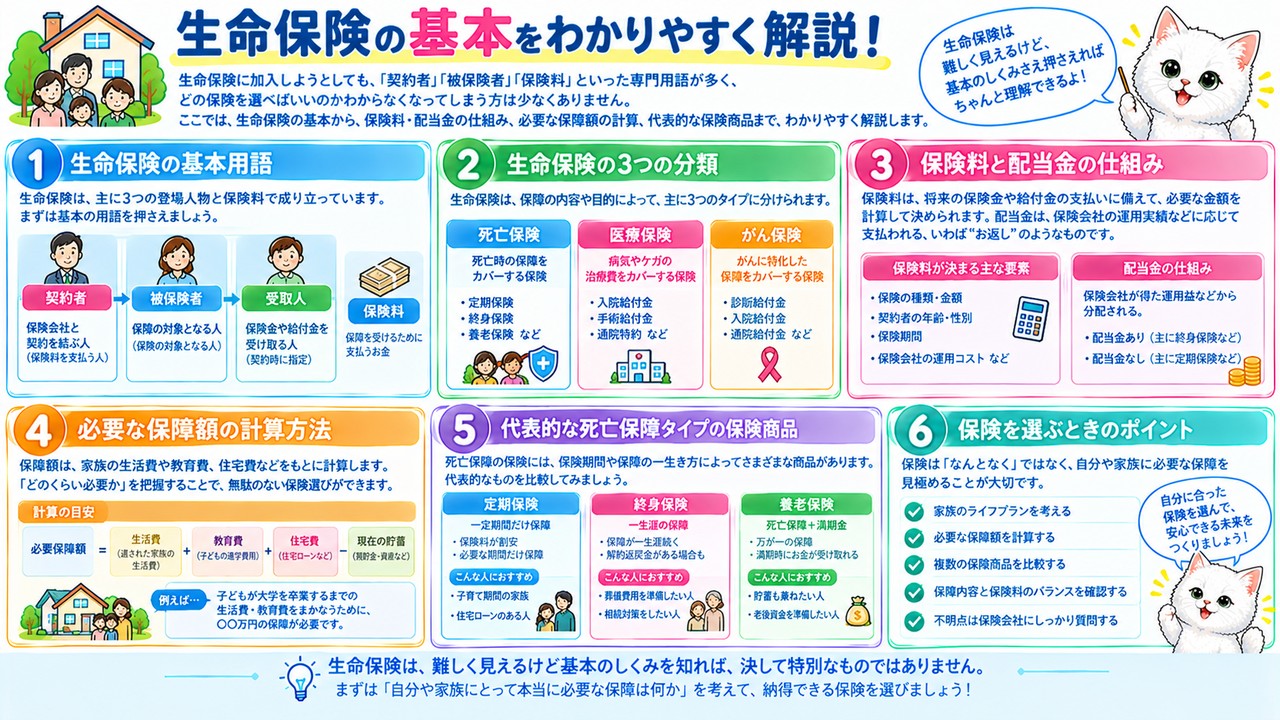
生命保険の登場人物としてまず押さえておきたいのが、契約者・被保険者・受取人の3者です。契約者とは保険会社と契約を結ぶ人のことで、契約上の権利と義務を持ちます。被保険者は保険の対象となっている人、受取人は保険金等の支払いを受ける人を指します。この3者は同一人物のこともあれば、それぞれ異なる人が設定されることもあり、誰が誰であるかによって税金の扱いなどが変わってくるため、契約時にはしっかり確認しておく必要があります。
お金に関する用語も整理しておきましょう。保険料は契約者が保険会社に払い込む金額で、保険金は被保険者が死亡・高度障害になったとき、または満期まで生存した場合に保険会社から受取人に支払われる金額です。これに対し給付金は、被保険者が入院や手術をした際に支払われる金額を指します。また、保険契約を途中で解約した場合に契約者に払い戻される金額を解約返戻金といいます。さらに、生命保険の基本となる部分を主契約、主契約に付加して契約するもの(単独では契約できない)を特約と呼びます。たとえば、終身保険を主契約として、そこに入院時の給付金が受け取れる医療特約を付加する、といった形で保険を組み立てていくのが一般的です。特約は単独では契約できないため、主契約を解約すれば、付加していた特約も同時に消滅する点は覚えておきたいポイントです。これらの用語を知っておくだけでも、保険会社からの説明や契約内容がぐっと理解しやすくなります。
生命保険の3つの種類
生命保険は、保険金が支払われる条件の違いによって、死亡保険・生存保険・生死混合保険の3つに分類されます。
死亡保険は、被保険者が死亡または高度障害になった場合に保険金が支払われる保険です。万が一のことがあったときに、残された家族の生活を経済的に支えることを目的としており、後述する定期保険や終身保険はこの死亡保険に分類されます。一方、生存保険は、一定期間が終わるまで被保険者が生存している場合にのみ保険金が支払われる保険で、老後の生活資金などを準備する個人年金保険が代表例です。
そして、死亡保険と生存保険を組み合わせたものが生死混合保険です。死亡した場合には死亡保険金が、満期まで生存した場合には満期保険金が支払われる仕組みになっており、養老保険がこれにあたります。生死混合保険は、万が一のリスクと老後の資金準備の両方に備えられる反面、掛け捨て型の死亡保険に比べて保険料は高めに設定されるのが一般的です。自分がどのリスクに備えたいのか(万が一の死亡リスクか、長生きした場合の生活資金か、その両方か)によって、選ぶべき保険の種類は変わってきます。保険を選ぶ際は、まずこの3分類のどれに該当する商品なのかを意識すると、数ある保険商品の中から自分に合ったものを絞り込みやすくなり、商品選びの軸が明確になります。
保険料と配当金はどう決まる?知っておきたい2つのしくみ
保険料算定の基礎と保険料の構成
毎月支払う保険料は、どのように決まっているのでしょうか。保険料は、予定死亡率・予定利率・予定事業費率という3つの予定基礎率にもとづいて算定されています。
予定死亡率とは、統計にもとづいて性別・年齢ごとに算出した死亡率のことです。死亡に関して保険金が支払われる保険の場合、予定死亡率が低い(死亡する人が少ない)と見込まれれば、保険会社が支払う保険金の総額が減るため保険料は下がります。反対に個人年金保険の場合は、予定死亡率が低い(生存期間が長くなる)と見込まれるほど年金の支払期間が伸びるため、保険料は上がるという逆の関係になる点に注意が必要です。予定利率は、保険会社があらかじめ見込んでいる運用利回りのことで、予定利率が上がる(運用がうまくいって収益が上がる)と見込まれれば、その分保険料は下がります。予定事業費率は保険会社が事業を運営するうえで必要な費用の割合で、これが低ければ保険料は下がります。
これら3つの予定基礎率をもとに、保険料は純保険料と付加保険料という2つの要素で構成されます。純保険料は、保険会社が将来支払う保険金にあてられる部分で、予定死亡率と予定利率をもとに計算され、さらに死亡保険金の支払いにあてられる死亡保険料と、生存保険金の支払いにあてられる生存保険料に分かれます。一方、付加保険料は保険会社が事業を維持するための費用にあてられる部分で、予定事業費率をもとに計算されます。つまり、私たちが支払う保険料は、将来の保障のための積立部分と、保険会社の運営コストの両方から成り立っているのです。
配当金のしくみ
保険会社から「配当金」の通知が届いたことがある方もいるかもしれません。配当金の財源となるのが、剰余金と呼ばれる保険会社の差益です。
3つの予定基礎率をもとに算出された保険料と、実際にかかった費用との間には、通常差額が生じます。保険料(保険会社の収入)のほうが実際にかかった費用(保険会社の支出)よりも多くなった場合、この差益を剰余金と呼びます。剰余金が発生する原因は3つあり、予定死亡率で見込まれた死亡者数よりも実際の死亡者数が少ない場合に生じる死差益、予定利率で見込まれた運用収益よりも実際の運用収益が多い場合に生じる利差益、予定事業費率で見込まれた経費よりも実際の経費が少ない場合に生じる費差益です。保険会社はこの剰余金を財源として、契約者に配当金を支払います。
配当金の支払いのある保険を有配当保険、支払いのない保険を無配当保険といいます。有配当保険の中でも、死差益・利差益・費差益の3つすべてから配当金が支払われるものを3利源配当型、利差益のみから配当金が支払われるものを準有配当保険(利差配当付保険)と呼びます。保険料の高さで比べると、3利源配当型の有配当保険がもっとも高く、準有配当保険、無配当保険の順に安くなっていくのが一般的な傾向です。一般的に、有配当保険のほうが無配当保険よりも保険料が高くなる傾向にあり、配当金を重視するか、保険料の安さを重視するかによって、選ぶべき保険のタイプが変わってきます。なお、配当金は将来の運用実績等によって変動するため、契約時点で金額が確定しているものではありません。契約を検討する際は、目先の保険料だけでなく、配当の有無やその仕組みも含めて比較することが大切です。
自分に必要な保障額と、代表的な死亡保障タイプの保険
必要保障額の考え方と計算方法
生命保険に加入する際、多くの人が悩むのが「保険金額をいくらに設定すればよいか」という点です。この目安となるのが必要保障額で、世帯主が死亡した場合に、遺族保障のために必要な金額のことを指します。
必要保障額は、死亡後の支出総額から総収入を差し引いて求めます。支出総額には、末子が独立するまでの遺族生活費(現在の生活費のおおむね70%程度)、末子独立後の配偶者生活費(現在の生活費のおおむね50%程度)、さらに葬儀費用や子どもの教育費、住居費、緊急予備費といったその他必要資金が含まれます。一方の総収入には、遺族年金や死亡退職金などの社会保障・企業保障、そして預貯金や株式といった保有金融資産が含まれます。この支出総額から総収入を差し引いた不足分こそが、生命保険等でカバーする必要のある必要保障額というわけです。
計算にあたって押さえておきたいポイントが2つあります。1つは、住宅ローンを組んだ際に団体信用生命保険に加入していた場合、世帯主が死亡した後の住居費は0円として計算するという点です。これは、残りの住宅ローンが団体信用生命保険の死亡保険金によって支払われるためです。もう1つは、必要保障額が最大になるタイミングは、子どもが誕生した時点だという点です。子どもが生まれた直後は、教育費や生活費として遺族が必要とする期間がもっとも長くなるため、必要保障額はこの時点でピークを迎えます。その後、子どもの成長とともに独立までの残り期間が短くなっていくのに伴い、必要保障額は徐々に減少していきます。このように、必要保障額はライフステージによって変化するものだと理解しておくと、結婚や出産、住宅購入といった節目のタイミングで保険を見直す必要性も見えてきます。
定期保険・終身保険の特徴と種類
死亡保障タイプの保険の代表格が、定期保険と終身保険です。この2つは保障期間と保険料の性質が大きく異なるため、それぞれの特徴を理解しておくことが保険選びの基本になります。
定期保険は、一定の期間内に死亡した場合に死亡保険金が支払われるタイプの保険です。保険料は基本的に掛け捨て型で満期保険金がないため、他のタイプに比べて保険料が安くなっています。定期保険には、保険金額が一定の平準定期保険、保険金額が一定期間ごとに減少していく逓減定期保険(保険料は契約期間中一定)、反対に保険金額が一定期間ごとに増加していく逓増定期保険(こちらも保険料は一定)、そして保険金が年金形式で複数年に分けて支払われる収入保障保険があります。収入保障保険は受取人が希望すれば一時金として一括で受け取ることもできますが、その場合、年金形式で受け取るよりも受取総額は少なくなる点に注意が必要です。
終身保険は、保障が一生涯続くタイプの保険です。保険料の払込みが一生涯続く終身払込みと、一定期間で払い込みが終了する有期払込みがあり、他の条件が同じであれば1回あたりの保険料は有期払込みのほうが高くなります。満期保険金はありませんが、解約時の解約返戻金が多く貯蓄性の高い商品である一方、一時払終身保険を早期に解約すると解約返戻金が払込保険料を下回ることがあるため注意が必要です。なお、通常の終身保険より保険料払込期間中の解約返戻金を抑える代わりに保険料を割安にした低解約返戻金型終身保険や、市場金利の上昇に応じて積立利率が見直される積立利率変動型終身保険といったバリエーションもあります。
定期保険特約付終身保険とアカウント型保険
死亡保障を手厚くしたい場合や、保障と貯蓄を組み合わせたい場合に選ばれるのが、定期保険特約付終身保険とアカウント型保険です。
定期保険特約付終身保険は、終身保険を主契約とし、これに定期保険特約を付けることで、一定期間の死亡保障を厚くした保険です。定期保険の期間を終身保険(主契約)の保険料払込期間と同じに設定した全期型と、それより短く設定した更新型の2タイプがあります。更新型の場合、保険会社が定める一定の年齢までは健康状態にかかわらず更新できる(告知や診査が不要)という利点がある一方、保険料は更新時の年齢で再計算されるため、更新のたびに保険料が高くなっていく点はデメリットといえます。子育て期間など、一時的に死亡保障を手厚くしたいニーズに向いている保険です。
もう一つ紹介したいのが、アカウント型保険(利率変動型積立終身保険)です。これは、支払った保険料を積立部分と保障部分に一定の範囲内で自由に配分できるという特徴を持つ保険です。「アカウント」とは口座のことを意味しており、保険に銀行口座のような積立部分がくっついているイメージだと考えるとわかりやすいでしょう。「利率変動型」という名前ではありますが、一定の最低保証利率が設定されているため、市場金利が大きく下がった場合でも一定の利率は確保される仕組みになっています。保険料払込期間が満了した後は、積み立てた資金を終身保険や年金へ移行することもでき、ライフプランの変化に応じて柔軟に活用できる点が魅力です。
まとめ:しくみを理解して自分に合った生命保険を選ぼう
ここまで、生命保険の基本用語や死亡保険・生存保険・生死混合保険という3つの分類から、保険料が決まる仕組み、配当金のしくみ、必要保障額の考え方、そして定期保険・終身保険をはじめとする代表的な死亡保障タイプの保険商品まで見てきました。
生命保険は、専門用語が多く複雑に感じられがちですが、契約者・被保険者・受取人といった基本用語と、保険料や配当金がどのように決まるのかという仕組みを理解しておくだけで、保険会社からの提案内容をぐっと理解しやすくなります。また、保険金額を検討する際は、感覚的に金額を決めるのではなく、必要保障額の考え方に沿って、死亡後の支出総額と総収入を具体的に計算してみることが大切です。そのうえで、掛け捨て型で保険料が安い定期保険にするか、貯蓄性のある終身保険にするか、あるいは両方を組み合わせた定期保険特約付終身保険やアカウント型保険にするかを、自分や家族のライフステージに合わせて選んでいきましょう。
これから生命保険への加入や見直しを検討する方は、まず自分の必要保障額を計算し、今回ご紹介した保険料や配当金のしくみ、保険商品ごとの特徴を踏まえたうえで、保険会社や保険代理店に相談してみることをおすすめします。