「相続税の申告書を見て、いきなり大きな数字が並んでいて戸惑った」「そもそも課税価格って何のこと?」というように、相続税の計算がどこから始まるのか分からず不安に感じる方は少なくありません。相続財産に何を足して、何を引けばいいのか、ルールを正しく理解していないと、思わぬ見落としで相続税額を間違えてしまう可能性もあります。
本記事では、相続税の計算の第一段階である「課税価格」について、加算される財産と差し引ける財産の両方をわかりやすく解説します。本記事を読めば、本来の相続財産やみなし相続財産、生前贈与加算といった加算のルールから、非課税財産や債務・葬式費用の控除まで、課税価格の全体像を体系的に理解できます。
課税価格の計算方法を正しく押さえて、相続税への理解を一歩深めていきましょう。
相続税の「課税価格」とは?計算の土台を押さえよう
相続税とは・課税価格の位置づけ
相続税は、相続や遺贈によって財産を取得した人にかかる税金で、その税額を計算する最初のステップが「課税価格の計算」です。なぜ最初に課税価格を出すかというと、相続税の総額は各相続人の課税価格を合計したうえで、そこから基礎控除を差し引いて計算されるため、この土台の数字を間違えると、そのあとの税額計算もすべてズレてしまうからです。
相続税の納税義務者は、原則として相続や遺贈によって財産を取得した個人です。ただし一定の場合には「人格のない社団」や「持分の定めのない法人」が納税義務者となることもあり、特定の「一般社団法人等」も対象になります。また、被相続人や相続人の住所・国籍によって課税される財産の範囲も変わります。たとえば日本に住所がある被相続人(一定の者を除く)から財産を取得したときは、相続人の住所や国籍にかかわらず、国内・国外すべての財産が課税対象になりますが、被相続人が日本に住所を持たない場合は、相続人の国籍や国内居住期間によって課税対象の範囲が異なります。
このように、誰が納税義務者になるのか、どこまでの財産が課税対象になるのかを押さえたうえで、次に「課税価格」という具体的な金額の計算に進むことが、相続税を理解するうえでの土台になります。相続税の税額計算は、まず各相続人の課税価格を計算し(Step1)、それを合計して相続税の総額を計算し(Step2)、最後に各人の納付税額を計算する(Step3)という3段階の流れで進みます。この記事では、その最初のステップであるStep1、つまり課税価格の計算に絞って詳しく見ていきます。
課税価格計算の全体像
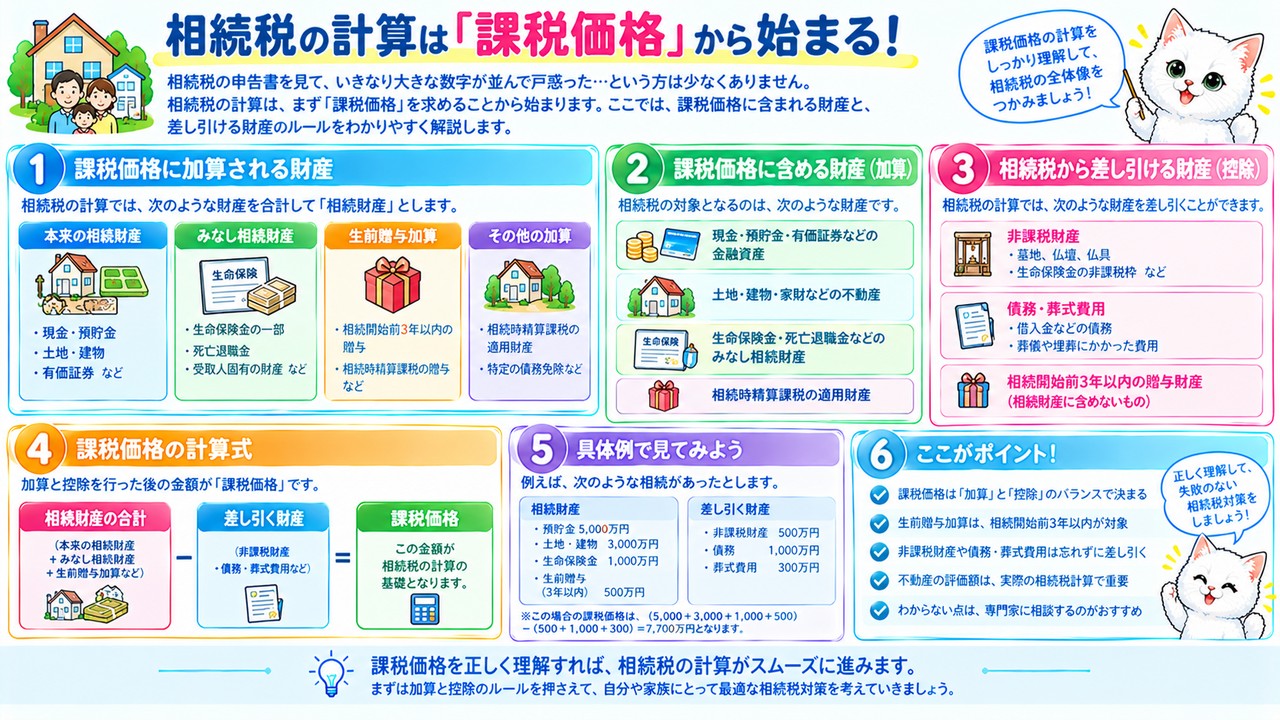
課税価格は、相続財産としてプラスするものから、非課税財産や債務・葬式費用などマイナスするものを差し引いて計算します。相続税は「取得した財産に応じて公平に課税する」という考え方に基づいているため、実際に相続人の手元に残る経済的な価値を基準に税額を決める必要があり、そのために加算・控除の整理が欠かせません。
具体的には、まず「本来の相続財産」に「みなし相続財産」「相続時精算課税制度による贈与財産」「生前贈与加算の対象となる贈与財産」を加算します。そのうえで、「非課税財産」と「債務、葬式費用」を差し引いた金額が、課税価格となります。この課税価格は相続税の計算の元となる財産の金額であり、後の工程(相続税の総額の計算、各人の納付税額の計算)のベースになります。
つまり課税価格とは、単純な相続財産の合計額ではなく、加算・控除の両方を反映させた「相続税がかかる財産の実質的な価格」だと考えると理解しやすくなります。
たとえば、妻が土地8,000万円・建物5,000万円・現金3,000万円を相続し、葬式費用200万円を支出した場合、葬式費用は課税価格から控除できるため、妻の課税価格は15,800万円になります。同様に、子Aが建物4,000万円・現金2,000万円を相続し、借入金1,000万円を承継した場合は、債務(借入金)を控除して課税価格は5,000万円、子Bが建物3,000万円・現金1,500万円を相続し、借入金500万円を承継した場合は課税価格4,000万円となります。このように、相続財産の内容によって差し引ける項目が異なるため、一人ひとりの課税価格は必ずしも同じ考え方で単純合算できるわけではありません。
課税価格に加算される財産をチェック
本来の相続財産とみなし相続財産
課税価格の計算では、被相続人が生前に所有していた「本来の相続財産」だけでなく、死亡をきっかけに相続人が受け取る「みなし相続財産」も加算の対象になります。みなし相続財産は民法上の相続財産ではありませんが、被相続人の死亡によって実質的に相続人の財産が増える点では本来の相続財産と変わらないため、税負担の公平性の観点から相続税の課税対象に含められています。
本来の相続財産とは、預貯金、株式、土地、建物、ゴルフ会員権、債権など、被相続人が生前に所有していた金銭で換算できる経済的価値のある財産です。なお、相続開始時点でまだ支給時期が到来していない給与も本来の相続財産に含まれる一方、抵当権は主たる財産の価値を担保しているだけの権利であり、独立した財産ではないため相続財産には含まれません。これに対してみなし相続財産は、被相続人が保険料を負担していた生命保険金や、被相続人の死亡によって支給される死亡退職金(死後3年以内に支給が確定したもの)などが該当します。
本来の相続財産とみなし相続財産の違いを理解しておくことで、どの財産を漏れなく課税価格に反映させるべきかが整理しやすくなります。実際の相続では、預貯金や不動産といった本来の相続財産に注目しがちですが、生命保険金や死亡退職金といったみなし相続財産も金額が大きくなりやすいため、申告の際に見落とさないよう特に注意しておきたいポイントです。
相続時精算課税制度による贈与財産
生前に相続時精算課税制度を使って贈与を受けていた財産は、相続が発生したときに相続財産として加算し、相続税の課税対象に含める必要があります。この制度は、生前贈与時の贈与税を軽減する代わりに、その財産を相続のタイミングで相続財産に加算して精算する仕組みになっているためです。
相続時精算課税制度は、親や祖父母(被相続人)から子や孫へ生前贈与をする際に、贈与税を軽減し、その代わりに贈与された財産を相続のときに相続財産へ加算するという制度です。この制度を適用した財産を相続財産に加算する際の価格は、贈与時点の価額(2024年1月1日以後の贈与については、年間110万円の基礎控除を差し引いた残額)となります。また、この制度によって取得した財産は、その人が実際に相続や遺贈によって財産を取得したかどうかにかかわらず、相続税の課税対象になる点にも注意が必要です。
相続時精算課税制度を利用している場合は、贈与時の価額をもとに相続財産へ加算することを忘れないようにしましょう。生前贈与の際に贈与税の負担が軽くなったからといって、その財産が相続税の計算から切り離されるわけではない、という点が、この制度を理解するうえでの最大のポイントです。相続時精算課税制度は一度選択すると同じ贈与者からの贈与について暦年課税に戻すことができない仕組みでもあるため、利用を検討する際は、贈与税だけでなく将来の相続税への影響まで見据えて判断することが望ましいといえます。
相続開始前7年以内の贈与財産(生前贈与加算)
相続人が被相続人から生前贈与を受けていた場合、一定期間内の贈与財産は相続財産に加算する「生前贈与加算」というルールがあります。相続税と贈与税の負担のバランスを取り、亡くなる直前に贈与をして相続税を回避することを防ぐための仕組みだからです。
対象となるのは、相続人が相続開始前7年以内に被相続人から贈与を受けた財産です。ただし、この7年ルールは段階的に導入されており、2026年までの相続開始分は「相続開始前3年以内」が対象で、2027年以降の相続開始分から加算対象期間が段階的に延長され、最終的に「相続開始前7年以内」となるのは2031年以降の相続開始分からです。相続財産に加算する価格は贈与時の価額で、相続開始前4年から7年の贈与については、総額で100万円を控除した残額が加算対象となります。なお、相続開始前7年以内に贈与を受けていたとしても、相続や遺贈によって財産を取得しなかった人については、その贈与財産は相続税の課税対象にはなりません。
生前贈与加算は対象期間が段階的に変わっている最中のルールなので、贈与を受けた時期と相続開始時期の両方を確認することが大切です。特に、これから生前贈与を検討している人にとっては、加算対象期間が将来的に7年まで延びることを踏まえて、早めに贈与を始めるほど相続財産への加算対象から外れやすくなるという点も知っておくとよいでしょう。
課税価格から差し引けるもの・非課税になるものに注意
非課税財産(生命保険金・死亡退職金の非課税枠、弔慰金)
課税価格を計算するときは、加算する財産だけでなく、非課税財産として差し引けるものも押さえておく必要があります。相続税は遺族の生活保障という側面も持っているため、一定の財産については政策的に課税対象から除外されているからです。
非課税財産には、墓地・墓石・祭具・仏壇・仏具などのほか、生命保険金や死亡退職金のうち一定額が含まれます。生命保険金・死亡退職金の非課税限度額は「500万円×法定相続人の数」で計算され、各相続人の非課税金額は、この非課税限度額を「その相続人が受け取った死亡保険金等÷全相続人が受け取った死亡保険金等」の割合で按分した金額になります。なお、相続を放棄した人は相続人に該当しないため、相続を放棄した人が受け取った保険金等には非課税金額の適用がありません。また、相続人等が受け取る弔慰金についても、業務上の死亡なら死亡時の普通給与の36カ月分、業務外の死亡なら6カ月分までは非課税とされ、これを超える部分は退職手当金として課税対象になります。
生命保険金や死亡退職金は全額が課税対象になるわけではないため、非課税枠を正しく計算して差し引くことが重要です。たとえば法定相続人が3人であれば、非課税限度額は500万円×3人で1,500万円となり、この金額を各相続人が受け取った死亡保険金等の割合で按分した分だけ、それぞれの課税価格から差し引くことができます。
債務・葬式費用の控除
被相続人の債務や、相続人が負担した葬式費用は、課税価格からマイナスできる項目です。これらは相続人が実質的に負担する支出であり、純粋に相続人の手元に残る財産の価値を計算するためには差し引く必要があるからです。
控除できる債務には、借入金や未払いの医療費、未払いの税金(準確定申告で算出された所得税を含む)などがあり、逆に生前に購入した墓地等の未払金や遺言執行費用は控除の対象になりません。葬式費用については、通夜・告別式・火葬・納骨費用や死体捜索費用などが控除できる一方、香典返戻費用や法要費用(初七日等)は控除できません。たとえば遺言執行者である弁護士に支払った遺言執行費用は、一見葬式に関連する費用のように思えても、相続財産の価額から債務控除することはできない点には注意が必要です。
控除できるもの・できないものの線引きを正確に把握しておくことで、課税価格を過不足なく計算できます。「相続に関連する支出だから何でも控除できる」と思い込みやすい部分ですが、香典返戻費用や法要費用のように一見葬式費用に近い支出でも控除の対象外となるものがあるため、一つずつ丁寧に確認する姿勢が欠かせません。特に、未払いの税金には準確定申告によって算出された所得税も含まれるなど、控除できる債務の範囲は見落としやすいポイントが多いため、領収書や請求書をもとに漏れなく洗い出すことが大切です。
法定相続人の数え方の注意点
非課税限度額や基礎控除の計算で使う「法定相続人の数」は、民法上の相続人の数とは異なる扱いがされる点に注意が必要です。民法上は養子の人数に制限がありませんが、それをそのまま相続税の計算に使うと、養子を増やすことで基礎控除額や非課税限度額を不当に増やせてしまうため、相続税の計算上は独自のルールが設けられています。
相続の放棄があった場合、相続税の計算上は放棄がなかったものとして法定相続人の数に算入します。また、養子については、被相続人に実子がいる場合は1人まで、実子がいない場合は2人までしか法定相続人の数に算入できません。ただし、特別養子縁組によって養子になった人、配偶者の実子で被相続人の養子となった人、代襲相続人で被相続人の養子となった人については、養子であっても実子とみなされ、この人数制限の対象外となります。
法定相続人の数え方を誤ると非課税限度額や基礎控除額の計算そのものがずれてしまうため、養子や相続放棄がある場合は特に慎重に数える必要があります。たとえば被相続人に実子が1人いて、さらに養子を2人迎えていた場合、民法上はどちらの養子も相続人になれますが、相続税の計算上は養子1人までしか法定相続人の数に算入できないため、民法上の相続人の数と相続税計算上の法定相続人の数が一致しないケースがある点を覚えておきましょう。
まとめ:課税価格を正しく把握して相続税対策の第一歩に
相続税の課税価格は、本来の相続財産やみなし相続財産、相続時精算課税制度による贈与財産、生前贈与加算の対象財産を加算し、そこから非課税財産や債務・葬式費用を差し引いて計算します。加算するものと控除できるものの範囲を正確に押さえることが、正しい相続税額を計算するための第一歩です。特に、生前贈与加算の対象期間は2031年に向けて段階的に延長されている最中であり、法定相続人の数え方にも民法とは異なる独自ルールがあるため、思い込みで計算せずに一つひとつ確認することが大切です。実際の相続では財産の評価や制度の適用関係が複雑になるケースも多いため、不安な点があれば税理士などの専門家に相談しながら進めることをおすすめします。