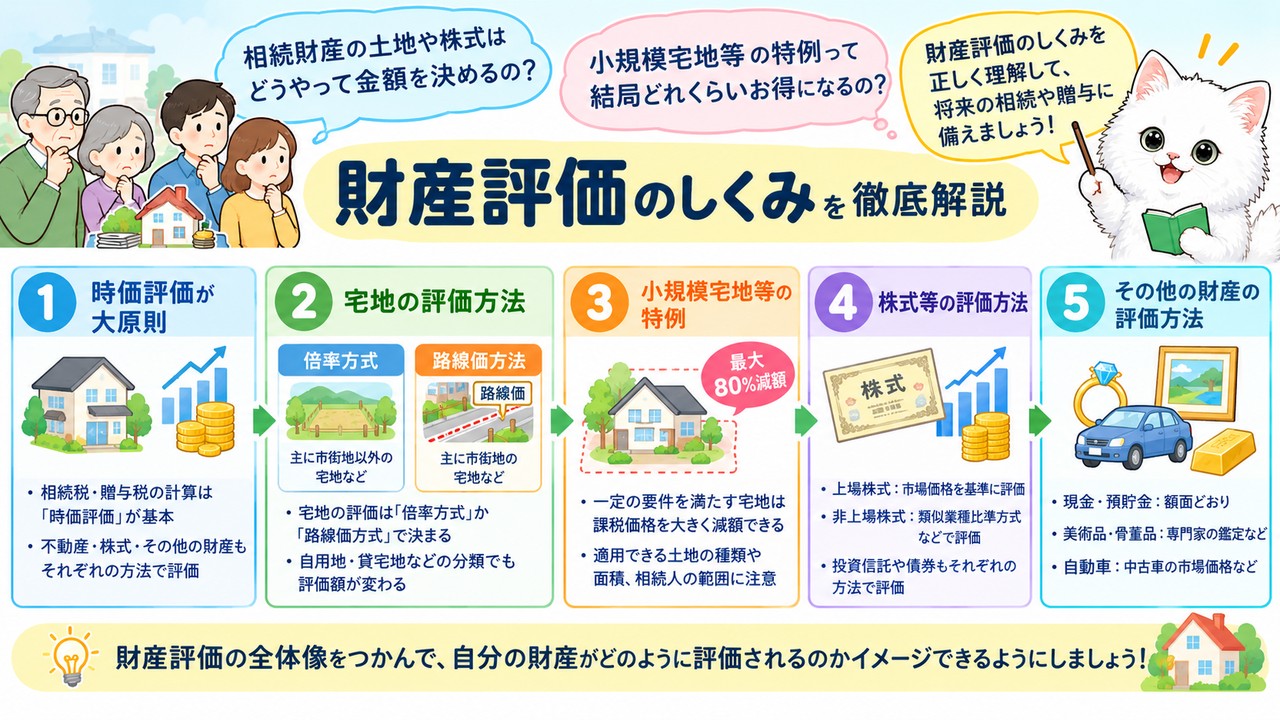
「相続財産の土地や株式はどうやって金額を決めるの?」「小規模宅地等の特例って結局どれくらいお得になるの?」というように、財産評価のしくみが分からず戸惑ってしまう方は少なくありません。
本記事では、相続税・贈与税の計算における「時価評価」という大原則から、宅地の評価方法(倍率方式・路線価方式)や自用地・貸宅地などの分類、小規模宅地等の課税価格の計算の特例、株式等やその他の財産の評価方法までを体系的に解説します。本記事を読めば、財産評価の全体像をつかんだうえで、自分の財産がどのように評価されるのかをイメージできるようになります。
財産評価のしくみを正しく理解して、将来の相続や贈与に落ち着いて備えられるようにしておきましょう。
財産評価の原則と土地の評価のしくみ
財産評価の原則(相続税・贈与税の計算では原則「時価」で評価)
相続税や贈与税を計算するうえで欠かせないのが、財産をいくらとして評価するかという「財産評価」の考え方です。相続税や贈与税を計算するさいの財産の価格は、原則として時価(その財産を取得したときの価額)で評価するという大原則がまずベースになります。
ただし、「時価」といっても、すべての財産に一律の計算式があるわけではありません。土地であれば路線価方式や倍率方式、株式であれば類似業種比準方式や純資産価額方式というように、財産の種類ごとに国税庁の財産評価基本通達で評価方法が細かく定められています。つまり、財産評価を理解するということは、この「原則は時価」という考え方を土台としながら、財産の種類ごとの評価ルールを一つずつ押さえていく作業だといえます。
たとえば同じ「不動産」であっても、宅地であれば路線価方式や倍率方式、建物であれば固定資産税評価額をベースにした方法というように、財産の細かな種類ごとに評価のものさしが用意されており、これらを組み合わせて相続財産全体の評価額を積み上げていくことになります。「時価で評価する」という原則自体はシンプルですが、財産ごとに具体的な計算方法が異なるため、まずは全体像を把握したうえで、代表的な財産の評価方法を確認していくことが大切です。
宅地の評価方法(倍率方式・路線価方式の違い)
相続財産の中でも評価額が大きくなりやすいのが土地、なかでも建物の敷地として使われる「宅地」です。宅地の評価方法には「倍率方式」と「路線価方式」の2種類があり、その宅地が市街地にあるかどうかによって、どちらの方式を使うかが決まります。
倍率方式は、市街地以外の、路線価が定められていない郊外地や農村部などにある宅地の評価方法で、固定資産税評価額に一定の倍率を掛けて評価額を計算します。一方、路線価方式は市街地にある宅地の評価方法で、宅地が面する道路ごとに付された1㎡あたりの価額(路線価)にもとづいて評価額を計算します。路線価方式では、宅地が一方のみ道路に面しているか、正面と側面・裏面が道路に面しているかによって計算式が変わり、複数の道路に面している場合は路線価に奥行価格補正率を掛けた金額が高いほうを「正面路線価」として扱います。なお、宅地はそれぞれ独立した1つの土地としてではなく、一画地(利用単位)ごとに評価する点も押さえておきましょう。
倍率方式は「固定資産税評価額×倍率」、路線価方式は「路線価×補正率×地積」が基本の考え方であり、自分の土地がどちらの方式で評価されるのかを確認することが評価の出発点になります。
宅地の分類と評価(自用地・借地権・貸宅地・貸家建付地)
宅地の評価額は、その土地の上に誰がどのような権利を持っているかによっても変わってきます。宅地は自用地・借地権・貸宅地・貸家建付地の4つに分類して評価され、借地権や貸宅地、貸家建付地の評価額は、いずれも自用地の評価額をもとにして計算する仕組みになっています。
自用地は土地の所有者が自分のために使用している宅地で、評価額は路線価方式または倍率方式で計算した金額そのものです。借地権は借地権が設定されている場合の宅地の賃借権(借りている側の権利)で、評価額は「自用地評価額×借地権割合」で計算します。貸宅地は借地権が設定されている宅地そのもの(貸している側の権利)で、評価額は「自用地評価額×(1-借地権割合)」で計算します。貸家建付地は自分の土地にアパートなどを建てて他人に貸している場合の宅地で、評価額は「自用地評価額×(1-借地権割合×借家権割合×賃貸割合)」というように、借地権割合に加えて借家権割合・賃貸割合も加味して計算します。なお、父の土地を子が無償で借りて家屋を建てたような「使用貸借」の場合、その土地の相続税評価額は自用地としての評価額となります。
同じ土地でも、自分で使っているか、人に貸しているかによって評価額が変わるという点は、宅地の評価を理解するうえで特に重要なポイントです。
小規模宅地等の課税価格の計算の特例
特例の対象となる宅地の要件
被相続人が住んでいた自宅の土地や、事業に使っていた土地にそのまま通常どおりの相続税がかかってしまうと、残された家族が住み続けたり事業を続けたりすることが難しくなりかねません。このような事態を避けるために設けられているのが「小規模宅地等の課税価格の計算の特例」で、一定の要件を満たした宅地について、通常の評価額から一定割合の評価減を受けられる制度です。
この特例を適用するには、次の要件をすべて満たす必要があります。相続または遺贈によって取得した宅地であること、被相続人または被相続人と生計を一にする親族の事業用または居住用の宅地であること(別生計の親族の事業用・居住用の宅地は対象外)、建物または構築物の敷地であること(空き地や青空駐車場は対象外)、そして申告期限までに遺産分割が終了していることです。ただし、申告期限までに分割が終わっていなくても、申告期限から3年以内に分割が確定すれば適用を受けることができます。この特例は相続税の計算にのみ適用でき、贈与税の計算には適用できない点も忘れずに押さえておきましょう。
要件のどれか一つでも欠けると特例が使えなくなってしまうため、特に遺産分割の期限や宅地の利用状況については早めに確認しておくことが大切です。
減額割合・限度面積
小規模宅地等の特例の適用を受けられることが分かったら、次に確認したいのが、実際にどれくらいの評価減を受けられるのかという点です。減額割合と限度面積は、その宅地がどのような用途で使われていたかという利用区分によって異なります。
被相続人が居住用に供していた宅地で配偶者や一定の親族が取得した「特定居住用宅地等」は、減額割合80%・限度面積330㎡です。被相続人が貸付事業以外の事業用に供していた宅地で一定の親族が取得した「特定事業用宅地等」、および特定同族会社の事業用に供されていた「特定同族会社事業用宅地等」は、いずれも減額割合80%・限度面積400㎡です。これに対して、アパート経営など貸付事業用に供されていた「貸付事業用宅地等」は、減額割合50%・限度面積200㎡と、他の区分より控えめな扱いになります。なお、特定居住用宅地等と特定事業用宅地等(または特定同族会社事業用宅地等)を併用する場合は、それぞれの限度面積を合計した730㎡まで特例を適用することができます。
貸付事業用宅地等だけ減額割合が50%と低く設定されている点は混同しやすいので、居住用・事業用との違いを意識して覚えておくとよいでしょう。また、この特例の適用を受けて相続税額が結果的に0円になった場合でも、相続税の申告書は提出する必要がある点にも注意が必要です。
株式等・その他の財産の評価
株式等の評価(上場株式・取引相場のない株式の評価方法の考え方)
相続財産には土地だけでなく株式が含まれることも多く、その評価方法は上場株式か取引相場のない株式かによって大きく異なります。上場株式には市場での取引価格があるのに対し、取引相場のない株式には市場価格が存在しないため、それぞれまったく異なる評価の考え方が用いられます。
上場株式は、課税時期(相続開始時)の最終価格、課税時期の属する月の毎日の最終価格の平均、その前月の平均、その前々月の平均という4つの価額のうち、最も低い価額で評価します。一方、取引相場のない株式には市場価格がないため、類似業種比準方式(上場している類似業種企業の株価をもとに、配当・利益・純資産の3要素を加味して算定する方法)、純資産価額方式(その会社の純資産価額を相続税評価額で評価し、発行済株式数で割って算定する方法)、併用方式(この2つを組み合わせる方法)、配当還元方式(直前2期間の配当金額をもとに算定する方法で、経営に関与しない少数株主向け)という4つの評価方法があります。どの方式を使うかは、会社の規模や、その株式を取得する人が経営に関与する同族株主かどうかによって決まります。
取引相場のない株式は市場価格がない分、会社の規模や株主の立場に応じて評価方法自体が変わるという点が、上場株式との大きな違いです。
その他の主な財産の評価
土地や株式以外にも、相続財産にはさまざまな種類の財産が含まれ、それぞれに応じた評価方法が定められています。財産の種類ごとに評価方法が細かく決められているのは、財産によって時価を客観的に把握する手段が異なるためであり、代表的な財産の評価方法を一通り知っておくと、相続財産全体の評価をイメージしやすくなります。
建物のうち自分で使っている自用家屋は固定資産税評価額をそのまま評価額とし、人に貸している貸家は自用家屋の評価額から借家権割合・賃貸割合を差し引いて評価します。建設中の家屋は、課税時期までにかかった建設費用の現価に70%を掛けて評価します。このほか、ゴルフ会員権は通常の取引価額の70%、生命保険契約に関する権利(まだ保険事故が発生していないもの)は解約返戻金の額、定期預金等は預入残高に既経過利息を加味した金額、外貨建ての財産は相続開始時の為替レート(TTB)で円換算した金額によって、それぞれ評価します。
このほかにも、庭園などの附属設備や公社債、定期金に関する権利など、細かい財産についてもそれぞれ評価のルールが定められており、家屋と構造上一体となっている設備については家屋の価額に含めて評価するなど、財産の性質に応じた扱いがされています。財産の種類が変われば評価方法の考え方も変わるため、実際に相続財産を評価する際には、一つひとつの財産がどの区分に当てはまるのかを丁寧に確認していくことが大切です。
まとめ:財産評価の全体像を押さえて相続・贈与に備えよう
財産評価を理解しておくメリット
財産評価の考え方をあらかじめ理解しておくことには、実務上大きなメリットがあります。相続や贈与が実際に発生してから慌てて評価方法を調べるのではなく、事前に全体像を押さえておくことで、相続税や贈与税の負担がどの程度になりそうかを早い段階でイメージできるようになります。
たとえば、自宅の土地が小規模宅地等の特例の対象になりそうか、保有している株式が上場株式か取引相場のない株式かといった基本的な区分を把握しておくだけでも、専門家に相談する際の理解がスムーズになりますし、生前からの対策を検討する際の土台にもなります。財産評価は一見すると複雑に思えますが、「原則は時価」という大原則と、財産ごとの評価方法の考え方を押さえておけば、全体像はそれほど難しいものではありません。
財産評価の全体像を把握しておくことは、将来の相続や贈与に備えるための第一歩になります。実際に相続財産の評価を行う際には、評価額によって適用できる特例や税額が大きく変わってくるため、税理士などの専門家に相談しながら進めることをおすすめします。