「売上が少ないうちは消費税を払わなくていいって本当?」「土地を売ったら消費税はかかるの?」と疑問に思ったことはありませんか。消費税は、買い物のたびに払っている身近な税金ですが、事業者の立場になると、どの取引に消費税がかかり、誰が納めるのかというルールが急にややこしく感じられます。とくに、開業したばかりの個人事業主や小さな会社は、自分が納税義務者になるのかどうかで迷いやすいところです。
本記事では、消費税のしくみと課税対象の4つの要件、非課税取引、標準税率と軽減税率の内訳、基準期間と特定期間による免税事業者の判定、新規開業の場合の扱い、課税事業者の選択とインボイス登録の関係についてわかりやすく整理します。具体的な金額で判定するので、読み終えるころには、自分が消費税を納める必要があるかどうかを判断できるようになります。
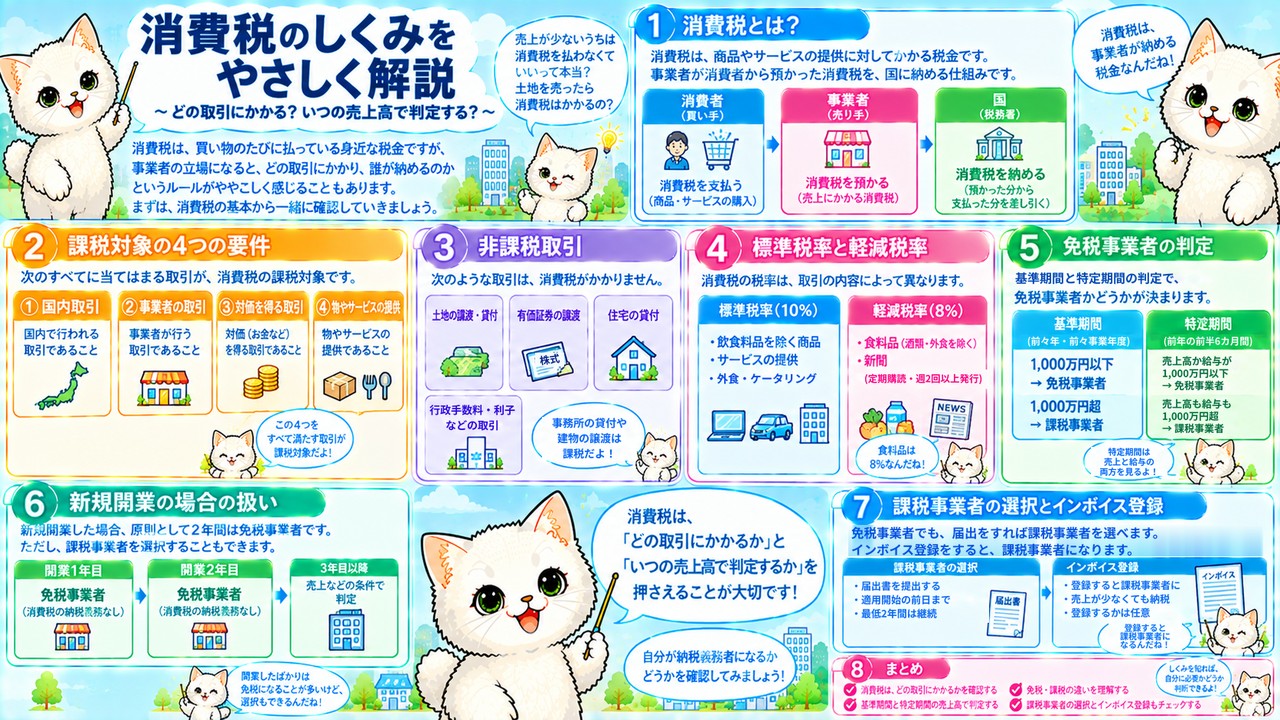
消費税は、「どの取引にかかるか」と「いつの売上高で判定するか」を押さえれば決して難しくありません。まずは、消費税とは何かから、一緒に確認していきましょう。
消費税とは?課税対象と非課税取引
消費税はモノやサービスの消費にかかる間接税
消費税とは、モノやサービスの消費に対して課される税金です。 税金を負担する人と、税金を納める人が異なるため、間接税に分類されます。
所得税や法人税は、税金を負担する人がそのまま自分で納める直接税です。これに対して消費税は、商品やサービスを買った消費者が負担し、代金と一緒に受け取った事業者がまとめて国に納めます。つまり、消費税を負担するのは消費者で、申告して納めるのは事業者です。 事業者は、売上げで預かった消費税から、仕入れのときに支払った消費税を差し引いて納める金額を計算します。
たとえば、雑貨店が税抜1万円の商品を販売すると、消費者は消費税1,000円を含めた1万1,000円を支払います。雑貨店は預かった1,000円をそのまま手元に残せるわけではなく、仕入れで支払った消費税を差し引いた残りを、申告して納めます。消費者は税務署に何も届け出ていませんが、買い物のたびに消費税を負担しているのです。事業者にとって、売上げに含まれる消費税は「預かっているお金」と考えるとわかりやすいでしょう。売上げの入金をすべて自由に使ってしまうと、申告のときに納税資金が足りなくなることがあるため、預かった消費税の分は分けて管理しておくと安心です。
消費税は、「消費者が負担し、事業者が納める間接税」と覚えておきましょう。
課税対象になる4つの要件と不課税取引
消費税の課税対象になるのは、国内で、事業者が事業として、対価を得て行う、資産の譲渡・貸付け・役務の提供の4つの要件をすべて満たした取引です。 役務の提供とは、サービスの提供のことです。
4つの要件のうち1つでも欠ければ、消費税の課税対象にはなりません。たとえば、海外で行われた取引は「国内」の要件を満たしませんし、会社員が自宅の家具をフリマで売るような事業と関係のない売買は「事業者が事業として」の要件を満たしません。これらの要件を満たさない取引を不課税取引といい、配当金や寄附金、祝い金、保険金などが当てはまります。 対価を得ていない取引も課税対象外です。
たとえば、デザイナーの個人事業主が、国内の会社からロゴ制作を15万円で請け負った場合は、4つの要件をすべて満たすため課税対象になります。一方、同じデザイナーが持っている株式の配当金を受け取った場合や、知人からお祝い金を受け取った場合は、対価として受け取ったお金ではないので不課税取引です。事故で受け取った保険金も、サービスの対価ではないので消費税はかかりません。取引ごとに4つの要件に当てはめて考えると、課税対象かどうかを判断しやすくなります。なお、事業で使っていた車を売った場合は、事業者が事業に付随して行う取引なので課税対象になる点も知っておきましょう。
課税対象は、「国内・事業として・対価あり・譲渡や貸付けやサービス」の4つをセットで覚えておきましょう。
土地や住宅の貸付けなどは非課税取引
課税対象の要件を満たしていても、消費税を課すのが好ましくない取引は、非課税取引として消費税がかかりません。 土地の譲渡や貸付け、株式の譲渡、住宅の貸付けなどが代表例です。
土地は使っても価値がなくならないため、「消費」という考え方になじみません。株式の譲渡は資本の移転なので、これも消費ではありません。そのほか、商品券や郵便切手、印紙などの譲渡、利子を対価とする金銭の貸付け、行政手数料も非課税取引です。なお、土地の貸付けと住宅の貸付けは、1カ月未満の貸付けなどは除かれます。とくに注意したいのは、居住用建物の貸付けは非課税でも、事務所用建物の貸付けや、居住用建物の譲渡は課税取引になる点です。
たとえば、アパートの大家さんが入居者から受け取る毎月の家賃は、住宅の貸付けなので非課税です。一方、同じ大家さんが事務所用の貸しビルを持っていて、会社からテナント料を受け取る場合は課税取引になります。また、アパートを建物ごと売却した場合、土地の部分は非課税ですが、建物の部分は課税取引です。貸付けと譲渡、居住用と事務所用で扱いが変わるため、FPの試験でもひっかけ問題としてよく出題されます。
非課税取引は、「土地・株式・金銭の貸付け・住宅の貸付け」と、「事務所の貸付けと建物の譲渡は課税」をセットで覚えておきましょう。
消費税の税率と免税事業者の判定
標準税率10%と軽減税率8%の内訳
消費税の税率は10%で、一定の食料品や新聞などには8%の軽減税率が適用されます。 10%のうち7.8%が国税の消費税、2.2%が地方税の地方消費税です。
軽減税率の8%も、国税の消費税6.24%と地方消費税1.76%に分かれています。軽減税率の対象になるのは、酒類や外食を除く飲食料品と、定期購読契約による週2回以上発行される新聞などです。同じ食べ物でも、外食やケータリングは軽減税率の対象にはならず、10%の標準税率がかかります。 レストランで食べるか、持ち帰るかで税率が変わるのはこのためです。
たとえば、税抜1万円の家具を買った場合の消費税は1,000円で、そのうち780円が国の消費税、220円が地方消費税です。税抜1万円分の食料品をスーパーで買った場合は、軽減税率の8%で消費税は800円になり、624円が国の消費税、176円が地方消費税です。同じ1万円の料理でも、レストランで食べれば外食なので消費税は1,000円になります。事業者が申告するときは、標準税率と軽減税率の売上げを分けて計算する必要があります。お弁当屋さんのように、持ち帰りの弁当とお茶を売りながら店内飲食もできるお店では、レジで税率を区分して記録しておくことが欠かせません。
消費税の税率は、「標準10%=7.8%+2.2%」「軽減8%=6.24%+1.76%」と覚えておきましょう。
基準期間の課税売上高1,000万円以下なら免税事業者
消費税の課税対象となる取引を行う個人事業者や法人は、消費税の納税義務者になりますが、基準期間の課税売上高が1,000万円以下の事業者は納税義務が免除されます。 納税義務が免除される事業者を、免税事業者といいます。
基準期間とは、納税義務があるかどうかを判定するときに使う期間で、個人の場合はその年の前々年、法人の場合はその事業年度の前々事業年度です。前年ではなく前々年の売上高で判定するのは、年の初めの時点で、その年に消費税を預かる必要があるかどうかを事業者が把握できるようにするためです。ただし、適格請求書発行事業者(インボイスの登録をした事業者)は、基準期間の課税売上高が1,000万円以下でも免税事業者にはなりません。
たとえば、2026年の納税義務を判定する個人事業主の場合、基準期間は2024年です。2024年の課税売上高が950万円なら、2025年の売上高が1,300万円に増えていても、2026年は免税事業者になります。反対に、2024年の課税売上高が1,050万円なら、2026年の売上高が800万円に減っていても、2026年は課税事業者です。その年の売上高ではなく、2年前の売上高で決まる点に注意しましょう。
免税事業者の判定は、「前々年(前々事業年度)の課税売上高が1,000万円以下かどうか」と覚えておきましょう。
特定期間の課税売上高と給与で課税になる場合
基準期間の課税売上高が1,000万円以下でも、特定期間の課税売上高が1,000万円を超え、かつ、給与等の支払額が1,000万円を超える場合は、納税義務は免除されません。 前々年だけでなく、前年の前半の状況でも判定するしくみです。
特定期間とは、個人の場合は前年の1月1日から6月30日まで、法人の場合は前事業年度の前半6カ月間のことです。2年前の売上高が少なくても、直近で事業が急に大きくなった事業者が、免税事業者のままでいるのは不公平になります。そこで、前年の前半に売上高と給与の支払額がどちらも1,000万円を超えた場合は、課税事業者になるとしています。売上高と給与の支払額の両方が1,000万円を超えたときだけ課税事業者になる点が、判定のポイントです。
たとえば、2024年の課税売上高が800万円の個人事業主が、2025年1月から6月までに課税売上高1,200万円、従業員への給与1,300万円を支払ったとします。基準期間の売上高は1,000万円以下ですが、特定期間の売上高と給与がどちらも1,000万円を超えているため、2026年は課税事業者です。同じ期間の給与が600万円であれば、給与が1,000万円以下なので、2026年は免税事業者のままになります。
特定期間の判定は、「前年の前半の売上高と給与がどちらも1,000万円超なら課税」と覚えておきましょう。
新規開業と課税事業者の選択
新規開業は2年間免税、資本金1,000万円以上の法人は除く
新しく事業を始めた場合、最初の2年間(法人は2事業年度)は基準期間がないため、原則として免税事業者になります。 ただし、資本金の額が1,000万円以上の法人は、基準期間がなくても免税事業者にはなりません。
基準期間は前々年なので、開業した年とその翌年には、判定に使う売上高そのものがありません。そのため、原則として最初の2年間は免税事業者として扱われます。一方、資本金1,000万円以上の法人は、規模が大きく、設立当初から十分な取引があると考えられるため、例外として課税事業者になります。また、第1事業年度が免税事業者でも、第2事業年度の特定期間の判定で1,000万円を超える場合は、課税事業者になります。
たとえば、資本金500万円で設立した会社は、第1事業年度と第2事業年度は原則として免税事業者です。ところが、第1事業年度の前半6カ月の課税売上高と給与の支払額がどちらも1,000万円を超えていれば、第2事業年度は課税事業者になります。資本金1,000万円で設立した会社は、最初の事業年度から課税事業者です。開業から3年目以降は、通常どおり基準期間の課税売上高で判定します。
新規開業の場合は、「原則2年間免税」「資本金1,000万円以上の法人は最初から課税」と覚えておきましょう。法人の設立と税金のしくみは、法人税の税率と申告の記事でも解説しています。
課税事業者選択届出書の期限と2年継続
免税事業者でも、「消費税課税事業者選択届出書」を提出すれば、自分から課税事業者になることができます。 提出期限は、適用を受けようとする課税期間の初日の前日までです。
事業を開始した日の属する課税期間から課税事業者になりたい場合は、その課税期間中に提出すれば認められます。課税事業者になると、消費税を納める必要がありますが、仕入れや設備投資で支払った消費税が売上げで預かった消費税より多いときは、差額の還付を受けられます。ただし、課税事業者を選択した場合には、最低2年間は継続して適用しなければなりません。 還付を受けた翌年だけ免税事業者に戻る、といったことはできないのです。
たとえば、2027年から課税事業者になりたい個人事業主は、2026年12月31日までに届出書を提出します。2026年に開業した人が、開業した年から課税事業者になりたい場合は、2026年中に提出すれば間に合います。開業した年に店舗の改装で多額の消費税を支払う予定があれば、課税事業者を選ぶことで還付を受けられる場合があります。一方で、翌年も課税事業者として納税することになるので、2年間の損得を比べてから判断しましょう。
課税事業者の選択は、「前日までに届出」「最低2年間は継続」と覚えておきましょう。
インボイス登録をすると課税事業者になる
インボイス(適格請求書)を発行するための登録を受けると、基準期間の課税売上高が1,000万円以下でも、消費税を納めなければなりません。 インボイス登録をするかどうかは、事業者の任意です。
インボイスを発行できるのは、税務署長の登録を受けた適格請求書発行事業者だけで、課税事業者でなければ登録を受けられません。ただし、免税事業者が登録する場合は、課税事業者選択届出書を提出していなくても、登録開始日から課税事業者になれます。取引先が課税事業者の場合、インボイスがないと取引先が仕入れの消費税を差し引けなくなるため、登録を求められることがあります。 登録するかどうかは、取引先の状況と納税額の両方を見て決めることが大切です。
たとえば、課税売上高が年600万円のイラストレーターが、取引先の会社からインボイスの発行を求められたとします。登録しなければ免税事業者のままでいられますが、取引先が支払う消費税を差し引けなくなるので、取引条件の見直しを求められるかもしれません。登録すれば、売上げで預かった消費税を申告して納めることになります。一方、取引先が一般の消費者ばかりの事業者であれば、インボイスを求められることは少ないでしょう。インボイス制度や登録した人の負担軽減の特例は、消費税の計算とインボイスの記事で解説しています。
インボイス登録は、「任意だが、登録すると売上高1,000万円以下でも納税が必要」と覚えておきましょう。
▼ 次に読みたい記事
まとめ|消費税の基本と免税事業者の判定を押さえよう
消費税の基本と納税義務のポイントを振り返り
消費税は、消費者が負担して事業者が納める間接税で、国内で事業者が事業として対価を得て行う資産の譲渡・貸付け・役務の提供が課税対象です。 土地や株式の譲渡、住宅の貸付けなどは非課税取引になります。
税率は標準税率10%(7.8%+2.2%)で、飲食料品などには軽減税率8%(6.24%+1.76%)が適用されます。納税義務は、基準期間(個人は前々年、法人は前々事業年度)の課税売上高が1,000万円以下なら免除されますが、特定期間の課税売上高と給与の支払額がどちらも1,000万円を超えると課税事業者になります。新規開業の2年間は原則として免税ですが、資本金1,000万円以上の法人は最初から課税事業者です。 課税事業者を自分で選んだ場合は、最低2年間は継続しなければなりません。
たとえば、前々年の課税売上高が900万円の個人事業主でも、インボイスの登録をしていれば課税事業者として申告と納税が必要です。反対に、登録をしていない免税事業者なら、売上げに消費税相当額を含めて受け取っていても、消費税を納める必要はありません。自分がどちらに当たるかによって、確定申告で準備する書類も変わります。判定に迷ったときは、課税売上高の集計表を作って税務署や税理士に確認しましょう。
消費税の納税義務は、「基準期間・特定期間・インボイス登録」の3つで判定すると整理しておきましょう。
自分の課税売上高で納税義務を判定してみよう
消費税のしくみを身につけるには、自分や身近な事業者の前々年と前年前半の課税売上高を書き出して、納税義務を判定してみることが一番の近道です。 実際の数字で考えると、判定の手順がよくわかります。
まずは、前々年の売上高から、非課税取引や不課税取引を除いた課税売上高を確認しましょう。次に、前年の1月から6月までの課税売上高と給与の支払額をチェックします。そのうえで、インボイス登録をしているかどうかも確認します。これから開業する人は、資本金の額や課税事業者の選択、インボイス登録のタイミングを、開業前に決めておくと安心です。
たとえば、今年開業した個人事業主なら、来年までは原則として免税事業者ですが、取引先からインボイスを求められれば登録を検討することになります。売上げが増えてきたら、2年後に課税事業者になるかどうかを早めに見通しておきましょう。課税売上高が1,000万円を超えた年があれば、その2年後から消費税の申告が必要になるので、帳簿の付け方や納税資金の準備を前もって整えておくことが大切です。個人事業主の確定申告の期限は確定申告と源泉徴収の記事、青色申告の特典は青色申告の記事で解説しています。
消費税の基本と免税事業者のルールを知っておくと、開業や売上げが増えたときにあわてず、納税の準備を前もって進められるようになります。