「会社員の自分も、確定申告をしなければいけないの?」「源泉徴収票のどこを見ればいいのかわからない」と感じたことはありませんか。会社員の所得税は、毎月の給与から差し引かれ、年末調整で精算されるため、ふだんは自分で申告する必要がありません。ただし、副業の所得がある人や医療費控除を受けたい人などは確定申告が必要で、知らないままでいると、申告漏れや税金の払いすぎにつながってしまいます。
本記事では、確定申告の期間と納め方のルール、会社員でも確定申告が必要な人と不要な人、源泉徴収と年末調整のしくみ、源泉徴収票の見方についてわかりやすく整理します。源泉徴収票の数字を使って所得税を計算するので、読み終えるころには、自分に確定申告が必要かどうかと、源泉徴収票の読み方がわかるようになります。
確定申告は、「誰が・いつまでに・何を申告するか」を押さえれば決して難しくありません。まずは、確定申告とは何かから、一緒に確認していきましょう。
確定申告とは?申告期間と納め方のルール
確定申告は2月16日〜3月15日に自分で申告・納付する
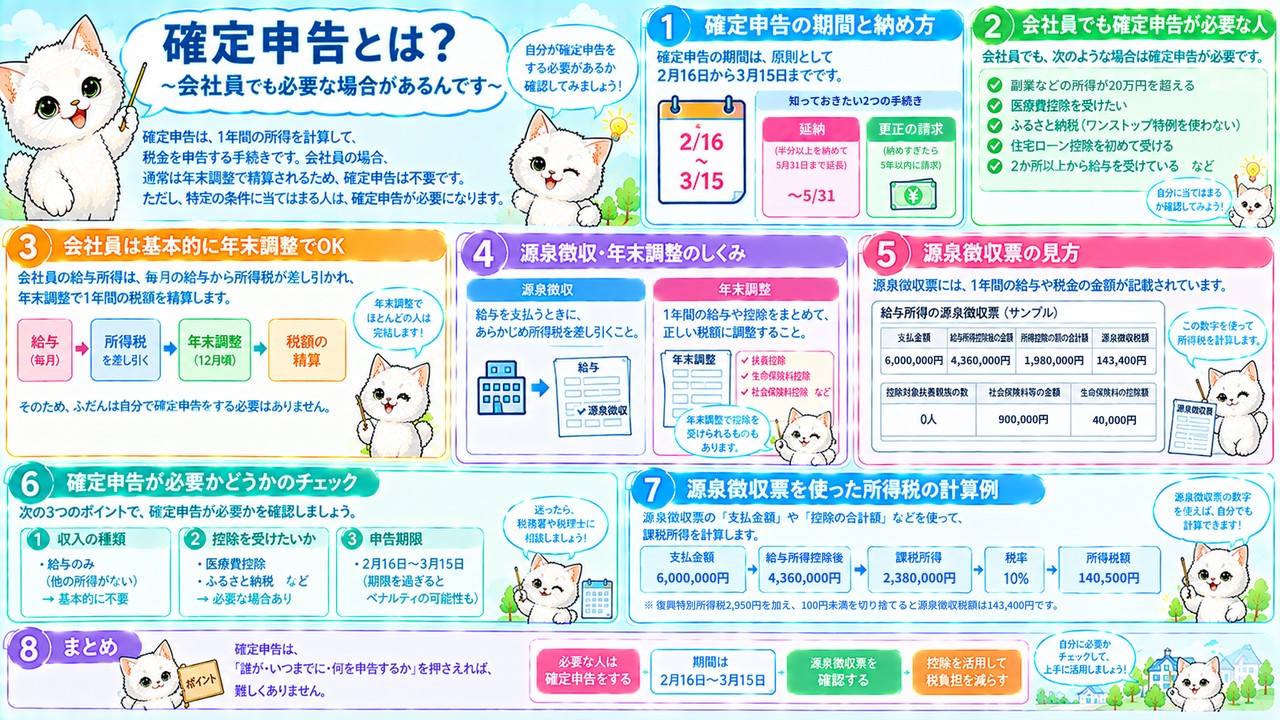
確定申告とは、納税者が自分で1年間の所得税額を計算し、税務署に申告して納付することです。 申告する期間は、翌年の2月16日から3月15日までです。
所得税は、1月1日から12月31日までの1年間に生じた所得をもとに計算します。日本の所得税は、納税者が自分で税額を計算して申告する申告納税方式をとっているため、事業所得や不動産所得がある人などは、毎年確定申告をして税額を確定させます。申告期限の3月15日は、所得税を納める期限でもあります。 なお、医療費控除などで税金が戻ってくる還付申告は、2月16日より前の1月から提出できます。
たとえば、2026年に個人事業で所得を得た人は、2027年2月16日から3月15日までに2026年分の確定申告をして、3月15日までに所得税を納めます。申告書は、国税庁の確定申告書等作成コーナーで作成でき、e-Taxを使えば自宅から提出することもできます。期限を過ぎると、無申告加算税や延滞税がかかる場合があるため、早めに準備しておくと安心です。個人事業主やフリーランス、不動産収入がある人は、毎年この期間に申告するのが基本になります。
確定申告は、「1年分の所得を、翌年2月16日〜3月15日に申告する」と覚えておきましょう。所得税の計算全体の流れは、所得税の計算の4ステップの記事で解説しています。
年の途中で亡くなった人は相続人が4カ月以内に準確定申告
年の途中で亡くなった人の所得税は、相続人が、相続の開始があったことを知った日の翌日から4カ月以内に申告・納付します。 この申告を準確定申告といいます。
亡くなった人は、翌年の2月16日から3月15日に自分で確定申告をすることができません。そこで、その年の1月1日から亡くなった日までの所得について、相続人が代わりに申告と納付を行います。準確定申告で納めた所得税は、亡くなった人の債務として相続税の計算で差し引くことができ、還付された税金は相続財産になります。期限が「3月15日」ではなく「4カ月以内」である点が、通常の確定申告との大きな違いです。
たとえば、個人事業主の父が2026年5月10日に亡くなり、子がその日に亡くなったことを知った場合、翌日の5月11日から4カ月以内である9月10日までに、父の2026年1月1日から5月10日までの所得について準確定申告をします。相続人が複数いる場合は、原則として全員が連名で申告書を提出します。相続の手続きと重なって忙しい時期なので、期限を忘れないように注意しましょう。
準確定申告は、「相続人が、知った日の翌日から4カ月以内」と覚えておきましょう。相続税の申告については、相続税の申告と納付の記事で解説しています。
延納は半分以上を納めて5月31日まで、更正の請求は5年以内
納める税金を1回で払えない場合は、半分以上を納付期限までに納めれば、残りを5月31日まで延長できます。 これを延納といいます。また、税金を納めすぎていた場合は、申告期限から5年以内に限り、更正の請求ができます。
延納を使うと、3月15日の納付期限に全額を用意できなくても、残りの金額を5月31日まで待ってもらえます。ただし、延納した期間については利子税を支払う必要があります。一方、更正の請求は、確定申告をしたあとで、控除の入れ忘れや計算の誤りによって所得税を多く納めていたことがわかったときに、税務署に税金を正しい金額に直してもらう手続きです。反対に、税金が少なすぎた場合は、修正申告をして追加で納めます。
たとえば、確定申告で納める所得税が30万円の人は、3月15日までに半分以上の15万円を納めれば、残りの15万円は5月31日まで納付を延ばせます。延納をする場合は、確定申告書の延納の欄に、5月31日までに納める金額を記入して提出します。また、2026年分の確定申告で医療費控除を入れ忘れていた人は、申告期限の2027年3月15日から5年以内である2032年3月15日までであれば、更正の請求をして納めすぎた税金を取り戻せます。
延納は「半分以上で5月31日まで」、更正の請求は「5年以内」とセットで覚えておきましょう。
会社員でも確定申告が必要な人・不要な人
給与2,000万円超・ほかの所得20万円超・2カ所以上から給与
会社員などの給与所得者は、ふつうは年末調整で所得税が精算されるため、確定申告は必要ありません。 ただし、給与の金額が多い人や、給与以外の所得がある人などは、確定申告が必要です。
確定申告が必要になる主な場合は、その年の給与等の金額が2,000万円を超える場合、給与所得と退職所得以外の所得金額が20万円を超える場合、2カ所以上から給与を受け取っている場合です。2,000万円は給与の収入金額(年収)、20万円は所得金額で判定する点に注意しましょう。 給与が2,000万円を超える人は、年末調整の対象外になるため、自分で確定申告をします。2カ所以上から給与を受け取っている人は、メインの勤務先以外の給与について年末調整が行われないため、確定申告で精算します。
たとえば、会社員が副業でイラストを販売し、売上40万円から必要経費15万円を差し引いた雑所得が25万円ある場合は、20万円を超えるので確定申告が必要です。雑所得が15万円であれば、所得税の確定申告は不要です。ただし、所得税の申告が不要でも、住民税の申告は別に必要になるため、お住まいの市区町村に申告しましょう。
会社員の確定申告は、「年収2,000万円超」「ほかの所得20万円超」「2カ所以上から給与」の3つをまず確認しましょう。副業の所得の考え方は、雑所得の記事で紹介しています。
住宅ローン控除の初年度や医療費控除などを受ける人
住宅ローン控除の初年度や、雑損控除・医療費控除・寄附金控除、配当控除を受けたい会社員も、確定申告が必要です。 これらは年末調整では受けられないため、自分で申告します。
住宅借入金等特別控除(住宅ローン控除)は、最初の年だけ確定申告が必要で、2年目以降は年末調整で控除を受けられます。雑損控除、医療費控除、寄附金控除は、年末調整の対象になっていない所得控除なので、受けたい場合は確定申告をします。ただし、ふるさと納税で、寄附先が5自治体以内であれば、ワンストップ特例制度を使うことで確定申告は不要になります。 このほか、同族会社の役員などで、その会社から給与のほかに貸付金の利子や資産の賃貸料などを受け取っている人も、確定申告が必要です。
たとえば、会社員が1年間に家族の医療費を18万円支払い、保険金などで補てんされた金額がなかった場合は、確定申告で医療費控除を受けると、10万円を超えた8万円が所得から差し引かれます。所得税の税率が10%の人であれば、8,000円の税金が戻ってくる計算です。また、ふるさと納税で6つの自治体に寄附をした人は、ワンストップ特例を使えないため、確定申告で寄附金控除を受けます。
控除を受けるための確定申告は、「住宅ローン控除の初年度」と「年末調整で受けられない控除」と覚えておきましょう。医療費控除と寄附金控除は物的控除の記事、住宅ローン控除と配当控除は税額控除の記事で解説しています。
確定申告が不要な年金受給者と退職所得がある人
公的年金等の収入金額が400万円以下で、ほかの所得が20万円以下の年金受給者は、確定申告が不要です。 また、退職金を受け取るときに必要な申告書を提出した人も、原則として確定申告は不要になります。
年金受給者の場合は、公的年金等の収入金額が400万円以下で、かつ、その公的年金等の全部が源泉徴収の対象になっていて、公的年金等に係る雑所得以外の所得が20万円以下であれば、確定申告をしなくてもかまいません。退職所得がある人は、退職金の支払いを受けるときまでに「退職所得の受給に関する申告書」を提出していれば、退職金から正しい税額が源泉徴収されるため、確定申告は不要です。申告書を提出していないと、退職金の20.42%が源泉徴収されるため、確定申告で精算することになります。
たとえば、公的年金の収入が年250万円で、ほかに個人年金の雑所得が10万円ある人は、両方の条件を満たすので確定申告は不要です。ただし、医療費控除を受けて税金を取り戻したい場合は、確定申告をすることもできます。確定申告が不要な人でも、自分から申告して還付を受けることは可能です。年金には会社員のような年末調整がないため、生命保険料控除や医療費控除などを反映させたい場合は、確定申告をすると税金が戻ることがあります。
年金受給者は「年金400万円以下・ほかの所得20万円以下」、退職所得は「受給に関する申告書」と覚えておきましょう。退職所得の計算は、退職所得の記事で紹介しています。
源泉徴収・年末調整と源泉徴収票の見方
源泉徴収と年末調整のしくみ
源泉徴収とは、給与などを支払う会社が、支払うときに所得税を計算し、その金額をあらかじめ差し引くしくみです。 そして、年末調整は、源泉徴収した所得税の過不足を、会社が本人に代わって年末に精算する手続きです。
毎月の給与から差し引かれる所得税は、給与の金額や扶養親族の数などをもとにした概算の金額です。そのため、1年間の合計が、実際に納めるべき所得税額とぴったり一致するとは限りません。そこで、会社は12月の給与などを支払うときに、1年間の給与の合計と、本人から提出された扶養控除や生命保険料控除などの書類をもとに、正しい所得税額を計算し直します。納めすぎていれば差額が戻り、足りなければ追加で差し引かれます。
たとえば、毎月の給与から合計15万円の所得税が源泉徴収されていた会社員について、年末調整で正しい所得税額を計算したところ14万円だった場合は、差額の1万円が12月の給与などで戻ってきます。会社員の多くは、この年末調整によって1年分の所得税の精算が終わるため、自分で確定申告をする必要がないのです。年末調整を受けるために、会社員は年末に扶養控除等申告書や保険料控除申告書などを勤務先に提出します。年の途中で転職した人は、前の勤務先の源泉徴収票を新しい勤務先に出すことで、まとめて年末調整を受けられます。
源泉徴収は「あらかじめ差し引く」、年末調整は「年末に会社が精算する」と覚えておきましょう。給与所得の計算は、給与所得の記事で解説しています。
源泉徴収票の4つの金額の見方
源泉徴収票は、会社が1年間に支払った給与と、差し引いた所得税を記載して、本人に交付する書類です。 上の段に並ぶ4つの金額を見れば、所得税の計算の流れがわかります。
1つ目の「支払金額」は、1年間に受け取った給与・賞与の合計で、税金や社会保険料を差し引く前の年収です。2つ目の「給与所得控除後の金額」は、支払金額から給与所得控除額を差し引いた給与所得の金額です。3つ目の「所得控除の額の合計額」は、基礎控除や配偶者控除、社会保険料控除、生命保険料控除などの合計です。4つ目の「源泉徴収税額」は、年末調整後の1年分の所得税と復興特別所得税の合計です。「給与所得控除後の金額」から「所得控除の額の合計額」を差し引くと、課税所得金額がわかります。
たとえば、支払金額が600万円の人は、給与所得控除額が600万円×20%+44万円=164万円なので、給与所得控除後の金額は436万円です。下の段には、社会保険料等の金額や生命保険料の控除額、配偶者や扶養親族の情報なども記載されています。源泉徴収税額が0円の場合は、所得控除によって課税所得金額が0円になり、所得税がかからなかったことを意味します。源泉徴収票は、住宅ローンの審査や、転職先での年末調整、確定申告などで使うため、大切に保管しておきましょう。
源泉徴収票は、「支払金額→給与所得控除後の金額→所得控除の合計→源泉徴収税額」の順に読むと理解しやすくなります。
源泉徴収票の数字から所得税を計算してみよう
源泉徴収票の数字を使えば、自分の所得税を速算表で計算し、源泉徴収税額と同じ金額になることを確認できます。 計算のルールは、課税所得金額の1,000円未満と復興特別所得税の1円未満を切り捨て、最後に100円未満を切り捨てることです。
計算の手順は、まず給与所得控除後の金額から所得控除の額の合計額を差し引いて、課税所得金額を求めます。次に、速算表の税率と控除額を当てはめて所得税額を出し、その2.1%の復興特別所得税を加えます。2026年分の基礎控除は、合計所得金額が489万円以下であれば104万円です。計算した金額が源泉徴収税額と一致すれば、年末調整で正しく精算されていることがわかります。
たとえば、支払金額600万円、給与所得控除後の金額436万円で、所得控除が基礎控除104万円、社会保険料控除90万円、生命保険料控除4万円の合計198万円の人を考えます。課税所得金額は436万円−198万円=238万円です。所得税は238万円×10%−9万7,500円=14万500円、復興特別所得税は14万500円×2.1%=2,950円(1円未満切り捨て)です。合計14万3,450円の100円未満を切り捨てた14万3,400円が、源泉徴収税額になります。
源泉徴収票の数字で一度計算してみると、所得税のしくみが身近になります。速算表の使い方は税額の計算の記事、基礎控除は人的控除の記事で解説しています。
▼ 次に読みたい記事
まとめ|確定申告と源泉徴収のしくみを知って正しく納税しよう
確定申告と源泉徴収のポイントを振り返り
確定申告は、1年間の所得税を自分で計算し、翌年の2月16日から3月15日までに申告・納付する手続きです。会社員は年末調整で精算されるため、ふつうは確定申告が不要です。
ただし、年収2,000万円超、給与・退職所得以外の所得20万円超、2カ所以上から給与を受け取っている人は、確定申告が必要です。住宅ローン控除の初年度や、雑損控除・医療費控除・寄附金控除・配当控除を受けたい人も申告します。年の途中で亡くなった人は相続人が4カ月以内に準確定申告をし、税金を1回で払えないときは延納、納めすぎたときは5年以内に更正の請求ができます。 源泉徴収票は、支払金額、給与所得控除後の金額、所得控除の合計額、源泉徴収税額の4つの金額で、所得税の計算の流れがわかる書類です。
たとえば、副業の雑所得が25万円ある会社員は、20万円を超えるので確定申告が必要です。確定申告では、源泉徴収票の金額と副業の所得をあわせて所得税を計算し、すでに源泉徴収された税額との差額を納めます。源泉徴収票の数字を使えば、速算表で自分の所得税を計算することもでき、年末調整が正しく行われているかを自分で確かめられます。
確定申告と源泉徴収は、「会社員は原則不要、例外にあてはまる人は申告」と整理しておきましょう。
自分の源泉徴収票を確認しよう
確定申告が必要かどうかを判断するには、まず自分の源泉徴収票を手元に用意して、4つの金額を確認することが大切です。 源泉徴収票は、毎年12月か1月ごろに勤務先から受け取れます。
最初に、支払金額が2,000万円を超えていないかと、2カ所以上から給与を受け取っていないかを確認しましょう。次に、副業や年金などの所得が20万円を超えていないかを見直します。医療費が10万円を超えた年や、ふるさと納税で6つ以上の自治体に寄附した年、住宅を買った年は、確定申告で税金が戻る可能性があります。 申告が必要な人は、3月15日の期限に間に合うように、領収書や控除証明書を早めにそろえておきましょう。
たとえば、源泉徴収票の給与所得控除後の金額が436万円、所得控除の合計額が198万円であれば、課税所得金額は238万円で、源泉徴収税額は14万3,400円になるはずです。自分の源泉徴収票の数字で同じ計算をして、源泉徴収税額と一致するかを確かめてみましょう。青色申告で事業所得を申告する場合の特典は、青色申告の記事で解説しています。
確定申告と源泉徴収のしくみを知っておくと、申告漏れを防ぎ、受けられる控除を逃さずに、税金を正しく納められるようになります。