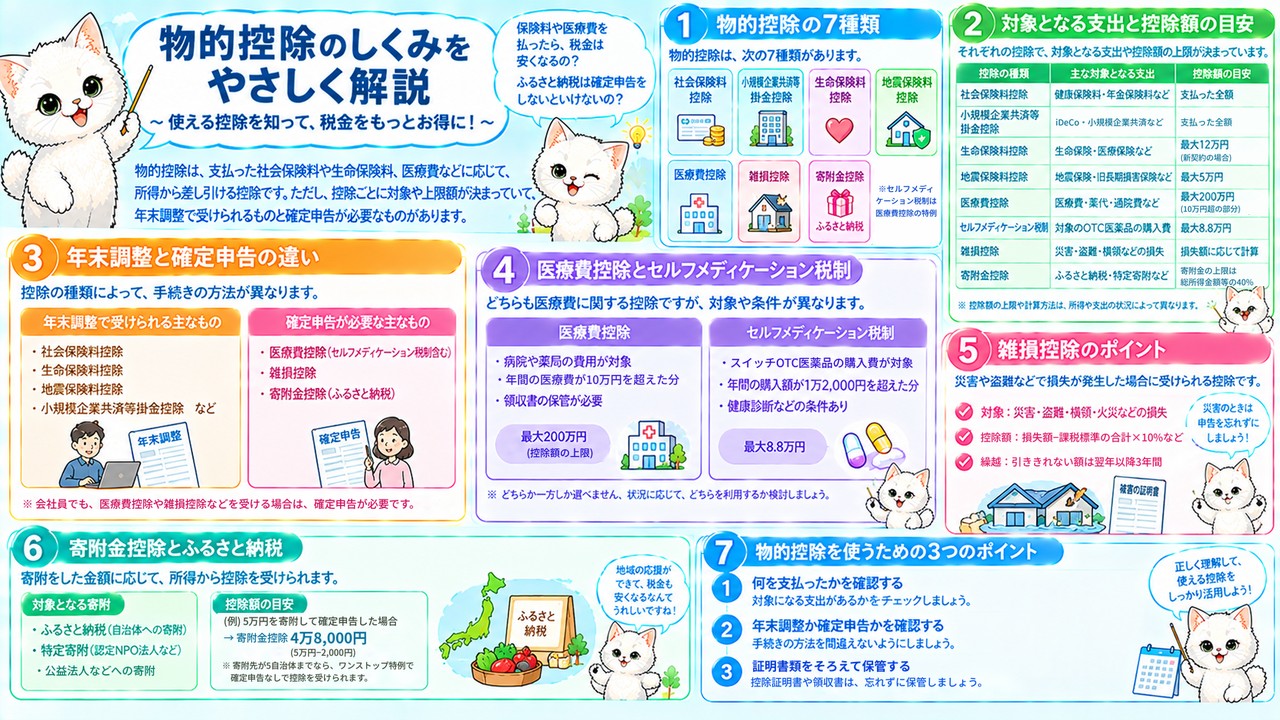
「保険料や医療費を払ったら、税金は安くなるの?」「ふるさと納税は確定申告をしないといけないの?」と気になったことはありませんか。所得税の計算では、支払った社会保険料や生命保険料、医療費などに応じて、所得から差し引ける物的控除があります。ただし、控除ごとに対象になる支出や上限額が決まっていて、年末調整で受けられるものと確定申告が必要なものも分かれているため、知らないまま控除を受け損ねている人も少なくありません。
本記事では、物的控除の7種類について、社会保険料控除、小規模企業共済等掛金控除、生命保険料控除、地震保険料控除、医療費控除とセルフメディケーション税制、雑損控除、寄附金控除とふるさと納税の要件と控除額をわかりやすく整理します。具体的な金額の例で計算するので、読み終えるころには、自分が使える物的控除と手続きの方法がわかるようになります。
物的控除は、「何を支払ったか」と「年末調整か確定申告か」を押さえれば決して難しくありません。まずは物的控除の全体像から、一緒に確認していきましょう。
物的控除とは?支払った保険料や掛金で受けられる控除
物的控除は7種類、医療費・雑損・寄附金は確定申告が必要
物的控除とは、支払った保険料や医療費、寄附金などに応じて受けられる所得控除のことです。 家族構成などで決まる人的控除に対して、お金の支出や損失をもとに計算する点が特徴です。原則として、実際にお金を支払った年の控除になるため、いつ払ったかも大切です。
物的控除は、社会保険料控除、生命保険料控除、地震保険料控除、小規模企業共済等掛金控除、医療費控除、雑損控除、寄附金控除の7種類です。このうち、社会保険料控除、生命保険料控除、地震保険料控除、小規模企業共済等掛金控除の4つは、会社員なら勤務先の年末調整で受けられます。一方、医療費控除、雑損控除、寄附金控除の3つは、年末調整では受けられず、確定申告をする必要があります。 ただし、ふるさと納税でワンストップ特例制度を使った場合は、確定申告をしなくても寄附金控除と同じ効果を受けられます。
たとえば、会社員が生命保険料と地震保険料を支払った場合は、年末調整で保険会社の控除証明書を勤務先に出せば控除を受けられます。同じ人が10万円を超える医療費を払った場合は、翌年に自分で確定申告をしなければ医療費控除は受けられません。
物的控除は、年末調整で受けられる4つと、確定申告が必要な3つに分けて覚えておきましょう。所得控除が所得税の計算のどこで使われるかは、所得税の計算の4ステップの記事で整理しています。
社会保険料控除は支払った金額の全額
社会保険料控除は、納税者本人や生計を一にする配偶者その他の親族の社会保険料を支払った場合に、その全額を差し引ける控除です。 上限がない点が大きな特徴です。
対象になる社会保険料には、国民健康保険、健康保険、国民年金、厚生年金保険、介護保険などの保険料のほか、国民年金基金や厚生年金基金の掛金があります。会社員の場合は、給与から天引きされた健康保険料や厚生年金保険料が自動的に控除され、金額は源泉徴収票で確認できます。自営業者が国民健康保険料や国民年金保険料を払った場合は、確定申告で控除を受けます。家族の分を本人が支払った場合も対象になりますが、公的年金から天引きされている介護保険料は、年金を受け取る人の控除になり、ほかの家族の控除にはできません。
たとえば、会社員の親が、20歳の大学生の子の国民年金保険料を年間20万円支払った場合、その20万円を親の社会保険料控除に加えられます。自営業の人が、生計を一にする母の国民健康保険料をまとめて払った場合も、その分を自分の控除にできます。一方、夫が扶養している妻の公的年金から介護保険料が天引きされている場合、その介護保険料を夫の社会保険料控除にすることはできません。
社会保険料控除は、「全額」と「家族の分も対象」をセットで押さえておきましょう。
小規模企業共済等掛金控除はiDeCoの掛金も全額
小規模企業共済等掛金控除は、小規模企業共済の掛金や、確定拠出年金の掛金を支払った場合に、その全額を差し引ける控除です。 個人型確定拠出年金のiDeCoの掛金も対象になります。
小規模企業共済は、個人事業主や小さな会社の経営者が、廃業や退職に備えて積み立てる制度です。iDeCoは、自分で掛金を出して老後資金を準備する年金制度です。どちらも、支払った掛金が全額控除されるため、将来に備えながら毎年の税金を減らせるのが大きなメリットです。会社員がiDeCoの掛金を給与から天引きしていない場合は、年末調整で掛金の証明書を勤務先に出して控除を受けます。なお、この控除の対象は本人が加入している制度の掛金で、配偶者の掛金を代わりに払っても本人の控除にはなりません。
たとえば、会社員が毎月2万円のiDeCoの掛金を払うと、1年間で24万円になります。この24万円が全額控除されるので、所得税の税率が10%の人なら所得税が2万4,000円少なくなります。住民税でも同じように控除されるため、住民税の税率10%を加えると、合計で4万8,000円の税金が軽くなる計算です。
小規模企業共済等掛金控除は、「iDeCoも対象」と「全額控除」を覚えておきましょう。iDeCoの掛金の上限は、企業年金とiDeCoの記事で確認できます。
生命保険料控除と地震保険料控除
生命保険料控除は一般・個人年金・介護医療の3区分
生命保険料控除は、生命保険料を支払った場合に受けられる控除で、一般の生命保険料、個人年金保険料、介護医療保険料の3つに分けて控除額を計算します。 介護医療保険料の区分は、2012年1月1日以降に新しく設けられました。
一般の生命保険料は、死亡保険や定期保険など、生存や死亡にもとづいて保険金が支払われる保険の保険料です。個人年金保険料は、一定の要件を満たす個人年金保険の保険料です。介護医療保険料は、医療保険やがん保険、介護保険など、入院や通院などにもとづいて給付金が支払われる保険の保険料です。区分ごとに控除額の上限があるため、どの区分の保険料をいくら払ったかを分けて考えることが大切です。 保険会社から届く控除証明書には、区分ごとの金額が書かれています。また、控除の対象になるのは、保険金の受取人が本人や配偶者などの親族になっている契約です。
たとえば、終身保険の保険料は一般の生命保険料、医療保険の保険料は介護医療保険料、税制適格の個人年金保険の保険料は個人年金保険料の区分に入ります。3つの区分すべてに保険料を払っている人は、それぞれの区分で控除を受けられます。
生命保険料控除は、まず3つの区分のどれにあたるかを確認しましょう。保険金にかかる税金とあわせて、生命保険と税金の記事でも解説しています。
旧契約と新契約で控除額が違う
生命保険料控除は、2011年以前の旧契約と、2012年以降の新契約で、控除額の上限が違います。 契約した時期を確認してから計算しましょう。
旧契約は、所得税で一般の生命保険料と個人年金保険料がそれぞれ最高5万円、合計で最高10万円です。住民税はそれぞれ最高3万5,000円、合計で最高7万円です。新契約は、所得税で3つの区分がそれぞれ最高4万円、合計で最高12万円、住民税はそれぞれ最高2万8,000円、合計で最高7万円です。2026年分と2027年分に限り、23歳未満の扶養親族がいる場合は、新契約の一般の生命保険料控除が最高6万円に引き上げられます。 この場合でも、所得税の合計の上限は12万円のままです。旧契約と新契約の両方に加入している場合は、旧契約だけで計算する方法や、両方を合わせて計算する方法から選べます。
たとえば、新契約で一般の生命保険料を年10万円、介護医療保険料を年9万円、個人年金保険料を年9万円払っている人は、年8万円を超えると各区分の控除額が上限に達するため、所得税の控除額は4万円×3区分で12万円になります。同じ一般の生命保険料10万円でも、旧契約であれば所得税で最高の5万円が控除されるので、古い保険を見直すときは控除額の違いにも注意しましょう。
生命保険料控除は、「旧契約は合計10万円」「新契約は合計12万円」を押さえておきましょう。
地震保険料控除は最高5万円
地震保険料控除は、居住用の家屋や生活用の家具などを対象にした地震保険の保険料を支払った場合に受けられる控除です。 控除額は、地震保険料の全額で、最高5万円です。
地震保険は、火災保険とセットで契約する保険で、地震や噴火、津波による損害を補償します。控除の対象になるのは、自分や家族が住む家屋や、生活に使う家財を対象にした地震保険料です。所得税の地震保険料控除は最高5万円ですが、住民税の地震保険料控除は最高2万5,000円です。年末調整で控除を受けられるので、会社員は保険会社から届く控除証明書を勤務先に出しましょう。なお、2006年末までに契約した一定の長期の損害保険の保険料は、経過措置として最高1万5,000円まで控除できます。
たとえば、年間の地震保険料が3万円の人は、3万円がそのまま所得税の控除額になります。年間の地震保険料が7万円の人は、上限の5万円が控除額です。家財だけに地震保険をかけている場合も、生活用の家財であれば対象になります。火災保険の保険料は控除の対象にならないため、火災保険と地震保険をセットで払っている場合は、地震保険の部分の金額を確認しましょう。
地震保険料控除は、「全額で最高5万円」と覚えておきましょう。地震保険のしくみは、火災保険・地震保険の記事でくわしく紹介しています。
医療費控除・雑損控除・寄附金控除
医療費控除は10万円を超えた部分が対象
医療費控除は、納税者本人や生計を一にする配偶者その他の親族の医療費を支払った場合に、10万円を超えた部分を差し引ける控除です。 控除額の上限は200万円です。
控除額は、「支払った医療費の額−保険金などで補てんされる金額−10万円」で計算します。保険金などには、健康保険の給付金や生命保険の入院給付金などが含まれます。総所得金額等が200万円未満の人は、10万円の代わりに総所得金額等の5%を差し引きます。対象になるのは、医師や歯科医師の診療費、治療に必要な薬代、通院の交通費などです。一方、美容整形の費用、病気予防のための健康食品代、自家用車で通院したときのガソリン代や駐車場代は対象外です。人間ドックの費用は原則として対象外ですが、重大な病気が見つかり治療を行った場合は対象になります。 また、年末時点で払っていない医療費は、その年の医療費控除の対象になりません。確定申告では、医療費控除の明細書を作って申告書に添付します。
たとえば、家族の医療費を年間25万円支払い、入院給付金を6万円受け取った人の医療費控除は、25万円−6万円−10万円=9万円です。総所得金額等が150万円の人であれば、10万円の代わりに7万5,000円を差し引くので、控除額は11万5,000円になります。医療費の領収書は申告書に添付しませんが、確定申告の期限から5年間は保存しておきましょう。
医療費控除は、家族の医療費を合算し、保険金などを差し引いて計算しましょう。
セルフメディケーション税制は1万2,000円を超えた部分
セルフメディケーション税制は、健康の維持増進や病気の予防に取り組む人が、スイッチOTC医薬品などを購入した場合に、1万2,000円を超えた部分を差し引ける医療費控除の特例です。 控除額の上限は8万8,000円です。
OTC医薬品とは、ドラッグストアなどで販売されている薬のことです。スイッチOTC医薬品は、もともと医師の判断でしか使えなかった薬が、OTC医薬品として販売されるようになったものです。特例を受けるには、本人が特定健康診査、予防接種、定期健康診断、健康診査、がん検診のいずれかを受けていることが必要です。生計を一にする家族の分の薬代も合算できますが、家族にはこの取組みの要件はありません。対象の医薬品は、パッケージの識別マークや、購入したときのレシートの表示で確認できることが多いです。この特例を使う場合は、通常の医療費控除を受けることはできず、どちらか一方を選びます。
たとえば、会社の定期健康診断を受けた人が、家族の分も含めてスイッチOTC医薬品を年間3万円購入した場合、控除額は3万円−1万2,000円=1万8,000円です。医療費が10万円に届かない年は、セルフメディケーション税制のほうが有利になることがあります。
医療費控除とセルフメディケーション税制は、両方を計算して有利なほうを選びましょう。
雑損控除と寄附金控除、ふるさと納税のワンストップ特例
雑損控除は、災害や盗難、横領によって、住宅や家財、現金などに損失が生じた場合に受けられる控除です。 寄附金控除は、国や地方公共団体、一定の公益法人などへの特定寄附金を支出した場合に受けられる控除です。
雑損控除の対象は、納税者本人や生計を一にする親族の資産で、別荘など生活に通常必要でない資産は対象外です。控除額は、「損失額−課税標準の合計×10%」と「災害関連支出の金額−5万円」のうち多いほうです。寄附金控除の控除額は「支出した寄附金−2,000円」で、寄附金の上限は総所得金額等の40%です。ふるさと納税は、自治体への寄附のうち2,000円を超える部分が、所得税と住民税から控除される制度です。寄附先が年間5自治体までなら、寄附のつど自治体に申請書を出すワンストップ特例制度を使えば、確定申告をしなくても控除を受けられます。 この場合は、住民税からまとめて控除されます。なお、ふるさと納税の対象になる自治体には、返礼品の返礼割合が3割以下であることや、返礼品が地場産品であることなどの条件があります。
たとえば、課税標準の合計が400万円の人が、盗難で60万円の損失を受けた場合、雑損控除は60万円−40万円=20万円です。雑損控除で差し引ききれなかった金額は、雑損失として翌年以降3年間繰り越せます。また、ふるさと納税で5万円を寄附して確定申告をした人の所得税の寄附金控除は、5万円−2,000円=4万8,000円になります。
ふるさと納税は、寄附先の数によってワンストップ特例と確定申告を使い分けましょう。
▼ 次に読みたい記事
まとめ|物的控除を知って支払ったお金を節税に生かそう
物的控除のポイントを振り返り
物的控除は、支払った保険料や医療費、寄附金などに応じて受けられる7種類の所得控除です。社会保険料控除と小規模企業共済等掛金控除は全額が控除されます。 物的控除は、全額が控除されるもの、上限があるもの、一定額を超えた部分だけが控除されるものの3つのタイプに分けると覚えやすくなります。
生命保険料控除は、一般・個人年金・介護医療の3区分で計算し、所得税の上限は旧契約で合計10万円、新契約で合計12万円です。地震保険料控除は最高5万円です。住民税の上限は、生命保険料控除が合計7万円、地震保険料控除が2万5,000円と、所得税より小さくなっています。医療費控除は、支払った医療費から保険金などと10万円を差し引いた金額で、上限は200万円です。セルフメディケーション税制は1万2,000円を超えた部分で、医療費控除とどちらかを選びます。医療費控除、雑損控除、寄附金控除は、確定申告をしないと受けられません。
たとえば、iDeCoの掛金24万円、新契約の生命保険料控除12万円、地震保険料控除3万円を受ける会社員は、年末調整だけで合計39万円の物的控除を受けられます。所得税の税率が10%なら、所得税は3万9,000円少なくなる計算です。さらに医療費控除9万円を受けたい場合は、確定申告が必要です。
物的控除は、「何を払ったか」と「年末調整か確定申告か」の2つで整理すると理解しやすくなります。
年末調整と確定申告で忘れずに受けよう
物的控除を受けるためには、支払った金額を証明する書類をそろえ、年末調整や確定申告で忘れずに申告することが大切です。 申告しなければ、払ったお金があっても控除は受けられません。
会社員は、秋ごろに届く生命保険料や地震保険料の控除証明書、iDeCoの掛金の証明書を保管し、年末調整の書類と一緒に勤務先に出しましょう。医療費は、病院や薬局の領収書を1年分まとめておき、医療費控除やセルフメディケーション税制を使うかどうかを年明けに判断します。ふるさと納税は、寄附先が6自治体以上になる場合や、医療費控除などで確定申告をする場合は、確定申告で寄附金控除を受けます。 確定申告をすると、ワンストップ特例の申請は無効になるため注意しましょう。e-Taxで確定申告をする場合は、寄附金の受領証明書の提出は不要ですが、原則として申告期限から5年間保存する必要があります。
たとえば、家族が入院して医療費が多くかかった年は、医療費控除のために確定申告をし、同じ申告でふるさと納税の寄附金控除もまとめて受けると手間が少なくなります。家族構成で受けられる人的控除とあわせて確認すると、受けられる所得控除の全体がわかります。
物的控除のしくみを知っておくと、支払ったお金を節税に生かし、税金をかしこく減らせるようになります。