「生命保険料控除って、結局いくら税金が安くなるの?」「死亡保険金や満期保険金を受け取ったら、どんな税金がかかるんだろう」と疑問に思ったことはありませんか。生命保険の税金は、払うときと受け取るときでルールが違ううえ、契約者・被保険者・受取人の組み合わせによってかかる税金の種類まで変わるため、わかりにくいと感じている方も多いはずです。
本記事では、生命保険料控除のしくみと旧契約・新契約の違い、個人年金保険料控除の要件から、死亡保険金・満期保険金・個人年金にかかる税金、非課税になる給付金、生命保険契約に関する権利までをわかりやすく解説します。読み終えるころには、自分の保険でどんな税金がかかるのか、どうすれば損をしないのかがわかるようになります。
生命保険と税金のルールを知っておけば、毎年の控除をきちんと取りこぼさず、家族に残すお金も守れます。まずはこの記事で全体像をつかみ、自分の契約内容を確認してみましょう。
生命保険料控除のしくみ|払った保険料で税金が軽くなる
生命保険料控除とは?|その年に払った分だけが対象
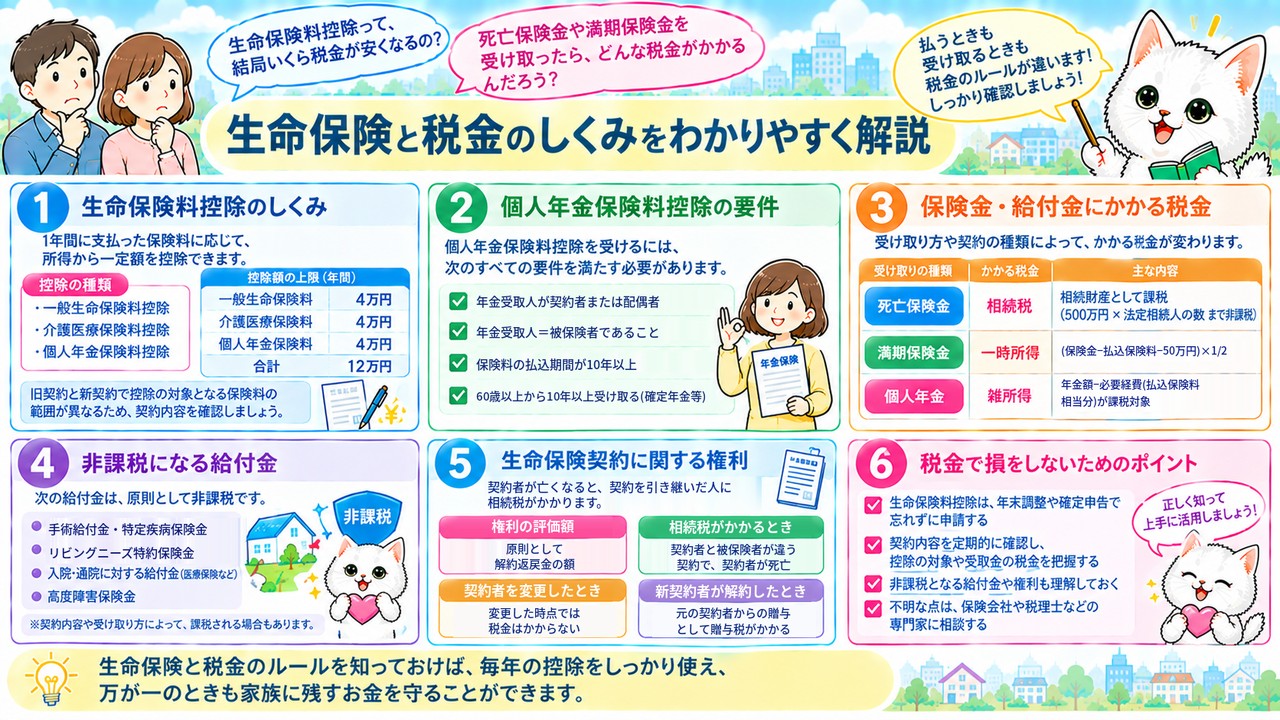
生命保険料控除とは、1年間(1月1日から12月31日まで)に支払った生命保険料に応じて、一定の金額をその年の所得から差し引くことができる制度です。所得が少なくなる分、所得税や住民税の負担が軽くなるため、保険に入っている人なら必ず押さえておきたいしくみです。控除は「税額から直接引く」のではなく「所得から引く」しくみなので、実際に軽くなる税額は、控除額にその人の税率をかけた金額になります。
ポイントは、控除の対象になるのが「その年に実際に支払った保険料」だけだという点です。何月分の保険料かではなく、いつ支払ったかで判断します。また、少額短期保険業者と結んだ保険契約(いわゆるミニ保険)の保険料は、生命保険料控除の対象になりません。一方で、保険料を払えなかったときに保険会社が立て替える自動振替貸付制度によって払い込まれた保険料は、立て替えが行われた年の控除の対象になります。
たとえば、終身保険の12月分の保険料を、引き落としの都合で翌年1月に支払ったとしましょう。この場合、12月分の保険料であっても、支払ったのは翌年なので、翌年分の生命保険料控除の対象になります。年末をまたぐ支払いは、うっかり間違えやすいので注意が必要です。また、配当金を受け取った場合は、支払った保険料から配当金の額を差し引いた金額が控除の対象になります。
つまり、生命保険料控除を正しく受けるには、「その年にいくら支払ったか」を把握しておくことが大切です。毎年秋ごろに保険会社から届く「生命保険料控除証明書」に、その年の支払額や控除の区分が書かれているので、会社員は年末調整、自営業者は確定申告で忘れずに申告しましょう。証明書をなくしてしまった場合は、保険会社に連絡すれば再発行してもらえます。
旧契約と新契約で控除額が違う|2026・2027年の特例も
生命保険料控除は、契約した時期によって控除額の上限が変わります。2011年12月31日以前に契約した「旧契約」と、2012年1月1日以降に契約した「新契約」では、新契約のほうが区分が3つに増え、所得税の合計の上限も12万円に引き上げられています。旧契約と新契約の両方に入っている人は、それぞれの区分ごとに有利な方法を選んで計算できます。
旧契約は「一般の生命保険料控除」と「個人年金保険料控除」の2つの区分で、所得税はそれぞれ最高5万円、合計で最高10万円です(住民税はそれぞれ最高3.5万円、合計7万円)。新契約は、これに「介護医療保険料控除」が加わった3つの区分で、所得税はそれぞれ最高4万円、合計で最高12万円です(住民税はそれぞれ最高2.8万円、合計7万円)。介護医療保険料控除の対象は、入院や通院などを理由に保険金が支払われる医療保険などの保険料です。
新契約の所得税の控除額は、年間の保険料が2万円以下ならその全額、2万円を超え4万円以下なら「保険料×1/2+1万円」、4万円を超え8万円以下なら「保険料×1/4+2万円」、8万円を超えると上限の4万円です。たとえば、新契約で一般の生命保険料を年6万円支払った場合、所得税の控除額は「6万円×1/4+2万円」で3.5万円になります。控除額3.5万円で所得税率が10%の人なら、所得税が3,500円軽くなる計算です。さらに、2026年分と2027年分に限り、23歳未満の扶養親族がいる人は、新契約の一般の生命保険料控除の上限が6万円に引き上げられます(この場合も合計の上限は12万円です)。
注意したいのは、新契約では、災害割増特約や傷害特約など、身体の傷害のみを理由に保険金が支払われる特約の保険料は控除の対象外になる点です。また、旧契約でも2012年以降に更新や転換、特約の付加を行うと、それ以降は契約全体が新契約として扱われます。なお、三大疾病保障保険の保険料は、介護医療保険料控除ではなく一般の生命保険料控除の対象になります。どの区分になるかは保険会社が控除証明書に書いてくれるので、迷ったときは証明書の記載に従いましょう。
個人年金保険料控除を受けるための4つの要件
個人年金保険に加入している場合、一定の要件を満たせば、一般の生命保険料控除とは別枠で「個人年金保険料控除」を受けられます。別枠で使える分、要件を満たす個人年金保険に入っていると、控除の合計額を増やせるのがメリットです。
個人年金保険料控除の対象になるのは、「個人年金保険料税制適格特約」が付いた個人年金保険です。そのためには、次の4つの要件をすべて満たす必要があります。①年金受取人が契約者またはその配偶者であること、②年金受取人と被保険者が同じ人であること、③保険料の払込期間が10年以上あること、④確定年金や有期年金の場合は、年金受給開始日の被保険者の年齢が60歳以上で、年金の受取期間が10年以上であること、の4つです。
たとえば、一時払いの個人年金保険は、③の「払込期間が10年以上」を満たさないため、個人年金保険料控除の対象にはなりません。この場合は、一般の生命保険料控除の対象になります。また、運用実績によって年金額が変わる変額個人年金保険の保険料も、一般の生命保険料控除の対象です。
なお、税制適格特約は、保険商品の規制がなければ、契約者の意思で途中から付けることもできます。個人年金保険に入っている人は、保険証券や控除証明書で、どちらの控除の対象になっているかを確認しておくと安心です。要件を満たしていれば、一般の生命保険料控除とあわせて控除額を増やせます。老後資金づくりと節税を同時に考えている人は、税制適格特約付きの個人年金保険を選ぶのも1つの方法です。
保険金を受け取ったときの税金|契約形態で税金の種類が変わる
死亡保険金は「誰が払って誰が受け取るか」で相続税・所得税・贈与税に分かれる
死亡保険金を受け取ったときにかかる税金は、1種類ではありません。契約者(保険料を払う人)、被保険者、受取人がそれぞれ誰かによって、相続税・所得税・贈与税のどれがかかるかが決まります。
パターンは大きく3つです。1つ目は、契約者と被保険者が同じ人(Aさん)で、受取人が別の人(Bさん)の場合で、Aさんが亡くなってBさんが受け取る死亡保険金には相続税がかかります。2つ目は、契約者と受取人が同じ人(Aさん)で、被保険者が別の人(Bさん)の場合です。自分で保険料を払った保険の保険金を自分で受け取るので、所得税(一時所得)と住民税の対象になります。たとえば、夫が保険料を払い、妻を被保険者として夫が受け取るケースがこれにあたります。3つ目は、契約者・被保険者・受取人がすべて違う場合で、「Aさんからもらった」と考えて贈与税がかかります。
相続税がかかる場合は、非課税枠があります。相続人が受け取った死亡保険金のうち、「500万円×法定相続人の数」までは相続税がかかりません。たとえば、相続人が妻と子2人で法定相続人が3人なら、非課税枠は1,500万円です。死亡保険金が2,000万円であれば、相続税の対象になるのは500万円だけになります。ただし、相続人以外の人が受け取った場合は、この非課税枠は使えません。法定相続人の数には、相続を放棄した人も含めて数えます。
このように、同じ死亡保険金でも、契約形態によって税金の重さが大きく変わります。一般的に贈与税は税率が高くなりやすいため、契約者・被保険者・受取人の組み合わせは、加入するときから意識しておくことが大切です。家族の死亡保険金に相続税の非課税枠を生かしたいなら、「契約者=被保険者=夫、受取人=妻や子」という形がよく使われます。
満期保険金・解約返戻金の税金|一時所得と金融類似商品
養老保険の満期保険金や、保険を解約したときに受け取る解約返戻金にも税金がかかります。契約者と受取人が同じなら所得税(一時所得)と住民税、違う人なら贈与税というのが基本のルールです。被保険者は誰であっても関係ありません。解約返戻金も同じ考え方で、払い込んだ保険料より多く戻ってきた部分に税金がかかります。払込保険料を下回る解約返戻金なら、もうけがないので税金はかかりません。
一時所得の金額は、「受け取った保険金-払い込んだ保険料-特別控除50万円」で計算します。さらに、その2分の1だけがほかの所得と合算されて税金が計算されます。もうけの部分から50万円を差し引けるうえ、残りも半分になるため、税金の負担は比較的軽くなります。また、同じ年にほかの一時所得(懸賞金や競馬の払戻金など)があると、特別控除の50万円はまとめて1回しか使えない点にも注意しましょう。
たとえば、満期保険金600万円を受け取り、それまでに払い込んだ保険料が500万円だったとしましょう。一時所得は600万円-500万円-50万円で50万円となり、その2分の1にあたる25万円がほかの所得と合算されます。
ただし例外があります。契約者と受取人が同じで、保険期間が5年以下の一時払養老保険などの満期保険金(または保険期間が5年超でも5年以内に解約した場合の解約返戻金)は、「金融類似商品」として扱われ、差益に20.315%(所得税15%、復興特別所得税0.315%、住民税5%)の源泉分離課税がかかります。たとえば、保険期間5年の一時払養老保険で、満期保険金500万円、払込保険料480万円なら、差益20万円×20.315%で40,630円が差し引かれます。なお、一時払終身保険は「満期」がないため、5年以内に解約しても金融類似商品にはならず、一時所得として扱われます。
個人年金保険の税金|毎年受け取るなら雑所得
個人年金保険で受け取る年金にも税金がかかります。契約者と受取人が同じ場合、毎年受け取る年金は雑所得として所得税の対象になり、年金を一括で受け取った場合は一時所得になります。
雑所得の金額は、「その年に受け取る年金額-必要経費」で計算します。必要経費は、「その年に受け取る年金額×払込保険料の総額÷年金受取総額(または見込額)」で求めます。つまり、受け取る年金のうち、自分で払い込んだ保険料に相当する部分は差し引かれ、増えた部分だけに税金がかかるしくみです。なお、年金の支払いを受けるときには、一定額以上の場合に所得税が源泉徴収されることがあります。
たとえば、年金を毎年100万円受け取り、払込保険料の総額が1,200万円、年金の受取総額が1,500万円だとしましょう。必要経費は100万円×1,200万円÷1,500万円で80万円となり、雑所得は100万円-80万円で20万円です。この20万円がほかの所得と合算されます。
注意したいのは、契約者と年金受取人が違う場合です。この場合は、年金の支払いが始まるときに、年金を受け取る権利(年金受給権)を受取人がもらったとして贈与税がかかります。また、契約者・被保険者・年金受取人が同じ人の契約で、年金の保証期間中にその人が亡くなり、遺族が残りの年金を受け取ることになった場合は、年金受給権を相続したものとして相続税の対象になります。この場合、一時所得にはなりません。年金の受け取り方や受取人の決め方によって税金が大きく変わるので、加入時に確認しておきましょう。
生命保険と税金の注意点|非課税になる給付金と契約に関する権利
入院給付金・手術給付金などは非課税|受け取ったまま亡くなった場合は注意
保険から受け取るお金のなかには、税金がかからないものもあります。入院給付金、手術給付金、高度障害保険金、特定疾病保険金、リビングニーズ特約保険金(被保険者が受け取るもの)などは非課税です。病気やケガで苦しんでいる人に税金をかけるのは酷だという考え方によるものです。
これらの給付金は、受取人が本人(被保険者)の場合だけでなく、配偶者や直系血族(親や子など)が受け取った場合でも非課税になります。たとえば、契約者と被保険者が同じ医療保険で、入院治療をしたときに受け取る入院給付金は、一時所得にはならず、確定申告も必要ありません。ただし、医療費控除を受けるときは、受け取った入院給付金などを医療費から差し引く必要があります。
ただし、例外があります。特定疾病保険金やリビングニーズ特約保険金を受け取ったあとに被保険者が亡くなり、受け取ったお金が預金などの形で残っている場合は、その残っている分が相続財産として相続税の対象になります。この場合、死亡保険金ではないため、「500万円×法定相続人の数」の非課税枠は使えません。
たとえば、がんと診断されて特定疾病保険金1,000万円を受け取り、治療費などに使ったあと600万円が預金に残ったまま亡くなった場合、その600万円は相続税の計算に含まれます。給付金そのものは非課税でも、使い残しは相続財産になることを覚えておきましょう。受け取った給付金をどう使うかも含めて、家族と話し合っておくと安心です。
生命保険契約に関する権利の評価|契約者が亡くなったときの相続税
保険金が支払われていなくても、相続税がかかる場合があります。それが「生命保険契約に関する権利」です。契約者と被保険者が違う契約で契約者が亡くなった場合、その契約を引き継いだ人に相続税がかかります。
たとえば、夫が契約者、子が被保険者の終身保険に入っていて、夫が亡くなったとしましょう。被保険者である子は生きているので、保険金は支払われません。しかし、契約は解約すればお金が戻ってくる財産なので、新しく契約者になった妻が「生命保険契約に関する権利」を相続したものとして、相続税の対象になります。この権利の評価額は、原則として相続が起きたときの解約返戻金の額です。
一方で、夫が生きているうちに契約者を妻に変更しただけでは、その時点では税金はかかりません。贈与税もかからないのがポイントです。税金がかかるのは、元の契約者である夫が亡くなったときや、新しい契約者の妻が解約して解約返戻金を受け取ったときです。妻が解約した場合は、保険料を払っていた夫から贈与があったものとして、贈与税がかかります。
このように、保険金が出ていない契約でも、相続や解約のタイミングで税金がかかることがあります。家族を契約者や被保険者にした保険に入っている人は、誰が保険料を払っているかも含めて確認しておきましょう。契約者を変更するときは、将来どのタイミングでどの税金がかかるかを保険会社に確認してから手続きすると、思わぬ税負担を避けられます。
まとめ|生命保険と税金のルールを知って上手に備えよう
生命保険と税金のポイントを振り返ろう
生命保険と税金のルールは、「払うとき」と「受け取るとき」の2つに分けて考えると整理しやすくなります。最後に、この記事のポイントを振り返っておきましょう。
払うときは、生命保険料控除で税金が軽くなります。対象はその年に支払った保険料で、新契約なら一般・個人年金・介護医療の3つの区分で、所得税は合計最高12万円まで控除できます。2026年分と2027年分は、23歳未満の扶養親族がいる人の一般の生命保険料控除の上限が6万円に引き上げられています。個人年金保険料控除を受けるには、4つの要件をすべて満たす必要があります。
受け取るときは、契約者・被保険者・受取人の組み合わせで税金の種類が決まります。死亡保険金には相続税・所得税・贈与税のいずれかがかかり、相続税なら500万円×法定相続人の数の非課税枠があります。満期保険金は一時所得、年金は雑所得が基本で、入院給付金などは非課税です。使い残した給付金や、契約者が亡くなったときの生命保険契約に関する権利は相続税の対象になることも覚えておきましょう。
まずは手元の保険証券で、契約者・被保険者・受取人が誰になっているかを確認してみてください。 契約形態を少し見直すだけで、将来の税金が大きく変わることもあります。不安なときは、保険会社や税理士に相談してみましょう。税金のルールを知っておくことは、保険を「入りっぱなし」にせず、家族にとって一番よい形で備えることにつながります。