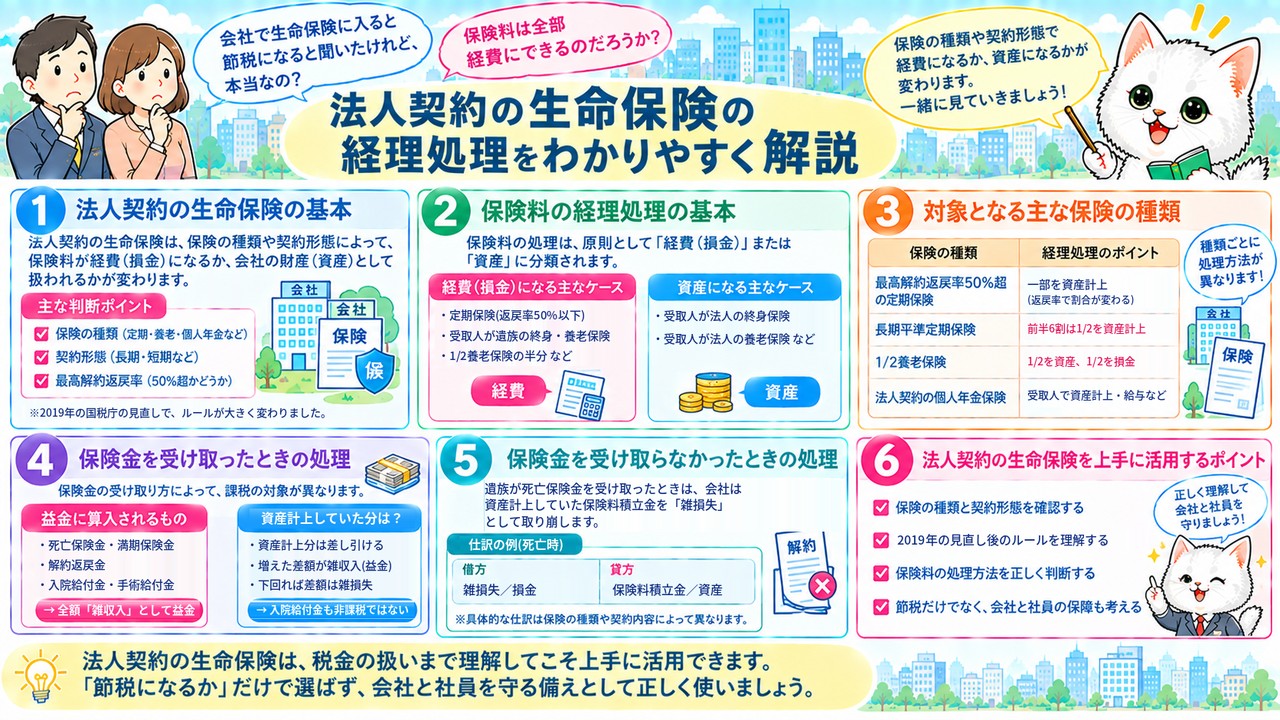
「会社で生命保険に入ると節税になると聞いたけれど、本当なの?」「保険料は全部経費にできるのだろうか」と気になっている経営者の方は多いのではないでしょうか。法人契約の保険は、保険の種類や契約形態によって、保険料が経費(損金)になるか、会社の財産(資産)として扱われるかが変わります。しかも2019年にはルールが大きく見直されたため、昔の常識のままでは判断を誤ってしまうこともあります。
本記事では、法人契約の生命保険の経理処理の基本から、最高解約返戻率50%超の定期保険、長期平準定期保険、1/2養老保険、法人契約の個人年金保険、さらに保険金を受け取ったとき・受け取らなかったときの処理までを、仕訳の例を交えてわかりやすく解説します。読み終えるころには、保険料がどう処理されるのかを自分で判断できるようになります。
法人契約の保険は、税金の扱いまで理解してこそ上手に活用できます。「節税になるか」だけで選ばず、会社と社員を守る備えとして正しく使っていきましょう。
法人契約の生命保険とは|保険料の経理処理の基本
法人契約の保険とは?|「損金」と「資産計上」の違い
法人契約の保険とは、会社(法人)が契約者となり、役員や従業員を被保険者とする保険のことです。会社が保険料を支払うため、個人の保険とは税金の扱いがまったく異なります。経営者に万一のことがあったときの事業資金や、役員・従業員の退職金の準備などを目的に加入するケースが多く見られます。ポイントになるのは、支払った保険料が「損金(経費)」になるのか、「資産計上」になるのかという点です。
損金とは、会社の利益から差し引ける費用のことで、損金が増えるほど法人税の対象となる利益が減り、税金が軽くなります。一方の資産計上とは、支払った保険料を「会社の財産(預けているお金)」として帳簿に記録することです。資産計上した保険料は、その年の経費にはならないため、法人税は軽くなりません。保険料をどちらで処理するかによって、その年の法人税の額が大きく変わるのです。
たとえば、会社が年間100万円の保険料を支払ったとしましょう。全額が損金になれば、利益が100万円減るので、そのぶん法人税が少なくなります。全額が資産計上になれば、帳簿上は「100万円の預金が保険に変わった」だけと考えるため、法人税は変わりません。同じ100万円でも、処理の仕方で税金への影響が正反対になります。ただし、損金にした保険料も会社のお金が出ていくことに変わりはなく、「税金が減った分だけ得をした」わけではない点には注意が必要です。
つまり、法人契約の保険を考えるときは、保障の内容だけでなく、保険料がどのように処理されるのかを必ず確認することが大切です。保険の税金のルールは、過去に何度も見直されてきました。とくに2019年には国税庁による大きな見直しがあり、以前は全額損金にできた商品でも、今は一部しか損金にできないものがあります。「全額損金になるから節税になる」という説明を受けた場合も、そのルールが今も通用するのかを確かめるようにしましょう。処理を間違えると、税務調査で指摘を受けて、あとから法人税を追加で納めることになりかねません。
定期保険は損金、終身保険・養老保険は資産計上が基本
法人が支払った保険料の処理は、保険の種類と、保険金を誰が受け取るかによって決まります。基本の考え方は、貯蓄性のない保険は損金、貯蓄性の高い保険は資産計上です。
定期保険のように、解約してもほとんどお金が戻ってこない「貯蓄性のない保険」は、保険金の受取人が法人でも、被保険者やその遺族でも、原則として保険料を損金に算入できます。ここでいう定期保険は、最高解約返戻率(解約したときに戻るお金が、払った保険料に対して最も高くなる割合)が50%以下のものです。一方、養老保険、終身保険、年金保険のように「貯蓄性の高い保険」は、受取人が法人なら資産計上、受取人が被保険者やその遺族なら損金算入になります。受取人が被保険者やその遺族の場合に損金になるのは、保険金が会社ではなく本人や家族に渡るため、会社にとっては福利厚生のための費用と考えられるからです。特約の保険料は、特約の内容に応じて処理します。
たとえば、契約者が会社、被保険者が役員、死亡保険金の受取人が会社の終身保険で、年間保険料が60万円だとしましょう。この場合、保険料は損金にはならず、全額の60万円を「保険料積立金」として資産計上します。仕訳は「借方:保険料積立金60万円/貸方:現金・預金60万円」です。終身保険は解約すればお金が戻ってくるため、会社の財産として扱われるのです。
このように、終身保険は節税にはつながりませんが、会社にお金を残しながら保障を持てるのがメリットです。将来、役員が退職するときに解約して退職金の原資にするなど、会社の資金計画に組み込んで活用されることが多い保険です。保険の種類ごとに、損金になるのか資産計上になるのかを整理しておくと、保険を選ぶときに迷いにくくなります。会社の決算書には「保険料積立金」や「前払保険料」として計上されるので、決算書を見れば会社がどれくらい保険にお金を預けているかもわかります。
保険の種類別に見る法人契約の経理処理
最高解約返戻率50%超の定期保険|2019年7月8日以降の契約のルール
定期保険であっても、解約返戻金が多い商品は、全額を損金にすることはできません。2019年7月8日以降に契約した、保険期間が3年以上で最高解約返戻率が50%を超える定期保険(第三分野保険を含む)は、返戻率に応じて保険料の一部を資産計上するルールになっています。
区分は3つあります。最高解約返戻率が50%超70%以下の場合は、保険期間の当初4割の期間、支払保険料の40%を資産計上し、60%を損金に算入します。70%超85%以下の場合は、同じく当初4割の期間、支払保険料の60%を資産計上し、40%を損金に算入します。85%超の場合は、原則として最高解約返戻率となる期間の終了日まで資産計上が続き、保険期間の開始日から10年間は「支払保険料×最高解約返戻率×90%」、それ以降は「支払保険料×最高解約返戻率×70%」を資産計上します。
たとえば、年間保険料が120万円で、最高解約返戻率が75%の定期保険に入ったとしましょう。75%は「70%超85%以下」の区分なので、保険期間の当初4割の期間は、72万円(60%)を資産計上し、48万円(40%)を損金に算入します。資産計上した分は「前払保険料」、損金にした分は「定期保険料」として処理します。
資産計上した保険料は、その後の「取崩期間」に少しずつ損金に戻していきます。資産計上した分は消えてなくなるのではなく、「損金にするタイミングが後ろにずれる」と考えるとわかりやすいでしょう。50%超85%以下の区分では保険期間の7.5割が過ぎてから、85%超の区分では解約返戻金が最も高くなる期間が過ぎてから、保険期間の終了日まで均等に取り崩します。資産計上期間と取崩期間のどちらでもない期間は、支払保険料の全額を損金にできます。
このルールができたのは、解約返戻金が多い定期保険を「全額損金になるのに、解約すればお金が戻ってくる」節税目的の商品として使うケースが増えたためです。返戻率が高いほど資産計上する割合が大きくなるので、節税効果は小さくなります。加入を検討するときは、保険会社が示す最高解約返戻率がどの区分にあたるかを確認しましょう。
2019年7月7日以前の長期平準定期保険|前半6割は2分の1を資産計上
2019年7月7日以前に契約した長期平準定期保険や逓増定期保険は、新しいルールではなく、これまでのルールで処理を続けます。新しいルールは、契約日が2019年7月8日以降の保険にだけ適用されるためです。長期平準定期保険とは、保険期間の長い定期保険で、保険期間満了時の年齢が70歳を超え、かつ「契約時の年齢+保険期間×2」が105を超えるものをいいます。
長期平準定期保険の保険料は、保険期間の前半6割の期間は、支払保険料の2分の1を損金に算入し、残りの2分の1を資産計上します。後半4割の期間は、支払保険料の全額を損金に算入したうえで、前半に資産計上した金額を残りの期間で均等に取り崩して損金にします。期間の長い定期保険は前半の保険料が割高に設定されているため、そのぶんを「前払い」として扱うのです。
たとえば、年間保険料が30万円、保険期間が40年の長期平準定期保険を考えてみましょう。前半6割の24年間は、毎年15万円を「定期保険料(損金)」、15万円を「前払保険料(資産)」として処理します。24年間で資産計上した合計は360万円です。後半4割の16年間は、毎年の保険料30万円を全額損金にしたうえで、360万円を16年で割った22.5万円ずつを毎年取り崩して損金に算入します。
また、保険期間の経過とともに保険金額が当初の5倍以内の範囲で段階的に増える逓増定期保険で、保険期間満了時の年齢が45歳を超えるものも、原則として長期平準定期保険と同じような処理になります。ただし、条件によっては損金にできる割合が3分の1や4分の1になる場合もあります。古い契約は今も従来のルールが使われているため、契約日を確認しておくことが大切です。2019年7月7日以前の契約でも、その後に保険金額を増やすなどの変更をすると、新しいルールが適用される場合があるので注意しましょう。
1/2養老保険(ハーフタックスプラン)と法人契約の個人年金保険
養老保険は本来、資産計上が基本ですが、一定の形で契約すると保険料の半分を損金にできます。それが「1/2養老保険(ハーフタックスプラン)」で、契約者と満期保険金の受取人が法人、被保険者が役員・従業員の全員、死亡保険金の受取人が役員・従業員の遺族という形の養老保険です。従業員の退職金や死亡退職金の準備によく使われる方法です。
満期保険金は会社の財産となり、死亡保険金は遺族の生活を支えるお金になるという、2つの役割を持たせた契約形態です。この形の場合、支払保険料の2分の1を「保険料積立金」として資産計上し、残りの2分の1を「福利厚生費」として損金に算入できます。役員や従業員が亡くならなければ満期保険金は会社に入るので資産性がありますが、亡くなった場合は遺族が受け取るので会社には入りません。だから半分ずつに分けて処理する、という考え方です。ただし、半分を福利厚生費にするには「普遍的加入」が条件で、役員・従業員の全員が加入する必要があります(年齢や勤続年数など合理的な基準で対象者を限定することは可能です)。たとえば「勤続3年以上の全員」のように、誰が見ても公平な基準であれば認められます。特定の役員だけを加入させた場合は、その人への給与として扱われることがあります。
たとえば、1/2養老保険の年間保険料が80万円なら、40万円を保険料積立金(資産)、40万円を福利厚生費(損金)として処理します。仕訳は「借方:保険料積立金40万円・福利厚生費40万円/貸方:現金・預金80万円」です。
法人が契約者で、役員・従業員が被保険者の個人年金保険にも、決まった処理があります。死亡給付金と年金の受取人がどちらも法人なら資産計上、死亡給付金の受取人が遺族で年金の受取人が役員・従業員本人ならその人への給与、死亡給付金の受取人が遺族で年金の受取人が法人なら、90%を資産計上して10%を損金に算入します。誰が年金を受け取るかによって、会社の財産になるのか、役員・従業員への給与になるのかが変わるのです。給与として扱われる場合は、役員・従業員本人の所得税の対象にもなります。
法人が保険金を受け取ったときの処理と注意点
保険金・解約返戻金は「雑収入」として益金に|資産計上分は差し引ける
会社が保険金や給付金、解約返戻金を受け取った場合は、その全額が「雑収入」として益金(会社の収益)に算入され、法人税の対象になります。ただし、その保険の保険料を資産計上していた場合は、受け取った金額から資産計上していた保険料を差し引いた差額だけが雑収入になります。
資産計上していた保険料は、会社の財産を保険の形で預けていたのと同じなので、それが戻ってきただけの部分は利益になりません。増えた部分だけを利益として扱うのです。反対に、受け取った金額が資産計上額より少ない場合は、その差額を「雑損失」として損金にします。
たとえば、会社が契約者で保険金の受取人でもある終身保険を解約し、解約返戻金330万円を受け取ったとしましょう。これまでに払い込んだ保険料300万円は保険料積立金として資産計上されています。この場合の仕訳は「借方:現金・預金330万円/貸方:保険料積立金300万円・雑収入30万円」となり、差額の30万円だけが雑収入として益金に算入されます。もし解約返戻金が280万円だった場合は、資産計上額との差額20万円が雑損失になります。
注意したいのは、入院給付金や手術給付金の扱いです。個人の保険では非課税ですが、会社が契約者で役員・従業員を被保険者とする保険から会社が受け取った入院給付金や手術給付金は、全額が益金に算入され、法人税の対象になります。法人契約では非課税にならない点を覚えておきましょう。会社が受け取った給付金を、見舞金として役員や従業員に渡す場合は、社内の規程にもとづいて処理すると、渡した分を損金にできることがあります。
保険金を会社が受け取らなかったとき|保険料積立金は「雑損失」で取り崩す
資産計上していた保険料があるのに、会社が保険金を受け取らないケースもあります。代表的なのが1/2養老保険で、被保険者が亡くなって遺族が死亡保険金を受け取った場合、会社は資産計上していた保険料積立金を「雑損失」として取り崩します。
1/2養老保険では、保険料の半分を保険料積立金として資産計上しています。しかし、被保険者が亡くなると死亡保険金は会社ではなく遺族に支払われ、契約も終わるため、会社が持っていた財産(保険料積立金)はなくなってしまいます。そこで、なくなった財産を損失として処理するのです。なお、遺族が受け取った死亡保険金は、会社の帳簿とは関係なく、遺族側で相続税などの対象になります。
たとえば、1/2養老保険の保険料積立金が400万円あり、被保険者である従業員が亡くなって、遺族に死亡保険金1,500万円が支払われたとしましょう。会社には1円も入りませんが、帳簿上の保険料積立金400万円をなくす必要があるため、仕訳は「借方:雑損失400万円/貸方:保険料積立金400万円」となります。雑損失は損金なので、その年の会社の利益を減らすことになります。
このように、法人契約の保険は、保険料を払うときだけでなく、保険金を受け取るとき・受け取らないときにも経理処理が必要です。保険の契約内容と帳簿の金額を定期的に照らし合わせておくと、いざというときに慌てずに済みます。保険金が入った年は利益が大きくなりやすく、雑損失が出た年は利益が小さくなるため、決算の見通しにも影響します。退職金の支払いと保険金の受け取りの時期を合わせるなど、計画的に活用することも大切です。
まとめ|法人契約の保険は「税金の扱い」まで確認して選ぼう
法人契約の生命保険と税金のポイントを振り返ろう
法人契約の生命保険は、保険の種類や契約形態によって、保険料が損金になるか資産計上になるかが変わります。同じ保険料を払っていても、処理の仕方しだいでその年の法人税の額が大きく変わるため、ルールを知っておくことが欠かせません。最後に、この記事のポイントを振り返っておきましょう。
保険料の処理は、貯蓄性のない定期保険は損金、貯蓄性の高い終身保険や養老保険は受取人が法人なら資産計上が基本です。2019年7月8日以降に契約した最高解約返戻率50%超の定期保険は、返戻率に応じて保険料の一部を資産計上します。それより前に契約した長期平準定期保険は、前半6割の期間に保険料の2分の1を資産計上する従来のルールが続きます。1/2養老保険は、全員加入などの条件を満たせば保険料の半分を福利厚生費として損金にできます。法人契約の個人年金保険は、年金と死亡給付金の受取人によって処理が変わります。
保険金や解約返戻金を会社が受け取ったときは、資産計上分を差し引いた差額が雑収入となり、受け取らなかったときは資産計上分を雑損失として取り崩します。個人契約では非課税の入院給付金も、法人契約では益金になります。個人の保険とは考え方が大きく違うので、混同しないようにしましょう。
法人契約の保険は、「節税になるか」だけでなく、将来受け取るときの税金や会社のお金の流れまで含めて判断することが大切です。保険に加入する前や見直すときは、顧問税理士にも相談しながら、自社に合った保険を選びましょう。保険は、会社と社員を守るための大切な備えです。税金の扱いを正しく理解したうえで、目的に合った保険を選ぶことが、長く安心して経営を続けることにつながります。