「保険料の払い込みをうっかり忘れてしまった」「家計が苦しくて、保険を解約しようか迷っている」そんな経験はありませんか。生命保険は長く付き合う契約なのに、告知義務や猶予期間、払済保険といったルールは、加入したときに説明を受けても忘れてしまいがちです。知らないまま解約してしまい、あとで後悔する人も少なくありません。
本記事では、生命保険契約の基本となる告知義務と責任開始日から、保険料が払えないときの猶予期間・失効と復活・自動振替貸付制度、さらに解約する前に知っておきたい払済保険・延長保険・契約転換・契約者貸付までをわかりやすく解説します。読み終えるころには、もしものときに自分の保険で使える選択肢がわかるようになります。
生命保険契約のルールを知っておけば、保険料が払えなくなっても、大切な保障を残す方法を選べます。解約を決める前に、まずはこの記事で使える制度を確認しておきましょう。
生命保険契約の基本|告知義務と責任開始日
告知義務とは?|正直に答えないと契約を解除されることも
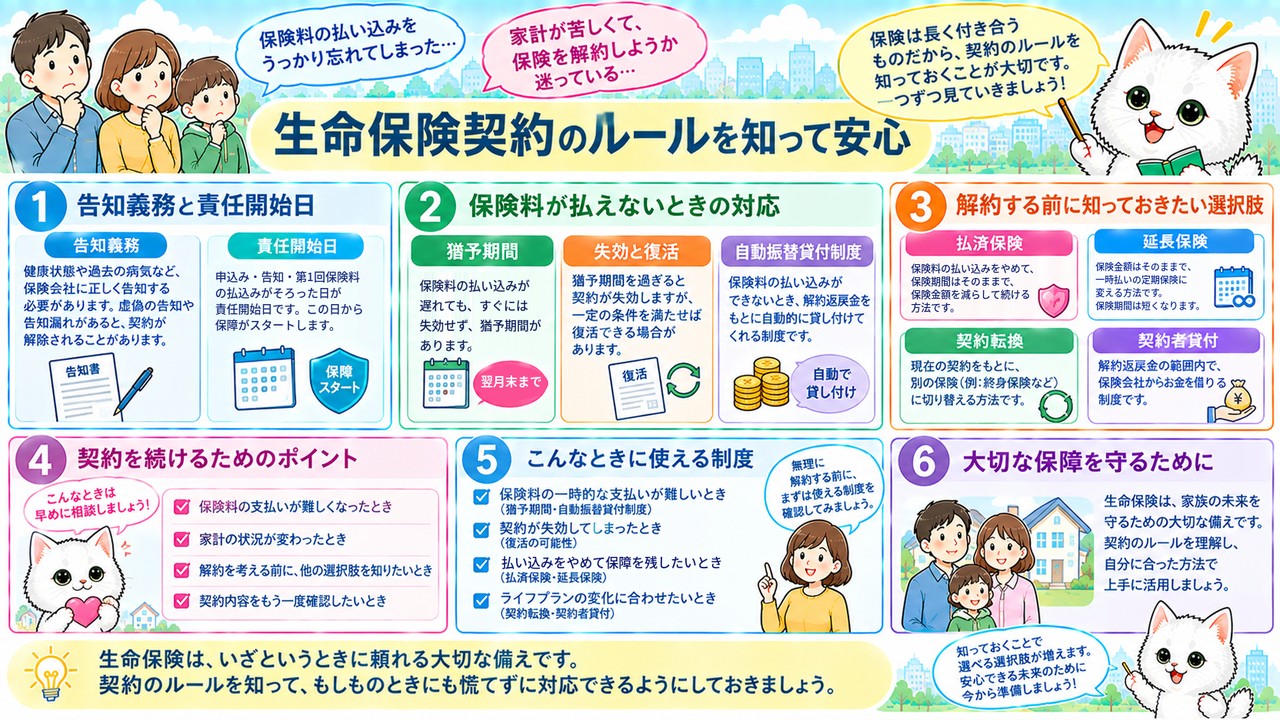
生命保険に申し込むとき、契約者や被保険者は、健康状態や過去の病歴など、保険会社が契約を引き受けるかどうかを判断するための重要な事項について、保険会社が定めた質問に答えなければなりません。これを告知義務といい、事実をありのままに答えることが、保障をきちんと受け取るための大前提です。告知は、告知書に記入する方法のほか、医師の診査を受ける方法などがあり、最近はスマートフォンやパソコンから入力する方法も増えています。
なぜ告知がそれほど重要なのかというと、生命保険は多くの加入者が保険料を出し合い、病気や死亡といったもしもの事態に備えるしくみだからです。健康状態に不安のある人が事実を隠して加入すると、加入者どうしの公平が保てなくなります。そのため、故意や重大な過失によって事実を告げなかったり、事実と違うことを告げたりする告知義務違反があった場合、保険会社は契約を一方的に解除できます。
たとえば、持病で通院していることを告知せずに加入し、その後に告知義務違反が判明して契約が解除されたとしましょう。この場合、解約返戻金に相当する額は支払われますが、解除の前に保険事故が起きていたとしても、保険金や給付金は支払われません。保険料を払い続けていたのに、いざというときに保障を受けられないという事態になってしまいます。なお、保険会社が解除の原因を知ってから1カ月、または契約から5年を過ぎると、保険会社は解除できなくなります。
一方で、健康上の理由で通常の保険に入れなかった人でも、医師の診査や告知なしで加入できる「無選択型保険」があります。無選択型保険には告知義務がありませんが、そのぶん保険料は告知が必要な通常の保険より割高です。告知は面倒に感じるかもしれませんが、正直に答えることが、自分と家族の保障を守ることにつながります。また、保険の募集人(営業担当者)が「告知しなくて大丈夫」と事実を告げないようすすめたり、告知を妨げたりした場合は、原則として保険会社は契約を解除できません。迷ったときは自己判断せず、告知書に正確に書いておくと安心です。告知した内容の控えを残しておくと、あとで確認するときにも役立ちます。
保障はいつから始まる?|責任開始日の3つの条件
生命保険の保障は、申し込んだ日からすぐに始まるわけではありません。保険会社が保険金の支払いなどの責任を負い始める日を責任開始日といい、保険会社の承諾を前提に、「申込み」「告知」「第1回保険料の払込み」の3つがすべて完了した日が責任開始日になります。
3つの条件がそろうまで保障が始まらないのは、保険会社が契約を引き受けるかどうかを判断する材料(告知)と、契約の対価(保険料)の両方が整わないと、契約として成り立たないためです。申込書を書いただけ、告知をしただけでは、まだ保障は始まっていません。なお、保険会社によっては、第1回保険料を払い込む前でも、申込みと告知が済んだ時点から保障を始める特約を用意していることもあります。
たとえば、10月1日に申込書を提出し、10月5日に告知を済ませ、10月10日に第1回の保険料を払い込んだとしましょう。この場合、3つがすべてそろった10月10日が責任開始日です。保険会社の審査に時間がかかり、承諾の通知が10月20日に届いたとしても、保障は10月10日にさかのぼって始まります。承諾が後になったからといって、その間の保障がなくなるわけではありません。
がん保険の場合は、責任開始日からさらに90日間ほどの「待ち期間」があり、その間にがんと診断されても保障の対象にならないのが一般的です。保険の種類によって保障の始まり方が違うことも覚えておきましょう。
つまり、責任開始日を早めたいなら、申込み・告知・第1回保険料の払込みを早めにそろえることが大切です。とくに保険の切り替えを考えている人は、新しい保険の責任開始日を確認してから、古い保険を解約するようにしましょう。先に解約してしまうと、保障のない空白期間ができてしまいます。持病がある人や年齢が上がった人は、新しい保険の審査に通らないこともあるため、順番を守ることがいっそう重要です。
保険料が払えないとき|猶予期間・失効と復活・自動振替貸付
保険料の猶予期間|月払いと年払いで期限が違う
生命保険の保険料の払い込み方には、一時払い、年払い、半年払い、月払いなどがあります。毎月や毎年の払い込みをうっかり忘れても、すぐに契約がなくなるわけではなく、一定の「猶予期間」が設けられています。
猶予期間の長さは、払い込み方によって異なります。月払いの場合は、払込期月の翌月初日から末日までが猶予期間です。年払いや半年払いの場合は、払込期月の翌月初日から、翌々月の契約応当日(契約日に対応する毎年・毎半年の日)までが猶予期間になります。年払いや半年払いは1回の金額が大きいため、月払いより少し長めに設定されています。
たとえば、契約応当日が9月20日で、9月が払込期月の場合を考えてみましょう。月払いなら、猶予期間は10月1日から10月31日までです。年払いや半年払いなら、10月1日から翌々月の契約応当日である11月20日までが猶予期間になります。同じ契約応当日でも、払い込み方によって期限が約3週間違うことがわかります。自分の契約が月払いか年払いかで期限が変わるので、保険証券や契約内容のお知らせで払込方法を確認しておきましょう。
また、猶予期間中に保険金の支払事由が起きた場合は、まだ払っていない保険料を差し引いたうえで保険金が支払われます。猶予期間中は保障が続いているので安心ですが、期間を過ぎると次に説明する「失効」になってしまいます。払い忘れに気づいたら、猶予期間のうちに必ず払い込みましょう。口座振替やクレジットカード払いにしておけば、払い忘れを防げます。引っ越しや口座の変更をしたときは、保険会社への届け出も忘れないようにしましょう。
失効と復活|一度切れた契約を元に戻すには
猶予期間を過ぎても保険料を払わなかった場合、保険契約は効力を失います。これを失効といい、失効すると保障がなくなってしまいます。ただし、失効した契約でも、一定の期間内であれば手続きをして元の状態に戻すことができ、これを「復活」といいます。
復活には条件があります。まず、失効していた間の未払いの保険料をまとめて払う必要があります。また、復活のときには改めて告知や診査が必要になるため、健康状態によっては復活できないこともあります。復活できる期間は保険会社によって異なりますが、一般的には失効から3年以内など、決められた期間内に申し込む必要があります。
復活のメリットは、保険料が従来の(元の)保険料のままになることです。たとえば、30歳で加入した保険が40歳のときに失効し、その後すぐに復活した場合、保険料は30歳で加入したときの金額で計算されます。40歳で新しく保険に入り直すと、年齢が上がったぶん保険料も高くなるのが一般的なので、復活のほうが有利になるケースが多いのです。また、加入時の予定利率もそのまま引き継がれます。新しく入り直す場合は改めて審査があり、加入できる保険の種類や保険料も変わってしまうため、まずは復活ができないかを確認するのが基本です。
一方で、未払い分をまとめて払う負担は小さくありません。失効してから慌てるより、猶予期間のうちに払い込むことが何より大切です。口座の残高不足などで払えなかった場合は、早めに保険会社に連絡しましょう。失効したまま放っておくと、復活できる期間を過ぎて解約扱いになってしまうことがあります。
自動振替貸付制度|保険会社が保険料を立て替えてくれる
保険料の払い込みがないまま猶予期間が過ぎそうなとき、失効を防いでくれるのが自動振替貸付制度です。自動振替貸付制度とは、解約返戻金の範囲内で、保険会社が自動的に保険料を立て替えてくれる制度です。
この制度があると、保険料を払い忘れても契約が失効せず、保障を続けることができます。ただし、立て替えはあくまで「貸付け」なので、所定の利息が発生します。立て替えてもらった保険料は無料になるわけではなく、利息と一緒に後から返す必要があるのです。
たとえば、一時的に家計が苦しくなり、数カ月分の保険料が払えなかったとしましょう。終身保険などの解約返戻金がある保険なら、その範囲内で保険会社が保険料を立て替えてくれるため、契約は続きます。しかし、立て替えが続くと借りた金額と利息がふくらみ、解約返戻金を超えた時点で立て替えができなくなって、契約は失効してしまいます。また、保険金を受け取るときや解約するときに返していない貸付金があれば、その分が差し引かれます。
なお、定期保険のように解約返戻金がない(または少ない)保険では、この制度を利用できない場合があります。自動振替貸付は一時しのぎの制度と考え、余裕ができたら早めに返済することが大切です。自動振替貸付が行われると保険会社から通知が届くので、届いたら放っておかずに返済の予定を立てましょう。自分の保険に自動振替貸付が付いているかどうかや、現在の貸付残高は、保険会社から届く契約内容のお知らせなどで確認できます。払えない状態が長く続きそうなら、次に紹介する見直しの方法も検討しましょう。
生命保険契約を解約する前に知りたい見直しの方法
増額・減額と契約転換制度|保険の「下取り」に注意
結婚や出産、子どもの独立など、家族構成や家計の状況が変わると、保険を見直す必要が出てきます。たとえば、子どもが独立して大きな死亡保障がいらなくなったときや、反対に家族が増えて保障を厚くしたいときなどです。そのとき、いきなり解約するのではなく、今の契約を生かして保障を調整する方法があることを知っておきましょう。
まず、保険金額を増やす「増額」や、減らす「減額」があります。増額は特約を付ける形で行うことが多く、特約の保険料は付けたときの年齢で計算されます。減額は保険金額を減らすぶん保険料も安くなるため、保険料の負担を軽くしたいときに役立ちます。減らした部分は解約したものとして扱われ、その部分に解約返戻金があれば受け取れます。子どもが独立したあとに死亡保険金を減額すれば、必要な分だけ保障を残しながら保険料を抑えられます。
もう1つが契約転換制度です。これは、今の保険の責任準備金や配当金を利用して、新しい保険に加入する方法で、元の契約は消滅します。いわば「保険の下取り」のようなものです。転換するときには告知または医師の診査が必要で、保険料は転換時の年齢と保険料率で計算されます。
たとえば、20年前に加入した予定利率の高い保険を、今の保険に転換する場合を考えてみましょう。転換後の保険料は今の年齢と今の保険料率で計算されるため、転換前より保険料が上がったり、有利な予定利率を手放すことになったりする場合があります。保障内容が充実するように見えても、損をしていないかを必ず比べてから決めることが大切です。転換をすすめられたときは、転換前と転換後の契約内容を並べた「比較表」を必ずもらい、保険料・保険金額・保険期間・予定利率の違いを確認しましょう。
払済保険と延長保険の違い|期間と保険金のどちらを残すか
「保険料が負担だから解約しよう」と考える前に、ぜひ検討したいのが払済保険と延長保険です。どちらも保険料の払い込みをやめて、その時点の解約返戻金をもとに保障を続ける方法ですが、払済保険は「保険期間」を残し、延長保険は「保険金額」を残すという違いがあります。
払済保険は、その時点の解約返戻金をもとに、一時払いで元の契約と同じ種類の保険(または養老保険など)に変える方法です。保険期間は元の契約と同じですが、保険金額は元の契約より少なくなります。一方の延長保険は、解約返戻金をもとに、元の契約の保険金額を変えずに一時払いの定期保険に変える方法です。保険金額は同じですが、保険期間は元の契約より短くなります。どちらの場合も、付けていた特約はなくなります。
たとえば、死亡保険金1,000万円の終身保険の保険料が払えなくなったとしましょう。払済保険にすると、一生涯の保障は続きますが、保険金額は解約返戻金に応じて300万円などに減ります。延長保険にすると、保険金額は1,000万円のままですが、保障は一定の期間で終わる定期保険になります。どちらも、それ以降の保険料の払い込みはありません。解約返戻金をそのまま受け取って解約するのとは違い、どちらも保障の一部を残せるのがメリットです。
つまり、一生涯の保障を少しでも残したいなら払済保険、子どもが小さいうちなど一定期間だけ大きな保障が必要なら延長保険が向いています。保険期間と保険金額のどちらを優先するかで選びましょう。また、払済保険や延長保険に変更したあとでも、一定の期間内であれば元の契約に戻せる場合があります(ただし告知や差額の払い込みが必要です)。なお、特約がなくなる点は共通なので、医療特約などを付けている人は注意が必要です。医療保障が必要なら、別に医療保険に入り直すことも考えておきましょう。
契約者貸付制度|解約返戻金を担保にお金を借りる
急にまとまったお金が必要になったとき、保険を解約せずに資金を用意できるのが契約者貸付制度です。契約者貸付制度とは、解約返戻金のうち一定の範囲内(一般的に8〜9割)で、保険会社から貸付けを受けられる制度です。
この制度のメリットは、保険契約を続けたまま、保障を失わずにお金を借りられる点です。審査が比較的簡単で、手続きも短期間で済むことが多いため、一時的な資金不足への備えとして使いやすい制度といえます。借りたお金の使い道も自由で、教育費や医療費、急な出費などに充てることができます。ただし、自動振替貸付と同じく「貸付け」なので、所定の利息が発生します。
たとえば、解約返戻金が100万円ある終身保険の場合、借りられる金額の目安は80万〜90万円です。借りたお金を返さないまま保険金を受け取ることになった場合は、貸付金と利息を差し引いた金額が支払われます。また、貸付金と利息の合計が解約返戻金を超えると、契約が失効してしまうことがあります。
契約者貸付は、解約するより保障を残せる便利な制度ですが、借りたお金は保障を減らしていることと同じです。使う場合は返済の計画を立てて、早めに返すようにしましょう。返済は一度にまとめてでも、少しずつでもできるのが一般的です。利息は保険会社や契約時期によって異なるため、借りる前に確認しておくと安心です。また、定期保険など解約返戻金がない保険では、この制度は利用できません。
まとめ|生命保険契約のルールを知って保障を守ろう
生命保険契約のポイントを振り返ろう
生命保険は、加入するときの手続きから、保険料が払えなくなったときの対応、見直しの方法まで、知っておきたいルールがたくさんあります。最後に、この記事のポイントを振り返っておきましょう。
加入するときは、告知義務を守り、健康状態などを正直に答えることが大切です。告知義務違反があると契約を解除され、保険金が受け取れないことがあります。保障は、申込み・告知・第1回保険料の払込みの3つがそろった責任開始日から始まるため、保険を切り替えるときは新しい保険の責任開始日を確認してから古い保険を解約しましょう。
保険料を払い忘れても、すぐに失効するわけではなく、月払いなら翌月末まで、年払い・半年払いなら翌々月の契約応当日までの猶予期間があります。失効しても一定期間内なら復活でき、保険料は元のままです。自動振替貸付や契約者貸付は便利ですが、どちらも利息がかかる貸付けです。
保険料が負担になったときは、すぐに解約するのではなく、減額や払済保険、延長保険など、保障を残しながら負担を軽くする方法がないかを先に確認することが、家族の安心を守ることにつながります。まずは手元の保険証券を開いて、自分の契約内容と解約返戻金の額を確認してみてください。わからないことがあれば、解約の手続きをする前に保険会社や担当者に相談することをおすすめします。