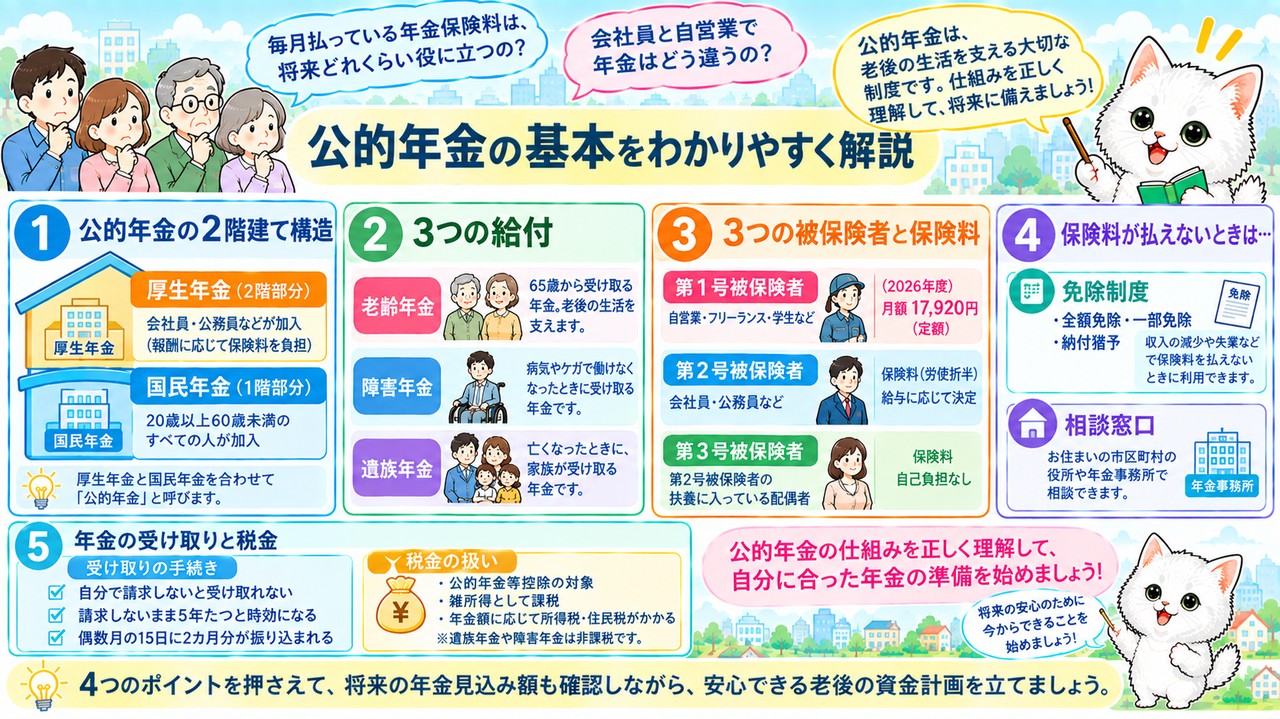
「毎月払っている年金保険料は、将来どれくらい役に立つの?」「会社員と自営業で年金はどう違うの?」というように、公的年金は身近な制度なのに、仕組みがよく分からないまま保険料を払い続けている方は少なくありません。
本記事では、老後資金の柱となる公的年金について、国民年金と厚生年金の2階建て構造や老齢・障害・遺族の3つの給付、第1号〜第3号被保険者の違いと保険料、払えないときの免除・猶予制度、年金を受け取る手続きや税金の扱いまでをわかりやすく解説します。本記事を読めば、自分がどの年金に加入していて、保険料や受け取りの手続きで何に気をつければよいのかが分かるようになります。
公的年金の仕組みを正しく理解して、将来の年金見込み額も確認しながら、安心できる老後の資金計画づくりに役立てましょう。
1. 公的年金とは?老後資金の柱と2階建ての仕組み
1-1. 老後資金の3つの柱と公的年金
老後の生活を支える主な資金は、「退職金」「年金」「貯蓄」の3つです。なかでも公的年金は、生きている限り受け取り続けられる、老後資金の中心となる存在です。退職後や老後の生活設計のことを「リタイアメントプランニング」といい、その土台として公的年金の仕組みを知っておくことが欠かせません。
年金には、国が運営し加入が義務づけられている「公的年金」と、企業年金や個人年金のように任意で加入する「私的年金」があります。一方、年金以外にも老後に収入を得る方法はあります。たとえば資産運用がありますが、老後の資産運用は、収益性よりも安全性と、いつでも現金に換えられる流動性を重視すべきとされています。また、仕事を続けることも選択肢の一つです。高年齢者雇用安定法により、会社が定年を定める場合は60歳以上とする必要があり、65歳未満の定年を定めている会社は、定年の引き上げ・継続雇用制度の導入・定年の廃止のいずれかによって、65歳までの雇用を確保しなければなりません。さらに2021年4月からは、70歳までの就業機会を確保することが企業の努力義務になっています。このほか、自宅を担保に融資を受け、亡くなった後に自宅を売却して返済する「リバースモーゲージ」という方法もあります。
退職金や貯蓄は使えば減っていきますが、公的年金は一生涯受け取れる点が大きな違いです。老後の収入計画を立てるときは、まず公的年金でどれくらいまかなえるかを考え、足りない分を貯蓄や仕事などで補うという順番で考えると整理しやすくなります。
1-2. 国民年金と厚生年金の「2階建て」構造
日本の公的年金制度は、国民年金を土台とした「2階建て」の構造になっています。働き方によって入る年金が変わるため、自分がどの部分に加入しているかを知ることが、年金を理解する第一歩です。
1階部分は国民年金(基礎年金)で、20歳以上60歳未満の日本に住むすべての人が加入します。2階部分は厚生年金保険で、会社員や公務員などが加入します。つまり、会社員や公務員は国民年金と厚生年金の両方に加入していることになり、将来は両方から年金を受け取れます。これに対して、自営業者や学生などは1階部分の国民年金だけに加入します。会社員や公務員に扶養されている配偶者も、1階部分の国民年金に加入する形になります。自営業者などには、2階部分を上乗せするために任意で加入できる国民年金基金という制度も用意されています。
たとえば、会社員として働いていた人が老後に受け取る年金は、1階の老齢基礎年金と、2階の老齢厚生年金を合わせた金額になります。一方、ずっと自営業だった人は、老齢基礎年金だけが基本になります。同じ期間だけ保険料を納めても、どの階まで加入していたかによって、将来の年金額に差が出るのです。
会社員や公務員は1階と2階の両方、自営業者などは1階だけと覚えておくと、自分の老後の年金額がどのくらいになりそうかをイメージしやすくなります。自営業の人は、2階部分がない分を自分で準備しておく必要があるという点も押さえておきましょう。
1-3. 老齢・障害・遺族の3つの給付
公的年金というと老後の年金を思い浮かべがちですが、実は「老齢給付」「障害給付」「遺族給付」の3つの給付があります。公的年金は、老後だけでなく、障害を負ったときや、家族の働き手が亡くなったときにも生活を支えてくれる制度なのです。
国民年金からは、老後に受け取る老齢基礎年金、一定の障害(1級・2級)がある場合の障害基礎年金、亡くなった人の遺族が受け取る遺族基礎年金などが支給されます。国民年金には、このほかに寡婦年金や死亡一時金もあります。厚生年金保険からは、老齢厚生年金、障害厚生年金(1級〜3級)、障害手当金、遺族厚生年金が支給されます。会社員など厚生年金に加入している人は、国民年金と厚生年金の両方から給付を受けられます。たとえば会社員が病気やケガで障害等級2級に該当した場合は、障害基礎年金と障害厚生年金の両方を受け取れる可能性があります。
さらに、公的年金の収入やその他の所得が一定の基準以下の人には、公的年金に上乗せして「年金生活者支援給付金」が支給されます。たとえば、65歳以上で老齢基礎年金を受け取っていて、世帯全員が市町村民税非課税であるなど一定の条件を満たす人には、月額5,620円(2026年度)を基準に、保険料を納めた期間などに応じた金額が支給されます。
公的年金は、老後・障害・死亡という3つのリスクに備える保険だと考えると、保険料を納める意味も理解しやすくなります。
2. 誰が加入し、保険料はいくら払う?
2-1. 第1号・第2号・第3号被保険者の違い
国民年金に加入する人(被保険者)は、働き方によって第1号から第3号の3種類に分かれます。どの種類に当てはまるかで、保険料の払い方や金額が大きく変わるため、自分がどれに該当するのかを確認しておきましょう。
第1号被保険者は、自営業者や学生、仕事をしていない人などで、20歳以上60歳未満の日本に住んでいる人が対象です。第2号被保険者は、厚生年金保険に加入している会社員や公務員です。第2号被保険者には年齢の要件はありませんが、老齢年金を受け取る権利を得たときには第2号被保険者の資格を失います。第3号被保険者は、第2号被保険者に扶養されている配偶者で、20歳以上60歳未満の日本に住んでいる人が対象です。いわゆる会社員の妻(夫)が当てはまります。なお、国民年金には国籍の要件はありません。
たとえば、18歳で会社員の夫に扶養されている専業主婦の人は、20歳未満のため第3号被保険者にはなりません。また、加入義務のない人でも、日本に住む60歳以上65歳未満の人や、海外に住む20歳以上65歳未満の日本人は、任意で国民年金に加入できます(任意加入被保険者)。年金を受け取るのに必要な期間が足りない人や、年金額を増やしたい人に役立つ制度です。一方、厚生年金保険は、適用事業所で働く70歳未満の人が加入します。70歳以上の人は、原則として厚生年金保険の被保険者にはなりません。
会社員は第2号、その扶養配偶者は第3号、それ以外の人は第1号という区分を押さえておくと、転職や結婚、退職などで立場が変わったときに、必要な手続きが分かりやすくなります。
2-2. 保険料の金額と納め方
公的年金の保険料は、第1号被保険者は定額、第2号被保険者は給与に応じた金額、第3号被保険者は負担なしと、区分によって決まり方が異なります。毎月の家計に関わる部分なので、自分の保険料の仕組みを知っておきましょう。
第1号被保険者の国民年金保険料は、2026年度は月額17,920円です。世帯主は世帯の被保険者の分を、配偶者はもう一方の分を、連帯して納める義務があります。たとえば自営業の夫婦2人がともに第1号被保険者なら、17,920円×2人=月35,840円が必要です。納付期限は原則として翌月末日ですが、口座振替による早割や、6カ月・1年・2年分をまとめて払う前納を利用すると保険料の割引があります。納付書のほか、クレジットカードやスマートフォン決済などでも支払えます。ただし、滞納した保険料は2年を過ぎると時効になり、払うことができなくなります。また、出産予定月の前月から4カ月間(多胎妊娠の場合は3カ月前から6カ月間)は保険料が免除され、その期間は保険料を納めたものとして扱われます。さらに2026年10月からは、育児休業期間中の国民年金保険料の免除制度も始まり、男性も対象になります。
第2号被保険者の厚生年金保険料は、標準報酬月額と標準賞与額に18.30%の保険料率を掛けて計算し、会社と本人で半分ずつ負担します。たとえば標準報酬月額が30万円なら、30万円×18.30%=54,900円で、本人の負担は27,450円です。この中に国民年金の保険料も含まれているため、別に国民年金保険料を払う必要はありません。標準報酬月額の上限は65万円、標準賞与額の上限は1回につき150万円で、産休中や子が3歳になるまでの育休中は、会社と本人の両方の保険料が免除されます。なお、標準報酬月額の上限は2027年9月から段階的に引き上げられる予定です。第3号被保険者は、保険料の負担がありません。
国民年金の保険料は2年で時効になり、あとから払えなくなるため、納め忘れがないように口座振替などを活用しておくと安心です。
3. 払えないとき・受け取るときに知っておきたいこと
3-1. 保険料の免除・猶予制度と追納
国民年金の保険料をどうしても払えないときは、そのまま未納にするのではなく、免除や猶予の制度を利用することが大切です。これらの制度は第1号被保険者だけが利用でき、手続きをしておけば、将来の年金を受け取る権利を守ることにつながります。
障害基礎年金を受け取っている人や生活保護の生活扶助を受けている人は、届け出れば保険料の全額が免除されます(法定免除)。経済的な理由などで保険料を納めるのが難しい人は、申請して認められると、全額・4分の3・半額・4分の1の4段階で保険料が免除されます(申請免除)。また、本人の所得が一定以下の学生は「学生納付特例制度」、50歳未満で本人と配偶者の所得が一定以下の人は「納付猶予制度」を申請すると、保険料の納付が猶予されます。学生納付特例は親ではなく学生本人の所得で判断される点に注意しましょう。
免除された期間は、年金を受け取るのに必要な期間(受給資格期間)に算入されるうえ、年金額にも一部が反映されます。たとえば2009年4月以降に全額免除を受けた期間は、保険料を全額納めた場合の2分の1として年金額に反映されます。これに対して、学生納付特例や納付猶予の期間は、受給資格期間には算入されますが、あとから保険料を納めない限り年金額には反映されません。免除や猶予を受けた期間の保険料は、10年以内であればあとから納める「追納」ができます。ただし、免除や猶予を受けた年度の翌年度から数えて3年度目以降に追納する場合は、当時の保険料に一定の金額が加算されます。
未納のままにすると年金を受け取れなくなるおそれがありますが、免除や猶予の手続きをしておけば受給資格期間に算入されます。余裕ができたら追納して、将来の年金額を増やすことも検討しましょう。
3-2. 年金を受け取る手続きと支給日
公的年金は、受け取る年齢になれば自動的に振り込まれるわけではなく、自分で請求の手続きをする必要があります。手続きの流れを知っておくと、受け取りが遅れる心配を減らせます。
年金を受け取るには、受給する権利があるかどうかを国に確認してもらったうえで(これを「裁定」といいます)、年金の給付を請求します。具体的には、支給開始年齢になる3カ月前に日本年金機構から年金請求書が送られてくるので、支給開始年齢になった以降に、その請求書を使って手続きをします。手続きの窓口は年金事務所ですが、国民年金の第1号被保険者期間だけの人は、住んでいる市区町村役場でも手続きできます。請求が遅れた場合、5年間分はさかのぼって支給されますが、5年を超える分は原則として受け取れなくなります。
年金は、受給権が発生した月の翌月(通常は誕生月の翌月)から、受給権がなくなった月(受給者が亡くなった月)まで支給されます。支払いは原則として偶数月(2月・4月・6月・8月・10月・12月)の15日に、前月までの2カ月分がまとめて振り込まれます。年金生活者支援給付金も同じスケジュールで支払われます。また、年金を受け取っていた人が亡くなり、まだ受け取っていない年金がある場合は、生計を同じくしていた配偶者や子などの遺族が「未支給年金」として請求して受け取れます。請求できる遺族の順位は、配偶者、子、父母、孫、祖父母、兄弟姉妹、それ以外の3親等内の親族の順です。
年金は「請求しないともらえない」「5年を過ぎると時効になる」という2点は必ず押さえておきましょう。
3-3. 公的年金と税金
公的年金は、保険料を払うときと年金を受け取るときで、税金の扱いが異なります。税金のルールを知っておくと、年金の手取り額や節税の考え方が分かりやすくなります。
国民年金や厚生年金の保険料を支払ったときは、支払った全額が「社会保険料控除」の対象になり、所得税や住民税を計算するときの所得から差し引かれます。自分の分だけでなく、生計を同じくする家族の国民年金保険料を支払った場合も、支払った人の社会保険料控除の対象になります。一方、老齢基礎年金や老齢厚生年金などの老齢給付を受け取ったときは、「雑所得」として課税されます。ただし、「公的年金等控除」が適用されるため、受け取った年金額の全額に税金がかかるわけではありません。
これに対して、障害基礎年金や障害厚生年金などの障害給付と、遺族基礎年金や遺族厚生年金などの遺族給付は、非課税です。つまり、同じ公的年金でも、老後の年金には税金がかかり、障害や遺族の年金には税金がかからないということです。たとえば、会社員の夫を亡くした妻が遺族厚生年金を受け取っても、その年金に所得税はかかりません。なお、亡くなった人の未支給年金を遺族が受け取った場合は、受け取った人の一時所得になります。
保険料は全額が控除の対象、老齢年金は雑所得、障害年金と遺族年金は非課税という3つのルールを押さえておくと、年金と税金の関係が整理しやすくなります。
4. まとめ:公的年金を知って老後に備えよう
4-1. 公的年金のポイントをおさらい
ここまで、公的年金の仕組みから保険料、免除制度、受け取りの手続き、税金までを見てきました。公的年金は、国民年金と厚生年金の2階建て構造で、老後だけでなく障害や死亡にも備える、一生涯にわたる保障です。
加入する人は第1号から第3号被保険者に分かれ、自営業者などの第1号は月17,920円の定額、会社員などの第2号は給与に応じた保険料を会社と折半で負担し、その扶養配偶者である第3号は負担がありません。保険料を払えないときは免除や猶予の制度を使い、あとから追納することもできます。年金は自分で請求しないと受け取れず、5年を過ぎると時効になる点にも注意が必要です。
また、老後の生活は公的年金だけでなく、退職金や貯蓄、65歳以降も働くことなど、複数の収入源を組み合わせて考えることが大切です。公的年金を土台として、足りない部分をどう補うかを早めに考えておきましょう。
税金の面では、支払った保険料は全額が社会保険料控除の対象になり、老齢年金は雑所得として課税される一方、障害年金と遺族年金は非課税です。所得が一定以下の人には、年金生活者支援給付金が上乗せされる仕組みもあります。こうした制度を知っておくだけでも、老後や万一のときのお金の見通しがぐっと立てやすくなります。
4-2. まず自分の加入記録を確認しよう
公的年金の仕組みが分かったら、次は自分の年金の加入状況を確認してみましょう。毎年誕生月に届く「ねんきん定期便」や、インターネットで確認できる「ねんきんネット」を使えば、これまでの加入期間や将来の年金見込み額を知ることができます。
たとえば、学生時代に学生納付特例を利用していた人は、追納できる期間が残っていないかを確認しておくとよいでしょう。自営業の人は、2階部分の年金がない分、国民年金基金などで上乗せする方法も検討できます。また、60歳までの加入期間が足りず年金額が少なくなりそうな人は、60歳以上65歳未満の間に任意加入して保険料を納めることで、年金額を増やせる場合があります。会社員の人も、転職や退職で第1号被保険者に切り替わるときには、国民年金への切り替え手続きが必要になることがあります。支給開始年齢が近づいた人は、3カ月前に届く年金請求書を見落とさないよう、住所の変更届なども忘れずに済ませておきましょう。
公的年金は、老後の生活を支える大切な土台です。自分の加入状況と将来の見込み額を知ることが、安心できる老後の資金計画を立てるための第一歩になります。制度の細かい内容や手続きは、年金事務所や住んでいる市区町村の窓口で確認してみてください。