・「FP(ファイナンシャルプランナー)って、保険や投資の相談に乗ってくれる人というイメージはあるけれど、実際に何をしているのかよくわからない
そう感じている方は少なくないのではないでしょうか。
実は、企業内FPと独立系FPでは働き方や仕事内容が大きく異なるうえ、税理士法や保険業法との関係で知らずにNG行為をしてしまうリスクもあり、正しく理解している人はごくわずかです。
本記事では、FPの基本的な役割から、企業内FP・独立系FPそれぞれの実務の流れ、さらに押さえておくべき法律上の注意点や必要な資格までを順を追って解説します。
読み終える頃には、FPの仕事内容の全体像が明確になり、自分がFPに相談すべきタイミングや、FPを目指すべきかどうかの判断材料が手に入るはずです。
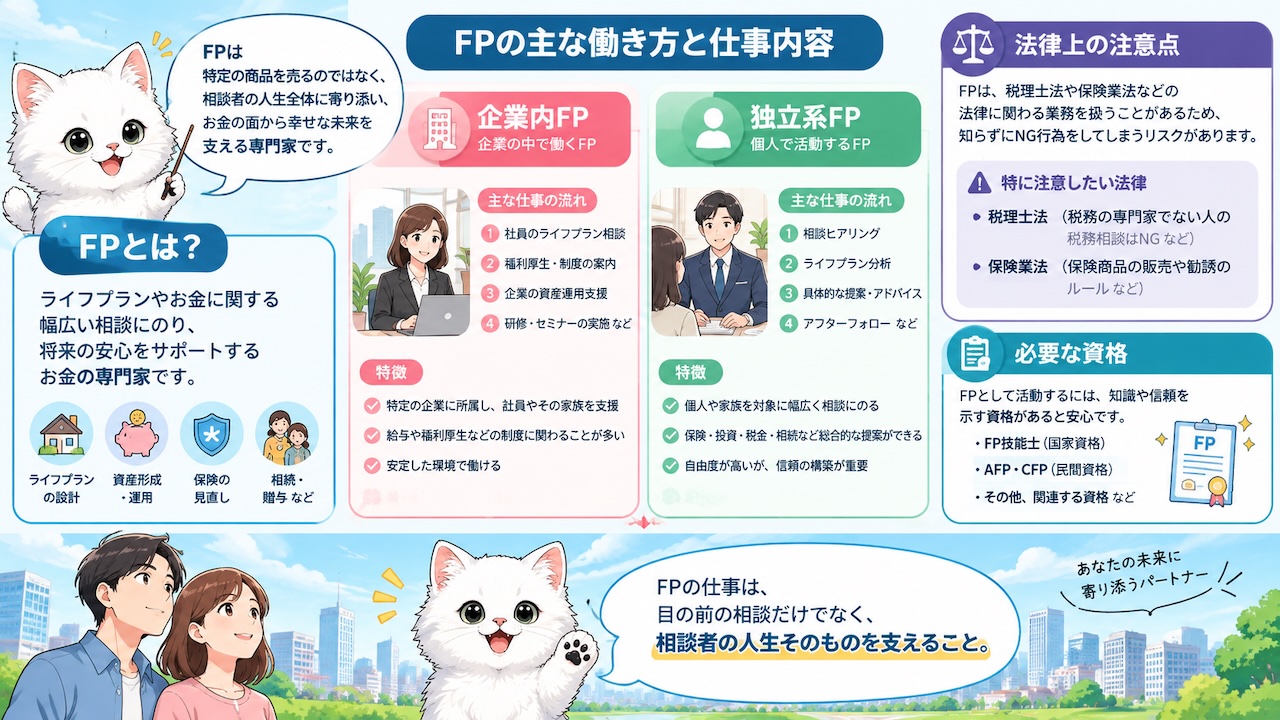
FPとは、特定の商品を売るのではなく、相談者の人生全体に寄り添い、お金の面から幸せな未来を支える専門家なのです。
FPとはどんな職業?知っておくべき「FPの仕事内容」の基本情報
そもそもFPとは?「家計のホームドクター」としての役割
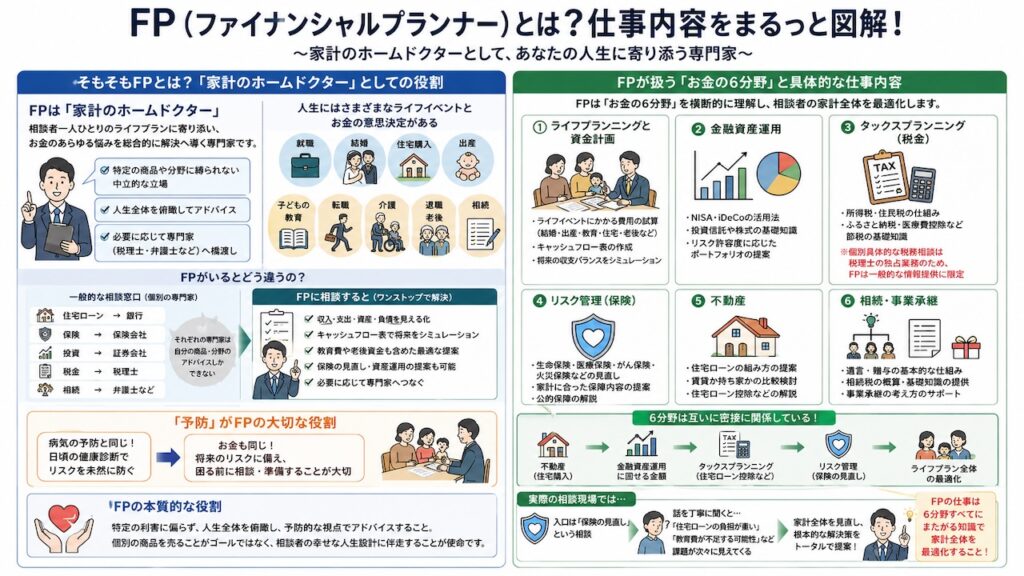
FP(ファイナンシャルプランナー)とは、一言で表すなら「家計のホームドクター」です。相談者一人ひとりのライフプラン(人生設計)に寄り添いながら、お金に関するあらゆる悩みを総合的に解決へと導く専門家、それがFPの本質的な役割です。
なぜ「ホームドクター」という表現がふさわしいのでしょうか。その理由は、FPが扱う業務範囲の広さにあります。わたしたちの人生では、就職・結婚・住宅購入・出産・子どもの教育・転職・介護・退職・相続など、さまざまなライフイベントでお金の意思決定を迫られます。ところが、これらの相談窓口は本来バラバラです。住宅ローンなら銀行、保険なら保険会社、投資なら証券会社というように、それぞれの専門家は「自分の商品・分野」に関するアドバイスしかできません。
しかしFPは、特定の商品や分野に縛られず、相談者の収入・支出・資産・負債・家族構成・将来の希望をすべて洗い出した上で、人生全体を俯瞰したアドバイスを行える点が最大の特徴です。町のお医者さんが患部だけでなく体全体の状態を診るように、FPも家計全体のバランスを診断し、必要に応じて専門医(税理士や弁護士などの他士業)への橋渡しも行います。
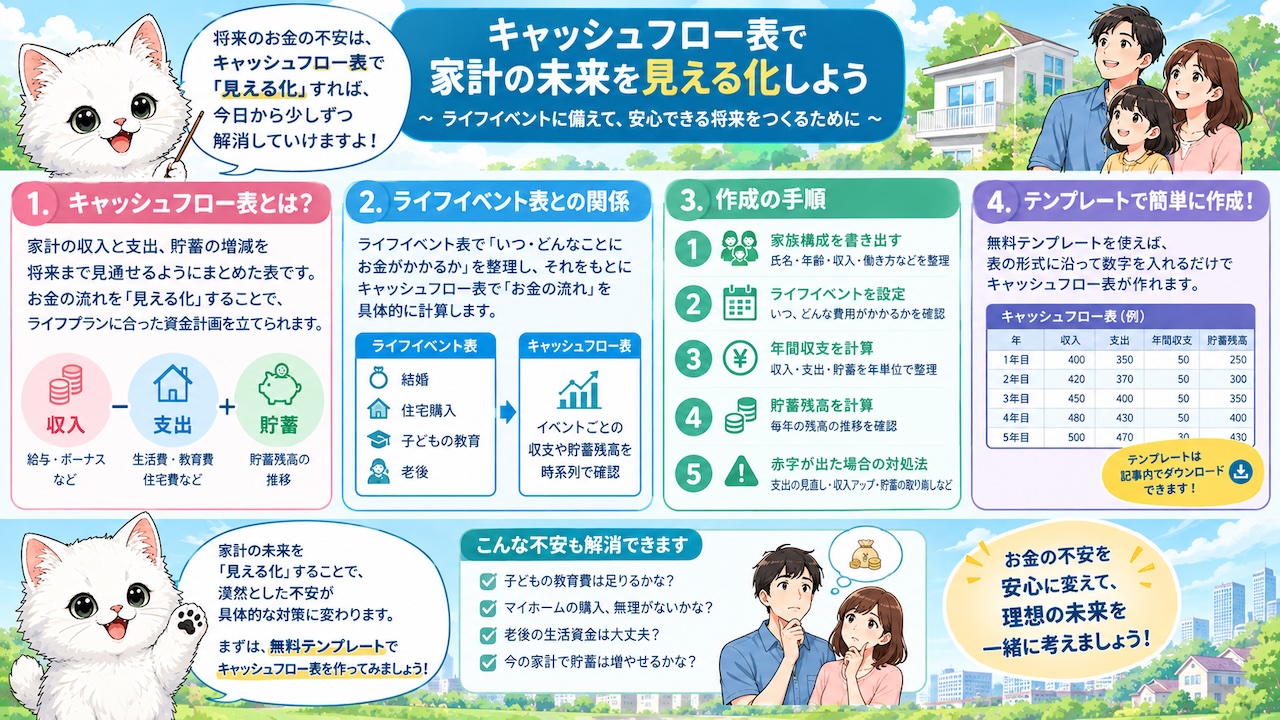
30代の会社員夫婦が「そろそろマイホームを買いたいが、同時に子どもの教育費や老後資金も心配」と相談に来たとします。住宅ローンの窓口だけに相談すれば「借りられる金額」は教えてもらえますが、それが本当に家計にとって無理のない金額かどうか、教育費や老後資金との兼ね合いまでは見てもらえません。ここでFPが登場すると、現在の収支を「キャッシュフロー表」という形で見える化し、住宅購入後も教育費や老後資金が破綻しないシミュレーションを行った上で、無理のない借入額や、必要であれば保険の見直し・積立投資の提案までワンストップで行います。
「ホームドクター」という表現には「予防」の視点も含まれています。病気になってから病院に駆け込むのではなく、日頃から健康診断を受けて未然にリスクを防ぐように、お金の面でも「困ってから相談する」のではなく「将来のリスクに事前に備える」ことこそが、FPが提供する本来の価値です。就職・結婚・出産といったライフイベントの節目ごとに定期的にFPへ相談する習慣を持つことで、家計のトラブルの多くは未然に防ぐことができます。
このように、FPの仕事内容の根幹には「特定の利害に偏らず、相談者の人生全体を俯瞰し、予防的な視点でアドバイスする」という役割があります。個別の商品を売ることがゴールなのではなく、相談者が納得のいく人生設計を描けるよう伴走することこそが、FPという仕事の本質だと言えるでしょう。
FPが扱う「お金の6分野」と具体的な「FPの仕事内容」
FPの仕事内容を理解するうえで欠かせないのが、FPが専門知識を持つべきとされる「お金の6分野」です。この6分野を押さえることで、FPが実際にどのような相談に対応しているのか、具体的なイメージが掴みやすくなります。
日本FP協会や、FP技能検定の出題範囲もこの6分野に沿って設計されており、業界内で「FPの専門領域」として広く認知されているためです。6分野とは、①ライフプランニングと資金計画、②金融資産運用、③タックスプランニング(税金)、④リスク管理(保険)、⑤不動産、⑥相続・事業承継です。
①ライフプランニングと資金計画では、結婚・出産・住宅購入・教育・老後といった人生の節目にかかる費用を試算し、キャッシュフロー表を作成します。
②金融資産運用では、NISAやiDeCoの活用法、投資信託や株式の基礎知識、リスク許容度に応じたポートフォリオの提案などを行います。
③タックスプランニングでは、所得税や住民税の仕組み、ふるさと納税や医療費控除といった節税の基礎知識を提供します(ただし個別具体的な税務相談は税理士の独占業務であるため、FPはあくまで一般的な情報提供にとどめる必要があります)。
④リスク管理では、生命保険や医療保険、火災保険などの保障内容を家計の状況に合わせて見直す提案を行います。
⑤不動産では、住宅ローンの組み方や、賃貸か持ち家かの比較検討などを扱います。
⑥相続・事業承継では、遺言や贈与の基本的な仕組み、相続税の概算といった情報提供を行います。
ここで重要なのは、この6分野は互いに独立しているのではなく、密接に絡み合っているという点です。たとえば「不動産(住宅購入)」の相談は、単に物件価格や金利だけの問題ではなく、②金融資産運用に回せる金額や、住宅ローン控除という③タックスプランニングの知識も同時に関係してきます。だからこそ、特定の分野だけに強いスペシャリストではなく、6分野を横断的に理解できるFPという存在が必要とされているのです。
実際の相談現場では、たとえば「保険を見直したい」という入口の相談であっても、話を丁寧に聞いていくと「実は住宅ローンの返済も家計を圧迫している」といった、当初は想定していなかった課題が次々と見えてくることは日常茶飯事です。優れたFPほど、目の前の相談内容だけに答えるのではなく、その背後にある家計全体の構造的な課題まで踏み込んで提案できる点に、専門性の高さが表れます。
このように、FPの仕事内容は単なる「保険の窓口」でも「投資アドバイザー」でもなく、6分野すべてにまたがる横断的な知識をベースに、相談者の家計全体を最適化していく仕事だと言えます。
企業内 vs 独立系!働き方でガラリと変わる「FPの仕事内容」と実務の手順
業界ごとに強みがある、金融・不動産業界で活躍する「企業内FPの仕事内容」
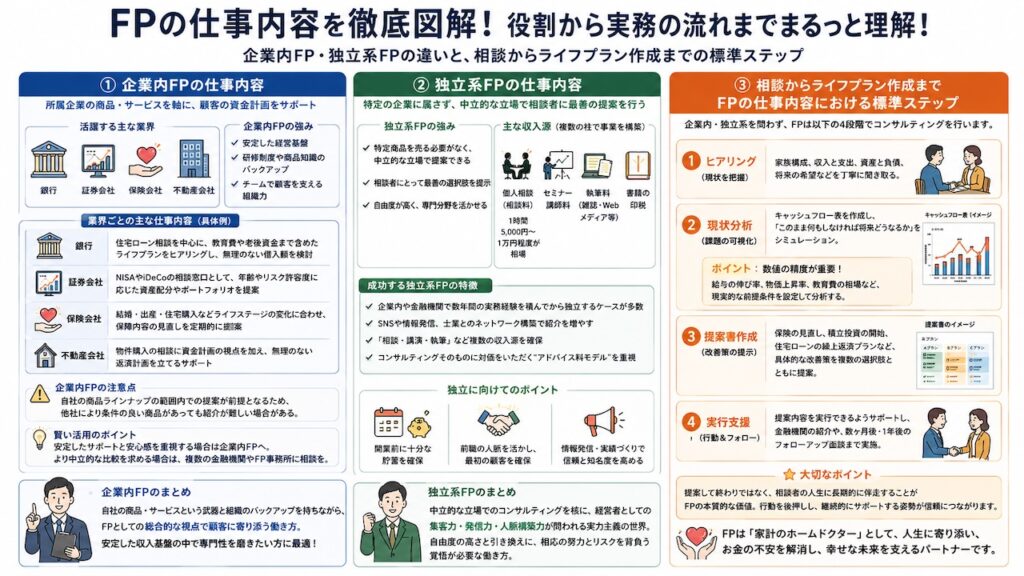
企業内FPの仕事内容の結論は、「所属企業の商品・サービスを軸としながら、顧客の資金計画をサポートする」というものです。銀行、証券会社、保険会社、不動産会社など、金融・不動産業界に籍を置きながらFPの知識を実務に活かすのが、この働き方の特徴です。
企業内FPが「会社員」という立場である以上、完全に中立というわけにはいかず、自社の商品ラインナップの範囲内で最適な提案をすることが業務の前提になるためです。これは決してネガティブな意味ではありません。企業という安定した経営基盤があるからこそ、相談者は安心して長期的な付き合いができ、会社側の研修制度や充実した商品知識のバックアップを受けられるという大きなメリットがあります。
具体例として、銀行に勤めるFP資格保有者の場合、住宅ローンの相談に来た顧客に対して、単に金利プランを説明するだけでなく、その顧客の教育費や老後資金まで含めたライフプラン全体をヒアリングし、無理のない借入額を一緒に検討します。
証券会社であれば、NISAやiDeCoの相談窓口として、顧客の年齢やリスク許容度に応じた資産配分を提案します。保険会社であれば、ライフステージの変化(結婚・出産・住宅購入など)に合わせて、保障内容の見直しを定期的に提案していきます。不動産会社に所属するFPであれば、物件購入の相談に資金計画の視点を加え、無理のない返済計画を立てる手助けをします。
加えて、企業内FPには「チームで顧客を支える」という強みもあります。税務については提携する税理士法人に確認する、相続については本部の専門部署に相談するといったように、組織としてのバックアップ体制が整っている企業も少なくありません。これにより、独立系FPであれば一人で抱え込みがちな複雑な案件についても、より安心感のある提案を顧客に届けられるというメリットがあります。
一方で、企業内FPには注意すべき点もあります。それは、あくまで「自社の商品ラインナップの範囲内」での提案が前提になるため、他社により条件の良い商品があったとしても、それを積極的に紹介することは難しいという構造的な制約です。顧客側もこの点を理解した上で、より中立的な比較を求める場合には、複数の金融機関やFP事務所に相談するという使い分けをすることが賢明だと言えるでしょう。
企業内FPの仕事内容とは、「自社の商品・サービスという武器と組織のバックアップを持ちながら、FPとしての総合的な視点で顧客に寄り添う」働き方です。安定した収入基盤の中で専門性を磨きたい方には、非常に相性の良いキャリアパスと言えるでしょう。
高い中立性が魅力|自ら事務所を営む「独立系FPの仕事内容」
独立系FPの仕事内容を一言でまとめると、「特定の企業に属さず、中立的な立場から相談料を主な収入源として生計を立てる働き方」です。企業内FPとは対照的に、自分自身の看板でビジネスを展開する点が最大の特徴です。
なぜ独立系FPが「中立性」を強みにできるのかというと、特定の金融機関や保険会社に所属していないため、自社商品を売る必要がなく、純粋に相談者にとって最善の選択肢を提案できる立場にあるからです。この中立性こそが、独立系FPというビジネスモデルの根幹を支えています。ただし、その分収入源は自ら開拓する必要があり、相談料(1時間5000円〜1万円程度が相場)、セミナー講師料、雑誌やWebメディアへの執筆料、書籍の印税など、複数の収入の柱を組み合わせて事業を成り立たせているケースがほとんどです。近年は商品販売による手数料に頼らず、コンサルティングそのものに対価をいただく「アドバイス料モデル」を打ち出す独立系FPも増えています。
ある独立系FPは、平日は個人相談を受けながら、月に数回は企業からの依頼でマネーセミナーの講師を務め、さらに金融メディアで家計管理に関するコラムを連載しています。個人相談だけでは収入が不安定になりがちなため、このように「相談」「講演」「執筆」という複数の収入源を確保することで、安定した事業運営を実現しているのです。開業直後は知名度がなく集客に苦労するケースも多いため、SNSでの情報発信や、既存の士業とのネットワーク構築を通じて紹介を増やしていく地道な努力も欠かせません。
実際に成功している独立系FPの多くは、独立前に企業内FPや金融機関で数年間の実務経験を積み、業界知識と信頼関係を築いた上で独立するケースが目立ちます。いきなり未経験の状態で独立するのではなく、まずは組織の中で経験を積んでから独立するというステップを踏むことが、リスクを抑える現実的な選択肢と言えるでしょう。
開業当初の数年間は「基盤づくりの期間」と位置づけられます。企業に所属していれば毎月安定した給与が保証されますが、独立すれば収入はゼロからのスタートです。開業前に十分な貯蓄を確保しておく、前職の人脈を活かして最初の顧客を確保しておくなど、事前の準備が事業の成否を大きく左右します。
独立系FPの仕事内容は「中立的な立場でのコンサルティング」を核としながらも、実際には経営者としての集客力・発信力・人脈構築力が問われる、実力主義の世界でもあります。自由度の高さと引き換えに、相応の努力とリスクを背負う覚悟が必要な働き方だと言えるでしょう。
相談からライフプラン作成まで 「FPの仕事内容」におけるコンサルティングの標準ステップ
企業内・独立系を問わず、FPが実際に相談者と向き合う際には、一定の標準的なプロセスに沿って業務を進めます。結論から言えば、そのステップは「①ヒアリング→②現状分析→③提案書作成→④実行支援」という4段階に整理できます。
このプロセスが確立されている理由は、お金の相談は個人のプライベートな情報を多く扱うため、思いつきでアドバイスをするのではなく、根拠に基づいた再現性のある提案を行う必要があるからです。場当たり的なアドバイスでは相談者からの信頼を得られませんし、後々トラブルの原因にもなりかねません。この4段階のプロセスを踏むことで、初めて相談者にとって納得感のある提案が可能になります。
第一段階の「ヒアリング」では、相談者の家族構成、収入と支出、資産と負債、将来の希望を丁寧に聞き取ります。第二段階の「現状分析」では、ヒアリングした情報をもとにキャッシュフロー表を作成し、このまま何もしなければ将来どうなるかをシミュレーションします。たとえば「現状の支出ペースが続くと、60代前半で貯蓄が底をつく」といった課題が可視化されることもあります。第三段階の「提案書作成」では、保険の見直しや積立投資の開始、住宅ローンの繰上返済プランなど、具体的な改善策を複数の選択肢とともに提示します。第四段階の「実行支援」では、提案内容を相談者が実際に行動に移せるよう、金融機関の窓口紹介や、数ヶ月後・1年後のフォローアップ面談まで行うのが一般的です。
第二段階の「現状分析」では数値の精度が特に重要視されます。給与の伸び率や物価上昇率、教育費の相場といった前提条件を、相談者の実情に合わせて丁寧に設定する必要があり、甘すぎても厳しすぎても誤った判断につながってしまうため、経験豊富なFPほど現実的かつ誠実な数値でシミュレーションを行うことを心がけています。
特に見落とされがちなのが「実行支援」の重要性です。どれだけ優れた提案書を作成しても、相談者が実際に行動に移さなければ意味がありません。優秀なFPは提案書を渡して終わりにするのではなく、行動を後押しし、継続的に伴走する姿勢を大切にしています。
このように、FPの仕事内容における実務は、単発のアドバイスで終わるものではなく、相談者の人生に長期的に伴走する一連のプロセスとして設計されています。
きつい?違法行為がある?「FPの仕事内容」における注意点と守るべき法ルール
知らずにやると違法?「FPの仕事内容」で絶対にやってはいけないNG行為と関連法規
結論から言うと、FPは「独占業務を持たない資格」であるがゆえに、業務範囲を一歩踏み外すと、意図せず他の士業の独占業務を侵害し、法律違反になってしまうリスクを抱えています。この点は、FPを目指す方・FPに相談する方の双方が知っておくべき重要なポイントです。
その理由は、FP資格そのものには「これはFPにしかできない」という独占的な業務が定められていない一方で、税務・法律・保険募集・金融商品の販売といった隣接領域には、それぞれ税理士法・弁護士法・保険業法・金融商品取引法という厳格な規制が存在するためです。FPはこれらの分野について「一般的な知識の提供」はできますが、「個別具体的な判断」を行うことは、資格や登録を持たない限り認められていません。
まず税理士法との関係では、FPが個別の事案に基づく具体的な税額計算や申告書の作成支援を行うと、税理士法違反(無資格での税務相談)に該当するおそれがあります。FPができるのは「医療費控除にはこういう制度がある」という一般的な情報提供までです。
次に保険業法との関係では、保険募集人の資格を持たないFPが、特定の保険商品の契約を勧誘したり、契約手続きの仲介を行ったりすることは認められていません。
金融商品取引法との関係では、投資助言業の登録なしに個別具体的な投資判断を助言することも規制の対象となります。弁護士法との関係でも、相続トラブルなど法律的な争いに関わる具体的な法律判断は、弁護士の独占業務です。
実際に問題となった事例としては、無資格のFPが相談者の確定申告書を作成してしまい税理士法違反として指摘を受けたケースなどが報告されています。こうしたトラブルの多くは、悪意があったわけではなく「相談者の力になりたい」という善意から一歩踏み込みすぎてしまった結果として起きています。信頼できるFPほど、税理士・弁護士・司法書士・保険募集人といった他士業とのネットワークを日頃から構築しており、専門範囲を超える相談を受けた際には迅速に専門家へつなぐ体制を整えています。
このように、FPの仕事内容には「ここから先は専門家にバトンタッチする」という明確な線引きが存在します。優秀なFPほど、自分の専門範囲を正確に理解し、専門家と連携するネットワークを持っています。相談者の立場から見ても、なんでも自分だけで解決しようとするFPよりも、適切に専門家を紹介してくれるFPのほうが信頼できる存在だと言えるでしょう。
「FPの仕事内容」に向いている人の特徴と必須資格
FPとして長く活躍し、相談者からの信頼を勝ち取るためには、どのような適性や資格が必要なのでしょうか。結論としては、「高い傾聴力と誠実な人柄」という人間力に加えて、「2級FP技能士以上の資格」というビジネスレベルの専門知識の両方が求められます。
まず適性の面から見ていきましょう。FPの仕事は、相談者の家計や資産状況といった非常にプライベートな情報を扱うため、単なる知識量よりも「この人になら本音を話せる」と思ってもらえる信頼関係の構築力が何より重要です。理由として、お金の悩みは家族関係や将来への不安と密接に結びついていることが多く、表面的な質問に答えるだけでは相談者の本当の課題は見えてこないからです。相談者の言葉の背景にある不安や希望を丁寧に汲み取る傾聴力、そして専門用語を噛み砕いてわかりやすく説明できるコミュニケーション能力、さらに顧客の利益を最優先に考える誠実さが、FPに向いている人の共通点だと言えます。
次に資格の面です。FP技能検定には3級・2級・1級という国家資格の等級があり、加えて日本FP協会が認定するAFP・CFPという民間資格も存在します。ここで押さえておきたいのは、「3級はあくまで入門編であり、ビジネスの現場で名乗るには2級以上が実質的な最低ラインとされている」という点です。理由は明確で、3級は基礎知識の習得を確認するレベルの試験であり、実務で顧客に信頼される提案を行うには、より実践的な知識が問われる2級レベルの学習が必要になるためです。
具体例を挙げると、ある新卒で銀行に入行した方が、入社1年目に3級FP技能士を取得し、2年目に2級FP技能士に合格したことで、住宅ローン相談窓口を任されるようになったというケースがあります。3級の段階では基礎知識の証明にとどまっていたものが、2級取得によって「実務で通用する専門性の証明」へと変わり、キャリアの選択肢が大きく広がったのです。
人柄と資格に加えて忘れてはならないのが「継続的な学習意欲」です。税制や社会保険制度、NISA・iDeCoといった制度は毎年のように改正が行われるため、資格取得後も業界誌や公的機関の発表を定期的にチェックし、常に最新知識をアップデートし続ける姿勢が信頼されるFPには欠かせません。
FPとして活躍するためには、傾聴力や誠実さといった人柄という土台の上に、2級FP技能士以上という専門知識の裏付けと、学び続ける姿勢を積み重ねていくことが不可欠です。
【まとめ】「FPの仕事内容」を理解したら第一歩を!理想のキャリアを築くアクションプラン
ここまで、FPの仕事内容について、①「家計のホームドクター」としての基本的な役割とお金の6分野、②企業内FPと独立系FPという2つの働き方の違い、そしてコンサルティングの標準的な実務プロセス、③税理士法や保険業法などとの関係で押さえておくべき注意点と、信頼されるFPに必要な適性・資格という、3つの角度から詳しく解説してきました。
FPの仕事内容の本質は、特定の商品を売ることではなく、相談者の人生全体を俯瞰しながら、お金という切り口から幸せな未来をデザインするサポートを行うことにあります。その働き方は企業内・独立系という選択肢によって大きく異なり、それぞれにメリットと求められる資質が存在することもお分かりいただけたのではないでしょうか。
もし本記事を読んで「自分もFPとして活躍してみたい」と感じた方は、今すぐ行動を起こすことをおすすめします。具体的な第一歩として、まずはFP3級技能検定の学習からスタートし、基礎知識を固めた上で、ビジネスの現場で通用する2級FP技能士の取得を目指すという学習ロードマップが王道です。独学でのテキスト学習はもちろん、通信講座やスクールを活用すれば、より効率的に合格レベルの知識を身につけることができます。
一方、「自分がFPになる」のではなく「FPに相談したい」という読者の方は、企業内FPと独立系FPそれぞれの特徴を踏まえたうえで、自分の相談内容や求める中立性のレベルに合ったFPを選ぶことが、満足のいく相談につながる第一歩です。特定の商品を勧められることに抵抗がある方は独立系FPを、身近な金融機関で継続的にサポートを受けたい方は企業内FPを選ぶなど、目的に応じた使い分けをおすすめします。
お金の知識は、一度身につければ一生涯にわたって自分自身と大切な家族を守る武器になります。特別なセンスや才能がなくても、正しい手順で学び、経験を積み重ねていけば、誰でもFPとしての専門性を身につけることができます。反対に、相談する側であっても、本記事で紹介した6分野の知識や企業内・独立系の違いを知っておくだけで、いざという時に「誰にどう相談すればよいか」を自分自身で判断できるようになります。
小さな一歩でも構いません。まずはFP3級のテキストを一冊手に取ってみる、あるいは気になっていた家計の悩みについて、一度FPに相談の予約を入れてみる。そうした行動こそが、理想のキャリアや、安心できる家計づくりへの確かな第一歩です。