「会社を辞めたら、健康保険はどうなるんだろう」「国民健康保険に入らないといけないと聞いたけれど、何をどう手続きすればいいのか分からない」――そんな不安を抱えていませんか。国民健康保険と健康保険(社会保険)は、名前は似ていても加入対象者や保険料の決まり方、家族の扶養の扱いまで仕組みが大きく異なります。この違いを知らないまま放置すると、手続きが期限に間に合わず保険料をさかのぼって請求されたり、思ったより保険料が高くて家計を圧迫したりすることにもなりかねません。
本記事では、国民健康保険と健康保険の基本的な違いから、保険料の計算方法、退職時の切り替え手続きの流れと必要書類、扶養制度や給付内容の差まで、公的機関や専門メディアの情報をもとに解説します。読み終える頃には、自分がどちらの制度に該当するのか、いつまでに何を準備すればよいのかを具体的に判断できるようになります。
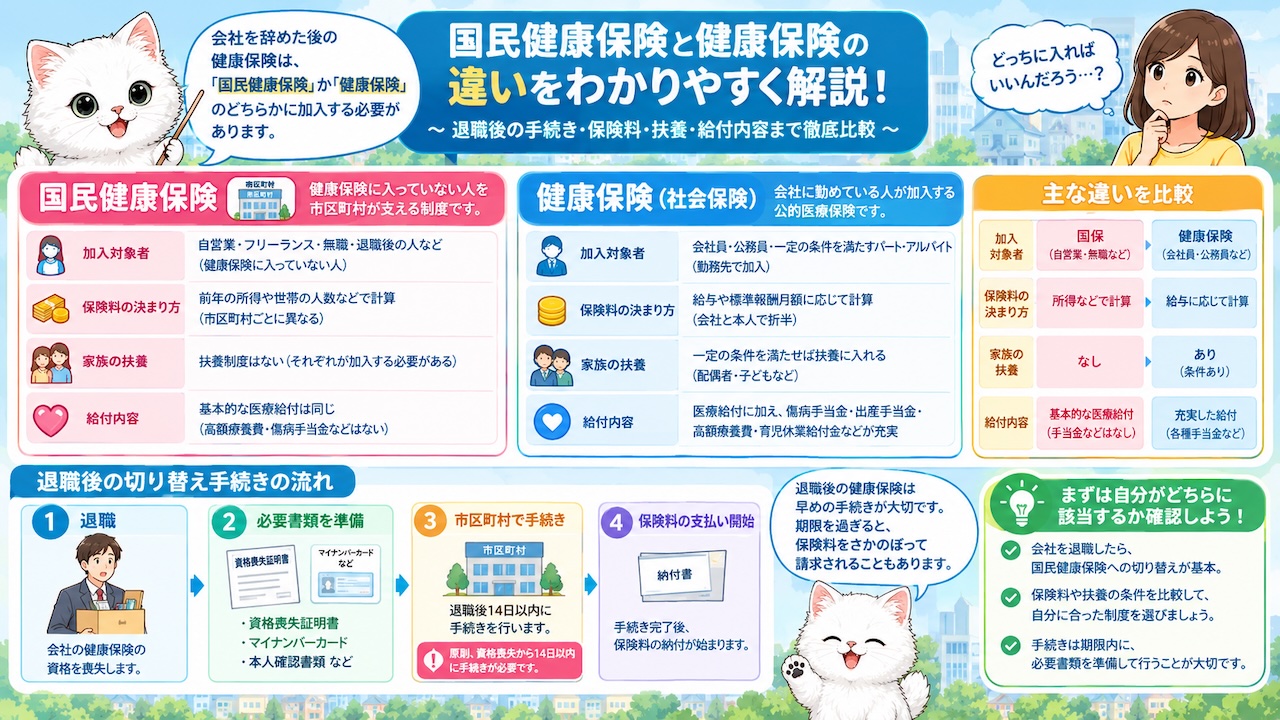
国民健康保険は「健康保険に入っていない人を市区町村が支える制度」であり、切り替え手続きは原則として資格喪失から14日以内に行う必要がある、という点をまず押さえておきましょう。
1. 国民健康保険とは?健康保険(社会保険)との違いを整理
1-1. 国民健康保険の定義と運営のしくみ
国民健康保険(国保)は、健康保険(社会保険)に加入していないすべての住民のための医療保険制度です。厚生労働省は国民健康保険制度について、「他の医療保険制度(被用者保険、後期高齢者医療制度)に加入されていない全ての住民の方を対象とした医療保険制度」と説明しています。
なぜこのような制度が存在するのかというと、日本では「国民皆保険」、つまりすべての国民が何らかの公的医療保険に加入できる体制を実現するためです。会社員やその家族は勤務先を通じて健康保険に加入しますが、自営業者やフリーランス、無職の人などはその対象になりません。そこで、居住する市区町村を単位として支え合う仕組みとして国民健康保険が用意されています。
具体的な運営のしくみについて、厚生労働省によれば国保の運営主体は「都道府県及び市町村(特別区含む)が保険者となる市町村国保」と「業種ごとに組織される国民健康保険組合」の2種類で構成されており、平成30年4月からは都道府県も財政運営の責任主体として加わりました。また千葉県国民健康保険団体連合会は、国保を「加入者のみなさんが保険税(料)としてお金を出し合い、お医者さんにかかるときの医療費の補助などにあてる助け合いの制度」と説明しています。加入者どうしの保険料負担に加え、不足分は国と市町村が補助する形で制度が支えられています。
このように、国民健康保険は単なる「保険会社の商品」ではなく、職域の保険に入れない人を地域単位で支える公的な助け合いの制度である、という点をまず理解しておくと、この後の健康保険との違いも頭に入りやすくなります。
千葉県国民健康保険団体連合会の解説によれば、実際に医療機関へ支払われる診療報酬の審査・支払いは、市区町村(保険者)が個別に行うのではなく、都道府県ごとの「国保連合会」が審査委員会を通じてまとめて担っています。健康保険(社会保険)は医療保険だけを指すのではなく、オリックス銀行のコラムによると「医療保険」「年金保険」「介護保険」「雇用保険」「労災保険」の5つを総称した仕組みの一部であり、財源は加入者・事業主の保険料が約6割、国や自治体の税負担が約4割で構成されているとされています。国民健康保険はこのうち医療保険の役割を、会社員以外の住民に対して市区町村単位で肩代わりしている制度だとイメージすると分かりやすいでしょう。
1-2. 健康保険(社会保険)との違い早見表
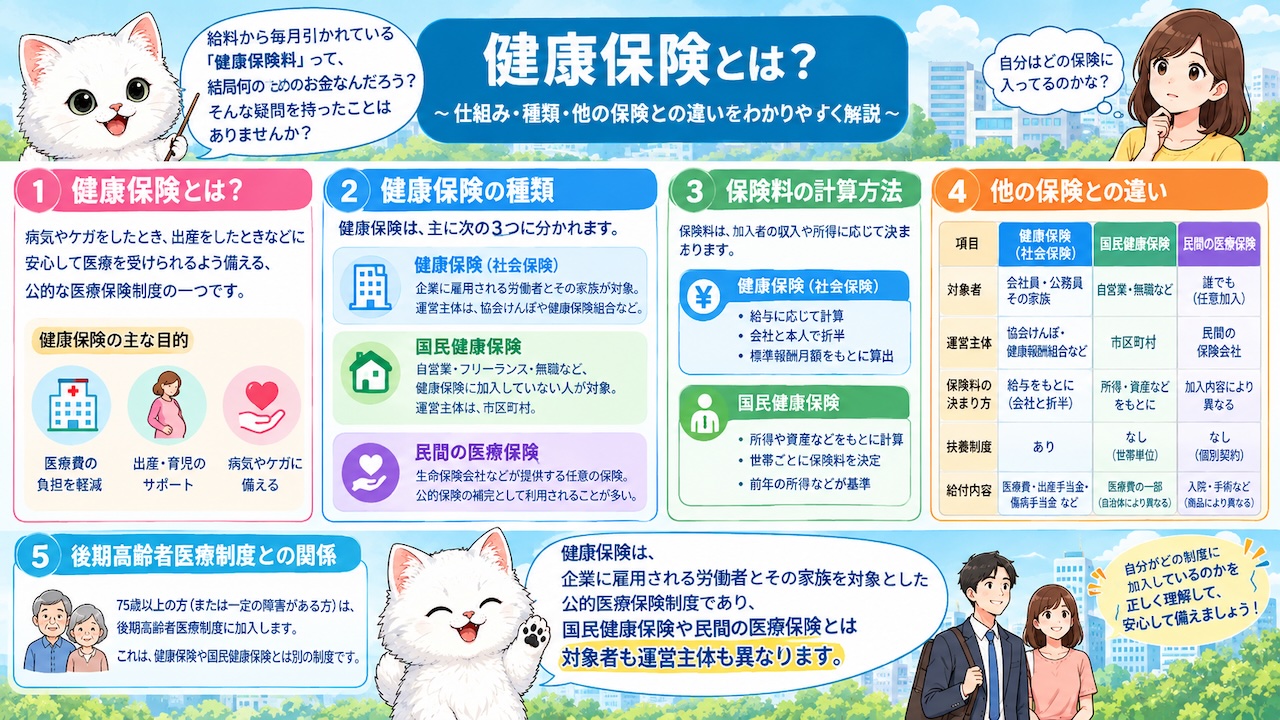
国民健康保険と健康保険(社会保険)の最大の違いは「誰が対象になるか」と「保険料の決まり方・負担者」です。
その理由は、両制度がそもそも異なる目的で設計されているためです。健康保険(社会保険)は企業に雇用される労働者とその家族を対象とした制度で、勤務先と従業員が保険料を分担して支えます。一方の国民健康保険は、そうした職域保険の枠に入らない自営業者やフリーランス、無職の人などを対象に、市区町村が運営する制度です。
社会保険は「適用事業所で働く労働者」が対象で、一般の適用事業所では従業員5人以上が加入要件、特定適用事業所(51人以上)では週20時間以上・月額8.8万円以上の報酬があるパート・アルバイトも加入対象になるとされています。保険料は標準報酬月額をもとに算出され、事業主と被保険者が折半で負担します。
これに対し国民健康保険は、世帯全体の所得を基に市区町村ごとの料率で保険料が計算され、被保険者が全額を負担する点が異なります。さらに、健康保険には年収130万円未満の家族を保険料負担なしで扶養に入れる制度がありますが、国民健康保険には「扶養」という概念自体がなく、世帯員それぞれが加入者としてカウントされます。
| 項目 | 健康保険(社会保険) | 国民健康保険 |
|---|---|---|
| 主な対象者 | 企業に雇用される労働者とその家族 | 自営業者・フリーランス・無職の人など |
| 保険者 | 健康保険組合や協会けんぽなど | 市区町村・国民健康保険組合 |
| 保険料の算出 | 標準報酬月額をもとに算出、労使折半 | 世帯の所得等をもとに算出、全額自己負担 |
| 扶養制度 | あり(年収130万円未満など) | なし(世帯員ごとに保険料が発生) |
| 傷病手当金・出産手当金 | 法定給付として原則あり | 原則なし(任意給付とする自治体もある) |
表からも分かるとおり、国民健康保険は「扶養がない」「保険料を全額自分で負担する」という点で、健康保険よりも負担の感じ方が変わりやすい制度です。一方で、病院の窓口で支払う医療費の自己負担割合(多くの場合3割)自体は、健康保険でも国民健康保険でもほぼ同じ水準に設定されています。
「療養給付(自己負担3割)などの基本的な給付は両制度でほぼ同等」と紹介されており、「医療を受けたときの基本的な保障」は共通している点も押さえておくと、違いを正しく理解しやすくなります。次の章では、実際に誰が国民健康保険の対象になるのか、保険料はどのように計算されるのかを詳しく見ていきます。
2. 国民健康保険の加入条件と保険料の仕組み
2-1. 加入対象者と加入条件
国民健康保険の対象者は、健康保険(社会保険)の加入条件を満たさないすべての住民です。
これは、国民健康保険が「他の医療保険の受け皿」として設計されているためです。健康保険は一定規模以上の事業所で働く人やその家族が対象ですが、そこに当てはまらない人は市区町村の国民健康保険で医療保険をカバーする仕組みになっています。
健康保険(健保)の対象は「法人事業所または従業員が常時5名以上いる個人事業所で働く」人で、パート・アルバイトでも週30時間以上勤務する場合は加入義務があるとされています。一方、国民健康保険(国保)は「健保の加入条件を満たさない自営業者や未就業者」が対象です。また、navinavi-hokenの記事によれば、「他の市区町村から転入してきた時」「子供が生まれた時」「職場の健康保険をやめた時」なども国民健康保険への加入要件に該当するとされています。つまり、独立・退職・転居・出生といったライフイベントのたびに、国民健康保険への加入や切り替えが必要になる可能性があるということです。
「自分には関係ない」と思っていても、退職や独立、引っ越しをきっかけに国民健康保険の加入対象になるケースは意外と多いため、ライフイベントが発生したタイミングで一度制度の対象になっていないか確認しておくと安心です。
なお、市区町村内に住所を有する人であっても、他の医療保険の被保険者や共済組合員、国保組合の被保険者、生活困窮者など保険料の拠出能力がないと認められる人は適用除外になるとされています。
パート・アルバイトが社会保険(健康保険・厚生年金保険)に加入する要件は、通常のフルタイム勤務(正社員の4分の3以上)の場合と、短時間労働者の場合で異なります。自分の勤務先が加入要件に該当するかどうかは、最新の情報を勤務先や年金事務所に確認するのが確実です。
2-2. 保険料の計算方法(所得割・均等割・平等割)
国民健康保険の保険料は、単純な定額ではなく、複数の要素を組み合わせて計算されます。
これは、加入者一人ひとりの負担能力や世帯構成に応じて公平に保険料を配分するためです。健康保険のように給与から一律の料率で天引きされるわけではなく、世帯の所得や加入者数をもとに算出される点が大きな特徴です。
退職後に国民健康保険へ加入する場合、保険料は「所得割(前年所得に応じた部分)」「均等割(加入人数に応じた部分)」「平等割(世帯ごとの定額部分)」の3要素で構成されます。保険料は前年の所得にもとづいて決まるため、退職直後は前年の給与収入がそのまま反映され、想定より保険料が高くなる傾向がある点には注意が必要です。国民健康保険料は「世帯全体の所得を基に計算」され、市区町村ごとに料率が異なるとされており、低所得世帯向けの減免制度が用意されている場合もあります。組合国保は定額、市町村国保は定額と比例部分の組み合わせで、地域によって金額が大きく異なる傾向があるとも紹介されています。
保険料が「所得割・均等割・平等割」の組み合わせで決まること、そして退職初年度は前年所得の影響で高くなりやすいことの2点は、事前に知っておくと家計の見通しを立てやすくなります。お住まいの市区町村ごとに料率が異なるため、正確な金額は自治体の窓口やホームページで確認することをおすすめします。
国民健康保険料は一度加入すると「継続的に支払う必要があるため、毎月の生活費に組み込んでおく必要がある」と指摘されています。退職直後は社会保険料や税金の負担が重なりやすい時期でもあるため、退職前にある程度の資金を準備しておくことが、初年度の保険料負担を乗り切るポイントになります。
3. 健康保険から国民健康保険への切り替え手続き
3-1. 退職時の手続きの流れと必要書類
健康保険から国民健康保険への切り替えは、退職などで健康保険の資格を失った後、自分で市区町村の窓口に届け出る必要があります。
会社員として健康保険に加入している間は、加入や脱退の手続きは基本的に勤務先が代行してくれます。しかし退職後は、その手続きを自分自身で行わなければならない点が大きな違いです。
健康保険から国民健康保険への切り替えでは「企業が資格喪失届を提出し、退職者は市役所で加入手続きを行う」流れになるとされています。保険証の発行には約1週間程度かかることが多いため、早めの手続きが推奨されています。国民健康保険への加入に必要な書類として「健康保険資格喪失証明書」「本人確認書類(マイナンバーカードや運転免許証など)」「口座振替を希望する場合は通帳またはキャッシュカード」が挙げられています。逆に、国民健康保険から健康保険へ切り替える場合は、市役所での脱退手続きに旧保険証・新保険証・印鑑が必要で、企業側は「入社から5日以内に被保険者資格取得届を年金事務所に提出」する義務があるとされています。
「会社が全部やってくれる」と思い込んでいると、退職後の国民健康保険の手続きだけは自分の責任になる、という点を見落としがちです。必要書類をあらかじめ確認し、退職が決まった時点で準備を始めておくとスムーズです。
逆に、就職などによって国民健康保険をやめる場合(脱退)についても手続きが必要です。脱退の要件として「他の市区町村へ転出する時」「国保の被保険者が死亡した時」「職場の健康保険に入った時」などが挙げられており、脱退の際は「国民健康保険の保険証を返却しなければならない」とされています。就職時は、勤務先で新しい健康保険証が交付されてから国民健康保険の脱退手続きを行うのが望ましいとも紹介されています。「加入」だけでなく「脱退」の手続きも忘れずに行うことが、保険料の二重負担や返却漏れを防ぐポイントです。
3-2. 手続き期限(14日以内)と注意点
国民健康保険への加入手続きは、原則として資格喪失日から14日以内に行う必要があります。
この期限が設けられているのは、無保険の期間が発生することを防ぎ、必要なときに医療費の給付を受けられる状態を維持するためです。手続きが遅れると、さかのぼって保険料を請求されたり、その間の医療費が自己負担になったりするリスクがあります。
「資格喪失日から原則として14日以内」に手続きが必要とされており、無保険期間が生じないよう「速やかに手続きをしましょう」と注意喚起されています。navinavi-hokenの解説でも、加入要件を満たしたタイミングから「14日以内に手続きを行う必要があります」とされており、加入届けが遅れると「保険料を遡って収めなければなりません」と説明されています。また、脱退の手続きが遅れた場合も、その期間の医療費について返金義務が生じることがあるとされています。就職によって健康保険に加入する場合は、勤務先で新しい保険証が交付されてから国民健康保険の脱退手続きを行うことが望ましいとも紹介されています。
「14日以内」という期限と、「遅れると保険料をさかのぼって請求される可能性がある」というリスクの2点は、特に忘れがちなポイントです。退職日や転居日が決まったら、カレンダーに手続き期限をメモしておくと安心です。
健康保険には「任意継続被保険者制度」という、退職後も一定期間、元の健康保険にそのまま加入し続けられる仕組みが用意されている場合があります。今回収集した競合記事の見出しにも「任意継続とは」というトピックが複数のサイトで繰り返し取り上げられており、退職後の選択肢として国民健康保険と任意継続のどちらが保険料面で有利かを比較検討している読者が一定数いることがうかがえます。国民健康保険への切り替えだけでなく、任意継続という選択肢も含めて保険料を比較検討すると、より自分に合った判断がしやすくなります(任意継続の具体的な条件や保険料の計算方法は、加入していた健康保険組合や協会けんぽに直接確認することをおすすめします)。
4. 扶養制度・給付内容の違いと注意すべきポイント
4-1. 扶養制度がないことで生じる保険料の違い
国民健康保険には健康保険のような「扶養」の概念がなく、世帯の加入者が増えるほど保険料の負担も増える仕組みになっています。
健康保険では、年収130万円未満の配偶者や子どもなどを扶養に入れることで、その家族分の保険料負担なしで医療保険の保障を受けられます。これに対し国民健康保険は、世帯単位で保険料が計算される制度であるため、家族一人ひとりが個別の加入者として扱われます。
健保では「被保険者の家族が年収130万円未満なら扶養認定を受けられ、何人でも保険料負担なしで保障を受けられる」とされている一方、国保では「扶養制度がないため、家族が被保険者となる人数に比例して保険料が増える」とされています。健康保険の扶養制度は「配偶者・子どもなどあり」とされるのに対し、国民健康保険は「なし(世帯単位)」と整理されており、保険料は均等割(加入人数に応じた部分)を通じて人数分が加算される仕組みになっています。
「配偶者や子どもの分もまとめて扶養に入れられる」という健康保険の感覚のまま国民健康保険に切り替えると、想定外に保険料が高く感じられることがあります。世帯の人数が多い家庭ほど、事前に保険料のシミュレーションをしておくことをおすすめします。
たとえば、健康保険の被保険者であれば、収入のない配偶者と子ども2人を扶養に入れても、家族分の保険料が追加でかかることはありません。しかし同じ世帯が国民健康保険に加入する場合は、均等割の仕組み上、配偶者・子ども2人を含めた世帯全員分の均等割額が積み上がっていく形になります。「扶養家族が多いほど、健康保険から国民健康保険への切り替えで保険料の差を感じやすい」という傾向は、独立や早期退職を考えている人ほど事前に意識しておきたいポイントです。
4-2. 傷病手当金・出産手当金など給付の違い
病気やケガで働けなくなったときや出産のときの所得保障についても、健康保険と国民健康保険では給付内容に差があります。
これは、健康保険が企業に雇用される労働者の生活を支えることを目的の一つとしているのに対し、国民健康保険は主に医療費そのものの保障を目的として設計されているためです。
健康保険には「出産手当金・傷病手当金などの生活支援給付あり」とされる一方、国民健康保険では「原則としてこれらの給付制度なし」と説明されています。job-medleyの解説でも、療養給付(自己負担3割)などの基本的な給付は両制度でほぼ同等であるものの、「傷病手当金と出産手当金は健保のみ法定給付」であり、国民健康保険では任意給付または実施していない場合があるとされています。つまり、病気やケガで長期間働けなくなった場合の収入保障は、国民健康保険では手厚くない可能性がある、ということです。
「医療費の窓口負担割合」自体は健康保険と国民健康保険でほぼ変わらない一方、「働けない間の収入保障」には差があるという点は見落とされがちです。フリーランスや自営業者は、傷病手当金に相当する保障がないことを前提に、就業不能保険などで備えを検討しておくのも一つの方法です。
会社員が出産や病気で数か月仕事を休んだ場合、健康保険から出産手当金・傷病手当金が支給されることで、その間の生活費の一部がカバーされます。一方、フリーランスや自営業者が同じように長期間働けなくなった場合、国民健康保険には対応する法定給付がないため、収入がそのまま途絶えてしまう可能性があります。独立を考えている人ほど、「休んだときの収入保障がない」という国民健康保険の特徴を踏まえて、あらかじめ備えを検討しておくことが重要です。
5. まとめ:国民健康保険と健康保険の違いを理解して正しく手続きを
5-1. 手続き前に確認したいチェックリスト
国民健康保険と健康保険は、対象者・保険料の決まり方・扶養制度・給付内容のすべてにおいて仕組みが異なります。
国民健康保険は「健康保険に入れない人を市区町村が支える制度」であり、保険料は世帯の所得をもとに所得割・均等割・平等割で計算され、扶養制度がないため世帯人数が増えるほど負担も増えます。また、傷病手当金や出産手当金といった生活支援給付は原則として用意されていません。
だからこそ、退職や独立などで健康保険から国民健康保険へ切り替える際は、単に「保険証を切り替える」だけでなく、保険料の変化や給付内容の違いまで理解した上で手続きを進めることが大切です。特に、資格喪失日から原則14日以内という手続き期限、健康保険資格喪失証明書や本人確認書類などの必要書類、世帯の所得や人数によって変わる保険料の見込み額という3点は、手続き前に必ず確認しておきたいポイントです。
最後に、本記事の内容を踏まえたチェックリストをまとめます。
- 退職日・転居日など、国民健康保険への加入・脱退が必要になるタイミングを把握しているか
- 資格喪失日から14日以内に、お住まいの市区町村窓口で手続きできる準備ができているか
- 健康保険資格喪失証明書や本人確認書類など、必要書類がそろっているか
- 世帯の所得・加入人数をもとに、おおよその保険料を市区町村の窓口やホームページで確認したか
- 傷病手当金・出産手当金に相当する保障がない前提で、必要であれば民間保険なども検討したか
制度の違いを正しく理解し、期限内に落ち着いて手続きを進めれば、国民健康保険への切り替えは決して難しいものではありません。分からない点があれば、お住まいの市区町村の国民健康保険窓口に早めに相談してみましょう。