結婚、住宅購入、子どもの教育、老後——人生の大きなイベントを控えるたびに、「今のままで将来お金は足りるのだろうか」と、漠然とした不安を感じたことはありませんか。
こうした不安の多くは、家計の将来像がはっきり見えていないことから生まれます。感覚だけで「なんとなく大丈夫」と判断していても、いつまでも安心には近づけません。
本記事では、FPが実務で使うキャッシュフロー表の基本と、ライフイベント表との関係、家族構成の書き出し方から年間収支・貯蓄残高の計算方法、赤字が出た場合の対処法まで、作成の手順を順を追って詳しく解説します。読み終える頃には、無料テンプレートと数字の入れ方が分かり、ご自身の手でキャッシュフロー表を作成できるようになっているはずです。
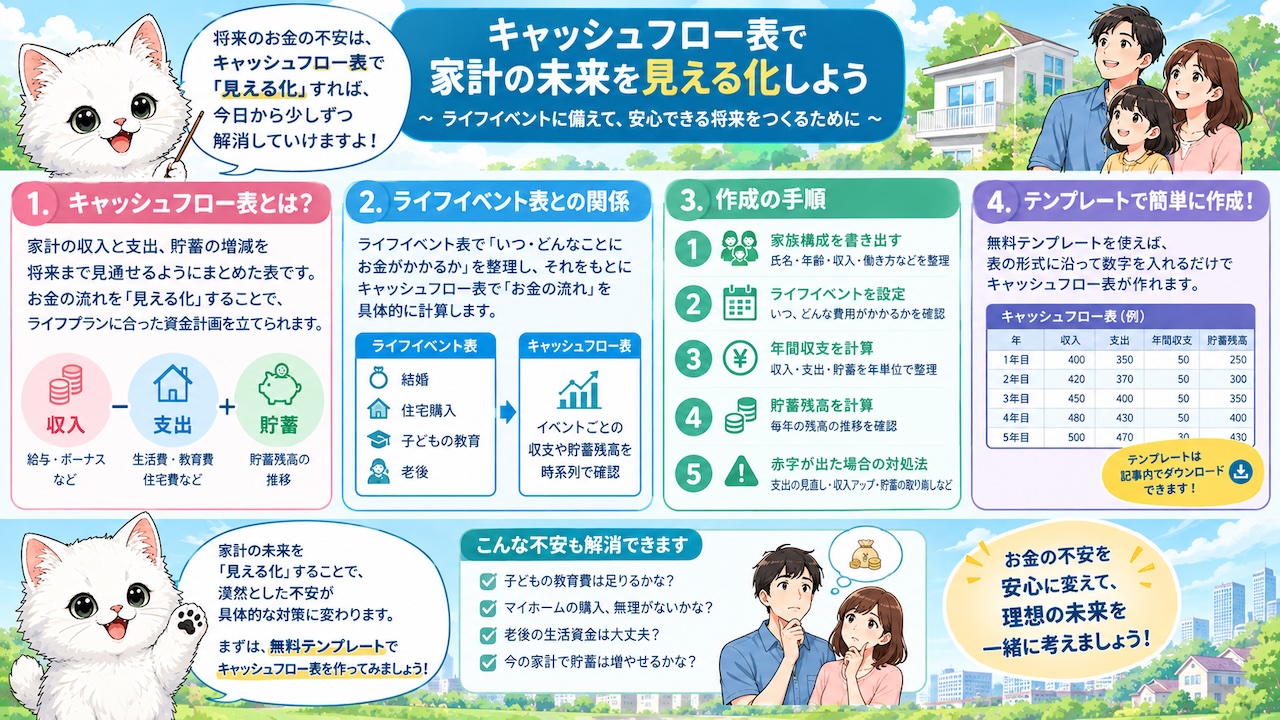
将来のお金の不安は、キャッシュフロー表で「見える化」すれば、今日から少しずつ解消していけます。
1. キャッシュフロー表とは?お金の将来を「見える化」する基本を解説
まずはキャッシュフロー表がどのようなツールなのか、基本的な定義と役割から確認していきましょう。似た名前の「ライフイベント表」との関係を整理し、なぜこの表を作ることが将来の安心につながるのかを見ていきます。
1-1. キャッシュフロー表とライフイベント表の違いと関係
キャッシュフロー表を理解するうえで欠かせないのが、「ライフイベント表」との関係を正しく把握することです。この2つの表はセットで語られることが多いのですが、役割はまったく異なります。この違いを最初にきちんと押さえておかないと、途中で「何を書けばいいのか分からない」と手が止まってしまう原因になりますので、ここは丁寧に見ていきましょう。
その理由は、それぞれの表が「何を記録するためのものか」が異なるからです。ライフイベント表は、結婚や住宅購入、子どもの進学といった、家族に起こりうる将来の出来事を時系列で書き出し、それぞれにかかる費用を一覧化したものです。いわば「未来の予定表」にお金の情報を加えたものと言えます。一方でキャッシュフロー表は、現在の家計の収支データと、このライフイベント表で整理した将来の出費予定を組み合わせて、今から数十年先までの「お金の流れ」を一枚の表にまとめたものです。片方は「予定と費用のリスト」、もう片方は「それを反映した長期の資金計画図」と考えると分かりやすいでしょう。
ある不動産専門のFPが解説している内容によれば、ライフイベント表は「家族の将来の予定や希望、目標について収入と支出を時系列にまとめた表」であり、これがキャッシュフロー表を作成するための前提となる基礎資料になるとされています。たとえば、35歳のご夫婦が「3年後に住宅を購入し、7年後に子どもが小学校に入学し、20年後に大学へ進学する」というライフイベントを先に書き出しておけば、キャッシュフロー表側では「その年にいくらの支出が発生するか」を迷わず埋めていくことができます。もし順序を逆にして、ライフイベントの整理をせずにキャッシュフロー表だけを作ろうとすると、支出の記入欄で手が止まり、途中で作業を投げ出してしまう方が非常に多く見られます。
実際に、キャッシュフロー表の作成でつまずいたと相談に来る方の多くは、この2つの表を同時に、あるいは順番を意識せずに作ろうとしているケースがほとんどです。「まずライフイベント表で人生の予定を洗い出す」→「それを踏まえてキャッシュフロー表で長期のお金の流れをまとめる」という一方通行の順序を意識するだけで、作業全体の見通しが一気に良くなります。逆に、この順序を無視していきなり数字だけを入力しようとすると、何度も表を作り直すことになり、結果的に余計な時間がかかってしまうことも少なくありません。
このように、ライフイベント表は「人生の出来事とお金の予定を洗い出すための下準備」、キャッシュフロー表は「その情報を反映させた、現在から将来までの総合的なお金の流れを示す完成図」という関係にあります。この2つの表の違いと繋がりを最初に理解しておくことこそが、これから作成を進めるうえでの一番の土台になるのです。
1-2. キャッシュフロー表で分かる3つのこと
キャッシュフロー表を作る意味は、単に数字を並べる作業ではありません。このツールを通じて「見える化」できる3つのポイントを知ることで、なぜ多くのFPがこの表の作成を強く勧めるのかが見えてきます。
その理由は、日本FP協会が示しているように、キャッシュフロー表が「現在から将来にかけての家計の金銭的変化を時系列で示すツール」だからです。時系列で数字を追いかけることで、感覚ではなく根拠に基づいて将来を判断できるようになる点が、他の家計管理の方法と大きく異なります。
感覚だけで家計を判断していると、「なんとなく大丈夫そう」「なんとなく不安」という曖昧な状態が何年も続いてしまい、いつまでも具体的な行動に踏み出せないという方が非常に多いのが実情です。
具体的に分かることは、大きく3つあります。1つ目は「夢や目標の実現可能性」です。たとえば「10年後にマイホームを購入したい」「子どもを大学まで進学させたい」といった希望が、現在の家計管理の方針を続けた場合に本当に実現できるのかどうかを、数字で確認できます。2つ目は「赤字リスク」です。表を作成してみると、特定の年、たとえば子どもの大学進学と車の買い替えが重なる年などに、一時的に大きな赤字が発生することが見えてくるケースが少なくありません。実際に、いくつかのFPの事例では、表を作った時点で初めて「このままだと5年後に貯蓄が底をつく」という事実に気づき、早めに対策を取れたという声も紹介されています。3つ目は「中長期的な家計状況」です。ある資産形成の専門メディアでは、20年〜30年先、場合によっては40年〜50年先までの資金的な見通しを立てられるとされています。
この3つは互いに独立しているわけではなく、実際には連動しています。たとえば「マイホームを購入したい」という夢を実現しようとすると、その分だけ一時的に貯蓄が減り、赤字リスクが高まる年が出てくることがあります。キャッシュフロー表は、こうした「夢を実現するとどこにしわ寄せが来るのか」というトレードオフの関係まで、一枚の表の中で同時に確認できる点が優れています。感覚だけで「なんとなくやっていけそう」と判断してしまうと、こうした連動関係には気づけません。
キャッシュフロー表を作ることで、「なんとなく不安」という感覚的な状態から、「何年後にどれくらい足りなくなりそうか」という具体的な状態へ認識を変えることができます。将来のお金の不安を解消する第一歩は、まさにこの「見える化」にあるのです。
1-3. 作り始める前に準備するもの
キャッシュフロー表をいきなりゼロから手書きで作ろうとすると、途中で挫折してしまう方が多くいます。スムーズに完成させるためには、作成を始める前の準備が非常に重要です。焦って取りかかる前に、まずは材料集めから始めることをおすすめします。
その理由は、キャッシュフロー表が家計簿の数字とライフイベントの情報という、複数のデータを組み合わせて作る表だからです。準備不足のまま作業を始めると、途中で「あの数字が分からない」と手が止まり、結局完成しないままになってしまうことが非常によくあります。特に、収入や支出の正確な金額が分からないまま作業を進めてしまうと、後から何度も修正することになり、余計な時間がかかってしまいます。
具体的に準備しておきたいものは、まず直近1年分程度の家計の収支データです。毎月の収入と支出をざっくりとでも把握しておくと、後のステップの計算がスムーズになります。銀行口座やクレジットカードの履歴、家計簿アプリの記録があれば、それを見返すだけでも十分です。次に、前項で触れたライフイベントの情報です。結婚や住宅購入の予定年、子どもの進学のタイミングなど、思いつく範囲で構いませんので、家族で話し合いながら書き出しておきましょう。そしてもう一つ心強い味方になるのが、無料で使えるテンプレートの活用です。日本FP協会は生活者向けに、家計の貯蓄力や健全度が分かるワークシート型のツールを無償で提供しています。こうした公式テンプレートには自動計算の機能が組み込まれているものも多く、手計算でのミスを防ぎながら効率的に作業を進められます。
加えて、可能であればパートナーや家族と一緒に準備を進めることも大切なポイントです。キャッシュフロー表は一人だけの財布の話ではなく、家族全員のライフイベントが反映される表だからです。たとえば配偶者が転職や独立を考えている、子どもが私立への進学を希望しているなど、一人では把握しきれない情報も出てきます。作成を始める前の段階で軽く家族会議のような時間を設けておくと、後になって「そのイベントを聞いていなかった」と表を作り直す手間を減らすことができます。
こうして「家計データ」「ライフイベントの情報」「テンプレート」の3つを事前に手元に揃えておくことで、次の章で紹介する作成のステップに迷わず進むことができます。準備は一見手間に感じますが、この下準備こそが、途中で挫折しないための最大のコツなのです。
2. キャッシュフロー表の作り方を4つのステップで解説
ここからは、実際にキャッシュフロー表を作成する手順を、多くのFPが解説している方法に沿って具体的に見ていきます。難しく感じる方も多いのですが、順番通りに進めれば決して難しい作業ではありません。
2-1. STEP1〜2:家族構成・年齢とライフイベントを書き出す
キャッシュフロー表作成の最初の一歩は、「家族全員の年齢」と「将来のライフイベント」を書き出すことです。この2つが、表全体の骨格になります。ここでの作業の丁寧さが、完成した表の信頼性を大きく左右しますので、焦らずしっかり取り組んでいきましょう。
なぜこの2つを最初に行うのかというと、キャッシュフロー表は基本的に「1年ごとの列」で構成されており、その列一つひとつに「その年、家族が何歳で、何が起こるのか」という情報を紐づけていく形式になっているからです。骨組みができていない状態では、あとから収支の数字を入れようとしても、どの年にどの金額を入れるべきかが判断できません。
進め方としては、まず表の一番上の行に、現在から将来にかけての年数を並べ、その下に生計を同一にしている家族全員の年齢を、1年ずつ加算しながら記載していきます。たとえば現在35歳の方であれば、1年後は36歳、2年後は37歳……というように、家族全員分を10年、20年、場合によっては30年先まで埋めていきます。次に、その年齢の並びを見ながら、住宅購入や子どもの進学、車の買い替えといった、大きな出費が発生するライフイベントを該当する年に書き込んでいきます。ある不動産関連のFP事務所の解説でも、教育資金・住宅購入資金・老後資金は「人生の3大支出」と呼ばれており、この段階で漏れなく書き出しておくことが、後の計算精度を大きく左右すると指摘されています。たとえば、子どもが7歳で小学校に入学し、13歳で中学、16歳で高校、18歳で大学に進学する、といった一連の教育イベントを年齢の並びに沿って書き込んでおくだけで、後の支出計算がぐっと楽になります。
なお、この段階では「まだ確定していない予定」を無理に外す必要はありません。子どもの進学先が私立か公立か決まっていない、住宅を購入するか賃貸のままにするか迷っている、というケースは非常によくあります。そうした場合は、まず現実的な想定でひとまず書き込んでおき、状況が固まった段階で修正すればよいという考え方で問題ありません。最初から完璧な予定表を作ろうとして手が止まってしまうよりも、仮の数字でも表を前に進めることの方が、結果的に早く完成に近づきます。
この2つのステップを終えると、いつ、家族が何歳のときに、どんな出費が待っているのかが一覧で見える状態になります。この「骨組み」があるからこそ、次のステップで具体的な収支の数字を積み上げていくことができるのです。地味な作業に見えますが、ここを丁寧に行うことが、後々の表の信頼性を高める重要な工程です。
2-2. STEP3〜4:年間の収入・支出・貯蓄額を計算し、翌年以降へ延ばす
家族構成とライフイベントの骨組みができたら、次はいよいよお金の数字を実際に計算していく段階です。ここがキャッシュフロー表の核心部分になりますので、少し腰を据えて取り組みましょう。
その理由は、ここまでの作業が「いつ、何が起こるか」の整理だったのに対し、この段階からは「その結果、お金がいくら残るのか」という、まさに知りたかった答えを導き出す作業になるためだからです。
計算方法としては、多くのFPが解説している手順に沿うと、まず毎月の収入額と支出額を12倍して、その年の年間収入合計と年間支出合計を算出します。そのうえで「年間収入−年間支出」を計算し、その年の年間収支(プラスであれば黒字、マイナスであれば赤字)を求めます。ここまでが1年分の計算です。翌年以降も同じように年間収支を計算していきますが、重要なのはここで終わらせないことです。各年の「貯蓄残高」は、前年までに積み立ててきた貯蓄額に、その年の年間収支を足し算していくことで求められます。たとえば前年の貯蓄残高が500万円で、今年の年間収支が20万円のプラスであれば、今年末の貯蓄残高は520万円になります。もし翌年、子どもの入学費用がかさんで年間収支が80万円のマイナスになったとすれば、その年末の貯蓄残高は520万円から80万円を引いた440万円となり、この計算を1年ずつ将来に向けて延ばしていくのです。
なお、貯蓄残高がマイナスになった年があっても、それ自体で慌てる必要はありません。マイナスになった時点で「この年までに何らかの対策が必要だ」という具体的な期限が分かったということであり、まだ何も分からなかった状態と比べれば、はるかに前向きな発見だと考えることができます。
この作業を手作業で30年分行うのは、想像以上に大変な労力です。多くのFPが実務でエクセルなどの表計算ソフトを使うのは、まさにこの繰り返し計算を効率化するためです。一度「年間収支=年間収入−年間支出」「貯蓄残高=前年の貯蓄残高+今年の年間収支」という数式をそれぞれの列に作っておけば、あとは1列分の数式を右方向にコピーしていくだけで、30年分の将来の数字が一瞬で表示されます。数字が苦手な方でも、数式自体を一度作ってしまえば、その後の手間は大きく減ります。
この積み上げ計算を将来まで続けていくことで、「この生活を続けていると、何年後に貯蓄が底をつきそうか」あるいは「何年後にはこれだけの余裕資金が生まれそうか」という、具体的な将来像が数字として見えるようになります。1年分の計算はシンプルですが、それを何十年分も積み重ねる作業こそが、キャッシュフロー表の本当の価値なのです。
2-3. 収入は「額面」ではなく「手取り」で書くのが正解
キャッシュフロー表を作成する際、多くの方がつまずきやすいのが「収入をどの金額で記入すればよいか」という点です。ここを間違えると、表全体の信頼性が大きく損なわれてしまいますので、しっかり確認しておきましょう。
給与明細に書かれている「額面」の金額と、実際に銀行口座に振り込まれ、生活に使える「手取り」の金額には、税金や社会保険料の分だけ差があるためです。額面のまま記入してしまうと、実際には使えないお金まで「使えるお金」として計算してしまい、将来の見通しが実態よりも良く見えてしまう、という危険な誤差が生まれます。
ある地方銀行が解説しているライフプラン表の作成コツでは、「収入は額面ではなく実際に使える手取り額で記入することが大切」と明確に指摘されています。仮に年収500万円の方であっても、税金や社会保険料が引かれた後の手取りは、目安としておおよそ380万円〜400万円程度になるケースが多く、この差を無視して計算すると、年間で100万円以上のズレが生じてしまう可能性があります。もし夫婦2人分でこのズレが発生すると、年間で200万円以上、それが20年続けば4,000万円以上の誤差になってしまうという計算です。長期にわたって積み上げていくキャッシュフロー表では、このズレが何十年分も蓄積されてしまうため、最終的な貯蓄残高の予測が大きく現実と食い違ってしまうのです。
共働きのご家庭の場合は、必ず夫婦それぞれの手取り額を個別に確認したうえで合算するようにしましょう。片方の額面をもう片方の手取りに足してしまうといった、単純な入力ミスも実際には少なくありません。
手取り額を確認する際は、ボーナスの扱いにも注意が必要です。ボーナスも税金や社会保険料が引かれた後の金額で計算に含める必要があり、これを額面のまま加えてしまうと、やはり実態より楽観的な表になってしまいます。さらに、将来的に転職や独立を考えている方は、現在の手取り額がそのまま続くとは限らない点も念頭に置いておくとよいでしょう。あくまで「今の状態が続いた場合」の目安として捉え、状況が変わったタイミングで数字を更新していく前提で作成するのが実践的な進め方です。
入力する数字を「手取り額」に統一するという、たった一つの意識が、キャッシュフロー表の精度を大きく左右します。作成に取りかかる前に、自分の直近の給与明細や源泉徴収票を確認し、正確な手取り額を把握しておくことをおすすめします。
3. キャッシュフロー表作成でよくある疑問・注意点を先回りで解消
キャッシュフロー表を実際に作ってみると、多くの方が同じようなポイントで疑問や不安を感じます。ここでは、作成後によくある悩みと、見落としがちな注意点を先回りして解消していきます。
3-1. 2年以上連続赤字が出たら?3つの改善策
キャッシュフロー表を作成し終えて、将来の年間収支が2年以上連続で赤字になっているのを見つけると、多くの方は強い不安を感じます。しかし、これは表を作った時点で気づけた「失敗」ではなく、むしろ早期発見できた「成果」だと捉えることが大切です。
キャッシュフロー表を作らずに漠然と生活を続けていた場合、赤字に気づくのは実際に貯蓄が底をつき始めた頃、つまり手を打つのがすでに遅れたタイミングになってしまうからです。表を作ることで、何年も前の段階から赤字の兆候を発見できるという点こそが、この表の最大のメリットなのです。
改善策として、FPの間では大きく3つの視点から見直しを行うことが一般的です。1つ目は「支出削減」です。固定費である通信費や保険料、サブスクリプションサービスなどを見直すだけでも、年間で数万円から数十万円の改善につながることがあります。
2つ目は「収入増加」です。副業や資格取得によるキャリアアップ、あるいは共働きへの切り替え、勤続年数に応じた昇給の見込みを反映するなど、収入面からアプローチする方法です。
3つ目は「援助の検討」です。教育資金や住宅資金について、両親からの資金援助や、各種の給付金・支援制度の活用を検討することも、現実的な選択肢の一つになります。実際にこの3つの視点は、キャッシュフロー表の作成手順を解説する複数のFPの記事でも共通して紹介されている、いわば定番の改善アプローチです。
たとえば、大学進学が重なる年に単年度で大きな赤字が出ているケースであれば、その年だけを乗り切るために「一時的な援助の検討」を組み合わせる一方で、それ以外の年は「毎月の固定費を少しずつ削減する」といった、長期と短期で対策を分けて考える方法も有効です。すべての年を一つの対策だけで乗り切ろうとすると、生活の質を大きく下げてしまうことがあるため、赤字が発生する年ごとに、どの対策を、どの程度組み合わせるかを個別に検討していくことをおすすめします。
赤字が見えたときに焦って結論を出す必要はありません。「支出」「収入」「援助」という3つの引き出しから、自分たち家族に合った組み合わせを冷静に検討することが、赤字対策の基本姿勢になります。一つの対策だけで無理に解決しようとせず、3つを少しずつ組み合わせることで、生活に無理のない改善策が見つかりやすくなります。
3-2. 支出を「一定」で見積もるのはNG!変動要因の見落としに注意
キャッシュフロー表を作成するときに非常によくある失敗が、将来の支出を「今と同じ金額がずっと続く」という前提で一定に見積もってしまうことです。これは表の精度を大きく下げてしまう、見落としがちな落とし穴です。
実際の家計における支出には、時間の経過とともに増減する要因が数多く存在するためです。今の支出額をそのまま将来にコピーしてしまうと、実態とかけ離れた楽観的な、あるいは悲観的な表になってしまい、せっかく作った表の意味が薄れてしまいます。
注意すべき変動要因としては、ある資産形成の専門メディアが指摘しているように、「住宅ローンの残り年数」「生命保険料の残り支払期間」「教育費の変動」の3つが代表的です。住宅ローンは完済すればその時点で毎月の支出が大きく減りますし、生命保険も更新のタイミングで保険料が変わったり、払い込み期間が終了すれば支出がなくなったりします。教育費については特に見落としが起きやすく、子どもが小学生の頃はそれほど大きくない支出も、中学・高校・大学と進学するにつれて段階的に大きく増加していきます。一般的には、大学進学のタイミングで年間の教育費が一気に跳ね上がるご家庭が多く、この段差を「今の教育費のまま」で計算してしまうと、大学進学の年に想定外の大きな赤字が発生し、慌てて表を作り直すことになりかねません。
物価上昇の影響も見落としやすい変動要因の一つです。数十年先まで見通す表であれば、日用品や食費といった項目についても、ある程度の上昇を織り込んでおくと、より実態に近い予測になります。すべてを厳密に計算する必要はありませんが、「今の金額のままずっと続く」という前提そのものに、まずは疑いの目を向けてみることが大切です。
具体的な確認の仕方としては、支出項目ごとに「開始年」「終了年」「増減のタイミング」をメモしておく方法が効果的です。たとえば住宅ローンであれば「返済開始35歳、完済65歳、以降は住居費が大きく下がる」、生命保険であれば「払込満了60歳、以降は保険料の支出がゼロになる」、教育費であれば「大学入学時に一時的に入学金がかかり、その後4年間は在学中の費用が続く」といった形で、支出ごとの「山」と「谷」をあらかじめ把握しておくのです。こうしたメモを作っておくだけで、表を作成する際の記入漏れをかなり減らすことができます。
支出は決して一本の直線ではなく、ライフイベント表と連動させながら、年ごとに増減する波としてとらえる必要があります。一つひとつの支出項目について「これは何年後まで続くのか」「いつ増えるのか」を丁寧に確認しながら記入することが、精度の高いキャッシュフロー表を作るための重要な注意点です。
3-3. 一度作ったら終わりではない、見直しのタイミング
キャッシュフロー表を完成させると、多くの方はそれで安心して、そのまま何年も見返さなくなってしまいます。しかし、キャッシュフロー表は一度作って終わりのものではなく、定期的に見直すことが前提のツールだということを理解しておく必要があります。
なぜ見直しが必要なのかというと、キャッシュフロー表はあくまで「作成した時点での想定」に基づいて作られた計画であり、実際の人生は必ずしも計画通りには進まないからです。転職による収入の変化、予定より早い、あるいは遅い結婚や出産、思わぬ病気や介護の発生など、当初の想定とは異なる出来事は誰の人生にも起こり得ます。
ライフプランに関する解説記事の多くが共通して述べているように、「ライフプランはあくまで計画ですから、その時々に合わせて柔軟に見直しをしていくもの」という考え方が基本になります。見直しの目安としては、1年に1回、決算のタイミングなどで実際の収支と当初の計画にどれだけズレがあったかを確認する方法や、結婚・出産・転職・住宅購入といった大きなライフイベントが実際に発生したタイミングで見直す方法が一般的です。実績との乖離が大きい場合には、支出削減や収入増加といった対策を、その都度検討し直していくことになります。表を一度作っておけば、こうした見直し作業もゼロから始めるのではなく、既存の数字を修正するだけで済むという点も大きなメリットです。
こうした変化は、家族の誰かが「そろそろ見直そうか」と声をかけない限り、忙しい日常の中でついつい後回しにされがちです。カレンダーに「毎年◯月にキャッシュフロー表を見直す日」を決めて登録しておくなど、仕組みとして見直しの機会を作ってしまうことも、実践的で効果のある工夫の一つです。
見直しの際に便利なのが、最初に作成したファイルをそのまま複製し、日付を入れたファイル名で保存しておく方法です。こうしておくと「1年前はこう考えていたが、今はこう変わった」という変化の記録そのものが、家族にとって貴重な資産になります。数年分を並べて見返すと、当初は不安だった赤字が実際には解消されていたり、逆に想定していなかった支出が新たに発生していたりと、家計の変化のクセが見えてくることもあります。
つまり、キャッシュフロー表は一度完成させたら金庫にしまっておくものではなく、家族の状況の変化に合わせて何度も書き直していく「生きたツール」として扱うことが、長期的にお金の不安と付き合っていくための正しい向き合い方なのです。
4. 【まとめ】キャッシュフロー表を作って将来のお金の不安を解消しよう
ここまで、キャッシュフロー表の基本から具体的な作り方、そして作成時の注意点までを詳しく解説してきました。最後に、これまでの内容を振り返りながら、今日からできる次の一歩をご紹介します。
4-1. キャッシュフロー表作成チェックリスト
キャッシュフロー表について多くの情報を紹介してきましたが、実際に作成に取りかかる前に、ここまでのポイントを一度チェックリストとして整理しておきましょう。読み終えた後にもう一度見返せるように、要点をまとめておきます。
情報量が多いテーマだからこそ、要点を絞って手元に置いておくことで、実際の作業がスムーズに進むようになるためです。読んで終わりにせず、行動に移す段階でこそ振り返る価値があります。
せっかく時間をかけて作った表も、大事なポイントを一つ見落としているだけで、将来の予測が大きくずれてしまうことがあります。作業を始める前に一度目を通しておき、完成後にもう一度確認するという、二段構えでの活用をおすすめします。
チェックポイントは、まず①「ライフイベント表を先に作成し、キャッシュフロー表の材料を揃えたか」。②「家族全員の年齢を、現在から将来にわたって表に書き出したか」。③「大きな出費が発生するライフイベントを、該当する年に記入したか」。④「収入は額面ではなく、手取り額で記入したか」。⑤「住宅ローンの完済年、保険の払込満了、教育費の増加といった変動要因を反映させたか」。⑥「2年以上の連続赤字がないか確認し、赤字があれば支出削減・収入増加・援助の3つの視点で対策を検討したか」。そして⑦「作成した表を金庫にしまわず、1年に1回、あるいはライフイベントが起きたタイミングで見直す予定を立てたか」。
チェックリストは、作成中だけでなく、完成後の見直しの際にもそのまま活用できます。半年後、1年後にもう一度この7項目を見返すことで、状況の変化を漏れなく反映させることができ、表の精度を保ち続けることができます。
もし7つすべてを一度にクリアするのが難しいと感じたら、まずは①と②、つまり「ライフイベント表の準備」と「家族の年齢の記載」だけを今日中に終わらせる、というように、小さな単位に分けて取り組むこともおすすめです。キャッシュフロー表の作成は、一度に完璧な表を仕上げる必要はなく、週末ごとに1つずつ項目を埋めていくような進め方でも、最終的にはしっかりとした表が完成します。大切なのは、途中で投げ出さずに、最後まで一通り作り切ることです。
この7つのチェックポイントを一つずつ確認しながら作成を進めることで、途中で挫折することなく、精度の高いキャッシュフロー表を完成させることができます。まずは印刷したり、メモに書き出したりして、手元に置きながら作業を進めてみてください。1つずつクリアしていくだけで、表の完成度は着実に上がっていきます。
4-2. 自分で作るか、FPに相談するか迷ったら
最後に、キャッシュフロー表を「自分で作成するか」「FPに相談するか」で迷っている方に向けて、判断のヒントをお伝えします。どちらが正解ということはなく、自分の状況に合わせて選ぶことが大切です。
その理由は、自分で作成することと専門家に相談することには、それぞれ異なるメリットがあるためです。どちらか一方が絶対的に優れているわけではなく、状況に応じて使い分けることができます。
自分で作成する道は、日本FP協会などが無償で提供している公式テンプレートを使えば、コストをかけずに、自分のペースで家計と向き合えるというメリットがあります。まずは大まかな全体像をつかみたい、という方には最初の一歩としておすすめです。一方で、FPへの相談は、保険や資産運用、税制や住宅ローンといった専門知識を踏まえたうえで、より精度の高い提案書としてキャッシュフロー表を作ってもらえるという利点があります。特に、教育資金と住宅購入が重なるなど複雑なライフイベントが控えている方や、自分で作った表の赤字にどう対処すればよいか分からない方は、専門家の視点を借りることで、より納得感のある対策を見つけやすくなります。無料相談を受け付けているFP事務所も多いため、まずは一度話を聞いてみるだけでも、大きな安心材料になるはずです。
最近では、初回の相談を無料で受け付けているFP事務所や、オンラインで相談できるサービスも増えてきています。「相談する」というと敷居が高く感じられるかもしれませんが、実際にはちょっとした疑問を確認する程度の軽い気持ちで利用している方も多いのが実情です。
実際、自分で表を作ってみたことで、初めて自分の家計の課題を具体的に説明できるようになり、FPへの相談がスムーズに進んだという声も多く聞かれます。何もデータがない状態で相談に行くと、FPも一般的な話しかできませんが、自分で作った表を持って相談すれば、その家庭の実情に即した、より具体的なアドバイスを受けやすくなるのです。
まずは本記事で紹介した手順を参考に、一度自分の手でキャッシュフロー表を作ってみることをおすすめします。そのうえで、もし判断に迷う部分や、より本格的な対策を考えたい部分が出てきたら、そのタイミングでFPへの相談を検討する、という順番が、多くの方にとって無理のない進め方になるはずです。将来のお金の不安は、行動を始めた瞬間から少しずつ小さくなっていきます。今日、この記事を読んだことを、その第一歩にしていただければ幸いです。