「給料から毎月引かれている『健康保険料』って、結局何のためのお金なんだろう」――そんな疑問を持ったことはありませんか。健康保険は、私たちが病気やケガをしたとき、出産をしたときなどに安心して医療を受けられるよう備える、公的な医療保険制度の一つです。しかし「健康保険」「国民健康保険」「医療保険」という似た言葉が混在しているため、違いを正確に理解している人は多くありません。曖昧にしたままだと、自分がどの制度に加入し、どんな保障を受けられるのか分からず、いざというときに損をしかねません。
本記事では、健康保険とは何か(定義・目的・運営のしくみ)から、種類と保険料の計算方法、国民健康保険や民間の医療保険との違い、後期高齢者医療制度との関係まで、公的機関や専門メディアの情報をもとに解説します。読み終える頃には、自分が加入している保険の仕組みを正しく説明できるようになります。
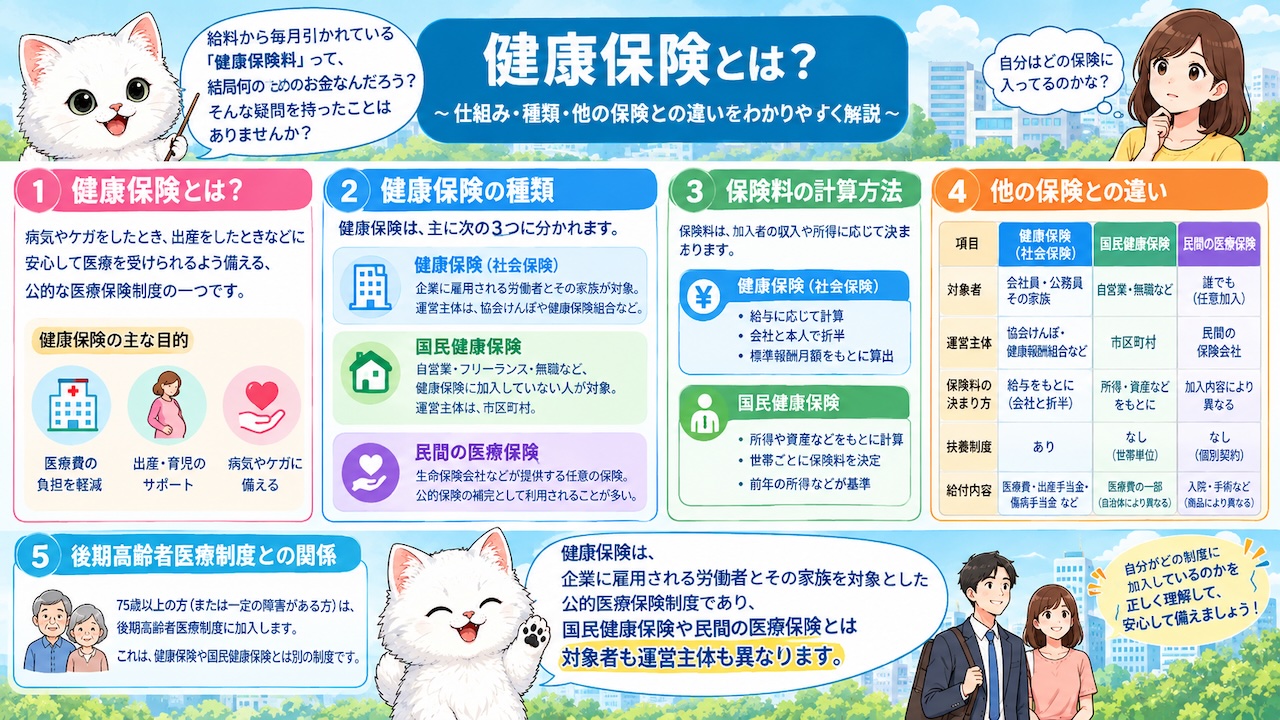
健康保険とは、企業に雇用される労働者とその家族を対象とした公的医療保険制度であり、国民健康保険や民間の医療保険とは対象者も運営主体も異なる、という点をまず押さえておきましょう。
1. 健康保険とは?基本的な定義と目的
1-1. 健康保険の定義と運営のしくみ(保険者・被保険者)
健康保険とは、病気やケガによる休業、出産などの事態に備えて保険給付が受けられる、公的医療保険制度の一つです。
なぜこのような制度が存在するのかというと、企業で働く人が病気やケガ、出産などで収入が途絶えたり、高額な医療費が発生したりしたときに、生活が立ち行かなくなることを防ぐためです。そのために、あらかじめ加入者どうしでお金を出し合い、必要なときに給付を受けられる相互扶助の仕組みが用意されています。
健康保険は「企業と従業員が保険料を折半で負担する」制度で、厚生労働省の資料でも、日本の公的医療保険は「被用者保険」「国民健康保険」「後期高齢者医療制度」の3つに分かれるとされています。健康保険(被用者保険)を運営するのは、全国健康保険協会(協会けんぽ)や健康保険組合です。協会けんぽの解説では、対象となるのは「健康保険の適用事業所で働く人(民間会社の勤労者)」で、船員や臨時雇用者も対象に含まれるとされています。つまり健康保険は、会社などに雇用されて働く人とその家族を、勤務先を通じて支える仕組みだといえます。
「健康保険」は保険会社が売る商品ではなく、勤務先を通じて加入する公的な制度である、という点をまず理解しておくと、この後に出てくる国民健康保険や民間の医療保険との違いも整理しやすくなります。
健康保険を語るうえでよく出てくる「保険者」「被保険者」という言葉についても整理しておきましょう。保険者とは、実際に制度を運営し、保険料を集めて給付を行う主体のことで、健康保険の場合は協会けんぽや各健康保険組合がこれにあたります。被保険者とは、保険料を納めて給付を受ける立場にある加入者本人のことで、被保険者に扶養されている家族は「被扶養者」と呼ばれます。給与明細に載っている「健康保険料」は、被保険者である自分自身が保険者に納めている保険料、という関係を意識すると、制度全体の構造がイメージしやすくなります。
1-2. 健康保険の目的
健康保険の目的は、企業で働く人とその家族が、病気やケガ、出産などで困ったときに、経済的な不安なく必要な医療や生活保障を受けられるようにすることです。
これは、病気やケガはいつ誰の身に起こるか分からないためです。そのリスクを一人で抱え込むのではなく、勤務先の従業員全体、さらには社会全体で分担することで、誰もが安心して医療を受けられる状態をつくる、という考え方に基づいています。
協会けんぽの解説では、健康保険の給付対象として「病気やけがをしたとき、病気やけがで会社を休み給料が出ないとき、亡くなったとき、出産のため会社を休み給料が出ないとき」などが挙げられています。単に医療費の一部を負担してくれるだけでなく、病気やケガ、出産で働けない間の収入減少に対しても、給付というかたちで生活を支える役割を持っている点が特徴です。厚生労働省の資料でも、令和3年の制度改正により「全世代対応型の社会保障制度」の構築が目指されており、特定の世代に負担が偏らないよう、社会全体で支え合う方向性が強められています。
「医療費の補助」だけでなく「働けない間の生活保障」まで含めて考えるのが、健康保険の目的だと理解しておくと、次に説明する保険料や給付内容の違いも納得しやすくなります。
もう一つ押さえておきたいのは、健康保険が「個人」ではなく「企業単位・業界単位の相互扶助」として設計されている点です。厚生労働省が示す被用者保険・国民健康保険・後期高齢者医療制度という3つの区分は、いずれも「誰かが病気やケガをしたときの負担を、より広い集団で分担する」という同じ考え方に基づいています。健康保険はその中でも、勤務先という単位でリスクを分担する仕組みだといえます。自分一人でリスクに備えるのではなく、勤務先の従業員全体で支え合っているという意識を持つと、保険料を納める意味も理解しやすくなります。
2. 健康保険の種類と保険料の決まり方
2-1. 健康保険(被用者保険)にはどんな種類があるか
健康保険(被用者保険)は、運営主体によって大きく3つの種類に分かれます。
これは、企業の規模や業種によって、単独で健康保険組合を運営できるかどうかが異なるためです。大企業は自前で組合を運営できる一方、中小企業は複数の企業が加入する共同の仕組みが必要になります。
健康保険は「組合管掌健康保険(組合健保)」「協会けんぽ」「共済組合」の3つの運営母体に分類されます。組合健保は主に大企業の従業員が対象で、企業(グループ)ごとに健康保険組合を設立して運営するものです。協会けんぽは主に中小企業の従業員が対象で、全国健康保険協会が運営しており、加入者数が「約4,000万人」とされています。共済組合は公務員や教職員が対象です。イオンのほけん相談の解説でも、健康保険証の保険者番号の最初の2桁で種類が判別でき、「01」は協会けんぽ、「06」は組合健保を示すとされています。
「同じ健康保険」といっても、勤務先の規模や業種によって実際に運営しているのが協会けんぽなのか、組合健保なのかが変わるという点は、あまり意識されていないポイントです。自分の保険証を確認すれば、どちらに加入しているかが分かります。
大企業が単独、あるいは同じグループ・業界の企業が共同で健康保険組合を設立するのに対し、中小企業は自前で組合を持つだけの規模がないことが多いため、全国健康保険協会(協会けんぽ)という一つの大きな保険者にまとめて加入する形をとっています。イオンのほけん相談の解説にあるとおり、保険者番号の先頭2桁を見れば「01」なら協会けんぽ、「06」なら組合健保というように、自分がどちらに加入しているかを保険証だけで判別できます。転職や独立を考えている場合は、勤務先が変わることで加入する健康保険の運営主体も変わる可能性がある、という点を知っておくと安心です。
2-2. 健康保険料の計算方法
健康保険料は、給与の額(標準報酬月額)をもとに、都道府県ごとに定められた保険料率を掛けて計算されます。
これは、健康保険が加入者どうしの相互扶助で成り立っている以上、収入に応じて公平に保険料を負担してもらう必要があるためです。また、都道府県ごとに医療費の水準が異なるため、保険料率も地域によって差があります。
健康保険料は「標準報酬月額×都道府県ごとの保険料率」という式で計算され、例として月給30万円で東京都に勤務している場合、保険料はおよそ3万円になり、そのうち企業と従業員がそれぞれ1万5,000円ずつを負担するとされています。つまり、給与から天引きされている金額は保険料の半分であり、残りの半分は勤務先の企業が負担しているということです。また、健康保険への加入条件についても、企業側は常時5人以上の従業員がいる場合に強制適用事業所となり、従業員側はパート・アルバイトであっても、正社員の4分の3以上の労働時間があるか、週20時間以上かつ月額88,000円以上(従業員数101人以上の企業の場合)の条件を満たすと加入対象になるとされています。
「保険料は会社が半分負担してくれている」という点と、「パート・アルバイトでも一定の条件を満たせば加入対象になる」という点の2つは、見落とされがちですが重要なポイントです。自分の給与明細に記載されている健康保険料が、実際の保険料の半額である、という前提を知っておくと、制度への理解が深まります。
さらに、健康保険料は毎月同じ金額のまま固定されるわけではなく、標準報酬月額そのものが定期的に見直される仕組みになっています。昇給や降給によって給与水準が変わった場合、それに応じて標準報酬月額も改定され、保険料の金額も変わります。「一度決まった保険料がずっと続く」わけではなく、自分の給与の変化に応じて保険料も見直される、という点を理解しておくと、給与明細の金額が変わったときにも慌てずに済みます。
3. 健康保険と国民健康保険・医療保険・後期高齢者医療制度との違い
3-1. 健康保険と国民健康保険の違い
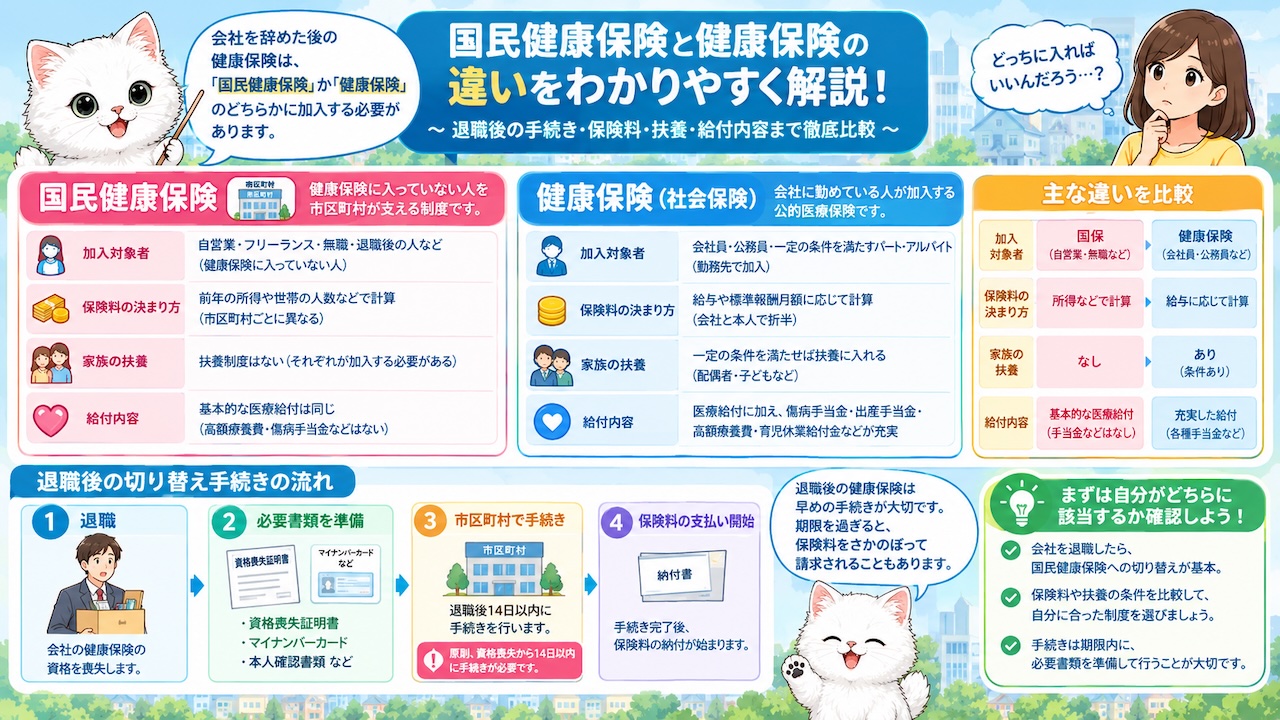
健康保険と国民健康保険の最大の違いは、対象者と、給付内容の手厚さです。
これは、両制度がそもそも異なる人たちを対象に設計されているためです。健康保険は企業に雇用される労働者とその家族を対象にしているのに対し、国民健康保険は、健康保険に加入していない自営業者や退職者などを、市区町村単位で支える制度です。
協会けんぽの解説では、「農業や自営業を営む人たちが加入する『国民健康保険』と、会社や工場、商店などで働く人が加入する『健康保険』」に分かれると整理されています。国民健康保険は「加入者が日ごろから収入に応じて保険料を納め合い、そこから医療費を支出する相互扶助の制度」であり、医療費の自己負担割合は一般で3割、6歳以下(義務教育就学前)で2割、70〜74歳で2割または3割とされています。この自己負担割合の水準は、健康保険とほぼ同じです。健康保険(被用者保険)には「傷病手当金や出産手当金などの給付がある」とされているのに対し、国民健康保険には「扶養者の概念がなく、配偶者であっても個別加入が必要」という違いがあるとされています。
医療費の自己負担割合はほぼ共通している一方、「傷病手当金・出産手当金の有無」と「扶養制度の有無」という2点で、健康保険と国民健康保険は大きく異なります。独立や退職を考えている場合は、この2点の違いを踏まえて保険料や保障内容を比較検討することをおすすめします。
保険料の納め方にも違いがあります。健康保険は給与から自動的に天引きされる形で納付されるのに対し、国民健康保険は加入者自身が納付書や口座振替などで自分で支払う必要があります。「保険料が勝手に天引きされる」健康保険の感覚のまま国民健康保険に切り替えると、納付を忘れてしまうリスクがあるため、独立や退職を予定している場合は、納付方法が変わることもあわせて意識しておくとよいでしょう。
3-2. 公的医療保険(健康保険)と民間の医療保険の違い、後期高齢者医療制度との関係
「医療保険」という言葉には、健康保険を含む公的な医療保険制度と、保険会社が販売する民間の医療保険という、2つの異なる意味があります。
これは、どちらも病気やケガに備える仕組みという点では共通していますが、加入の仕組みや保障範囲が大きく異なるためです。混同したまま話を進めると、「健康保険に入っているから民間の医療保険は不要」あるいはその逆、といった誤解につながりかねません。
公的な健康保険は全国民が加入義務を持つ国の制度で、「職業や年齢によって加入する保険が3種類に分かれ」ており、「年齢や職業に応じて入れる保険の種類が決まっているため、自分で選ぶことは原則できません」。一方、民間の医療保険は加入が任意であり、「各社がさまざまな商品やプランを提供しているので、商品やプランごとに決められた範囲で保障内容を変えられます」。2021年に生命保険文化センターが実施した調査で「93.6%の世帯が加入」しているとされ、多くの人が公的医療保険に加えて民間の医療保険にも加入している実態がうかがえます。保障範囲についても、公的な健康保険では「差額ベッド代や食事代などは自己負担」であり、先進医療の技術料も全額自己負担となる一方、民間の医療保険では「先進医療特約」によってこうした費用に対応できる場合があるとされています。
健康保険や国民健康保険は、加入者が75歳になると「後期高齢者医療制度」へと切り替わります。後期高齢者医療制度における最大の違いは「医療費負担が原則1割(通常の3割ではなく)」となる点です。厚生労働省の資料でも、後期高齢者医療制度は被用者保険・国民健康保険と並ぶ3つ目の公的医療保険制度として位置づけられており、令和3年の改正では「全世代対応型の社会保障制度」の構築に向けて、特定の世代に負担が偏らない仕組みづくりが進められています。
「健康保険(公的制度)」と「民間の医療保険(保険会社の商品)」は別物であること、そして75歳になると健康保険や国民健康保険から後期高齢者医療制度へ切り替わることの2点は、見落とされがちですが押さえておきたいポイントです。公的医療保険で足りない部分を民間の医療保険で補う、という考え方で検討すると判断しやすくなります。
4. まとめ:健康保険の仕組みを理解して自分の保険を正しく把握しよう
4-1. 確認しておきたいポイント
健康保険とは、企業に雇用される労働者とその家族のための公的医療保険制度であり、国民健康保険や民間の医療保険とは、対象者・運営主体・給付内容のいずれにおいても仕組みが異なります。
ここまで見てきたとおり、健康保険は協会けんぽ・組合健保・共済組合という3つの運営主体に分かれ、保険料は標準報酬月額をもとに労使折半で負担されます。国民健康保険との違いは、傷病手当金・出産手当金といった給付の有無や、扶養制度の有無にあります。また、「医療保険」という言葉が公的制度と民間の保険商品の両方を指すこと、75歳になると後期高齢者医療制度へ切り替わることも、あわせて理解しておきたいポイントです。
だからこそ、自分が加入している保険を正しく把握するには、単に「健康保険料が引かれている」ことを知っているだけでなく、その保険料がどう計算され、どんな給付が受けられるのかまで理解しておくことが大切です。特に、自分の保険者が協会けんぽ・組合健保・共済組合のどれにあたるか、保険料が標準報酬月額をもとに労使折半で決まっていること、国民健康保険や民間の医療保険との違い(給付内容・扶養制度・加入の任意性)という3点は、手続き前に必ず確認しておきたいポイントです。
最後に、本記事の内容を踏まえたチェックリストをまとめます。
- 自分の健康保険証の保険者番号(先頭2桁)を確認し、協会けんぽ・組合健保・共済組合のどれに加入しているか把握しているか
- 毎月の給与明細に記載されている健康保険料が、実際の保険料の半額(残りは会社負担)であることを理解しているか
- 傷病手当金・出産手当金など、健康保険ならではの給付内容を知っているか
- 独立・退職などで国民健康保険への切り替えを検討する際、扶養制度の有無や給付内容の差を踏まえて比較したか
- 公的医療保険でカバーされない差額ベッド代や先進医療の技術料について、民間の医療保険での備えが必要かどうかを検討したか
健康保険の仕組みを正しく理解しておけば、いざというときに「どんな給付が受けられるのか」「保険料はどう決まっているのか」を自信を持って把握できるようになります。不明な点があれば、勤務先の担当部署や加入している協会けんぽ・健康保険組合の窓口に確認してみましょう。