「老後資金のために何か始めたいけれど、企業年金やiDeCoの違いがよくわからない」「自営業だから退職金がなくて不安」と感じていませんか。公的年金に上乗せする制度はたくさんありますが、名前が似ているうえに掛金の上限や税金の扱いもそれぞれ違うため、自分に合う制度を選ぶのは簡単ではありません。
本記事では、企業年金の確定給付型と確定拠出型の違いから、企業型DC・iDeCoの掛金の上限と税制メリット、2026年12月の見直し、さらに国民年金基金・小規模企業共済・中退共といった自営業者や中小企業向けの制度までをわかりやすく解説します。読み終えるころには、自分の働き方で使える制度と、月いくらまで積み立てられるかがはっきりわかります。
制度のしくみを知って上手に組み合わせれば、税金を抑えながら老後資金を効率よく準備できます。自分に合った企業年金・上乗せ制度を見つけて、安心できる老後への一歩を踏み出しましょう。
企業年金とは|確定給付型と確定拠出型の違い
企業年金の2つのタイプ|「年金額」が決まるか「掛金」が決まるか
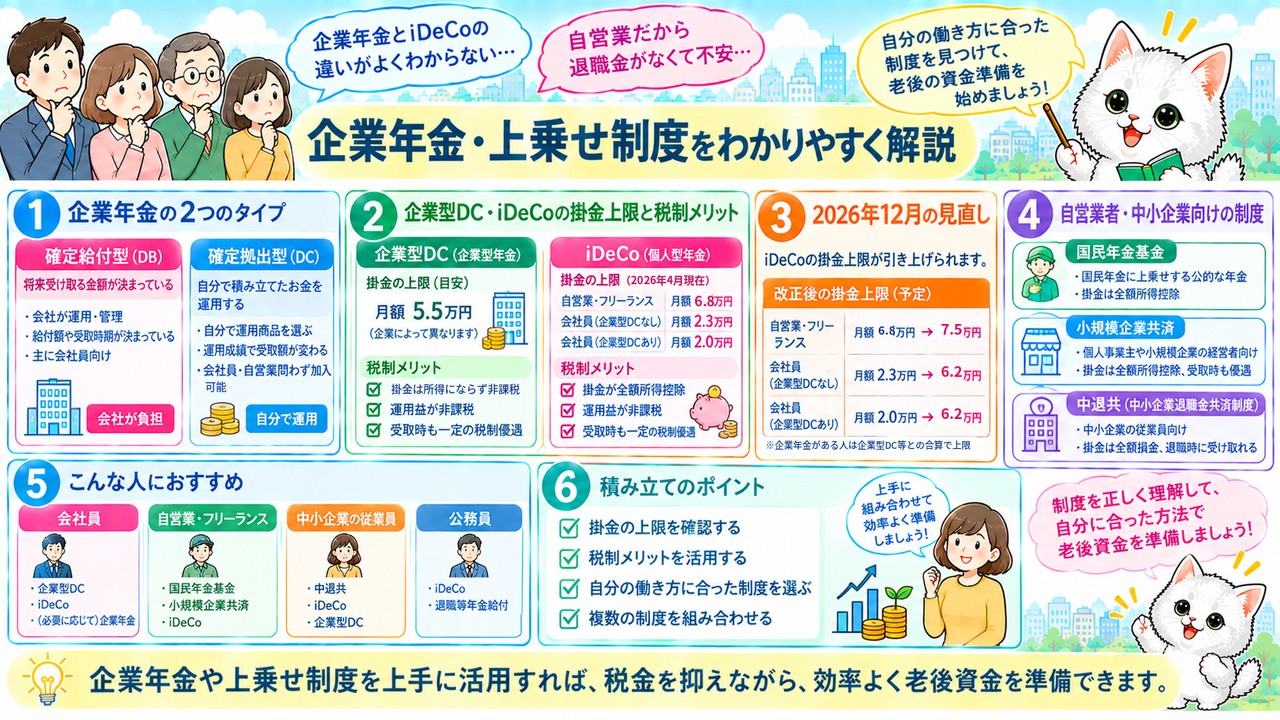
企業年金とは、公的年金を補うことを目的に、企業が任意で設けている年金制度です。企業年金には大きく分けて、将来受け取る年金額があらかじめ決まっている「確定給付型」と、掛金の額が決まっていて運用結果で年金額が変わる「確定拠出型」の2つがあります。
この2つの違いは、運用のリスクを誰が負うかにあります。確定給付型では、約束した年金額を支払うために企業が資産を運用します。運用がうまくいかなかった場合は、企業が不足分を穴埋めしなければなりません。一方の確定拠出型では、拠出した掛金を加入者自身が運用し、その結果によって将来の受取額が決まります。運用がうまくいけば受取額が増えますが、反対に減ってしまう可能性もあります。確定拠出年金は、英語の頭文字をとって「DC」と呼ばれることもあります。
たとえば、同じ会社員でも、勤務先が確定給付型を採用していれば「退職後に年○万円」という見込みが立てやすく、自分で運用を考える必要はほとんどありません。勤務先が確定拠出型を採用していれば、どの商品で運用するかを自分で選ぶ必要があり、選び方次第で老後の資産額に差が出ます。
つまり、自分の勤務先がどちらのタイプを採用しているかを知ることが、老後資金を考える第一歩です。就業規則や福利厚生の案内、会社から届く通知などで、一度確認しておきましょう。企業によっては確定給付型と確定拠出型の両方を導入しているところもあり、その場合は2つの制度を組み合わせて老後資金を準備することになります。
確定給付型のしくみ|厚生年金基金と確定給付企業年金
確定給付型の企業年金には、厚生年金基金と確定給付企業年金(DB)があります。どちらも将来の年金額が約束されているため、加入者にとっては受取額の見通しが立てやすいのが特徴です。
厚生年金基金は、老齢厚生年金の給付の一部を国に代わって支給し、さらに企業独自の上乗せをして支給するしくみです。従業員が負担した掛金は、税法上、社会保険料控除の対象になります。ただし、運用環境の悪化などで財政が厳しくなった基金が増えたため、2014年4月以降は新しく設立できなくなり、多くの基金が解散や他の制度への移行を進めています。
確定給付企業年金には「規約型」と「基金型」の2つの形態があります。規約型は、労使が合意した年金規約にもとづいて、企業が信託会社や生命保険会社などの外部機関に、年金資産の管理・運用や年金の給付を任せる形態です。基金型は、母体企業とは別の法人格をもった基金を新たに設立し、その基金が年金資産の管理・運用や年金の給付を行う形態です。たとえば、確定給付企業年金で従業員が掛金の一部を負担している場合、その掛金は生命保険料控除の対象になります。厚生年金基金の社会保険料控除とは扱いが異なる点に注意しましょう。
このように、確定給付型は企業が運用の責任を負うため、従業員にとっては安心感のある制度です。一方で企業の負担が大きいことから、近年は確定拠出型へ移行する企業も増えています。確定給付企業年金の受け取り方は、規約にしたがって年金か一時金かを選べるケースが多いため、退職前に受け取り方法も確認しておきましょう。
企業年金の土台となる国民年金と厚生年金の違いは、「厚生年金と国民年金の違い」をご覧ください。
企業型確定拠出年金(企業型DC)とマッチング拠出
企業型確定拠出年金(企業型DC)は、企業が掛金を拠出し、従業員が自分で運用商品を選んで老後資金を準備する制度です。掛金は原則として事業主が拠出し、運用の成果がそのまま従業員の受取額に反映されます。
加入できるのは、企業型DCを導入している企業の従業員で、70歳未満の厚生年金の被保険者です。ただし、企業が規約で一定の年齢未満と定めることもできます。掛金の拠出限度額は、月額55,000円から確定給付企業年金(DB)や厚生年金基金などの「他制度」の掛金相当額を差し引いた額です(2026年4月現在)。また、規約に定めれば、事業主の掛金に上乗せして従業員自身も掛金を出せる「マッチング拠出」が利用できます。以前は従業員の掛金が事業主掛金の額を超えてはいけないというルールがありましたが、2026年4月からこの制限はなくなりました。ただし、マッチング拠出をする場合はiDeCoとの併用はできません。
たとえば、勤務先で確定給付企業年金と企業型DCの両方に加入していて、DBの掛金相当額が月20,000円だとしましょう。この場合、企業型DCの拠出限度額は55,000円−20,000円で月35,000円になります。
なお、2026年12月1日からは、企業型DCの拠出限度額が月62,000円に引き上げられる予定です。マッチング拠出の制限撤廃とあわせて、会社員が企業型DCで老後資金を増やしやすい環境が整いつつあります。また、企業型DCの資産は、転職したときに転職先の企業型DCやiDeCoへ移し替えて運用を続けられるため、転職が多い人にも使いやすい制度です。
iDeCo(個人型確定拠出年金)で老後資金をつくる
iDeCoに加入できる人と掛金の上限|2026年12月の見直しも解説
iDeCo(個人型確定拠出年金)は、自分で掛金を出して運用し、老後資金をつくる制度です。自営業者、会社員、公務員、専業主婦(夫)など、国民年金の被保険者であれば原則として加入できます。
加入できるのは、第1号被保険者(20歳以上60歳未満の自営業者など)、第2号被保険者(65歳未満の会社員・公務員など)、第3号被保険者(20歳以上60歳未満の専業主婦など)、任意加入被保険者です。60歳以上の人も、第2号被保険者か任意加入被保険者であれば65歳まで加入できます。掛金の拠出限度額は働き方によって異なり、2026年4月現在、第1号被保険者は月68,000円(国民年金基金や付加保険料と合算)、企業年金のない会社員は月23,000円、企業型DCや確定給付型の企業年金がある会社員は月20,000円、第3号被保険者は月23,000円です。
さらに、2026年12月1日からは限度額が見直される予定です。第1号被保険者は月75,000円、第2号被保険者は企業年金の有無にかかわらず月62,000円(企業年金がある場合は、企業型DCやDBの掛金と合算した範囲内)に引き上げられ、第3号被保険者は月23,000円のまま据え置かれます。また、60歳以上70歳未満で国民年金の被保険者ではない人のうち、iDeCoで資産形成を続けたい人も新たに加入できるようになる予定です。
このように、iDeCoは2026年12月からさらに使いやすくなります。自分の働き方で月いくらまで積み立てられるかを確認し、無理のない掛金を設定することが大切です。iDeCoの申し込みは銀行や証券会社などの金融機関で行います。口座管理手数料や運用商品のラインアップは金融機関ごとに異なるため、比較してから選びましょう。
第1号〜第3号被保険者の違いは、「公的年金の基本をわかりやすく解説」で詳しく解説しています。
iDeCoの3つの税制メリット|掛金・運用益・受け取り時
iDeCoの最大の魅力は税制上の優遇です。「掛金を出すとき」「運用しているとき」「受け取るとき」の3つの段階で税金の負担が軽くなります。
1つ目は、掛金の全額が小規模企業共済等掛金控除の対象になることです。所得から掛金の全額が差し引かれるため、所得税と住民税が軽くなります。2つ目は、運用中に得られた利息や値上がり益などの収益が非課税になることです。通常の投資では運用益に約20%の税金がかかりますが、iDeCoでは非課税のまま再投資できます。3つ目は、受け取るときにも控除が使えることです。一時金で受け取る場合は退職所得として退職所得控除が、年金で受け取る場合は雑所得(公的年金等)として公的年金等控除が適用されます。
たとえば、企業年金のない会社員が月23,000円(年276,000円)を拠出し、所得税と住民税をあわせた税率が20%の場合、年55,200円の税金が軽くなります。2026年12月以降に月62,000円(年744,000円)まで拠出できるようになれば、同じ税率で年148,800円の節税につながる計算です。
ただし、所得税や住民税を払っていない人は、掛金の控除によるメリットを受けられません。専業主婦(夫)などは、運用益の非課税を中心に考えるとよいでしょう。自分の税率をもとに、どれくらい得になるかを試算してみることをおすすめします。なお、会社員は年末調整、自営業者は確定申告で掛金の控除を申告します。
受け取りのルールとiDeCo+|60歳から・通算10年・75歳まで
iDeCoや企業型DCは、老後資金をつくるための制度であるため、原則として60歳になるまで引き出すことができません。受け取りのルールをあらかじめ理解しておきましょう。
確定拠出年金の通算の加入期間が10年以上ある人は、60歳以降に老齢給付金を受け取れます。加入期間が10年に満たない場合は、期間に応じて受け取り開始が61歳から65歳まで遅くなります。また、受け取りは75歳までに始めなければなりません。確定拠出年金の給付には、老齢給付金のほかに、一定の障害状態になったときの障害給付金、加入者が亡くなったときの死亡一時金、一定の要件を満たしたときの脱退一時金があります。
たとえば、50歳からiDeCoを始めた人は、60歳時点で加入期間が10年に届かないため、60歳ちょうどには受け取れません。始める年齢によって受け取れる時期が変わるため、加入前に確認しておくと安心です。また、従業員300人以下の中小企業では、iDeCoに加入している従業員の掛金に企業が上乗せして拠出できる「iDeCo+(イデコプラス)」という制度もあります。企業年金がない中小企業でも、従業員の老後資金づくりを支援できるしくみです。
確定拠出年金は途中で引き出せない分、老後まで確実にお金を残せる制度です。生活費に困らない範囲の掛金で、長く続けることが成功のポイントです。受け取り方は一時金、年金、またはその併用から選べるため、退職金や公的年金とのバランスを見ながら、税金が少なくなる受け取り方を考えておきましょう。
自営業者・中小企業向けの年金・退職金制度
国民年金基金と付加年金|両方には加入できない
自営業者やフリーランスなどの第1号被保険者は、会社員のような厚生年金や企業年金がないため、老後の年金が少なくなりがちです。それを補うのが国民年金基金と付加年金で、どちらも国民年金に上乗せして年金を受け取るための制度ですが、両方に加入することはできません。
付加年金は、毎月の国民年金保険料に400円を上乗せして納めることで、「200円×付加保険料を納めた月数」が老齢基礎年金に加算される制度です。繰上げ受給や繰下げ受給をした場合は、老齢基礎年金とセットで同じ割合で減額・増額されます。国民年金基金は、加入する口数を選ぶ口数制で、1口目は終身年金、2口目以降は終身年金または確定年金から選びます。掛金は全額が社会保険料控除の対象で、給付には老齢年金と遺族一時金があります。国内に住所がある60歳から65歳までの国民年金の任意加入者も加入できますが、自分の意思で任意に脱退することはできません。
たとえば、国民年金基金の掛金の拠出限度額は月68,000円(2026年4月現在)で、これはiDeCoの掛金と合算した上限です。国民年金基金に月30,000円を拠出している人は、iDeCoには残りの月38,000円まで拠出できます。なお、この上限は2026年12月1日から月75,000円に引き上げられる予定です。
少額で手軽に始めたいなら付加年金、しっかり上乗せしたいなら国民年金基金やiDeCoというように、目的に応じて組み合わせを考えましょう。付加年金は受け取り始めてから2年で納めた保険料の元が取れるため、少ない負担で確実に年金を増やしたい人に向いています。
付加年金で受け取る年金がどれだけ増えるかは、「公的年金の給付まとめ」で解説しています。
小規模企業共済|経営者自身の退職金づくり
小規模企業共済は、従業員が20人以下(一定の業種を除く商業やサービス業は5人以下)の個人事業主や会社の役員が、自分自身の退職金を準備するための制度です。会社員のように退職金制度がない経営者にとって、心強い備えになります。
掛金は月額1,000円から70,000円の範囲で自由に設定でき、事業の状況に応じて増額や減額もできます。大きな特徴は、掛金の全額が小規模企業共済等掛金控除の対象になることです。iDeCoと同じく所得から全額が差し引かれるため、所得税や住民税の負担を大きく減らせます。受け取るときも、一括で受け取れば退職所得、分割で受け取れば公的年金等の雑所得として扱われ、税制面で優遇されています。
たとえば、月70,000円(年840,000円)を掛けた場合、所得税と住民税をあわせた税率が20%の人であれば、年168,000円の税金が軽くなる計算です。事業が順調で所得が多い年ほど、節税効果は大きくなります。
注意したいのは、小規模企業共済の掛金は生命保険料控除の対象ではなく、小規模企業共済等掛金控除の対象だという点です。また、加入期間が短いうちに解約すると、受取額が掛金を下回る場合があります。長く続けることを前提に、無理のない掛金を設定しましょう。共済金は、事業をやめたときや役員を退任したときなどに受け取れます。さらに、納めた掛金の範囲内で事業資金の貸付を受けられる制度もあり、いざというときの資金繰りにも役立ちます。
中退共|国の助成で従業員の退職金を準備
中小企業退職金共済制度(中退共)は、国の援助を受けながら、中小企業が従業員のための退職金を準備できる制度です。自社だけで退職金制度をつくるのが難しい中小企業でも、手軽に導入できます。
掛金は月額5,000円から30,000円の範囲で、従業員ごとに任意で選べます。掛金は全額を事業主が負担し、会社の場合は全額を損金に算入、個人事業主の場合は全額を必要経費にできます。加入者は原則として企業の従業員全員で、役員や個人事業主本人は原則として加入できません。ただし、事業主と同居している親族(配偶者など)でも、使用従属関係があれば加入できます。また、3年以内に別の中退共加入企業へ転職して加入実績があれば、加入期間を通算できます。
国の助成もあります。新たに加入する事業主には、掛金の2分の1(従業員1人につき上限5,000円)が加入後4カ月目から1年間助成されます。たとえば、従業員1人に月10,000円の掛金をかけた場合、助成は月5,000円となり、事業主の実質負担は半分で済みます。さらに、月額18,000円以下の掛金を増額する事業主にも、増額分の3分の1が増額月から1年間助成されます。
中退共は、従業員の定着や採用力の向上にもつながる制度です。経営者自身の備えには小規模企業共済、従業員の退職金には中退共と、目的に応じて使い分けることが大切です。なお、中退共の退職金は、会社を経由せずに中退共から従業員へ直接支払われるため、従業員にとっても安心感があります。
▼ 次に読みたい記事
まとめ|働き方に合った企業年金・上乗せ制度を選ぼう
企業年金と上乗せ制度のポイントを振り返ろう
公的年金だけで老後の生活費をまかなうのが難しい時代だからこそ、企業年金や上乗せ制度を上手に活用することが大切です。最後に、この記事のポイントを働き方別に振り返っておきましょう。
会社員の場合は、まず勤務先の企業年金が確定給付型か確定拠出型かを確認しましょう。企業型DCがあればマッチング拠出も検討でき、企業年金がない場合や上乗せしたい場合はiDeCoが選択肢になります。iDeCoは掛金・運用益・受け取り時の3つの段階で税金が軽くなり、2026年12月からは会社員の上限が月62,000円に引き上げられる予定です。
自営業者やフリーランスは、付加年金か国民年金基金のどちらかを選び、iDeCoと組み合わせて上乗せできます。経営者自身の退職金には小規模企業共済、従業員の退職金には国の助成がある中退共が使えます。
自分の働き方で使える制度と掛金の上限を把握し、税制メリットを活かしながら無理なく積み立てることが、安心できる老後への近道です。まずは自分が加入できる制度を確認するところから始めてみてください。制度の内容や限度額は改正で変わることがあるため、最新の情報もあわせてチェックしておくと安心です。