結婚、住宅購入、子どもの教育、老後——人生の大きなイベントを控えるたびに、「今のままで将来お金は足りるのだろうか」と、漠然とした不安を感じたことはありませんか。こうした不安の多くは、家計の将来像がはっきり見えていないことから生まれます。
本記事では、FPが実務で使うキャッシュフロー表の基本と、ライフイベント表との関係、家族構成の書き出し方から年間収支・貯蓄残高の計算方法、赤字が出た場合の対処法まで、作成の手順を順を追って解説します。読み終える頃には、無料テンプレートと数字の入れ方が分かり、ご自身の手でキャッシュフロー表を作成できるようになっているはずです。
将来のお金の不安は、キャッシュフロー表で「見える化」すれば、今日から少しずつ解消していけます。
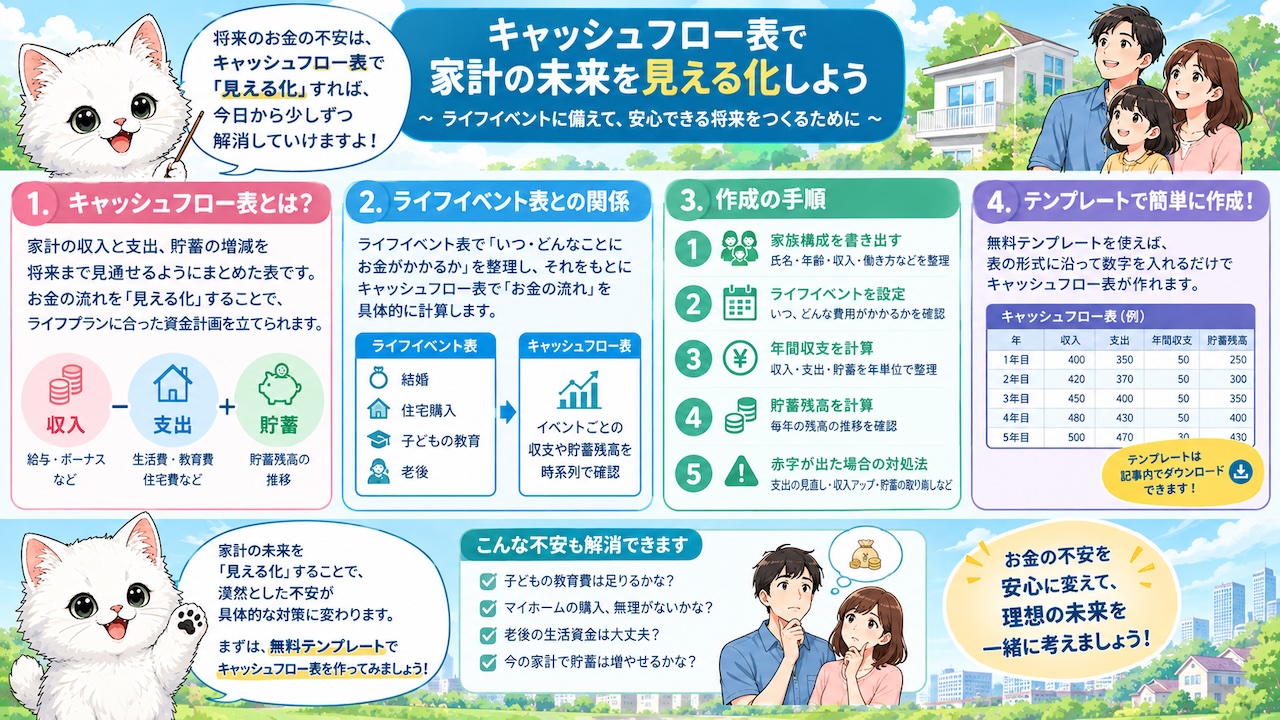
1. キャッシュフロー表とは?お金の将来を「見える化」する基本を解説
まずはキャッシュフロー表がどのようなツールなのか、基本的な役割から確認していきましょう。
1-1. キャッシュフロー表とライフイベント表の違いと関係
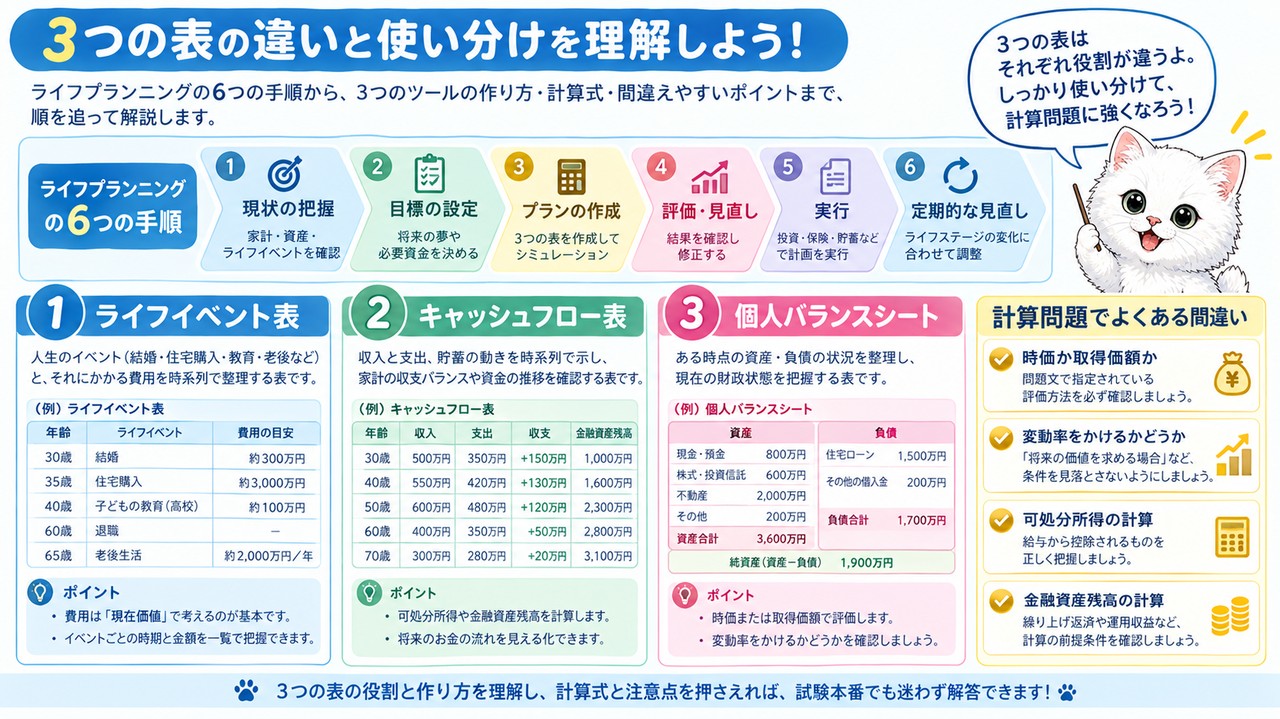
キャッシュフロー表を理解するうえで欠かせないのが、「ライフイベント表」との関係を正しく押さえることです。2つの表はセットで語られることが多いものの、役割はまったく異なります。
ライフイベント表は、結婚や住宅購入、子どもの進学といった家族の将来の出来事を時系列で書き出し、それぞれにかかる費用を一覧にしたもので、いわば「未来の予定表」にお金の情報を加えたものです。一方でキャッシュフロー表は、現在の家計の収支データと、ライフイベント表で整理した将来の出費予定を組み合わせて、今から数十年先までの「お金の流れ」を一枚にまとめたものです。片方は「予定と費用のリスト」、もう片方は「それを反映した長期の資金計画図」と考えると分かりやすいでしょう。つまり、ライフイベント表はキャッシュフロー表を作るための基礎資料という位置づけになります。
たとえば、35歳のご夫婦が「3年後に住宅を購入し、7年後に子どもが小学校に入学し、20年後に大学へ進学する」という予定を先に書き出しておけば、キャッシュフロー表では「その年にいくらの支出が発生するか」を迷わず埋めていけます。反対に、ライフイベントを整理しないまま数字だけを入れようとすると、支出の欄で手が止まり、表を何度も作り直すことになりがちです。実際、キャッシュフロー表づくりでつまずく方の多くは、この2つの表を同時に、あるいは順番を意識せずに作ろうとしています。
「まずライフイベント表で予定を洗い出し、それを踏まえてキャッシュフロー表でお金の流れをまとめる」という順序を意識するだけで、作業全体の見通しが一気に良くなります。
ライフイベント表・個人バランスシートを含む3つのツールの全体像は、「ライフプランニングの基本」で解説しています。
1-2. キャッシュフロー表で分かる3つのこと
キャッシュフロー表を作ると、感覚ではなく数字にもとづいて将来を判断できるようになります。感覚だけで家計を判断していると、「なんとなく大丈夫そう」「なんとなく不安」という曖昧な状態が何年も続き、具体的な行動に踏み出せないままになりがちです。日本FP協会も、キャッシュフロー表を「現在から将来にかけての家計の金銭的変化を時系列で示すツール」と位置づけています。
分かることは大きく3つあります。1つ目は「夢や目標の実現可能性」で、「10年後にマイホームを購入したい」「子どもを大学まで進学させたい」といった希望が、今の家計のままで実現できるかを数字で確かめられます。2つ目は「赤字リスク」です。子どもの大学進学と車の買い替えが重なる年など、特定の年に大きな赤字が出ることが表から見えてきます。表を作って初めて「このままだと5年後に貯蓄が底をつく」と気づき、早めに対策を取れたという例もあります。3つ目は「中長期的な家計状況」で、20〜30年先、場合によっては40〜50年先までの資金の見通しを立てられます。
この3つは互いに連動しています。マイホームの夢を実現すると、その分だけ貯蓄が減って赤字リスクが高まる年が出てくる、といったトレードオフの関係まで一枚の表で確認できるのが、キャッシュフロー表の強みです。感覚だけで「なんとなくやっていけそう」と判断していると、こうした連動関係にはなかなか気づけません。「なんとなく不安」を「何年後にどれくらい足りなくなりそうか」という具体的な認識に変えることが、不安解消の第一歩になります。
1-3. 作り始める前に準備するもの
キャッシュフロー表をスムーズに完成させるには、作り始める前の材料集めが重要です。家計の数字とライフイベントの情報を組み合わせて作る表なので、準備不足のまま始めると「あの数字が分からない」と途中で手が止まってしまいます。収入や支出の正確な金額が分からないまま進めると、後から何度も修正することになり、余計な時間もかかります。
準備したいものは3つです。1つ目は、直近1年分程度の家計の収支データです。銀行口座やクレジットカードの履歴、家計簿アプリの記録を見返して、毎月の収入と支出をざっくり把握しておきましょう。2つ目は、ライフイベントの情報です。結婚や住宅購入の予定年、子どもの進学のタイミングなどを、思いつく範囲で書き出しておきます。3つ目は、無料で使えるテンプレートです。日本FP協会は、家計の貯蓄力や健全度が分かるワークシート型のツールを無償で提供しており、自動計算の機能が組み込まれたものを使えば手計算のミスも防げます。
また、準備はできるだけパートナーや家族と一緒に進めましょう。配偶者の転職や子どもの進学希望など、一人では把握しきれない情報もあるためです。作り始める前に家族会議のような時間を設けておくと、後から「そのイベントは聞いていなかった」と表を作り直す手間を減らせます。「家計データ」「ライフイベントの情報」「テンプレート」の3つを事前に揃えておくことが、途中で挫折しないための最大のコツです。
2. キャッシュフロー表の作り方を4つのステップで解説
ここからは、実際にキャッシュフロー表を作成する手順を見ていきます。順番どおりに進めれば、決して難しい作業ではありません。
2-1. STEP1〜2:家族構成・年齢とライフイベントを書き出す
最初のステップは、「家族全員の年齢」と「将来のライフイベント」を書き出すことです。この2つが表全体の骨格になります。
キャッシュフロー表は1年ごとの列で構成されており、それぞれの列に「その年、家族が何歳で、何が起こるのか」という情報を紐づけていきます。骨組みがないまま収支の数字を入れようとしても、どの年にどの金額を入れるべきか判断できません。
進め方としては、まず表の一番上の行に現在から将来にかけての年数を並べ、その下に家族全員の年齢を1年ずつ加算しながら記入します。現在35歳の方なら、1年後は36歳、2年後は37歳というように、10年、20年、場合によっては30年先まで埋めていきます。次に、その年齢の並びを見ながら、住宅購入や子どもの進学、車の買い替えといった大きな出費が発生するイベントを該当する年に書き込みます。教育資金・住宅購入資金・老後資金は「人生の3大支出」と呼ばれるので、この段階で漏れなく書き出しておきましょう。たとえば、子どもが7歳で小学校、13歳で中学校、16歳で高校、18歳で大学に進学するといった一連の教育イベントを年齢の並びに沿って書き込んでおくだけで、後の支出計算がぐっと楽になります。
進学先が私立か公立か、住宅を買うか賃貸のままか、といった未確定の予定は、ひとまず現実的な想定で書き込み、決まった段階で修正すれば大丈夫です。完璧を目指して手が止まるよりも、仮の数字でも表を前に進めることが、完成への近道です。この2つのステップを終えると、いつ、家族が何歳のときに、どんな出費が待っているのかが一覧で見える状態になります。地味な作業に見えますが、この骨組みがあるからこそ、次のステップで収支の数字を積み上げていけるのです。
2-2. STEP3〜4:年間の収入・支出・貯蓄額を計算し、翌年以降へ延ばす
骨組みができたら、いよいよお金の数字を計算していきます。「その結果、お金がいくら残るのか」という、まさに知りたかった答えを導き出す、キャッシュフロー表の核心部分です。
まず、毎月の収入額と支出額を12倍して、年間収入と年間支出を出します。そのうえで「年間収入−年間支出」を計算し、その年の年間収支(プラスなら黒字、マイナスなら赤字)を求めます。各年の貯蓄残高は、前年の貯蓄残高にその年の年間収支を足して求めます。
たとえば前年の貯蓄残高が500万円で、今年の年間収支が20万円のプラスなら、今年末の貯蓄残高は520万円です。翌年、子どもの入学費用がかさんで年間収支が80万円のマイナスになれば、年末の貯蓄残高は520万円から80万円を引いた440万円になります。この計算を1年ずつ将来へ延ばしていきます。
30年分を手計算するのは大変なので、エクセルなどの表計算ソフトを使うと便利です。「年間収支=年間収入−年間支出」「貯蓄残高=前年の貯蓄残高+今年の年間収支」という数式を一度作れば、右の列にコピーするだけで将来の数字が一気に表示されます。貯蓄残高がマイナスになる年が見つかっても慌てる必要はなく、「この年までに対策が必要だ」という期限が分かったと前向きに捉えましょう。1年分の計算はシンプルですが、それを何十年分も積み重ねることで、「何年後に貯蓄が底をつきそうか」「何年後にどれだけの余裕資金が生まれそうか」という将来像が具体的な数字として見えてくる点こそ、キャッシュフロー表の本当の価値です。
2-3. 収入は「額面」ではなく「手取り」で書くのが正解
キャッシュフロー表の収入欄は、「額面」ではなく「手取り」の金額で記入するのが正解です。ここを間違えると、表全体の信頼性が大きく損なわれてしまいます。
給与明細の額面と、実際に口座に振り込まれて生活に使える手取りとでは、税金や社会保険料の分だけ差があります。額面のまま記入すると、実際には使えないお金まで「使えるお金」として計算してしまい、将来の見通しが実態よりも良く見えてしまいます。
たとえば年収500万円の方でも、手取りの目安はおおよそ380万〜400万円程度です。この差を無視すると年間で100万円以上のズレが生じ、夫婦2人分なら年間200万円以上、それが20年続けば4,000万円以上の誤差になってしまいます。長期にわたって積み上げていく表なので、このズレが何十年分も蓄積し、最終的な貯蓄残高の予測が現実と大きく食い違ってしまうのです。共働きの家庭では、夫婦それぞれの手取り額を確認したうえで合算しましょう。片方の額面をもう片方の手取りに足してしまうといった、単純な入力ミスにも注意が必要です。また、ボーナスも税金や社会保険料が引かれた後の金額で計算に含めます。
転職や独立を考えている方は、今の手取り額がそのまま続くとは限らない点も念頭に置き、状況が変わったら数字を更新していきましょう。作成前に直近の給与明細や源泉徴収票で正確な手取り額を確認しておくことが、精度の高い表をつくる基本です。
ここまで紹介した手順を、実際に数字を入れて試せるシミュレーターを用意しました。手取り年収や基本生活費、ライフイベントを入力すると、年ごとの年間収支と貯蓄残高が自動で計算され、赤字になる年もひと目で確認できます。まずは初期値のまま動かしてみて、ご自身の家計の数字に置き換えてみてください。
家計の数字を入れると、年ごとの年間収支と貯蓄残高を自動で計算します。金額はすべて「万円」で入力してください。
額面ではなく手取り額で入力します。
食費・光熱費・通信費など毎年かかる支出です。
金額が変わらない支出は、物価上昇率をかけずに計算します。
預貯金だけなら0%のままで構いません。
金額は、その年に必要になる額を入力してください(物価上昇は自動では反映しません)。
※簡易的な試算です。税金・社会保険料の変化、運用成績の変動、年金額の変化などは考慮していません。実際のプランづくりは、状況に合わせて専門家にご相談ください。
3. キャッシュフロー表作成でよくある疑問・注意点を先回りで解消
実際に作ってみると、多くの方が同じようなポイントで迷います。ここでは、よくある悩みと見落としがちな注意点を解消していきます。
3-1. 2年以上連続赤字が出たら?3つの改善策
表を作って2年以上の連続赤字が見つかっても、それは「失敗」ではなく、早めに気づけた「成果」です。表がなければ、赤字に気づくのは貯蓄が底をつき始めてから、つまり手遅れに近いタイミングになってしまいます。何年も前の段階から赤字の兆候を発見できることこそが、この表の最大のメリットなのです。
改善策は、大きく3つの視点から考えるのが一般的です。1つ目は「支出削減」で、通信費や保険料、サブスクリプションサービスといった固定費を見直すだけでも、年間で数万円から数十万円の改善につながることがあります。2つ目は「収入増加」で、副業や資格取得によるキャリアアップ、共働きへの切り替えなど、収入面からアプローチする方法です。3つ目は「援助の検討」で、教育資金や住宅資金について、両親からの援助や各種の給付金・支援制度の活用を検討します。この3つの視点は、多くのFPが共通して紹介している定番の改善アプローチです。
たとえば大学進学が重なる年だけ大きな赤字が出るなら、その年は一時的な援助で乗り切り、それ以外の年は毎月の固定費を少しずつ削る、というように短期と長期で対策を分けるのも有効です。すべての年を一つの対策だけで乗り切ろうとすると、生活の質を大きく下げてしまうことがあるため、赤字が出る年ごとに、どの対策をどの程度組み合わせるかを個別に考えていきましょう。一つの対策だけで無理に解決しようとせず、「支出」「収入」「援助」の3つを家族に合った形で組み合わせることが、生活に無理のない改善につながります。
3-2. 支出を「一定」で見積もるのはNG|変動要因の見落としに注意
将来の支出を「今と同じ金額がずっと続く」と一定で見積もってしまうのは、よくある失敗です。実際の支出は時間とともに増減するため、今の金額をそのまま将来にコピーすると、実態とかけ離れた表になってしまいます。
代表的な変動要因は、「住宅ローンの残り年数」「生命保険料の残り支払期間」「教育費の変動」の3つです。住宅ローンは完済すれば毎月の支出が大きく減りますし、生命保険も更新で保険料が変わったり、払込期間が終われば支出がなくなったりします。教育費は特に見落としやすく、子どもが中学・高校・大学と進むにつれて段階的に増え、大学進学の年に一気に跳ね上がる家庭が多くなります。この段差を「今の教育費のまま」で計算してしまうと、大学進学の年に想定外の大きな赤字が発生し、慌てて表を作り直すことになりかねません。数十年先まで見通すなら、食費や日用品の物価上昇もある程度織り込んでおくとより実態に近づきます。
具体的には、支出項目ごとに「開始年」「終了年」「増減のタイミング」をメモしておく方法が効果的です。たとえば「住宅ローンは35歳で返済開始、65歳で完済」「生命保険は60歳で払込満了」「大学入学時に入学金、その後4年間は在学費用」といった形です。支出ごとの「山」と「谷」をあらかじめ把握しておくだけで、表を作る際の記入漏れをかなり減らせます。支出は一本の直線ではなく、年ごとに増減する波として捉えることが、精度の高い表を作るポイントです。
変動の大きい教育費と住宅ローンについては、「教育資金計画の立て方」と「住宅ローンの金利タイプの選び方」で詳しく解説しています。
3-3. 一度作ったら終わりではない、見直しのタイミング
キャッシュフロー表は、一度作って終わりではなく、定期的に見直すことが前提のツールです。あくまで作成時点の想定にもとづく計画であり、転職による収入の変化や、結婚・出産の時期のずれ、病気や介護など、人生は計画どおりに進むとは限らないからです。
見直しの目安は、1年に1回、実際の収支と計画のズレを確認する方法と、結婚・出産・転職・住宅購入といった大きなライフイベントが起きたタイミングで見直す方法が一般的です。ズレが大きければ、支出削減や収入増加などの対策をその都度検討し直します。ライフプランはあくまで計画なので、その時々の状況に合わせて柔軟に見直していくものだと考えておくと、気持ちも楽になります。一度表を作っておけば、見直しもゼロからではなく、既存の数字を修正するだけで済みます。
忙しいと見直しは後回しにされがちなので、「毎年◯月は見直しの日」とカレンダーに登録しておくなど、仕組みを作っておくのがおすすめです。また、見直すたびにファイルを複製して日付入りで保存しておくと、数年分を見比べて家計の変化のクセをつかむこともできます。当初は不安だった赤字が実際には解消されていたり、逆に想定していなかった支出が新たに発生していたりと、記録そのものが家族にとって貴重な資産になります。キャッシュフロー表は、家族の変化に合わせて何度も書き直していく「生きたツール」として扱いましょう。
▼ 次に読みたい記事
4. 【まとめ】キャッシュフロー表を作って将来のお金の不安を解消しよう
最後に、ここまでの内容を振り返りながら、今日からできる次の一歩を紹介します。
4-1. キャッシュフロー表作成チェックリスト
実際に作成に取りかかる前に、ここまでのポイントをチェックリストで確認しておきましょう。大事なポイントを一つ見落とすだけで、将来の予測が大きくずれてしまうことがあるためです。
チェックポイントは次の7つです。①ライフイベント表を先に作成し、材料を揃えたか。②家族全員の年齢を、現在から将来まで書き出したか。③大きな出費が発生するライフイベントを、該当する年に記入したか。④収入は額面ではなく手取り額で記入したか。⑤住宅ローンの完済年や保険の払込満了、教育費の増加といった変動要因を反映させたか。⑥2年以上の連続赤字がないか確認し、あれば支出削減・収入増加・援助の3つの視点で対策を検討したか。⑦1年に1回、あるいはライフイベントが起きたタイミングで見直す予定を立てたか。
このチェックリストは、作成中だけでなく、完成後の見直しの際にもそのまま使えます。7つを一度にクリアするのが難しければ、まずは①と②だけを今日中に終わらせるなど、小さく分けて取り組んでも構いません。週末ごとに1つずつ項目を埋めていくような進め方でも、最終的にはしっかりとした表が完成します。チェックリストは印刷したりメモに書き出したりして、手元に置きながら作業を進めてみてください。大切なのは、途中で投げ出さずに最後まで一通り作り切ることです。
4-2. 自分で作るか、FPに相談するか迷ったら
キャッシュフロー表は「自分で作る」「FPに相談する」のどちらが正解ということはなく、状況に合わせて選ぶことが大切です。それぞれに異なるメリットがあるためです。
自分で作る場合は、日本FP協会などが無償で提供しているテンプレートを使えば、費用をかけずに自分のペースで家計と向き合えます。まずは大まかな全体像をつかみたい方に向いています。一方、FPに相談すれば、保険や資産運用、税制、住宅ローンといった専門知識を踏まえた精度の高い表を作ってもらえます。教育資金と住宅購入が重なるなど複雑な予定がある方や、赤字への対処法が分からない方は、専門家の視点を借りると納得感のある対策を見つけやすくなります。最近は初回無料やオンラインで相談できるFP事務所も増えています。「相談」と聞くと敷居が高く感じるかもしれませんが、ちょっとした疑問を確認する程度の軽い気持ちで利用している方も多いのが実情です。
おすすめは、まず本記事の手順で一度自分の手で作ってみることです。自分で作った表を持って相談すれば、家庭の実情に合った具体的なアドバイスを受けやすくなります。何もデータがない状態で相談すると一般的な話にとどまりがちなので、先に自分で作ってみる価値は大きいといえます。将来のお金の不安は、行動を始めた瞬間から少しずつ小さくなっていきます。今日、この記事を読んだことを、その第一歩にしていただければ幸いです。
FPがどんな仕事をしているのかは、「FPの仕事内容を徹底解説」をご覧ください。