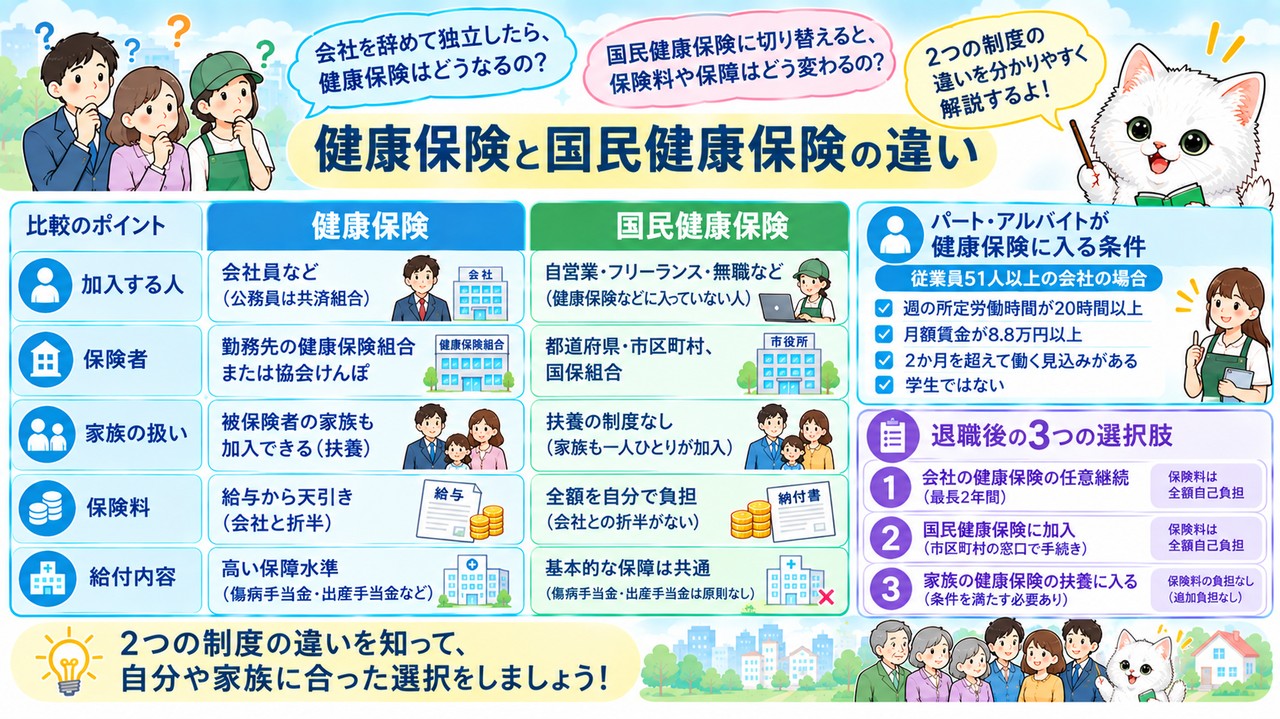
「会社を辞めて独立したら、健康保険はどうなるの?」「国民健康保険に切り替えると、保険料や保障はどう変わるの?」というように、名前が似ている2つの制度の違いがよく分からず、不安に感じている方は少なくありません。
本記事では、健康保険と国民健康保険の違いを、加入する人・保険者・家族の扱い・保険料・給付内容の5つの視点から比べ、パート・アルバイトが健康保険に入る条件や、退職後の3つの選択肢までわかりやすく解説します。本記事を読めば、自分や家族がどちらの制度に入るのか、働き方が変わるときに何に気をつければよいのかが分かるようになります。
2つの制度の違いを押さえて、転職や独立、退職といった節目にも慌てず備えられるようにしておきましょう。
1. 健康保険と国民健康保険の違いとは?まず全体像をつかもう
1-1. 加入する人の違い
健康保険と国民健康保険のいちばん大きな違いは、「どんな人が加入するか」という点です。健康保険は会社などに勤める人とその家族のための制度で、国民健康保険は健康保険などの対象にならない人のための制度です。日本では誰もが何らかの公的医療保険に入る仕組みになっているため、働き方によって自動的にどちらかに振り分けられることになります。
健康保険は、会社員などの被保険者とその被扶養者(家族)を対象に、仕事以外の病気やケガ、死亡、出産について給付を行う制度です。健康保険が適用される会社などを「適用事業所」といい、株式会社などの法人は、業種や従業員の人数にかかわらず必ず適用事業所になります。個人事業所の場合も、常時5人以上の従業員を使っていれば適用事業所になります。ただし、個人事業所のうち農林漁業やサービス業などは対象外で、5人以上の従業員がいても強制的には適用されません。一方、国民健康保険は、自営業者や仕事をしていない人など、健康保険などの適用を受けない人を対象にした保険で、市区町村に住所があるすべての人が対象になります。
たとえば、会社を辞めてフリーランスとして独立した場合、それまで入っていた会社の健康保険を抜け、国民健康保険に切り替えるのが一般的な流れです。反対に、自営業から会社員に転職すれば、国民健康保険から勤務先の健康保険へ移ることになります。また、健康保険の適用事業所になると、同時に厚生年金保険の適用事業所にもなるため、医療保険と年金はセットで切り替わると考えておくと分かりやすいでしょう。
「会社などに勤めているなら健康保険、それ以外なら国民健康保険」というのが基本の考え方です。自分がどちらに入っているかは、働き方や勤め先によって決まることを押さえておきましょう。
1-2. 運営する保険者の違い
保険を運営する「保険者」も、健康保険と国民健康保険では異なります。保険料の決め方や手続きの窓口が違うのは、この運営主体の違いから来ています。
健康保険の保険者には2種類あります。1つは全国健康保険協会が保険者となる「全国健康保険協会管掌健康保険」で、一般に「協会けんぽ」と呼ばれ、主に中小企業の会社員が加入しています。もう1つは健康保険組合が保険者となる「組合管掌健康保険」で、一般に「組合健保」と呼ばれ、主に大企業の会社員が加入しています。どちらに入るかは勤め先によって決まり、自分で選ぶことはできません。組合健保は、組合ごとに独自の付加給付を用意していることもあり、同じ健康保険でも加入先によって細かなサービスが異なる場合があります。
一方、国民健康保険には、都道府県と市区町村が共同で保険者になるものと、国民健康保険組合が保険者になるものがあります。国民健康保険組合は、同じ業種の自営業者などが集まってつくる組合です。よく「国民健康保険は国が運営している」と思われがちですが、実際に運営しているのは都道府県や市区町村、国民健康保険組合であり、国が直接の保険者になっているわけではありません。
たとえば、保険証や加入の手続きで困ったとき、会社員なら勤め先や協会けんぽ・健康保険組合に、自営業の人なら住んでいる市区町村の窓口に問い合わせることになります。どこが保険者なのかを知っておくと、手続きや相談の窓口で迷わずに済みます。名前が似ているため混同しやすいですが、運営する組織がまったく違う制度だと理解しておきましょう。
1-3. 家族の扱いの違い(被扶養者制度の有無)
家族の扱いについては、健康保険には「被扶養者」の制度があり、国民健康保険にはないという大きな違いがあります。この違いは、家族全体の保険料の負担に直結します。
健康保険では、被保険者に生計を維持されている一定の家族は「被扶養者」として、保険料を負担せずに健康保険の給付を受けられます。被扶養者になるには、日本に住所がある一定の親族であることに加えて、原則として年間収入が130万円未満であり、かつ同居の場合は被保険者の年間収入の2分の1未満であることが必要です。60歳以上の人や障害者の場合は180万円未満、配偶者以外で19歳以上23歳未満の人の場合は150万円未満が基準になります。一方、国民健康保険には被扶養者の制度がなく、加入者全員が被保険者として扱われます。
たとえば、会社員の夫と専業主婦の妻、子ども1人の世帯なら、妻と子どもは夫の健康保険の被扶養者になれるため、家族の分の保険料はかかりません。ところが、夫が自営業で国民健康保険に入っている場合は、妻や子どもも一人ひとりが被保険者となり、世帯の人数に応じて保険料の負担が増えることになります。なお、給与収入だけの場合、130万円未満かどうかは、労働条件通知書などに書かれた賃金をもとに、1年間の収入の見込みで判断されます。
家族が多い世帯ほど、この被扶養者制度の有無による負担の差が大きくなります。独立や退職を考えるときは、自分だけでなく家族の保険料もあわせて確認しておくことが大切です。
2. 保険料と給付内容の違いを比べてみよう
2-1. 保険料の決まり方の違い
保険料の決まり方も、健康保険と国民健康保険では大きく異なります。健康保険は給与をもとに計算して会社と半分ずつ負担するのに対し、国民健康保険は前年の所得などをもとに計算し、全額を自分で負担します。
健康保険の保険料は、被保険者の標準報酬月額と標準賞与額に、共通の保険料率を掛けて計算します。この金額を事業主と被保険者で半分ずつ負担する「労使折半」が特徴です。保険料率は、協会けんぽでは都道府県ごとに異なり、組合健保では一定の範囲内で組合が決めることができます。ただし、組合健保でも、被保険者の負担割合を2分の1超にすることはできません。また、2026年4月からは「子ども・子育て支援金」の制度が始まり、健康保険に加入している人は、一律0.23%の支援金も事業主と半分ずつ負担しています。一方、国民健康保険の保険料は市区町村によって異なり、前年の所得などをもとに計算されます(上限あり)。
保険料が免除される場面にも違いがあります。健康保険では、産休期間中(産前42日、多胎妊娠の場合は98日、産後56日)と、3歳までの子を育てるための育休期間中は、事業主の申出によって被保険者分・事業主分の社会保険料がともに免除されます。国民健康保険では、産前産後の期間に相当する分(単胎の場合は出産予定月の前月から4カ月分、多胎の場合は出産予定月の3カ月前から6カ月分)の保険料が免除されます。
会社が半分負担してくれる健康保険に比べ、国民健康保険は全額を自分で払うため、同じくらいの収入でも負担感が変わることがあります。独立を考えるときは、この保険料の違いも資金計画に織り込んでおきましょう。
2-2. どちらにもある給付
医療費に関する基本的な給付は、健康保険と国民健康保険でほぼ共通しています。どちらに入っていても、病院にかかったときの基本的な保障は同じように受けられるので安心してください。
共通する給付の中心は「療養の給付」で、病気やケガをしたときに、診察や投薬などの医療を受けられるものです(健康保険の被扶養者の場合は「家族療養費」)。医療費が高額になったときに自己負担の上限を超えた分が戻る「高額療養費」も、どちらにもあります。高額療養費は、マイナ保険証や限度額適用認定証を窓口で提示すれば、支払いそのものを自己負担限度額までにとどめることもできます。さらに、出産したときには一児につき50万円(産科医療補償制度に加入している病院などで出産した場合)の「出産育児一時金」、亡くなったときには健康保険では「埋葬料」、国民健康保険では「葬祭費」が支給されます。
高額療養費の自己負担限度額は、70歳未満で標準報酬月額28万〜50万円の人の場合、「80,100円+(総医療費−267,000円)×1%」で計算します。たとえば標準報酬月額30万円の人が入院して総医療費が100万円かかった場合、窓口で3割負担すると30万円ですが、自己負担限度額は80,100円+(1,000,000円−267,000円)×1%=87,430円です。つまり、約21万円が高額療養費として戻ってくることになります。
入院や手術で医療費がかさんでも、高額療養費によって自己負担には上限があるという点は、健康保険でも国民健康保険でも変わりません。まずはこの共通の保障を知っておくと、医療費への不安をかなり小さくできます。
2-3. 健康保険にだけある給付(出産手当金・傷病手当金)
健康保険と国民健康保険の給付で大きく違うのは、仕事を休んだときの収入を補う給付です。健康保険には「出産手当金」と「傷病手当金」がありますが、国民健康保険には一般にこの2つがありません。
出産手当金は、被保険者が出産のために仕事を休み、十分な給料を受けられない場合に、出産前42日間(多胎妊娠の場合は98日間)、出産後56日間のうち、仕事を休んだ日数分が支給されるものです。傷病手当金は、被保険者が病気やケガで仕事を連続して3日以上休み、十分な給料を受けられない場合に、休業4日目から通算して1年6カ月間支給されます。どちらも、1日あたりの支給額は「支給開始日以前12カ月間の各月の標準報酬月額を平均した額÷30日×3分の2」で計算します。
たとえば、標準報酬月額の平均が30万円の人が病気で長く休んだ場合、傷病手当金は1日あたり30万円÷30日×3分の2=約6,667円です。1カ月(30日)休めば、約20万円が支給される計算になります。なお、傷病手当金は「連続して3日以上休むこと」が条件なので、出勤と休みが交互になり休みが2日ずつしか続かない場合は、まだ支給の条件を満たしません。一方、国民健康保険に入っている自営業の人は、同じように病気で働けなくなっても、原則としてこうした収入の補償はありません。
自営業やフリーランスの人は、働けなくなったときの収入減に自分で備える必要があります。貯蓄を厚めにしておく、民間の就業不能保険などを検討するといった対策を考えておくと安心です。
3. 働き方や立場が変わるときに注意したいポイント
3-1. パート・アルバイトが健康保険に入る条件
パートやアルバイトでも、一定の条件を満たせば勤め先の健康保険に加入します。国民健康保険や家族の扶養に入っている人も、働く時間が増えると健康保険に切り替わる場合があるので、条件を知っておきましょう。
健康保険の被保険者になるのは、一般的には正社員や代表取締役、役員などです。パートやアルバイトといった短時間労働者も、原則として1週間の所定労働時間が正社員の4分の3以上であれば、被保険者になります。さらに、被保険者数が51人以上の事業所(特定適用事業所)では、4分の3未満の人でも、①1週間の所定労働時間が20時間以上、②月の報酬が88,000円以上、③雇用期間が2カ月以上見込まれる、④学生ではない、という4つの要件をすべて満たせば健康保険の被保険者になります。
この企業規模の要件は、2027年10月から段階的に広がる予定です。2027年10月からは36人以上、2029年10月からは21人以上、2032年10月からは11人以上、2035年10月からは全企業が対象になります。たとえば、従業員30人の会社で週20時間働いているパートの人は、今は対象外でも、将来的には健康保険に加入することになる可能性があります。
健康保険に入ると保険料の負担は生じますが、会社が半分を負担してくれるうえ、傷病手当金や出産手当金といった給付も受けられるようになります。働き方を変えるときは、手取り額だけでなく、受けられる保障の違いもあわせて考えることが大切です。
3-2. 退職後の3つの選択肢(任意継続・国民健康保険・家族の扶養)
会社を退職すると健康保険の被保険者ではなくなりますが、その後の医療保険には主に3つの選択肢があります。どれを選ぶかで保険料の負担が大きく変わるため、退職前に比べておくことが大切です。
1つ目は「任意継続被保険者」として、退職前の健康保険に最長2年間加入し続ける方法です。健康保険に継続して2カ月以上加入していたことが条件で、退職日の翌日から20日以内に申請する必要があります。ただし、在職中は会社が半分負担していた保険料を、退職後は全額自分で負担することになります。任意継続被保険者は、2年間が満了したとき、保険料を納付期限までに納めなかったとき、就職して別の健康保険に加入したとき、本人が希望して申し出たときなどに資格を失います。2つ目は国民健康保険に加入する方法で、保険料は前年の所得などをもとに市区町村ごとに計算されます。3つ目は、家族が加入している健康保険の被扶養者になる方法で、年収130万円未満などの要件を満たせば、保険料の負担なく健康保険の給付を受けられます。
たとえば、退職後しばらく収入がなく家族の扶養に入れるなら、3つ目の方法が負担の面で有利です。扶養に入れない場合は、任意継続の保険料と国民健康保険の保険料を比べて、安いほうを選ぶのが一般的です。前年の所得が高かった人は国民健康保険の保険料が高くなりやすいため、任意継続のほうが有利になることもあります。
任意継続は「退職日の翌日から20日以内」という短い期限があるため、うっかり過ぎてしまうと選べなくなります。退職が決まったら、早めに3つの選択肢の保険料を確認しておきましょう。
4. まとめ:違いを押さえて自分に合った備えを
4-1. 健康保険と国民健康保険の違いをおさらい
ここまで、健康保険と国民健康保険の違いを見てきました。加入する人、保険者、家族の扱い、保険料、給付の5つの点で違いがあり、特に「被扶養者制度の有無」と「出産手当金・傷病手当金の有無」は暮らしへの影響が大きいポイントです。
改めて整理すると、健康保険は会社員などが加入し、協会けんぽや組合健保が運営します。家族は被扶養者として保険料なしで加入でき、保険料は給与をもとに計算して会社と折半します。一方、国民健康保険は自営業者や仕事をしていない人などが加入し、都道府県と市区町村、国民健康保険組合が運営します。被扶養者の制度はなく、保険料は前年の所得などをもとに市区町村ごとに計算し、全額を自分で負担します。
給付については、療養の給付や高額療養費、出産育児一時金などはどちらにも共通していますが、仕事を休んだときの出産手当金と傷病手当金は、一般に健康保険にしかありません。この違いを知っておくと、独立や転職、退職といった節目で、自分や家族にどんな備えが必要かを判断しやすくなります。また、パートやアルバイトの人も、働く時間や勤め先の規模によって健康保険に加入する場合があり、その対象は2027年10月から段階的に広がっていく予定です。退職後は、任意継続・国民健康保険・家族の扶養という3つの選択肢から、保険料や条件を比べて選ぶことになります。
4-2. まず自分と家族の加入先を確認しよう
違いを理解したら、次は自分と家族がどの制度に入っているかを確認してみましょう。保険証やマイナポータルで加入先を確かめるだけでも、今受けられる保障と足りない保障が見えてきます。
たとえば、自営業で国民健康保険に入っている人なら、病気で働けなくなったときの収入減に備えて、生活費の数カ月分を貯蓄しておくといった対策が考えられます。会社員の人も、退職や独立を考えているなら、任意継続・国民健康保険・家族の扶養のどれを選ぶと保険料が抑えられるかを、事前に調べておくと安心です。パートで働いている人は、勤め先の規模や自分の働く時間から、健康保険に加入する条件に当てはまるかを確認しておきましょう。家族を扶養に入れている人は、家族の年収が130万円などの基準を超えそうになっていないかも、あわせてチェックしておくと安心です。
公的医療保険は、毎日の暮らしを支える大切な土台です。働き方や家族の状況が変わるタイミングで加入先を見直すことが、ムダな負担を減らし、必要な保障を確保するための第一歩になります。制度の細かい条件や保険料の金額は、勤め先や加入している協会けんぽ・健康保険組合、住んでいる市区町村の窓口で確認してみてください。